

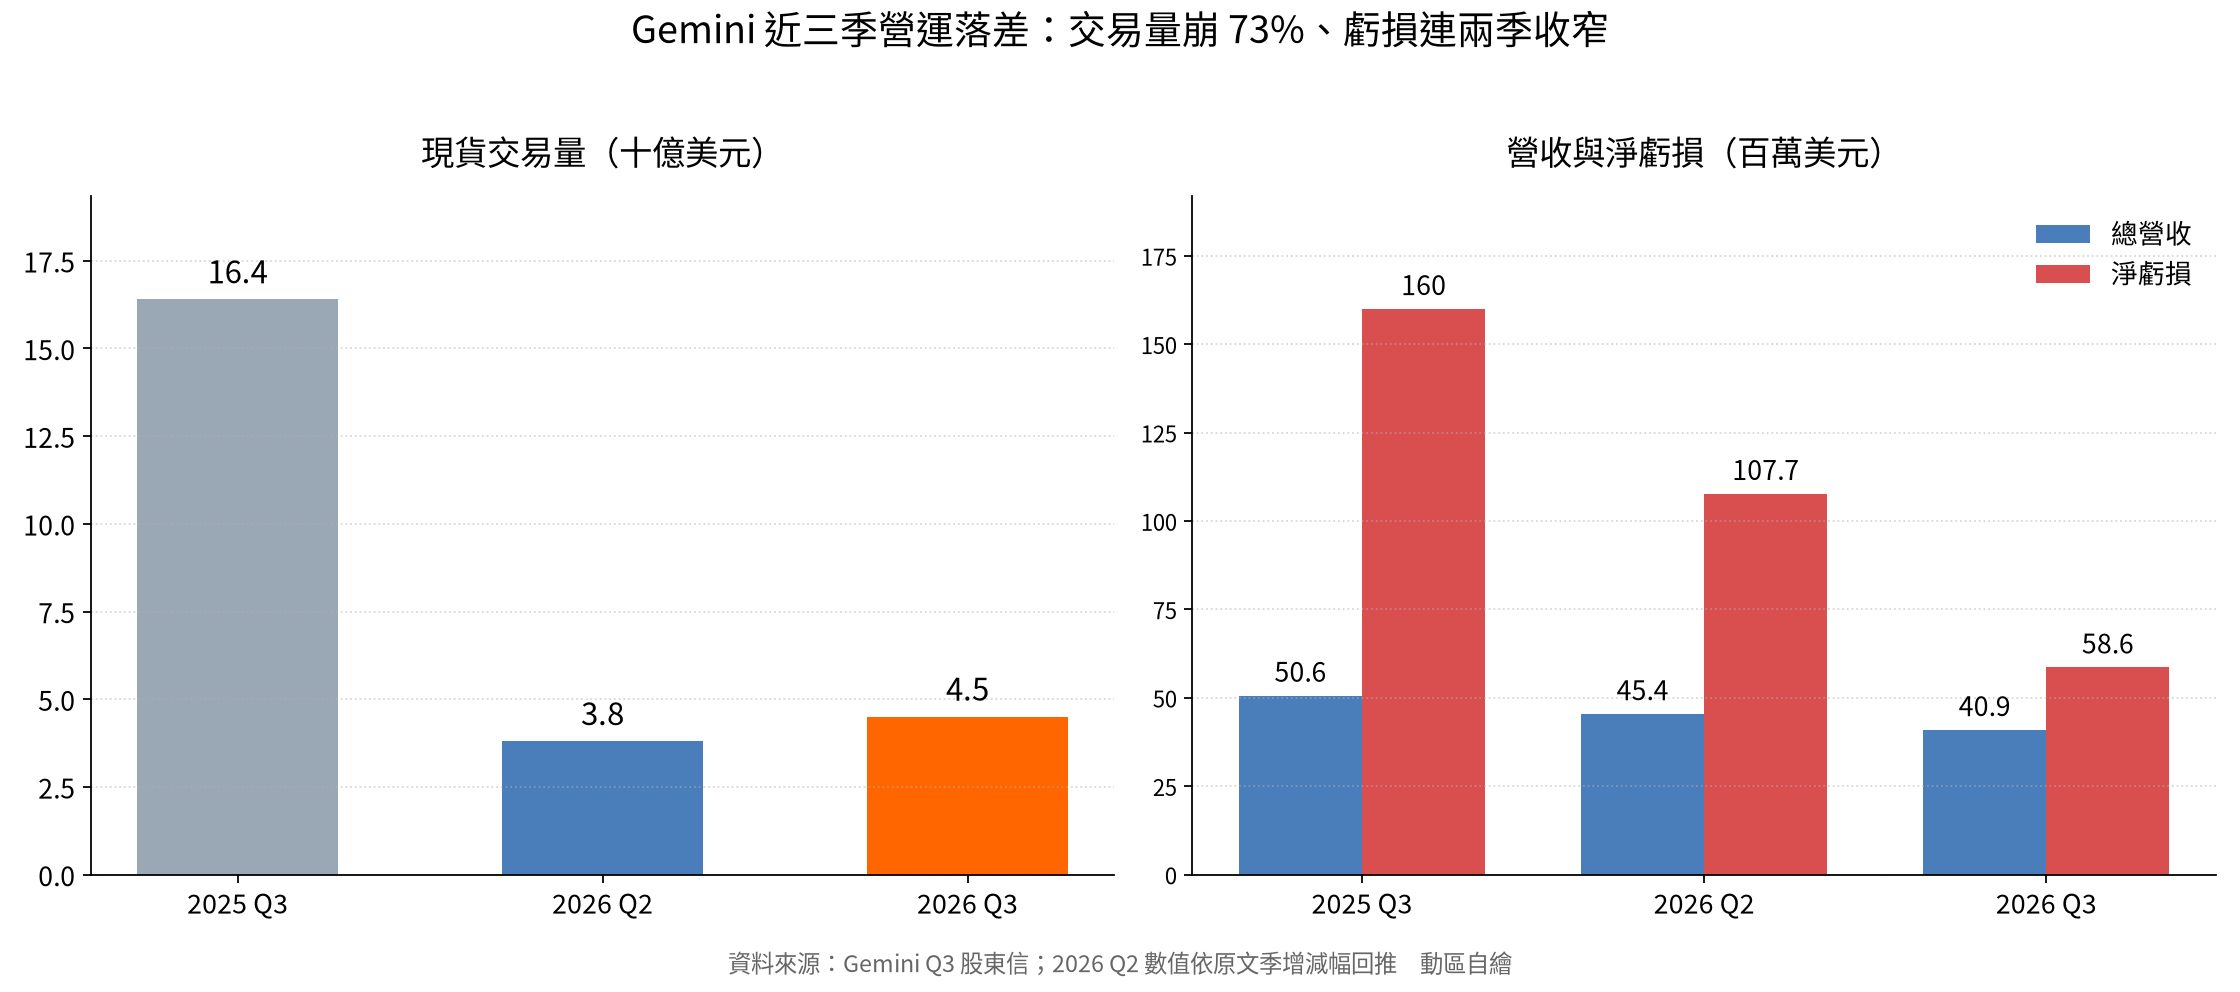
Gemini 第三季總營收 4,090 萬美元、年減 19%,現貨交易量從去年同期的 164 億美元萎縮到 45 億美元;靠著營運費用年減 30%,淨虧損收斂到 5,860 萬美元,預測市場營收則季增 52%。
(前情提要:
加密交易所 Gemini 出清英歐業務!不到 1,000 萬美元賣給穩定幣支付商 KAST
)
(背景補充:
雙子星擴張!Gemini 獲 CFTC「衍生品結算」牌照,揮軍期貨與預測市場大戰
)
加 密貨幣交易所 Gemini 週四公布第三季財報,總營收 4,090 萬美元,比去年同期的 5,060 萬美元少了 19%,較第二季也衰退 10%;淨虧損收斂到 5,860 萬美元,遠低於去年同期的近 1.6 億美元與第二季的 1.077 億美元。這些數字出自 Gemini 遞交的第三季股東信 ,財報公布後,公司股價在盤後一度上漲 6.5%。
拖累營收的主因還是交易。Gemini 第三季現貨交易量掉到 45 億美元,與 2025 年加密市場多頭高峰時的 164 億美元相比萎縮 73%,交易所業務營收因此年減 47%,僅剩 1,340 萬美元。不過把尺度拉近一季,交易量已比第二季回升 18%,顯示最壞的時刻可能已經過去,這是整份財報少數的正向訊號。
費用端是這季最漂亮的一行。營運費用年減 30%,降到約 1.2 億美元。Gemini 執行長 Tyler Winklevoss 表示,營運費用已經連續三季下滑,公司一方面投資成長,一方面會持續盯緊每一筆支出流向何處。
收入結構也在移動。信用卡業務進帳 1,550 萬美元,較第二季少 4%,依然是總營收裡最大的一塊;平台資產則從第二季的 84 億美元增加到 134 億美元,規模成長近六成。交易量在掉、資產卻在長,意味著留在 Gemini 帳上的資金並沒有跟著交易熱度一起退潮,也讓利息與託管型收入的比重成為下一季的觀察重點。
市場最在意的預測市場業務,本季貢獻 80 萬美元營收,比第二季成長 52%。Gemini 想把自家交易所與結算所開放給有意提供事件合約的券商,8 月已與 Apex Fintech Solutions 簽下意向書,但交易至今仍未正式定案。Gemini 總裁 Cameron Winklevoss 說,Gemini 2.0 押注的是「能活下來的平台,會是那些自己握有底層受監管基礎設施的平台」。
股價給出的評價仍然分歧。Gemini Space Station(GEMI)盤後上漲 6.5% 至 2.79 美元,但今年以來仍跌掉約 75%,與 2025 年掛牌後的高點相比僅剩零頭。財報公布的時機也尷尬:Gemini 才在 11 月 12 日把英國與歐洲業務賣給穩定幣支付商 KAST,不到 1,000 萬美元的售價,等於宣告海外自營路線收攤。
砍成本、賣海外、押結算所,其實是同一件事
把財報放回時間軸,這三件事的因果就接起來了。Gemini 在 11 月 12 日將英歐業務以不到 1,000 萬美元出售,等於把海外市場的合規、人事與行銷成本一起切掉;同一季營運費用年減 30%,寫下連續三季下滑。管理層的邏輯不難讀:先把固定成本壓到能撐住的水位,再把資源集中到美國的受監管基礎設施,也就是 4 月拿到的 CFTC 衍生品結算牌照所能變現的清算與預測市場。
問題在於變現速度。預測市場本季 80 萬美元營收,換算下來僅佔 4,090 萬美元總營收的 2%,即使季增 52%,要補上交易所營收一年蒸發的 2,300 萬美元缺口,量級還差得遠。相較之下,同業的轉型走得更前面:Kraken 母公司 Payward 剛公布的第三季數字,非交易收入已經過半,靠的是把手續費收入換成託管、質押與基礎設施服務。Gemini 現在的非交易收入主力仍是信用卡的 1,550 萬美元,加上平台資產膨脹帶來的利息空間,這條路的輪廓有了,但厚度還不夠。
接下來有兩個數字值得盯。第一是 Apex 的意向書能不能在第四季變成正式合約,這決定預測市場是「有成長的小生意」還是「下一個主營收」。第二是 134 億美元的平台資產能不能在下一次交易量回升時留住;若交易量回溫、資產又同步創高,Gemini 才算真的把成本紀律換成了成長。
?相關報導?
Kraken 母公司 Payward 平台利潤 4.87 億美元!非交易收入過半、AI 當第五支柱
預測市場券商化!River Markets 完成 CFTC 期貨佣金商註冊
Gemini 交易所盤前股價暴漲逾 25%!獲「1 億美元比特幣」注資、搶下 CFTC 牌照,無懼 Q1 虧損 1 億鎂