

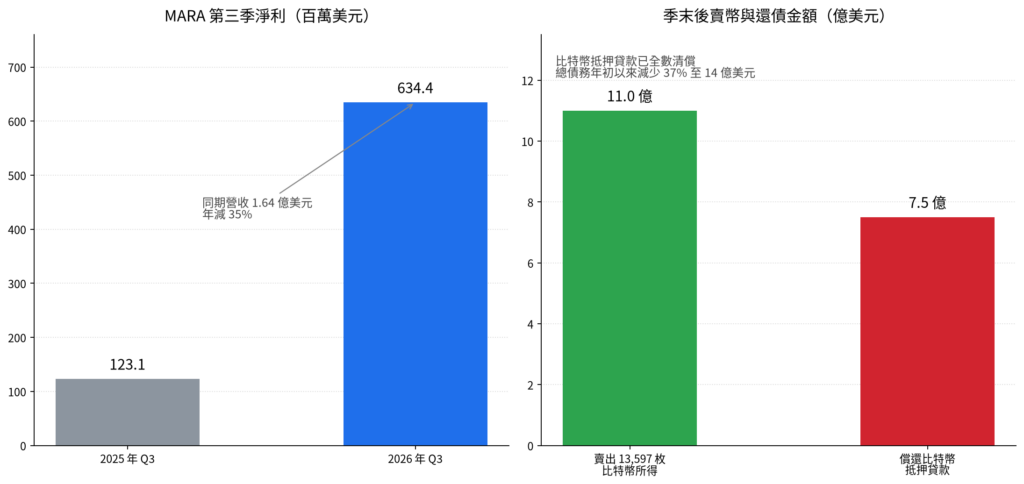
比特幣礦企 MARA 第三季淨利衝上 6.34 億美元,主要來自比特幣升值認列的 8.85 億美元帳面收益;季末後賣出 13,597 枚比特幣、套現約 11 億美元,其中 7.5 億美元用來還清比特幣抵押貸款。
(前情提要:
比特幣礦企 MARA Holdings 上半年狂倒 2.3 萬枚比特幣!套現 16 億鎂、拋售庫存近 4 成
)
(背景補充:
礦企 Riot Platforms 前三季賣 20,264 枚 BTC 套現 15 億美元!資金主攻 AI 資料中心
)
上 市比特幣礦企 MARA Holdings(Nasdaq:MARA)公布第三季財報,淨利衝上 6.344 億美元,遠高於去年同期的 1.231 億美元,但獲利並非來自挖礦本業,而是帳上比特幣的公平價值變動。同期營收年減 35% 至 1.642 億美元,比第二季的 1.749 億美元更少。
財報顯示,MARA 第三季認列近 8.85 億美元的數位資產與比特幣應收帳款公平價值收益,成為淨利翻倍的主要來源。反觀挖礦業務,區塊獎勵收入年減 37%,是本季營收走弱的主因。換句話說,財報上的亮眼獲利,反映的是比特幣價格上漲對資產負債表的加分,不是礦機運轉效率的提升。
季末之後,公司做了一件更關鍵的事。 遞交監管機構的檔案揭露 ,MARA 在第三季結束後賣出 13,597 枚比特幣,套現約 11 億美元,並動用其中 7.5 億美元,全數清償以比特幣為抵押的貸款。這筆貸款原本以持有的比特幣作擔保,清償之後,公司資產負債表上少了一塊與幣價連動的強制還款壓力。
MARA 曾是全球最大的公開比特幣礦企之一,近年持續把業務重心從純挖礦轉向 AI 基礎設施,擴建高效能運算(HPC)業務。以企業比特幣庫藏規模計算,它目前排名第五,近幾個月已被 Strive 超越。執行長 Fred Thiel 在 季度股東信裡寫道 ,MARA 的未來不在於把每一百萬瓦的電力變現,而是隨著公司從電力走向基礎設施、再走向算力,最後成為完整的雲端解決方案,從同樣的電力中榨出更多價值。
策略重心也跟著調整。公司表示,接下來不再以擴張基礎設施平台為優先,轉而鎖定客戶租約與自由現金流的產生,並靠挖礦、能源組合與合作案,從電力資產裡擠出更高報酬。財務面上,MARA 年初以來已把總債務削減 37%,降到 14 億美元。Thiel 在信中補了一句,現在責任是用紀律執行,讓投資人看到這些資產能產出什麼回報。
市場反應相對平淡。MARA 股價在正常交易時段上漲逾 4.5%,盤後則幾乎持平,顯示投資人對「賣幣還債」與「轉型 AI」兩件事都還在觀察,沒有急著給出評價。
賣幣還債是財務工程,本業壓力沒消失
把這份財報拆開來看,會得到兩個不同結論。帳面淨利 6.34 億美元很漂亮,但如果扣掉 8.85 億美元的公平價值收益,本業其實是虧的,營收還年減 35%,區塊獎勵收入掉了 37%。這代表 MARA 的現金流仍高度依賴幣價,而不是資料中心或雲端業務的實際收入。
賣幣還債同樣要放在這個脈絡裡讀。清掉比特幣抵押貸款之後,公司少了被追繳保證金的風險,財務彈性確實變好,但代價是把手上升值中的比特幣換成了債務減免,等於用未來漲幅換現在的安全。這種操作在礦企之間並不陌生:Riot Platforms 前三季賣掉 20,264 枚比特幣、套現 15 億美元投入 AI 資料中心,Hut 8 也賣了逾 3,000 枚回購自家股票。礦企的共通難題是,挖礦利潤被減半與難度上升壓縮,轉型 AI 又需要先燒一大筆資本支出。
接下來值得追三件事。第一,第四季會不會繼續賣幣,若幣價回落又出現新一輪拋售,市場對「庫藏股」型的礦企估值會再打折。第二,HPC 與 AI 租約的簽約量與實際營收佔比何時出現在財報裡,這是判斷轉型是否落地的唯一硬指標。第三,14 億美元債務的到期結構,若現金流沒有跟上,賣幣還債的劇本還會再演一次。
?相關報導?
德州變天!資料中心審批恐卡關,華爾街大砍 7 家礦企目標價
Strive 再買 2000 BTC!距 MARA 只剩 6100 枚,比特幣庫藏第二名早換人當
Hut 8 賣逾 3,000 枚比特幣套現 2.5 億!全數回購自家股票、授權加碼至 10 億