


作者: Owen, GO2MARS的WEB3研究
Hyperliquid下一阶段的关键有两点:能否为订单簿的使用定价进行收费,能否在合规市场和离岸市场之间保持统一的流动性。
引言:一条交易所链,开始出现 L2
提到 Hyperliquid,大多数人想到的是最大的去中心化永续合约交易所。2025 年它全年交易量约 2.9 万亿美元,占链上永续交易量约八成,交易量超过 Coinbase。
但 Hyperliquid 同时也是一条公链。它的订单簿直接跑在自己的 L1 上,HyperEVM 上还聚集了借贷、DEX、质押等一批应用。 现在,这条公链有了第一条 L2:11 月 9 日,Hyperliquid 上最大的质押协议 Kinetiq 将上线 Elysium,处理能力目标约为 HyperEVM 的 100 倍,还能读取 Hyperliquid 的整本订单簿。
Elysium 并不是孤立的事件。过去一个月,Hyperliquid 的角色正在发生变化,它不再只是一家交易所,越来越多的团队开始把它当作基础设施,在上面搭建自己的产品:
- Papertrade 只借用 Hyperliquid 的价格,10 月 10 日推出了“ 1000 倍杠杆、亏损即挖矿” 的产品,上线一周名义交易量就突破 1 万亿美元;
- 华尔街看中了它的撮合引擎,10 月 29 日纽交所母公司 ICE 宣布入股 Trade[XYZ],计划基于 Hyperliquid 的技术,为美国用户开设受监管的永续合约市场;
一个币圈赌场,一家华尔街证券交易所,一条新链,看上去毫不相干,其实都在分层使用 Hyperliquid。本文就沿着这条线索,讲清楚这条交易所链正在发生的变化,以及它会把 Hyperliquid 带向哪里。
一、Hyperliquid 的架构: 先有交易所,后有链
Hyperliquid 的起点和大多数公链相反:团队先想做一个交易所,发现现有的链跑不动,才自己造了一条链,把订单簿、撮合和清算直接写进链里。
这条路现在有不少公司在走。Robinhood 推出了自己的链来发行股票代币,Circle 在做稳定币支付链 Arc,Ondo 也在建自己的资产链。但它们大多只把资产放上链,交易仍在自家系统里完成。Hyperliquid 的交易引擎就跑在链上,订单簿可以被链上的其他程序直接调用,后面的故事都从这一点展开。
Hyperliquid 由两部分组成:HyperCore 和 HyperEVM,其中: HyperCore是 Hyperliquid 自建的交易系统,只能调用预设功能;HyperEVM 是以太坊兼容环境,专门给外部协议部署合约。(架构如下图所示)
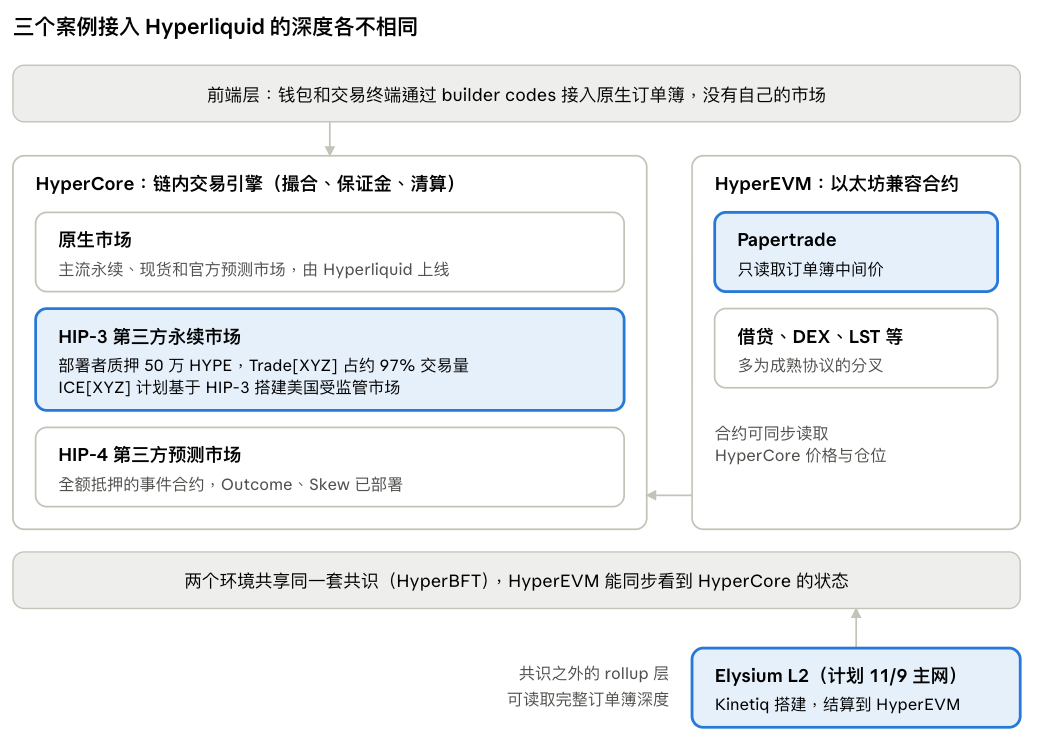
从图中可以看出以下几点:
第一,HyperCore 上有三类市场:官方原生市场、HIP-3 下第三方部署的永续市场、HIP-4 下第三方部署的预测市场。它们共用同一套撮合引擎和保证金账户,第三方开的美股、原油合约和官方的 BTC、ETH 合约跑在同一个交易系统里,用户一个账户就能交易。
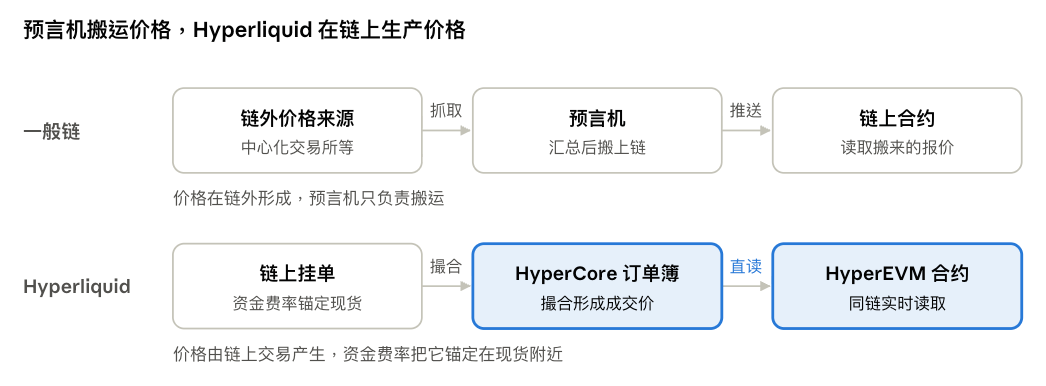
第二,HyperEVM 上的合约可以实时读取 HyperCore 的订单簿价格、仓位和余额,也能向 HyperCore 发送下单指令。别的链上的合约要拿交易所价格,只能靠外部预言机转发;在 Hyperliquid 上,合约和交易所在同一条链里,可以直接调用。
第三,这些功能自2025年以来逐步开放,生态逐步完善。(时间线如下表)
| 时间 | 事件 | 意味着什么 |
| 2023 年 | Hyperliquid 主网上线 | 交易所自建链 |
| 2025 年 2 月 | HyperEVM 上线 | 外部程序可以读取价格和最优报价 |
| 2025 年 7 月 | CoreWriter 升级,Kinetiq 推出 kHYPE | 外部程序可以向 HyperCore 发指令 |
| 2025 年 10 月 | HIP-3 上线 | 第三方可以开永续市场 |
| 2026 年 5 月 | HIP-4 上线 | Hyperliquid 推出预测市场 |
| 2026 年 8 月 | HIP-4 对第三方开放 | 第三方可以开预测市场 |
| 2026 年 9 月 | Payward(Kraken 母公司 ) 宣布将通过旗下 Bitnomial 部署 HIP-3 市场 | 美国持牌机构首次计划接入 HIP-3 |
| 2026 年 10 月 10 日 | Papertrade 上线 | 外部产品只借用 Hyperliquid 的价格 |
| 2026 年 10 月 26 日 | Hyperliquid 公布 HIP-3白名单,Payward 定为首个受 CFTC 监管的部署者 | HIP-3 可以设准入白名单,合规市场有了接口 |
| 2026 年 10 月 29 日 | ICE 入股 Trade[XYZ],计划推出美国市场 ICE[XYZ] | 华尔街交易所接入 Hyperliquid 的撮合 |
| 2026 年 11 月 5 日 | Hyperliquid Strategies(PURR)申请成为期货经纪商 | 补上美国用户进入 HIP-3 的入口 |
| 2026 年 11 月 9 日 | Elysium 主网上线 | 首条结算到 HyperEVM 的 L2,后续升级将支持读取整本订单簿 |
第四,最近一个月的三个案例很有代表性,标志着 Hyperliquid 的基础设施已基本搭好,生态开始进入应用拓展阶段:
- Papertrade 部署在 HyperEVM 上,只读取 HyperCore 的中间价,交易由自己的资金池承接;
- Trade[XYZ] 通过 HIP-3 直接在 HyperCore 开市场,ICE 计划中的美国市场也基于 HIP-3,用的是 Hyperliquid 的撮合引擎;
- Elysium 是结算到 HyperEVM 的 L2,通过自己的节点读取 HyperCore 的整本订单簿,之后还将支持直接下单。
这三个案例对应外部接入 Hyperliquid 的三种深度:借价格、借撮合、为订单簿单独建链。后文三章按这个顺序展开。
二、价格层接入:Papertrade
Papertrade 在 10 月 10 日上线,部署在 HyperEVM 上,只有 BTC 和 ETH 两个市场。它不在 Hyperliquid 下单,只在开仓和平仓时各读一次 Hyperliquid 的中间价,盈亏全部和一个 USDC 资金池结算,说白了就是用户和池子对赌。
它的卖点有两个:一是最高 1000 倍杠杆;二是亏损即挖矿,PAPER 代币没有预挖,也不分给团队和投资人,只有亏钱平仓或被清算时才会铸出来,质押 PAPER 可以分到资金池的收益。按照设计,亏钱的人会慢慢变成庄家的股东。
2.1 公平启动下的规则与筹码分配
Papertrade 号称公平启动,但细看规则和数据,普通用户很难占到便宜。
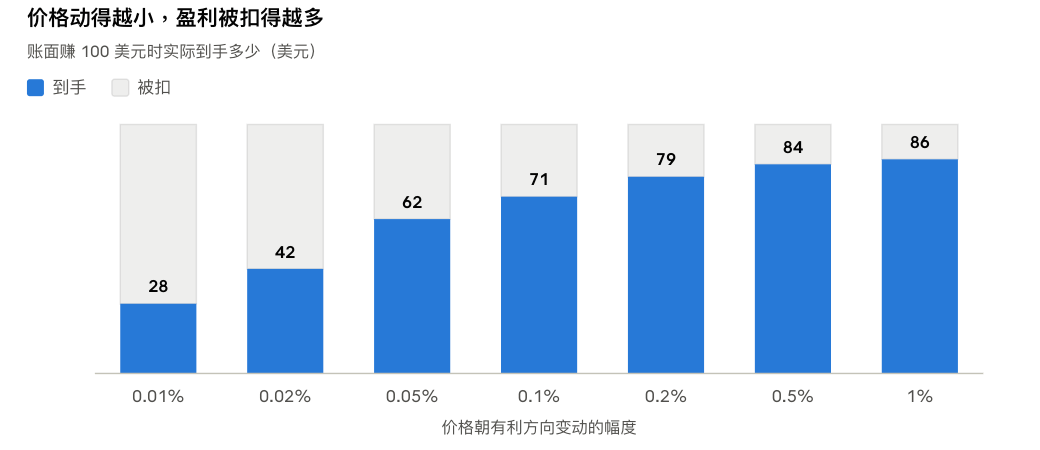
第一,规则对散户不友好。仓位最低 1 万美元,开仓后不能补保证金,开平仓都要排队且大单优先,赚到的钱还要打折。研究员 @xizhe_chan 统计了 13.4 万笔赚钱的订单,价格动得越小,被扣得越多:
第二,筹码被早进场的大户拿走。越早亏钱,拿到的 PAPER 越多:开盘时亏 1 美元能铸 100 枚,十小时后只剩 40 枚,10 月 17 日只剩约 12 枚。大户普遍用两个账户同时开多和开空,一边亏钱挖币,一边拿回本金,成本只有直接爆仓的三成左右,再靠分红迅速回本:
| 持币排名 | 开盘 12 小时,分红 / 成本 | 30 天推算 |
| 第 30 名 | 257% | 371% |
| 第 100 名 | 224% | 328% |
| 第 300 名 | 178% | 269% |
| 第 500 名 | 59% | 130% |
到 10 月 20 日,持币最多的 1000 个钱包拿着 88% 的 PAPER,分走了 91% 的分红。
第三,上线十天就改了规则。Paragon、Aster 先后上线 PAPER 盘前合约后,Papertrade 宣布 PAPER 只能质押分红,不能转出,也不能卖。团队的理由是,如果外部能做空 PAPER,攻击者就能一边操纵价格抽干资金池,一边做空 PAPER 获利。但不少人正是冲着 PAPER 日后能卖,才故意亏钱挖币,规则一改,这部分预期全部落空。
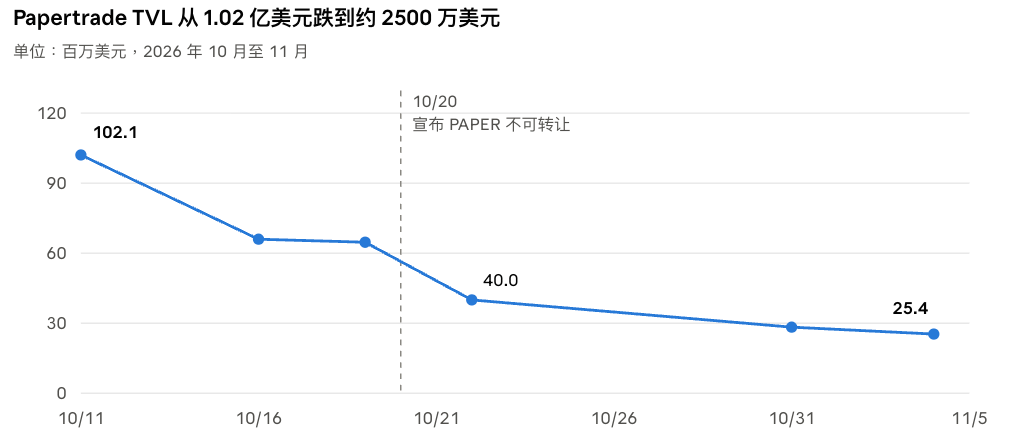
市场反应很直接。Papertrade 的日收入从上线首周最高约 2500 万美元,跌到 10 月 22 日的 17.8 万美元,TVL 下滑超过七成:
2.2 启示:HyperEVM 生态的第一个原生应用
Papertrade 热度虽短,但对 Hyperliquid 生态有三点启示。
第一,HyperEVM 有了真正原生的应用。此前 HyperEVM 上的借贷、DEX 大多是其他链协议的分叉,Papertrade 则完全建立在 HyperCore 的价格之上,离开 Hyperliquid 就不成立。
第二,在 Hyperliquid 上做交易产品的门槛大大降低。Papertrade 没有做市商和订单簿,只靠读取 Hyperliquid 的价格,上线一周名义交易量就突破 1 万亿美元。外部团队不必自建流动性,也能推出新的交易品类。
第三,Hyperliquid 的价格本身成了核心资源。过去大家认为一条链的核心资产是区块空间,Papertrade 让人看到,HyperEVM 上的合约可以直接读取 Hyperliquid 订单簿的实时价格,不必再依赖外部预言机转发,这是一种更原生的链上价格来源:
当然,价格被依赖得越多,守护它的压力也越大。Papertrade 上线当晚,就有人在 Hyperliquid 上用大单推动 ETH 价格,同时在 Papertrade 开大仓获利,这类价格操纵现象是后续 HyperEVM 的应用需要重点考虑的问题。
三、撮合层接入:Trade[XYZ] 与华尔街
Papertrade 借的是价格,华尔街(ICE)想借的是整套交易系统。Trade[XYZ] 是 HIP-3 上最大的部署者,直接在 HyperCore 里开设美股、指数、原油、外汇等永续市场,用的是 Hyperliquid 的撮合引擎和保证金系统,价格从外部引入,其中 S&P 500 合约拿到了标普道琼斯的正式授权。
3.1 HIP-3 上线一周年:规模扩张与市场集中
HIP-3 是 Hyperliquid 于 2025 年 10 月推出的开放机制,任何团队只要质押 50 万枚 HYPE,就能在 HyperCore 上开设自己的永续合约市场。上线一年,HIP-3 累计成交约 6650 亿美元,占 Hyperliquid 永续交易量的比例从 0.2% 涨到今年 7 月的 51.3%。推动它增长的是几轮行情:年初的金银,3 月伊朗冲突时周末无处交易的原油,以及 6、7 月的 SpaceX 上市和存储芯片股。
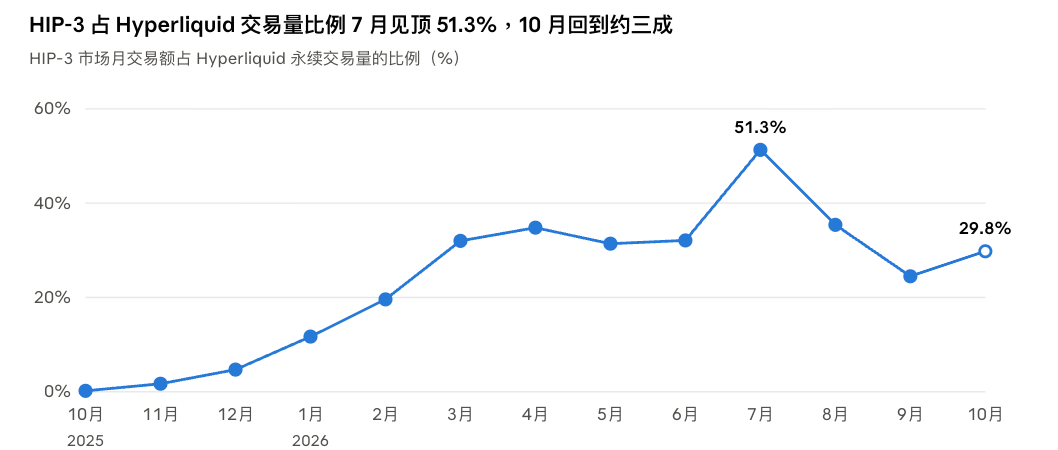
交易的内容也在不断轮动:3 月,大宗商品占 HIP-3 交易量的 64%;到 7 月,个股和 Pre-IPO 合约已占到 62%,SPCX 上市当天,合约成交了 14 亿美元,相当于当天 HIP-3 总量的三成。7 月之后,HIP-3 的占比回落到三成左右,七成以上的交易仍来自官方原生市场。
集中度则几乎没有变化。作为 HIP-3 上线的首个第三方市场,Trade[XYZ] 的份额长期在九成左右,10 月已升至约 97%。它的优势主要体现在上新速度和流动性两方面:
- 上新快,能抢到热点。 HIP-3 的新市场名额由所有部署者共用,每 31 小时拍卖一个,拍到后由部署者自己决定上什么资产。Trade[XYZ] 资金充足,8 月拍出的 23 个名额里它一家就拿下 8 个,拿到后部署也很快:从链上注册新市场到第一笔成交,中位数只要 3.3 天,65% 的市场在一周内上线,47% 在三天内上线。
- 流动性好,一上线就能交易。 HIP-3 市场和 Hyperliquid 官方市场的流动性并不共享,每个市场都有独立的订单簿,深度要靠部署者自己拉做市商来建。Trade[XYZ] 能拉来做市商、投入资金,让新市场一开始就有窄价差和深订单簿。流动性好,交易者就来;交易者多,做市商更愿意来,这个循环一旦形成,后来者很难打破。
除此之外,Trade[XYZ] 还有很强的品牌优势和产品可信度。它由当年为 Hyperliquid 搭建现货资产基础设施的 Hyperunit 团队打造,并拿到了标普道琼斯指数公司的正式授权,推出了首个持牌的 S&P 500 永续合约。因此,Trade[XYZ] 虽然是第三方部署者,却被市场视为与 Hyperliquid 关系最紧密的一家,某种程度上已经成为 HIP-3 生态的代名词。
3.2 从防范到接入:华尔街的三条路
Trade[XYZ] 最大的卖点,是传统交易所给不了的 7×24 小时交易。美股和 CME 原油期货周末休市时,Hyperliquid 是少数还能交易这些资产的地方。3 月伊朗冲突期间,JPMorgan 分析师就注意到,有传统交易者转到 Hyperliquid 交易原油。
华尔街的应对也在变。从 3 月到 11 月,围绕 Hyperliquid 出现了三条路,一条比一条离它更近:
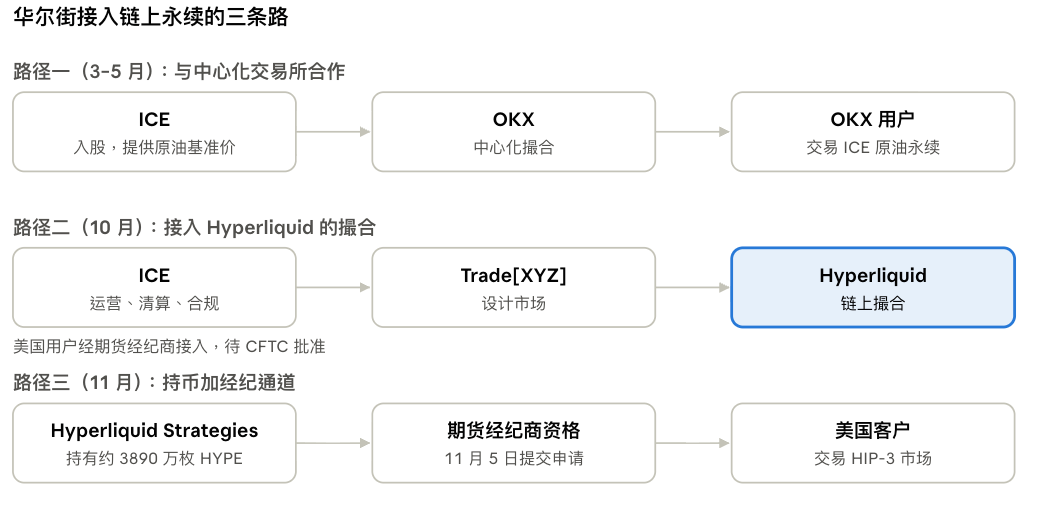
第一条路:借助中心化交易所,绕开 Hyperliquid,自己补上 7×24 交易。 ICE 在2026年 3 月入股 OKX,先在 OKX 上推出原油永续合约,又与 OKX 成立合资公司,准备把纽交所代币化股票和 ICE 期货带给 OKX 的用户。与此同时,ICE 和 CME 向国会议员表达了对 Hyperliquid 可能操纵油价的担忧,推动它接受 CFTC 监管。这时的 Hyperliquid,还是需要防范的对手。
第二条路:直接接入 Hyperliquid。 月底,CFTC 允许永续合约作为期货在美国上市,合规路径打通,ICE 的态度也随之转变。ICE CEO 公开称这家只有 11 个人的交易所「比 Nasdaq 还大」,还说双方已经谈过多次。10 月 29 日,ICE 入股 Trade[XYZ],计划推出美国市场 ICE[XYZ]:Hyperliquid 提供撮合技术,Trade[XYZ] 设计市场,ICE 运营交易所并负责清算,方案尚待 CFTC 批准。Hyperliquid 由此从对手变成了 ICE 的交易服务提供商。
第三条路:持币加经纪商通道。 华尔街接入 Hyperliquid 的方式,除了交易所下场,也有持币方往前走一步。持有约 3890 万枚 HYPE 的上市公司 Hyperliquid Strategies(NASDAQ: PURR)原本只是一家 $HYPE 财库公司,靠股市融资买币、质押。11 月 5 日,它申请成为期货经纪商,想把美国用户带进 HIP-3 市场。这样一来,PURR 既持有 HYPE,又能为 Hyperliquid 导入交易量:用户交易越多,手续费回购越多,它持有的 $HYPE 也随之受益。
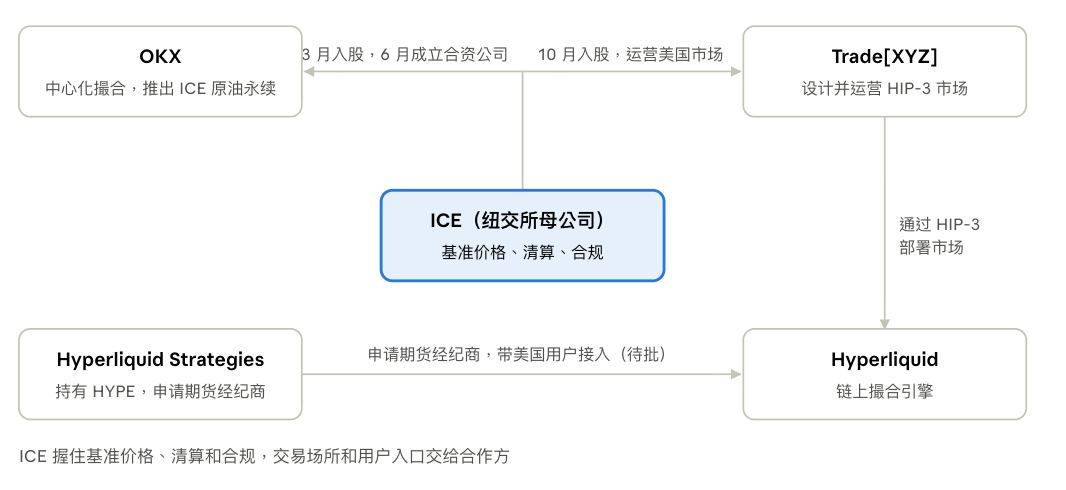
从图中可以看出,ICE 始终站在中心,牢牢握住基准价格、清算和合规,其余环节交给合作方: OKX 负责中心化撮合,Trade[XYZ] 设计和运营 HIP-3 市场,Hyperliquid 提供链上撮合引擎,Hyperliquid Strategies 则补上美国用户的入口。 在这张版图里,Hyperliquid 和 OKX 的位置相同,都是 ICE 接入的交易场所,只是一个在链下、一个在链上。Hyperliquid 也由此从被防范的对手,变成了华尔街主动接入的交易基础设施。
3.3 分工格局:持牌机构负责清算,链上负责撮合
在 ICE 之前,已经有持牌机构找上了 Hyperliquid。9 月 16 日,Kraken 母公司 Payward 宣布将通过旗下的 Bitnomial(CFTC 持牌交易所兼清算所)部署 HIP-3 市场,并在后续获得 Hyperliquid 的 HIP-3 准入白名单,成为首个受 CFTC 监管的部署者。不过相比出身加密行业的 Payward ,ICE 则是纽交所的母公司,它入股 Trade[XYZ],再加上此前对 OKX 的布局,才真正标志着华尔街的主流交易所正式下场。
把这几次合作放在一起,分工逻辑很清楚:
| ICE × OKX | ICE × Trade[XYZ] | Payward × HIP-3 | |
| 在哪里撮合 | OKX 的中心化系统 | Hyperliquid 链上 | Hyperliquid 链上 |
| 持牌方负责什么 | 入股、提供原油基准价格 | 入股、运营交易所、清算与合规 | 部署市场、清算与结算 |
| 面向谁 | OKX 的全球用户 | 美国合规用户(经纪商接入) | 美国合规用户(经纪商接入) |
| 进展 | 5 月宣布推出原油永续 | 等待 CFTC 批准 | 等待监管批准 |
可以看到,持牌机构守住的都是自己最有优势的环节。和 OKX 合作时,ICE 握住的是原油基准价格。到了美国市场,ICE 和 Payward 都把清算与合规留在自己手里。清算是传统交易所里监管最重、门槛最高的一环:清算所要管理客户保证金、承担违约风险,需要雄厚的资本、成熟的风控和监管牌照,新进入者很难涉足。ICE 旗下本就运营着多家清算所,Bitnomial 也同时持有交易所和清算所牌照。
撮合则越来越像一项标准化服务,谁的引擎快、流动性好,就用谁的。ICE CEO 在财报电话会上也把这些永续市场定位为期货业务的补充。
对 Hyperliquid 来说,这意味着链上撮合开始被持牌机构当作基础设施采用,之后很可能还有更多机构沿着同样的路径接入。
问题也出在这里。受监管的美国市场必须做 KYC、设准入门槛,HIP-3* 的白名单就是为此设计的。这样的市场即使跑在 Hyperliquid 的撮合引擎上,能进来交易的也只有通过准入的美国客户和做市商,Hyperliquid 现有的大量离岸交易者进不来,深度只能重新积累。也就是说,华尔街带走的是 Hyperliquid 的撮合技术,它最有价值的流动性网络未必能跟着一起过去。
四、订单簿层接入:Elysium
Papertrade 借的是价格,华尔街借的是撮合,Kinetiq 则更进一步:在 Hyperliquid 旁边另建一条链 Elysium,专门用来接入它的订单簿。
4.1 Elysium 项目概况与市场预期
Elysium 由 Hyperliquid 上最大的质押协议 Kinetiq 打造,8 月 24 日在 X 上首次公布,9 月 22 日开放测试网,计划 11 月 9 日上线主网。它基于 Arbitrum 的技术栈搭建,结算到 HyperEVM,用 $HYPE 支付手续费,出块目标约 100 毫秒。
围绕它的讨论大致分成三种声音:
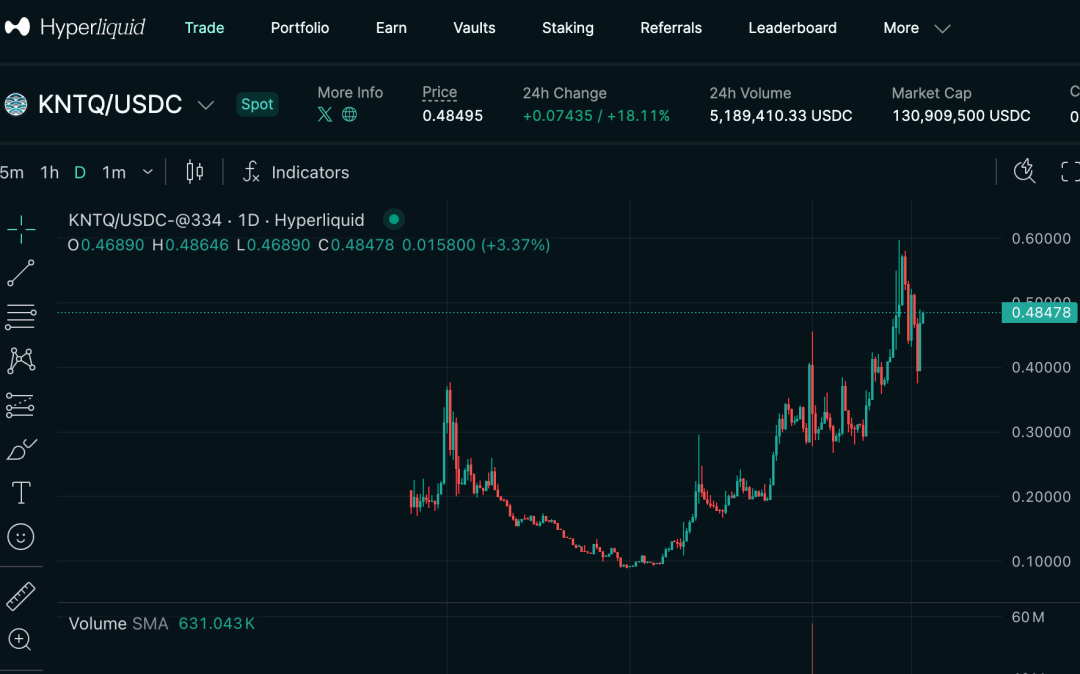
- 看多的人押注 $KNTQ。 Elysium 手续费收入的一半将用于回购并销毁 Kinetiq 的代币 $KNTQ。公布当天 $KNTQ 上涨约三成,10 月 28 日又在两周涨近 48% 后创下 0.4547 美元的历史新高。
注:Elysium 目前没有自己的代币,相关交易主要围绕开发方 Kinetiq 的代币 $KNTQ。主要在 Hyperliquid 现货上交易(除 Kraken、MEXC 外,主流中心化交易所尚未上线),另有一个通过 Chainlink 跨链到 Base 的版本可在 EVM 链上交易。
- 生态视角看重它的试验意义。 有社区观点认为,HyperEVM 一直缺少 Hyperliquid 官方的大力推动,生态略显沉寂;Elysium 是生态内团队自发补位的一次尝试,Kinetiq 有资金也有拓展能力,拉来一批头部应用首日接入,能为 HyperEVM 生态带来一波新的关注。
- 怀疑的人盯着真实数据。 有社区用户统计,测试网上线约三周累计 3000 万笔交易,30 天手续费合计只有约 269 枚 HYPE,按同样活跃度换算,主网每月能用于回购 $KNTQ 的资金约 1.1 万美元,与 KNTQ约3.5亿美元的完全稀释估值相去甚远,更让人怀疑Kinetiq声称的 “Elysium每年为Hyperliquid带来上亿美元收入”。更有趣的是——KNTQ 团队和投资人代币的锁定期将在 11 月 27 日到期,就在主网上线后不久,这又将带来新的一轮抛压。
三种声音指向同一件事:市场现在押注的是预期,而不是收入,这些预期要等主网上线后的真实交易来检验。
4.2 Hyperliquid 现货交易的短板:新币上不了 HyperCore,HyperEVM 跑不快
Elysium 要补的,是 Hyperliquid 长期存在的现货短板。Hyperliquid 的永续合约做到了全球前列,现货交易量却一直落后,问题出在两层:
- 新币只能在 HyperEVM 上起步。 HyperCore 的现货订单簿适合交易成熟资产,新币要上去,得先竞拍上币名额,还要有专业做市商持续挂单。刚发行的代币做不到这些,只能先在发币平台和 AMM 交易池里交易,而这些应用都只能部署在 HyperEVM 上。
- HyperEVM 又被刻意限速。 HyperEVM 和 HyperCore 跑在同一条链上、由同一组验证者处理。为了不让应用的运算挤占交易的计算资源,Hyperliquid 限制了 HyperEVM 的处理能力:小区块约 1 秒一个,应用也只能读到订单簿最优一档的报价。这对借贷、质押够用,却承载不了每秒要多次刷新报价的专业做市池。
结果是,新资产很难在 Hyperliquid 生态里成长起来。Kinetiq 就指出,Solana 上专业做市池承接的现货交易量,远超 Hyperliquid 的现货市场。
4.3 Elysium 的解法:给应用提速,为新资产铺路
第一步,补上速度。 Elysium 主打高速,处理能力目标约为 HyperEVM 的 100 倍,但要看清快在哪里:它比的是 HyperEVM,而不是 HyperCore。Elysium 的出块目标约 0.1 秒,而 HyperCore 下单到确认的中位延迟本就只有约 0.2 秒,交易引擎从来不慢。
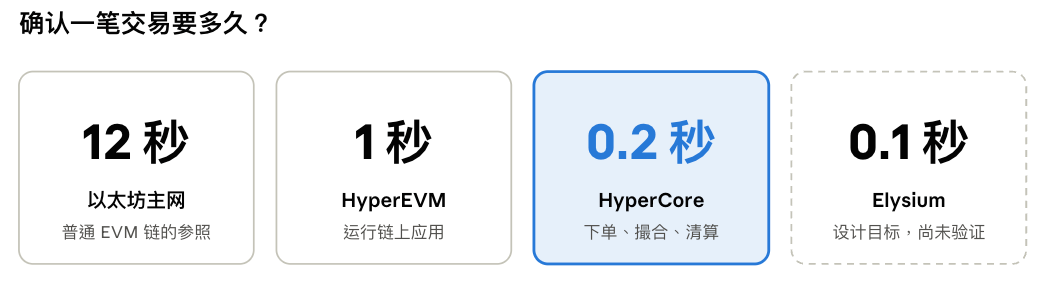
提速并非没有代价。和 HyperEVM 相比,Elysium 能读到更完整的订单簿,但数据的可信度要打折。
| HyperEVM | Elysium | |
| 出块时间 | 小区块约 1 秒,大区块约 1 分钟 | 目标约 100 毫秒 |
| 能读到的订单簿 | 最优一档报价 | 全部深度可读 |
| 订单簿数据由谁保证 | Hyperliquid 共识,与 HyperCore 同步 | Elysium 自建节点提供,由排序器担保 |
| 向 HyperCore 下单 | 支持,经共识同步提交 | 支持,经专用通道转交 |
| 安全模型 | 与 HyperCore 共用验证者 | 初期由单一排序器出块,验证者需经许可 |
也就是说,Elysium 用信任换来了速度和数据:HyperEVM 读到的价格由 Hyperliquid 共识保证;Elysium 读到的整本订单簿来自它自己运行的节点,没有经过链上验证。Hyperliquid 官方也把提升 HyperEVM 吞吐量列为后续方向,Elysium 押注的是官方的升级不会来得那么快。
第二步,打通新资产的回流路径。 有了更快的环境,Elysium 设计了一条新资产从诞生到回流 Hyperliquid 的路线:
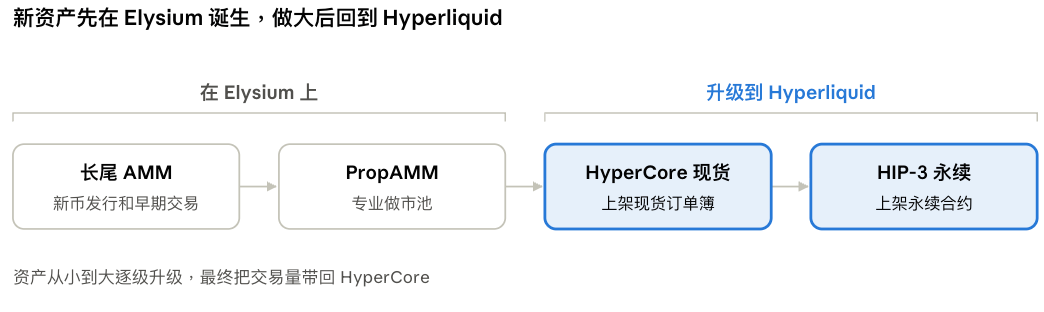
具体来说:
- 新币先在 Elysium 的发币平台和普通 AMM 交易池里发行,承接最早期的交易;
- 交易活跃、形成一定规模后,进入 Elysium 的专业做市池,由做市商提供更深的报价;
- 之后,满足条件的资产升级到 HyperCore 的现货订单簿,最后上架 HIP-3 永续合约。
上述路径下,Elysium 负责孵化,Hyperliquid 负责承接成熟资产,交易量最终回到 HyperCore。如果这条路走得通,Hyperliquid 就实际上多了一条稳定的新资产来源。
这同样是 Kinetiq 自己的出路。它的质押业务已经见顶,TVL 比 2025 年 10 月的高点低了六成以上,所以做 Elysium,让 Kinetiq 从一个质押协议变成一条链的运营方,也为 $KNTQ 找到了新的收入来源。
总的来看,Elysium 对 Hyperliquid 来说是在补现货和新资产的缺口,对 Kinetiq 来说则是在质押之外开辟第二条增长线,两者的利益在这里暂时是一致的。
4.4 Elysium 的本质:把订单簿接入权做成一条链
Elysium 虽然是一条新链,它真正卖的不是区块空间,而是接入 Hyperliquid 订单簿的能力。和 Papertrade 放在一起看就很清楚:
| Papertrade | Elysium | |
| 部署在哪里 | HyperEVM 上的应用 | 结算到 HyperEVM 的独立 L2 |
| 读取 Hyperliquid 的什么 | 最优一档的中间价 | 整本订单簿 |
| 是否向 Hyperliquid 下单 | 否,交易由自己的资金池承接 | 计划支持直接下单 |
| 给 $HYPE 带来什么 | 几乎没有 | gas 需求,以及可能回流的交易量 |
从只借一档报价,到要读整本订单簿、还能直接下单,外部对 Hyperliquid 订单簿的依赖正在加深。不过这一切仍是承诺:性能尚未经过主网验证,流动性能否聚集也要看 Hyperliquid 官方是否接纳,而链上收入的大头归 $KNTQ,并不归 $HYPE —— Elysium 的落地情况还需要继续观察。
五、Hyperliquid 角色转变:由交易所到交易基础设施
综合前三步来看,外部团队接入 Hyperliquid 的方式各不相同,但有一个共同点:它们已不再把 Hyperliquid 仅仅视为一个交易平台。Hyperliquid 的角色正在发生转变,在交易基础设施中逐渐承担起三种功能:
| 角色 | 含义 | 代表案例 |
| 价格来源 | 外部产品直接调用其实时价格,覆盖传统市场休市时段 | Papertrade,周末的美股、原油合约 |
| 撮合服务商 | 持牌机构使用其撮合系统,自行承担清算与合规 | ICE、Hyperliquid Strategies、Payward |
| 上市目的地 | 新资产在外部孵化,成熟后迁移至其订单簿交易 | Elysium、HIP-3 部署者 |
作为价格来源,它在为休市的市场报价。 Papertrade 敢只靠 Hyperliquid 的价格搭起一个交易平台,前提是这个价格足够活跃、可信。这种可信度已经延伸到加密资产之外:周末美股和原油休市时,Hyperliquid 是少数还在报价的地方;SpaceX 等公司上市前,Pre-IPO 合约就已开始交易,事后看与开盘表现相当接近,Trade[XYZ] 还以此向美国 SEC 提交了意见。
作为撮合服务商,它把合规留给了持牌机构。 ICE 的方案里,撮合留在 Hyperliquid,清算和客户准入交给 ICE 和期货经纪商;Hyperliquid Strategies 申请期货经纪商资格,要做的正是把美国客户合规地带进来;官方也在准备带准入门槛的 HIP-3 市场,由独立运营方负责合规。链本身不做合规,由持牌机构在上面一层对接监管,一个离岸的链上交易所因此不用改变自己,也能进入美国市场。
作为上市目的地,它承接在外部成长起来的新资产。 Elysium 设计的新资产路径,终点是 HyperCore 的现货和 HIP-3 永续合约;HIP-3 部署者每 31 小时竞拍一个上架名额,争的也是在 Hyperliquid 订单簿上开市场的机会。外围团队负责搭建入口、孵化资产,成熟之后再迁移到 Hyperliquid 交易。
这三种功能建立在同一个前提之上:Hyperliquid 订单簿的深度与活跃度。外部团队愿意围绕它开展业务,看重的正是这一点;一旦订单簿失去优势,这三种功能也将随之动摇。
这也是 Hyperliquid 与其他交易所自建链的根本区别。 Robinhood、Circle 等公司的链主要承载上链资产,撮合仍在各自系统内完成,外部团队无从调用;Hyperliquid 则将订单簿本身置于链上,使其价格、撮合与流动性都能被外部使用。
——这与 Jeff Yan 的设想一致:他在 10 月的 TOKEN2049 上表示,Hyperliquid 希望成为各类金融产品接入的开放基础设施,而非与前端平台竞争,开发者无需自建撮合和清算系统,即可直接使用其市场与流动性。
六、$HYPE 的价值:生态扩张,谁在受益?
接入 Hyperliquid 的团队越来越多,生态在快速扩张,但扩张带来的收益并不会自动流向 HYPE。要看清这一点,先要弄清 $HYPE 的支撑从何而来,再看新业务和中间层各自分到了什么。
6.1 $HYPE 的价格支撑:手续费、回购与 DAT 财库
$HYPE 不对应任何公司的股权,协议收入也不会直接分给持有者。它的价格支撑建立在 Hyperliquid 的业务之上:平台能赚多少钱,这些收入又如何转化为对 $HYPE 的需求。目前来看,这种支撑主要来自三个方面:
- 手续费收入是根本。 用户在 Hyperliquid 上交易产生的手续费,是它最主要的收入。2025 年 Hyperliquid 全年永续合约交易量约 2.9 万亿美元,截至今年 10 月 28 日的 30 天里,归属于 HYPE 持有者的收入约 6394 万美元,在所有协议中排名第一。10 月起,用户存入的 USDC 所产生的利息也成为新的收入来源,而且与交易量无关。
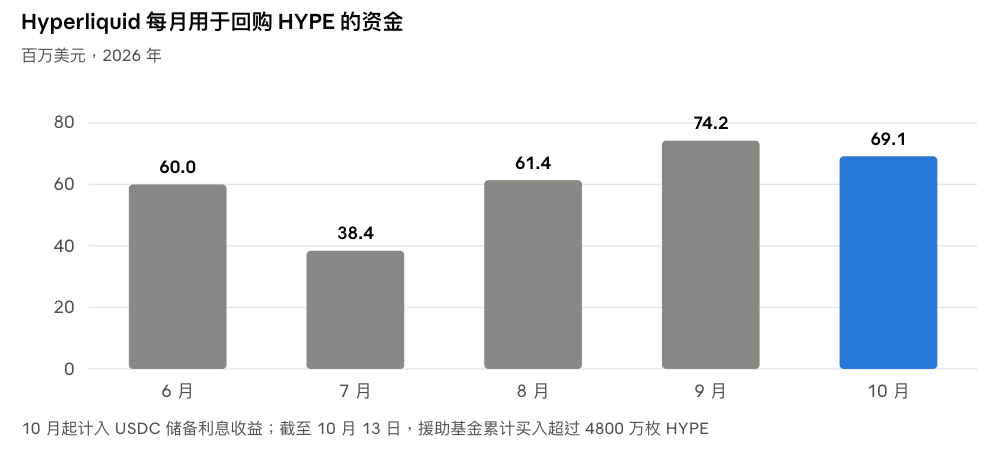
- 回购把收入变成买盘。 Hyperliquid 约 97% 至 99% 的净手续费会进入援助基金,在市场上持续回购 HYPE;而生态内的 USDC 利息 90% 也用于回购。在这个模式下,收入越高,回购越多,交易活跃度由此直接转化为对 $HYPE 的买盘。
需要指出的是:$HYPE 回购的规模相当可观。今年 6 月以来,Hyperliquid 每月投入回购的资金在 3800 万到 7400 万美元之间,援助基金截至 10 月 13 日已累计买入超过 4800 万枚 HYPE,花费约 13.65 亿美元。
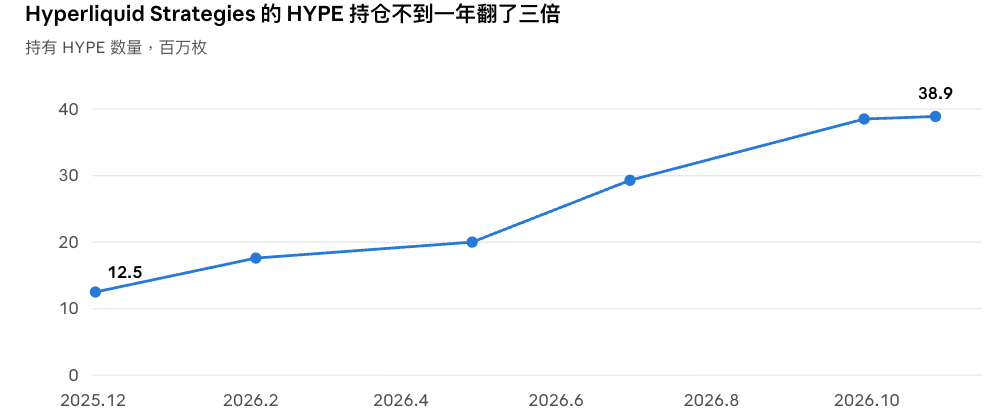
- DAT 财库是协议之外的大买家。 纳斯达克上市公司 Hyperliquid Strategies(NASDAQ: PURR)是专门持有 $HYPE 的数字资产财库公司,通过股票市场融资买入 $HYPE,持仓从 2025 年 12 月上市时的 1250 万枚增至 10 月 28 日的约 3890 万枚,平均成本约 56 美元,全部用于质押。这部分买盘与协议收入无关,取决于它能在股票市场融到多少钱。
6.2 新业务的价值分配:中间层分流与 HyperCore 回流
$HYPE 的回购资金来自 HyperCore 上的手续费,只有在 HyperCore 成交的交易,才会转化为对 $HYPE 的买盘。因此,新业务能为 $HYPE 捕获多少价值,取决于两点:交易在哪里成交,收入又如何分配。
按这个标准看,新业务创造的价值有两个去向,一部分随交易量回到 HyperCore,一部分留在搭建这些业务的中间层,而目前后者占了不小的比重:
| 接入方式 | 交易在哪里成交 | 收入主要归谁 |
| HIP-3 市场 | HyperCore | 与部署者五五分成,且多数市场费率打了一折 |
| Papertrade | 自己的资金池 | $PAPER 质押者 |
| Elysium | Elysium 链上,资产成熟后进入 HyperCore | 一半回购 $KNTQ,其余归开发者和 Kinetiq;$HYPE 只获得 gas 需求 |
| ICE[XYZ] | Hyperliquid 撮合,可能使用独立订单簿 | 尚待批准,分成方式未公布 |
HIP-3 是唯一已经把大量交易带回 HyperCore 的业务,但收入并未同步回来。为了吸引部署者和用户,多数市场处于增长模式,费率大幅下调,剩下的手续费还要与部署者对半分,因此交易量占比远高于手续费占比:
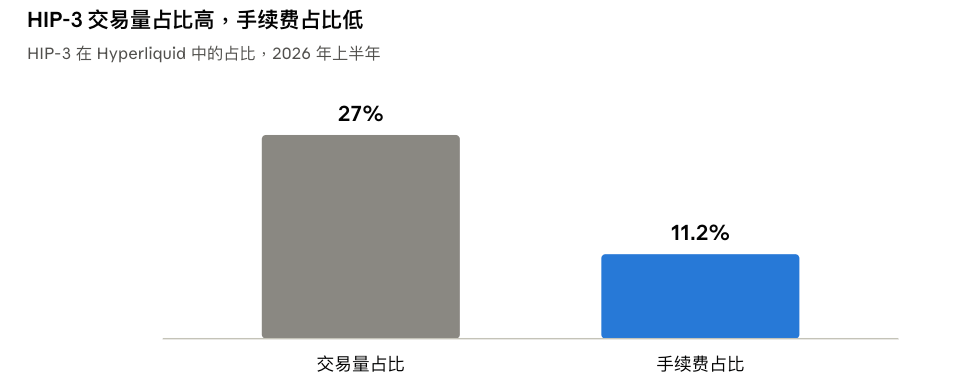
此外,新业务的交易量高度集中在少数团队手中,由此产生的收入也随之集中。Trade[XYZ] 一家就占据了 HIP-3 超 90% 的份额,并拿走其中一半的手续费。这在一定程度上是 Hyperliquid 扩张期的阶段性结果:官方以降费和分成鼓励第三方入场,先把市场做大。
总的来看,Hyperliquid 是在用让利换扩张。新业务短期内对 $HYPE 的贡献有限,最终能带来多少,取决于中间层能把多少交易量带回 HyperCore。
七、结语:订单簿是 Hyperliquid 最核心的资产
Papertrade、ICE 和 Elysium 接入 Hyperliquid 的方式各不相同,要的却是同一样东西:它的订单簿。Papertrade 读取订单簿的价格,ICE 使用订单簿背后的撮合引擎,Elysium 想读到整本订单簿并直接下单。即使是 Elysium 这条 L2,用途也和以太坊上的 L2 不同。以太坊的 L2 用来分担主网的交易,Elysium 用来更快、更完整地接入 Hyperliquid 的订单簿。 大多数公链的价值在于区块空间,Hyperliquid 被外部争抢的则是订单簿。
订单簿能被这样使用,需要满足两个条件:
- 第一,它在链上,外部程序可以直接调用。Robinhood、Circle 的链只承载资产,撮合仍在自家系统里完成,外部无从调用。
- 第二,它足够深、7×24 小时开放,任何人都能参与,所以周末的原油、上市前的 SpaceX,都是先在这里形成价格。华尔街正是因为第二点注意到 Hyperliquid。CFTC 在 5 月放开永续合约后,ICE 从推动监管 Hyperliquid,转为入股在它上面开设市场的 Trade[XYZ]。
但订单簿被外部依赖,并不意味着 Hyperliquid 会自动受益。目前至少有两个问题还没有解决。
首先,它的风险和收益不对称。外部产品读取 Hyperliquid 的价格不需要付费,可一旦大量资金按这个价格结算,操纵价格就有利可图,Papertrade 上线当晚已经出现过这种情况。外部引用的规模越大,Hyperliquid 订单簿面临的操纵压力越大,收入却归外部产品所有。
其次,合规会把流动性切开。ICE 和 Payward 用的是 Hyperliquid 的撮合技术,但合规市场必须设准入门槛,离岸的交易者和做市商进不去。Hyperliquid 最有价值的是统一的流动性,这恰恰是合规市场最难继承的部分。撮合技术可以输出,流动性未必能一起带过去。
这两个问题最终都会体现在 $HYPE 的价值上。$HYPE 的价值来自 HyperCore 的手续费和回购,只有在 HyperCore 成交的交易才算数。眼下 Hyperliquid 对外降费、分成、开放价格读取,用让利换来了更多接入方,相当一部分收入留在了 Trade[XYZ]、Kinetiq 和 PAPER 质押者手里。这是先扩张、后回收的打法,能不能回收,要看这些接入方最终能把多少交易量带回 HyperCore。
所以 Hyperliquid 下一阶段的关键有两点:能否为订单簿的使用定价并收费,能否在合规市场和离岸市场之间保持统一的流动性。 两点都做到,开放出去的订单簿会成为它最难被替代的优势。做不到,它就可能只是为别人提供价格和撮合的底层引擎,生态越热闹,价值流失得越多。

