

原创 | Odaily 星球日报(@OdailyChina)
作者|jk
本月,IRS 刑事调查部门负责人透露,将在 12 月前自愿披露未交税务的新法规, 如果主动补报税务,罚款将会变低 。“比特币耶稣”Roger Ver 因 2014 年弃籍时少报比特币,十年后依然被追溯,已向美国国税局(IRS)缴清税款、罚款和利息共约 4990 万美元。
持有加密资产的美国纳税人该如何看待?本文从 Ver 案说起, 依次讲清 IRS 新规、弃籍税为何能倒查十年,以及链上资产该怎样向 IRS 申报。
Roger Ver 案:一笔 2014 年的比特币税单
Roger Ver 在 2011 年开始买入比特币,并因积极推广而得到“比特币耶稣”的外号。2014 年 3 月, 他在通过投资移民获得圣基茨和尼维斯国籍后放弃美国国籍。 根据司法部公告,他因净资产较高,必须提交弃籍相关的纳税申报,并就全球资产(包括比特币)的资本利得缴税。
2024 年 4 月的起诉书称,Ver 和他控制的两家美国公司在 2014 年 2 月持有约 13.1 万枚比特币,当时每枚约 871 美元。其中 MemoryDealers 和 Agilestar 两家公司持有约 7.3 万枚。检方指控,他向律所和估值机构提供虚假信息,使两家公司及其比特币被大幅低估,并称他个人不持有任何比特币。 起诉书当时估计的税款损失至少为 4800 万美元 ,Ver 之后在西班牙被捕。
Roger Ver,来源:Instagram
Ver 在协议中承认,他于 2016 年 5 月提交弃籍申报时,没有申报全部比特币,也没有就这些币的“推定出售”缴纳资本利得税,造成 16,864,105 美元的税款损失。他还承认这种少报是“故意”的,因此适用 最高民事欺诈罚款(超过 1200 万美元),另加利息。
他已付清款项,之后检方申请撤销起诉。
2026 IRS 新规:如果自愿披露未交税务,罚款可以降
据 Forbes 报道,IRS 刑事调查负责人 Jarod Koopman 在 UCLA Extension 税务争议会议上说,IRS 正在修订自愿披露方案, 计划在 12 月前推出,目标是在纳税人完成所需提交后 120 天内结案。
所谓“结案”,指 IRS 审完材料、核定应补的税款、罚款和利息,并与纳税人确定最终金额。有报道称,纳税人需要带着已备好的全部补报申报表(即补交过去少报或漏报年份的纳税申报)上门。对持有链上资产的人来说,这意味着得把多年来的每一笔买卖翻出来,算清每枚币当初的买入价(税务上称“成本基础”),才能算出该补多少税。这段准备时间并不在 120 天之内。
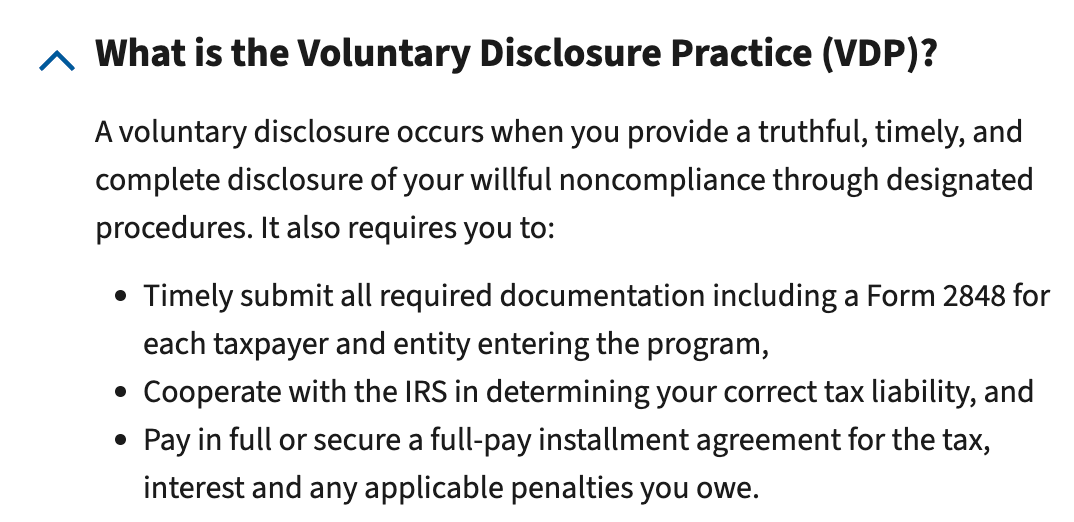
IRS 官网对于目前自愿披露的解释,来源:IRS 官网
至于罚款能降多少, Koopman 只说自愿披露后的新罚款将“大幅低于”现行水平 ,没有给出任何数字,IRS 也未公布罚款率、适用条件或生效日期。可参照的现行规则是:对税负最高的那一年征收 75% 的民事欺诈罚款,通常回溯 6 年,也就是按照过去 6 年税务最高的那年的 75%征收罚款。 IRS 还允许分期付款。
弃籍税:如果与欺诈有关,可以倒查十年
Ver 案能在十年后被追究,是因为他欺骗了美国国税局,这种情形下没有追溯期限制。
美国弃籍税的规定是这样的:符合“弃籍者”条件的人, 把全部全球财产视同在弃籍前一天出售,并就由此产生的资本利得缴税。 触发条件有三类,即净资产超过 200 万美元,近五年平均所得税超过按年门槛(2025 年为 20.6 万美元),或无法证明过去五年的税务合规。弃籍者还必须提交全球资产负债表和合规证明。
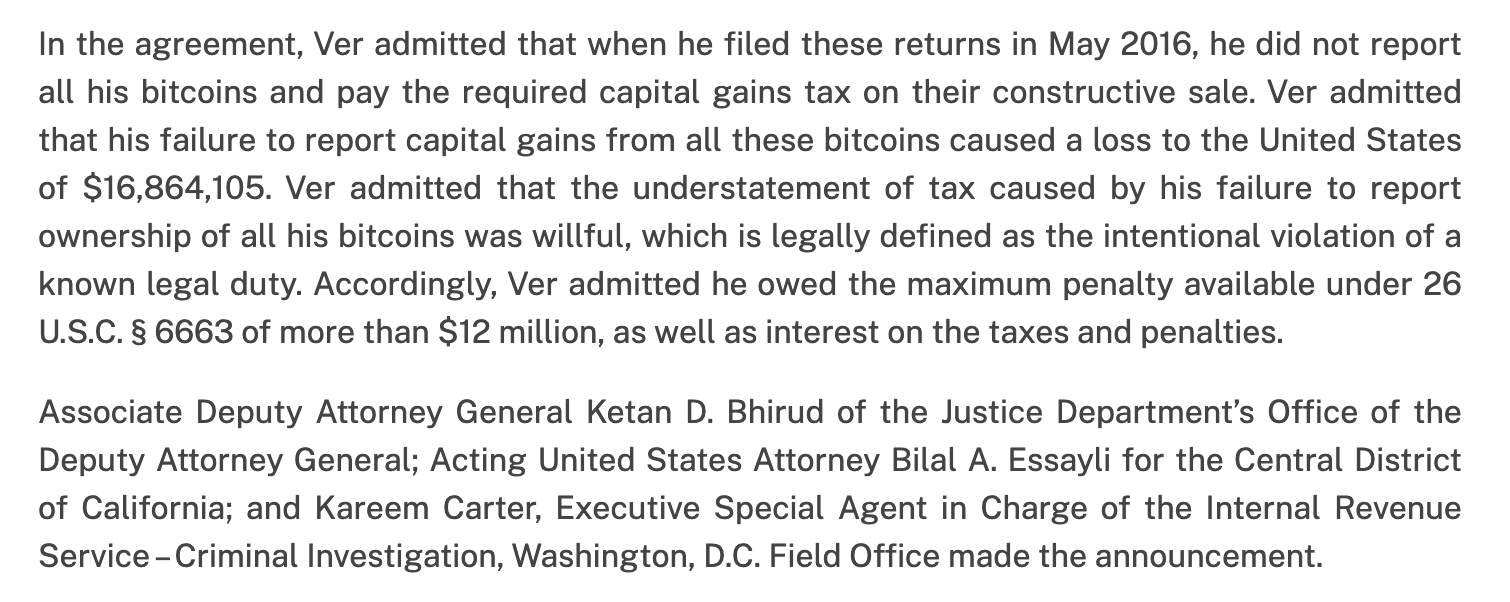
美国司法部公告,来源:官网
IRS 一直把可转换虚拟货币视为财产,比特币因此与其他资产一样适用视同出售,不存在例外。
在追征期方面, IRS 的一般评税期是 3 年,漏报总收入超过 25% 时延长至 6 年。 但若申报是虚假或欺诈的、意图逃税,评税没有时间限制,IRS 需以“清楚且有说服力的证据”证明欺诈意图。Ver 的认罪就落入这一条款。
链上资产怎么向 IRS 申报?
在美国税法下,数字资产被视为财产而非货币,因此每一笔出售、兑换或支付都构成应税处置, 需要在 Form 8949 和 Schedule D 中申报 。美国交易所会对 2024 年 12 月 31 日之后的出售开具 Form 1099-DA,但 2025 年度的表格只列总收入,成本基础要到 2026 年的交易才开始报送。
国会已废除针对 DeFi 的经纪商规则,1099-DA 因此只适用于中心化托管平台;DeFi 兑换、大部分 NFT 交易以及钱包之间的转账都不会出现在表上,但这并不意味着免税,相关处置仍须由纳税人自行申报。 质押、挖矿、空投和 DeFi 收益则按收到时的公允价值计入普通收入,而不是资本利得。
成本基础的记录要求非常细,如果有产生利润的交易的话, 交易哈希、时间戳、交易当时的美元公允价值和各笔份额的成本都应留存 ;自有钱包之间的转账不产生税务,但同样需要留痕,否则在与券商数据核对时, 这些转入的资产可能被视为零成本,也就是说全部都要被征税。 Odaily星球日报 提醒读者,如果有相关的美国税务义务的话,需要按照细则及时报税。