

瑞士數位資產銀行 Sygnum 在 2027 年度展望報告中預測,買入比特幣現貨、放空期貨的基差交易,明年平均報酬將高於美國國庫券,但前提是 CME 比特幣期貨年化基差與平均資金費率,都必須平均高出 3 個月期美債殖利率 2 個百分點以上;該行同時設下認錯條件,連續兩季低於國庫券殖利率即代表判斷失效。
(前情提要:
CryptoQuant:CME 避險基金轉多:比特幣期貨罕見出現淨多頭
)
(背景補充:
日本國債殖利率漲破29年歷史高位:套利交易瓦解、BTC恐重演崩跌?
)
瑞 士數位資產銀行 Sygnum 在最新發布的 2027 年度展望報告 中,把明年定調為套利年(carry year)。該行預測,買入比特幣現貨、同時放空期貨的基差交易,2027 年平均報酬將高於美國國庫券,並為這個判斷設下明確門檻:CME 三個月期比特幣期貨的年化基差、以及以未平倉量加權的平均資金費率,兩者都必須平均高於 3 個月期美國國庫券殖利率 2 個百分點以上,才算透過檢驗。
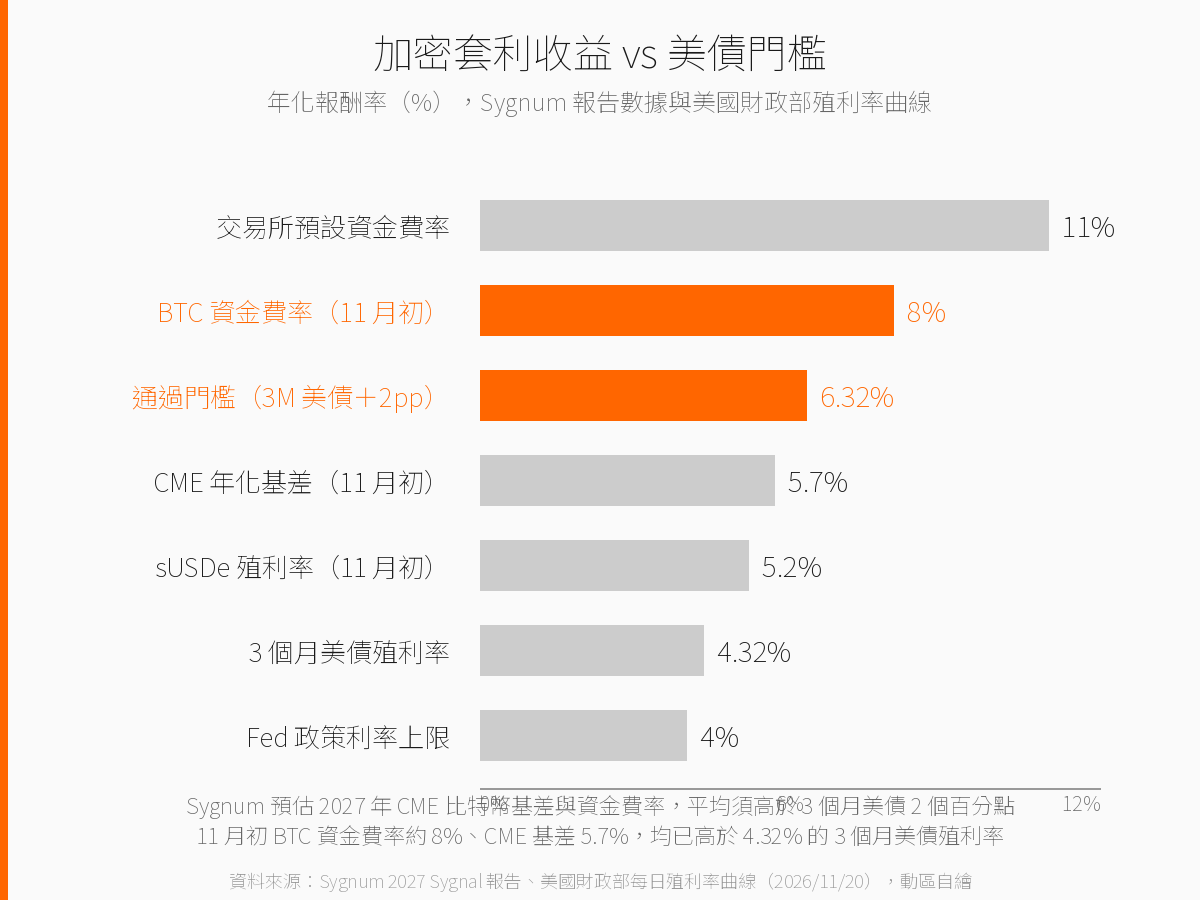
這筆交易在今年並不好做。報告指出,2026 年比特幣 30 天平均資金費率曾連續 67 天處於負值,直到 5 月才結束;CME 比特幣期貨的年化基差在 8 月一度降到約 3%,甚至低於當時 2 年期美債的 3.8% 殖利率,長期在 CME 放空期貨、賺取基差的避險基金因此罕見地轉為淨多頭部位。到了 10 月底、11 月初,情況開始回神:比特幣資金費率回升到年化約 8%,CME 年化基差回到 5.7%,去中心化穩定幣協議 Ethena 的 sUSDe 殖利率約 5.2%,交易所預設的資金費率水準則在 11% 上下。
利率愈高,門檻也愈高
Sygnum 的樂觀預測建立在一個看似矛盾的前提上:美國利率仍在相對高檔。報告指出,聯準會在 9 月 16 日將聯邦資金利率目標區間調升至 3.75% 至 4%,而聯邦資金期貨隱含到 2027 年底至少還會再升息 1 碼。利率愈高,套利交易要打敗國庫券的門檻就跟著墊高。以 美國財政部 11 月 20 日公布的每日殖利率曲線 計算,3 個月期國庫券殖利率為 4.32%,加計 2 個百分點後,Sygnum 設定的透過門檻約落在 6.3% 附近,而 11 月初的資金費率與 CME 基差正好站在門檻的上下緣。
該行認為,隨著數位資產採用擴大、槓桿需求回籠,資金費率與期貨基差在 2027 年多數時間可望維持正值。報告原文寫道,比特幣正從政策議題走向投資組合、代幣化讓區塊鏈基礎設施以兩種速度推進、AI 需求飛輪也還在轉,因此預期槓桿需求會讓比特幣資金費率在 2027 年維持偏正。相對地,該行也把認錯條件寫清楚:只要平均基差或平均資金費率低於國庫券殖利率,連續兩個季度就代表這個判斷失效。
不只看套利:八個 Sygnal 的其他判斷
套利只是這份報告八個 Sygnal 之一。Sygnum 認為 2027 年的報酬會來自選股而非市場整體水位,資金將集中在有實際用途、能回饋價值的代幣;報告以 Hyperliquid 為例,指出其在截至 2026 年第三季的一年內創造約 4.86 億美元協議收入,並把 99% 手續費用於回購。
另外幾個判斷也值得一併看:比特幣將從戰術部位走進戰略儲備,與黃金爭奪抗貶值資金,若把黃金市值的 1% 重新配置到比特幣,可推升其市值至少 17%;穩定幣會先搶代理銀行與交易銀行的生意,Visa 的穩定幣結算規模預估從 200 億美元成長到 600 億美元;代幣化國庫券與貨幣市場基金規模將從約 150 億美元增至 400 億美元以上;預測市場則被定位成總體預期的訊號來源。
至於 AI 資金輪動,報告估算若那斯達克市值的 0.75%、約 3,600 億美元轉進加密市場,整體市值可望增加逾 60%,比特幣有機會挑戰 12.8 萬美元。截至 10 月底,穩定幣供給約 2,980 億美元,代幣化實體資產規模超過 390 億美元。
?相關報導?
比特幣資金費率「變負值」是進場時機?K33分析師:市場高機率現已觸底
瑞士加密銀行 Sygnum 聯手 Ledn:完成 5000 萬美元比特幣抵押貸款,利息 8~12% 吸引機構
分析師:比特幣資金費率跌至 -0.005% 創 2023 年來最負值,空軍恐成大漲燃料
瑞士加密銀行Sygnum合作Debifi:推出比特幣貸款平台MultiSYG,主打讓使用者保留資產控制權
貝萊德(BlackRock)持有多少比特幣?IBIT 完整持倉解析