

原创 | Odaily 星球日报(@OdailyChina)
作者|jk
过去一年,比特币持续下跌,加密财库公司的故事也不再是一路买入。Strategy 最近两周每周只买 250 至 267 枚,Metaplanet 把新募的资金用来还贷和回购股票。就在这样的背景下,Strive(NASDAQ:ASST)在两周内买入 7,356 枚比特币。
Strive 总部位于美国达拉斯,由 Vivek Ramaswamy 联合创办,现任董事长兼 CEO 为 Matt Cole。公司在 2025 年 9 月通过与 Asset Entities 合并上市,随后收购了 Semler Scientific,并自称是首家上市的资产管理型比特币财库公司,以“每股比特币数量”的增长作为资本配置的基准。它的融资方式也与同行不同,不靠债务,而是发行永续优先股,先有浮动利率、按营业日派息的 SATA,现在又添了固定利率的 SATS。
随着近期的增持,Strive 持仓增至 36,818 枚,超过 MARA Holdings,升至上市公司持仓榜第四,距第二位的 Metaplanet(44,000 枚)差 7,182 枚。10 月 15 日,公司以每股 90 美元定价发行 700 万股 15% 固定股息优先股 SATS,募资约 6.3 亿美元,10 月 20 日交割。CEO Matt Cole 称,目标是年底前成为第二大公开持有人,但新募资金是否全部用于买币,公司并未作出承诺。
年底超过 Metaplanet, 平均每周需买入约 700 枚 BTC
根据 Strive 向 SEC 提交的 8-K, 过去三周,Strive 的周度买入量逐周放大:9 月 28 日至 10 月 2 日买入 2,000 枚,随后一周 3,311 枚,最近一周 4,045 枚。最近一周的买入分两笔:10 月 12–13 日买入 2,822 枚(约 2.35 亿美元),10 月 14–16 日买入 1,223 枚,均价约 81,734 美元,两笔合计均价约 82,803 美元。
分周来看,9 月 28 日至 10 月 2 日一周,Strive 的买入均价约 84,422 美元,买后持仓 29,462 枚;10 月 5–9 日一周,均价约 84,500 美元,持仓增至 32,773 枚;10 月 12–16 日一周,均价约 82,803 美元,持仓增至 36,818 枚。三周的买入资金来源各不相同:第一周主要来自 SATA 发行,第二周来自 SATA 的 ATM 增发,第三周则来自认股权证行权。
据 BitcoinTreasuries 统计, Strive 目前排名第四,比第五的 MARA 多 1,241 枚,距第二的 Metaplanet 还差约 7,182 枚。
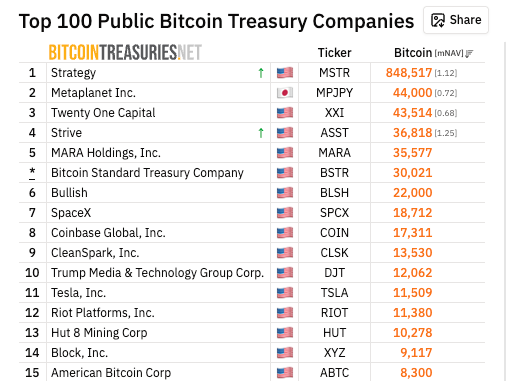
目前持仓排行榜,来源:Bitcoin Treasuries
从持仓榜来看,Strategy 以 848,517 枚居首;Metaplanet 持有 44,000 枚,Twenty One Capital 持有 43,514 枚,分列第二、第三;Strive 的 36,818 枚排第四;第五位的 MARA Holdings 持有 35,577 枚。而在 2025 年底,Strive 的持仓还只有约 7,500 枚。
根据 The Block 测算,Strive 若想在年底前超过 Metaplanet, 平均每周需买入约 700 枚。
而排在第二的 Metaplanet 眼下并不买币。10 月 13 日,该公司宣布发行 520 亿日元零息可转债,所募资金用于偿还约 236 亿日元的比特币抵押贷款,并拿出约 283 亿日元回购股票,不用于增持比特币。截至 9 月底,其借款占比特币净资产价值的 17.7%,已超过公司自设的 10% 上限。此外,该公司第三季度先卖出 1 万枚、再买回 1.1 万枚,净增 1,000 枚,借此超过 Twenty One 升至第二。
融资靠 SATS:15% 固定股息,有效收益率约 16.7%
10 月 13 日,Strive 启动 SATS 发行,原计划发行 500 万股;10 月 15 日晚,公司将规模上调至 700 万股,并定价为每股 90 美元,募资总额约 6.3 亿美元,由 Barclays 和 Cantor 牵头承销。发行于 10 月 20 日完成交割,SATS 已在纳斯达克挂牌。
SATS 按 100 美元面值计算,年化累积股息率为 15%,按日计提,首次派息日为 11 月 9 日。以 90 美元的发行价计算,实际收益率约为 16.7%;按 7 亿美元的总面值计算,每年需支付股息约 1.05 亿美元。
Strive 的纳斯达克时刻
交割时,公司按每股 22.50 美元(相当于 18 个月的股息)向股息储备注资,合计约 1.575 亿美元(按 700 万股折算)。
清偿顺位上,SATS 次于 Strive 此前发行的浮动利率优先股 SATA,优先于普通股。Cole 强调,与 SATA 不同,SATS 没有目标交易区间。发行完成后,Strive 的资本结构约为 28 亿美元普通股、14 亿美元 SATA 和 7 亿美元 SATS,没有债务。
本文按最保守口径估算(非公司披露数据): 6.3 亿美元扣除约 1.575 亿美元储备金后,剩余约 4.7 亿美元,以比特币约 8.3 万美元的价格计算,最多可买入约 5,700 枚。即便全部用于买币,持仓也只能增至约 42,500 枚,仍低于 Metaplanet 的 44,000 枚,还需要 SATA 的销售收入和其他资金来补足。
SATS 的推出与认股权证到期直接相关。Strive 此前有一批行权价 27 美元、对应 15,255,900 股的传统认股权证,最后一批已于 10 月 13 日到期作废。10 月 12 日和 13 日的集中行权为公司带来约 3.69 亿美元,并新增约 1,370 万股 A 类普通股。Cole 表示,认股权证出清之后,正是推出第二只优先股的合适时机。
至于募得的资金,公司列出的用途包括买入比特币及相关产品、购置创收资产,以及回购普通股或 SATA,但并未说明多少用于买币,也没有给出时间表。公司在 8-K 中另有一句目标:只要比特币低于 10 万美元,管理层就力求把放大比率维持在 60% 以上。
与 Strategy 相比:买入量约为后者的 13–15 倍
近两周,Strive 的周度买入量远超 Strategy。10 月 5–11 日,Strive 买入 3,311 枚,Strategy 买入 250 枚,前者约为后者的 13 倍。10 月 12–18 日,Strategy 的 8-K 显示其买入 267 枚,均价约 82,900 美元,持仓 848,517 枚(ChainCatcher 转述 8-K),而 Strive 同期买入 4,045 枚, 约为其 15 倍。 需要说明的是,这里比较的是两周的买入量,而非持仓规模: Strategy 的持仓仍是 Strive 的 20 多倍。
Strategy 的重心已转向资本结构管理。其 10 月 19 日的 8-K 显示,董事会将优先股回购授权额度从 20 亿美元上调至 30 亿美元,截至 10 月 18 日尚余 11.6 亿美元;10 月 5–11 日当周,它回购了 1.924 亿美元的 STRC。今年夏天,Strategy 还曾出售比特币,用于回购 STRC 和支付优先股股息(见其 7 月 6 日和 8 月 10 日的 8-K)。
Strive 走的是另一条路:以优先股融资买币,同时不举债。其杠杆来自 SATA 和 SATS 两层永续优先股,而非可转债。Strive 曾以约 13 亿美元的全股票交易收购 Semler Scientific,交易已于 2026 年 1 月完成,这是首例上市比特币财库公司收购同类公司。Strive 由 Vivek Ramaswamy 联合创办,在 2025 年 9 月上市并宣布并购之前,仅持有约 70 枚比特币;据公司披露,今年以来其 BTC 收益率已达 63.2%。
风险与争议:硬性现金义务与浮亏
首先是现金压力。优先股可以理解为介于股票和债券之间的融资工具:公司承诺按约定比例定期给投资者发股息,而且要先付优先股股息,才轮得到普通股。SATS 的股息率固定为 15%,并且不可转换,也就是投资者不能把它换成普通股、分享股价上涨, 所以这笔钱本质上更像高息借款,无论比特币涨跌,公司每年都得拿出约 1.05 亿美元现金。
公司已发行的另一只优先股 SATA 约有 1,350 万股(10 月初披露),按每股 100 美元的面值算约 13.5 亿美元;它的股息率不固定,由公司调整,9 月时约为 13%。两只优先股合计,每年的股息支出约 2.8 亿美元(本文估算)。公司事先留出了相当于 18 个月股息的现金作为备用金,短期内不愁没钱付,但备用金用完之后,仍要靠新融资或经营收益来覆盖。
其次是浮亏。浮亏指账面上的亏损:只要比特币没卖出,亏损就没有真正兑现,但按现价算,手里的比特币值的钱已经比当初花的少。比特币较去年 10 月约 12 万美元的高点已大幅回落, Strive 持仓的市值低于买入成本,主要是此前在高位买入的部分拖累了整体。 公司近期的买入价在 8.1–8.5 万美元之间,而比特币现价约为 8.2–8.4 万美元,也就是说,最近这几周买入的部分基本持平。
再者是优先股的索偿顺位。索偿顺位指公司出问题时先还谁的钱:优先股股东排在普通股股东之前, 所以优先股发得越多,买公司股票的普通股股东排队越靠后,分到的也越少。 公司最看重的指标是“每股比特币数量”,即平均每股对应多少比特币,但公司自己也提示,这个数字并未反映优先股带来的更高顺位债权,因为这些比特币里有一部分要先满足优先股股东。9 月 30 日,SATA 的面值约占比特币价值的 55.3%,也就是每 100 美元比特币,约有 55 美元要先对应优先股,这一比例尚未计入 SATS。另外,公司在 10 月初披露了一项最多 5 亿美元的 SATA 回购额度,意思是公司可以花钱把自己发行的优先股买回来,少付股息;但这笔额度比当时披露的现金多出约 2.1 亿美元,是否动用也尚不明确,而且回购花的钱,就不能再用来买币。
最后是做空压力。做空是向券商借来股票先卖掉,等股价跌了再买回来归还,赚取差价,也就是押注股价下跌。9 月数据显示,约 23.1% 的流通股被卖空,相当于每四五股里就有一股被人押注下跌。 Cole 称,ASST 被做空的程度超过标普 500 中的任何一家公司,并把 10 月的行情形容为空头与认股权证持有人之间的较量。 认股权证是一种以固定价格(这里是 27 美元)买入公司股票的权利,持有人希望股价站上这个价格,空头押注的方向则相反。
华尔街方面,跟踪该股的 5 家券商均给予买入评级。
接下来值得关注的是 10 月 26 日晚公布的 8-K,这将是 SATS 于 10 月 20 日交割后的首份买入披露,可以看出新募资金有多少真正流入比特币。再者,11 月 9 日,SATS 将首次派息,这是检验固定股息能否按时兑付的重要节点。此外,5 亿美元的 SATA 回购额度会不会动用,也将影响公司可用于买币的现金。