作者: Josh Riezman,GSR 首席法务与战略官;Slater Santer,GSR 研究分析师
编译:佳欢,ChainCatcher
低初始流通比例、高 FDV 代币的表现,已经在数百个案例中反复出现。某个代币可能以较高的完全稀释估值(FDV)上市,但只有少量供应量进入流通。价格或许会短暂上涨,但从整体样本来看,最终都会逐步下跌。
但我们希望进一步理解这一过程的运行机制,既是为了服务客户,也是为了更好地理解自身所处的市场:初始流通比例是否决定代币上市后的平均回报?它与 FDV 是否存在关联?这种发行模式又应该如何改进?
在 GSR 研究团队和咨询团队的合作下,我们梳理了自 2013 年以来主要交易所的所有代币上市记录,构建了业内首个此类数据集,覆盖超过 2300 次代币发行。
研究结果并不乐观。由于我们追踪了所有代币发行,数据中也包括已经失去活跃交易或被下架的代币,因此这些数字没有因幸存者偏差而被高估。按中位数计算,代币在交易所上市后 3 天内就会跌破发行价,90 天内跌幅达到 50%。
显然,近年来的代币发行让买家失望了。为什么这种发行结构几乎注定会产生这样的结果?更好的代币发行应该是什么样?
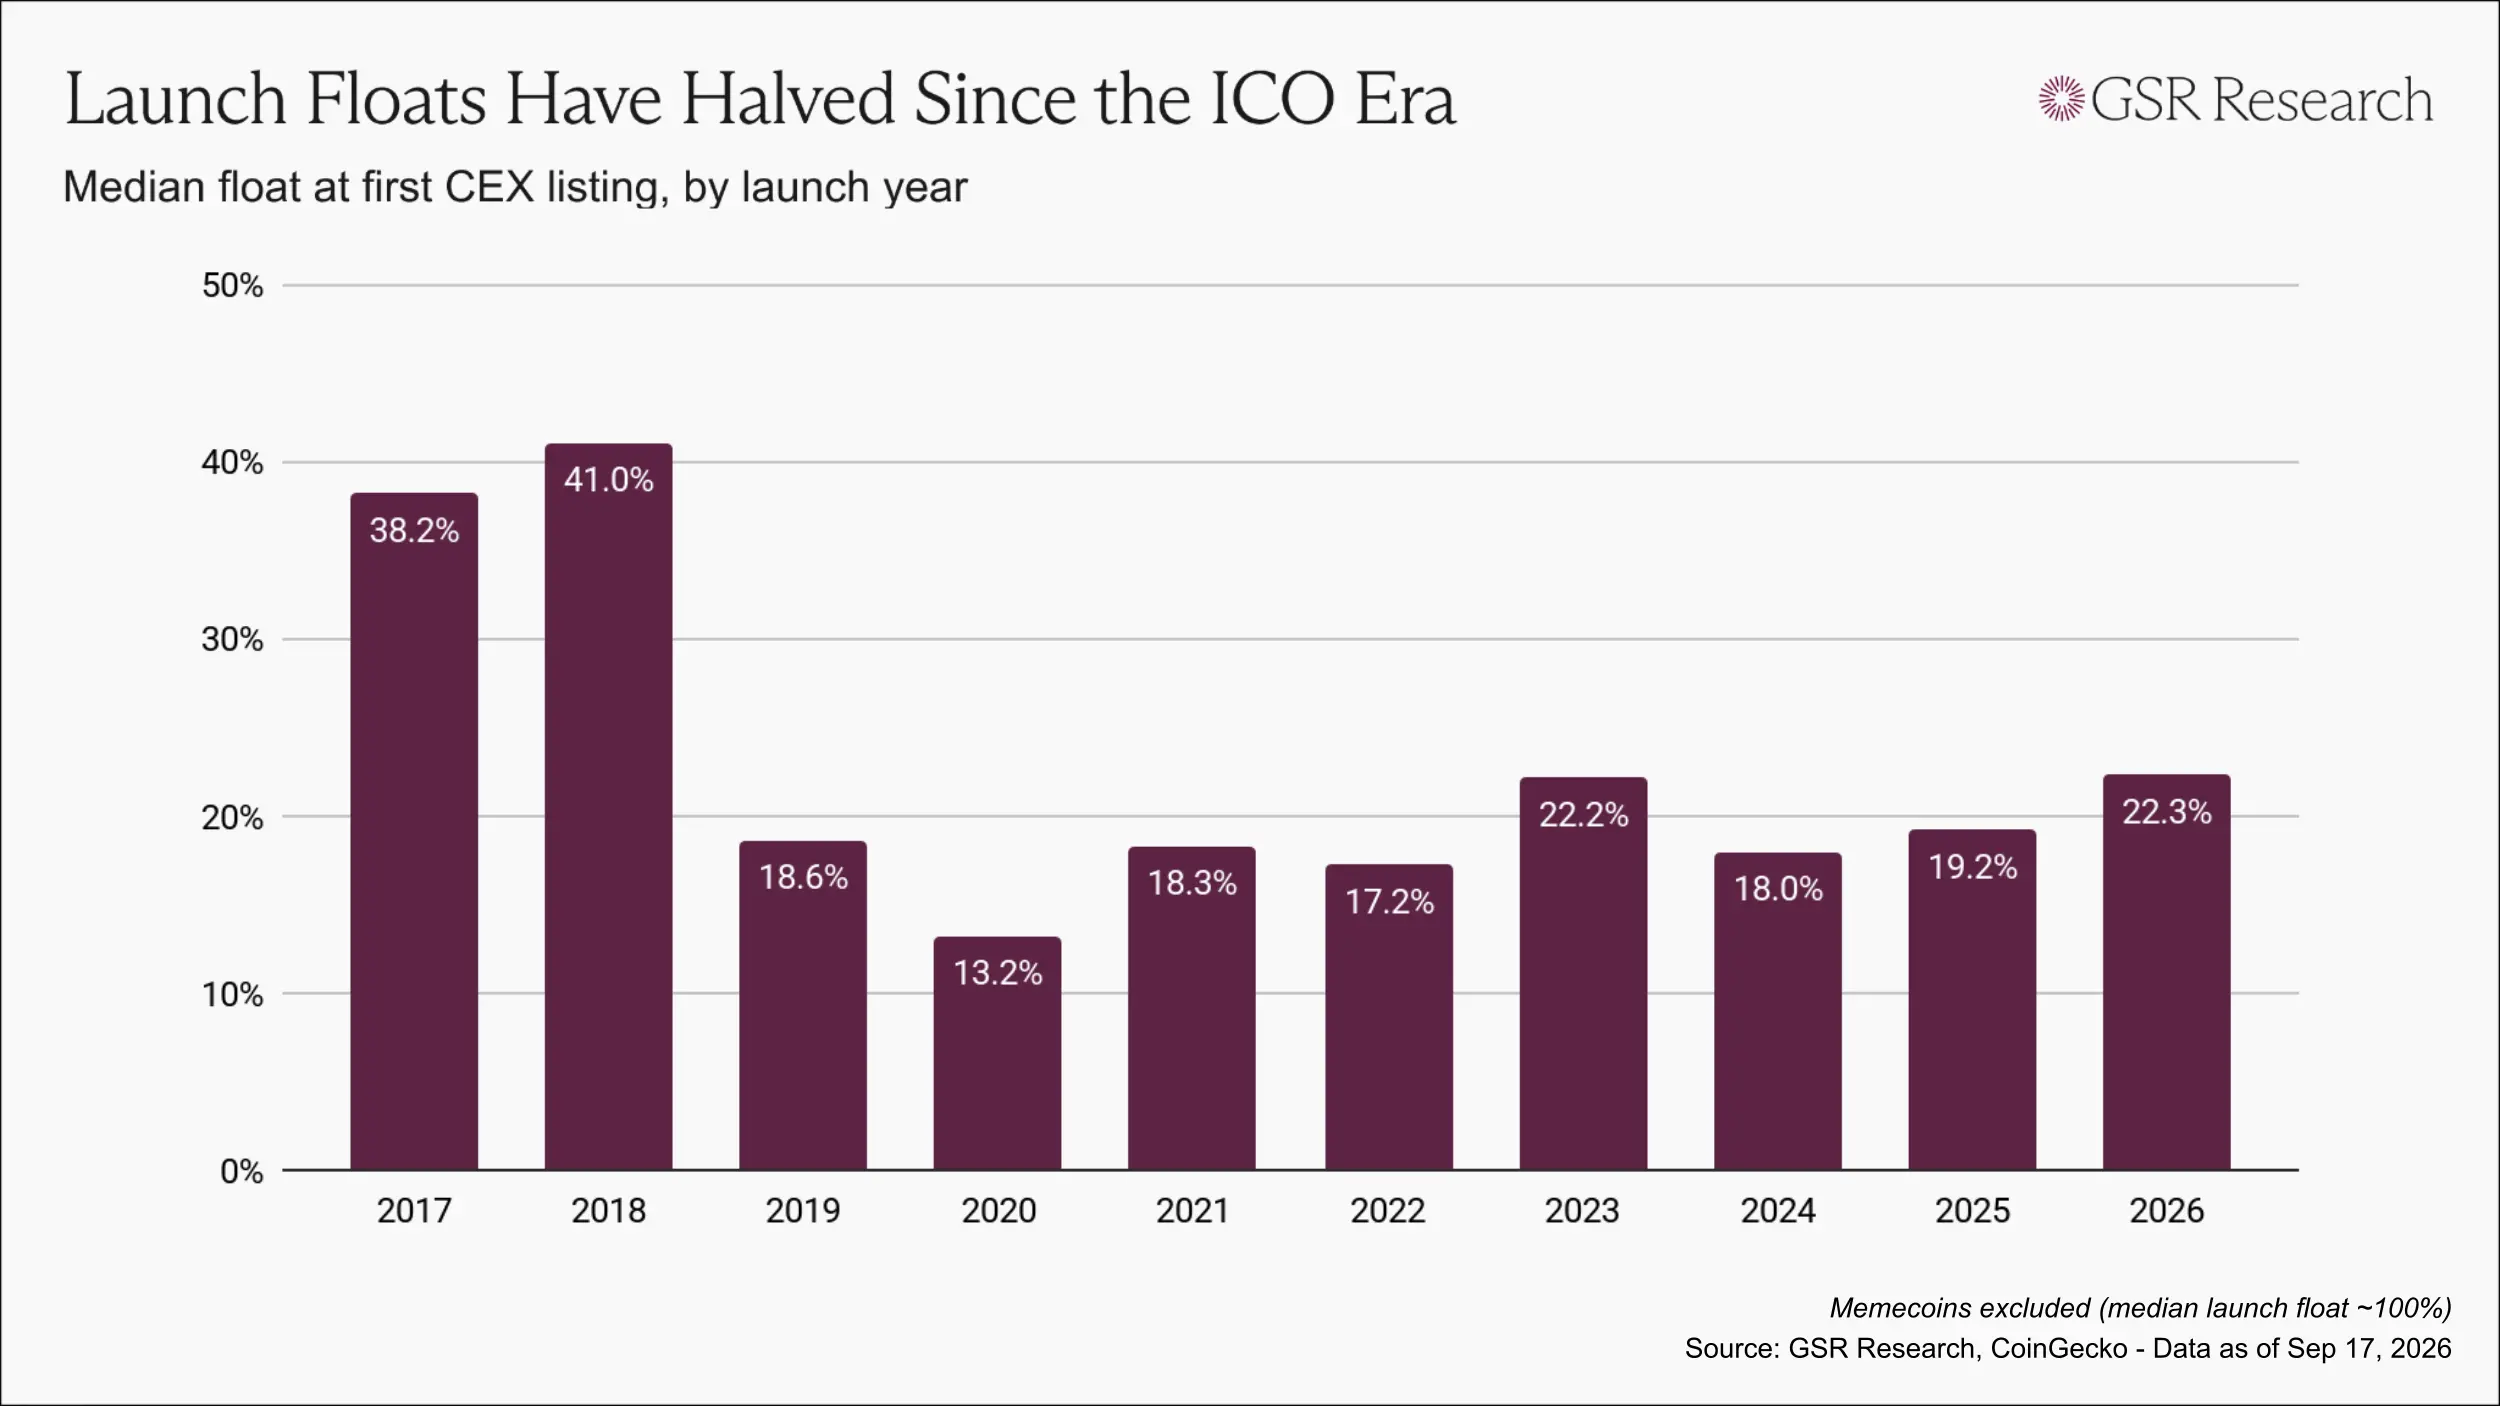
早期代币发行时代存在诸多问题,但至少能让代币更早进入公众手中。2017 年和 2018 年,代币首次上市时的初始流通比例中位数为 38% 至 41%。
随着监管执法趋严,融资逐渐转向私募,代币发行模式也发生了逆转:估值由风险投资轮次设定,积分和空投计划取代了公开发售。到 2020 年,代币上市时的初始流通比例中位数已经降至约 13%。
此后,初始流通比例有所恢复,但多数年份仍处于十几个百分点至 20% 出头的水平。
然而,单独观察初始流通比例会低估问题,因为流通比例必须结合估值来判断。一个 FDV 低于 5000 万美元的代币释放 5% 供应量,和一个 FDV 达到 10 亿美元的代币释放 5% 供应量,产生的影响完全不同。
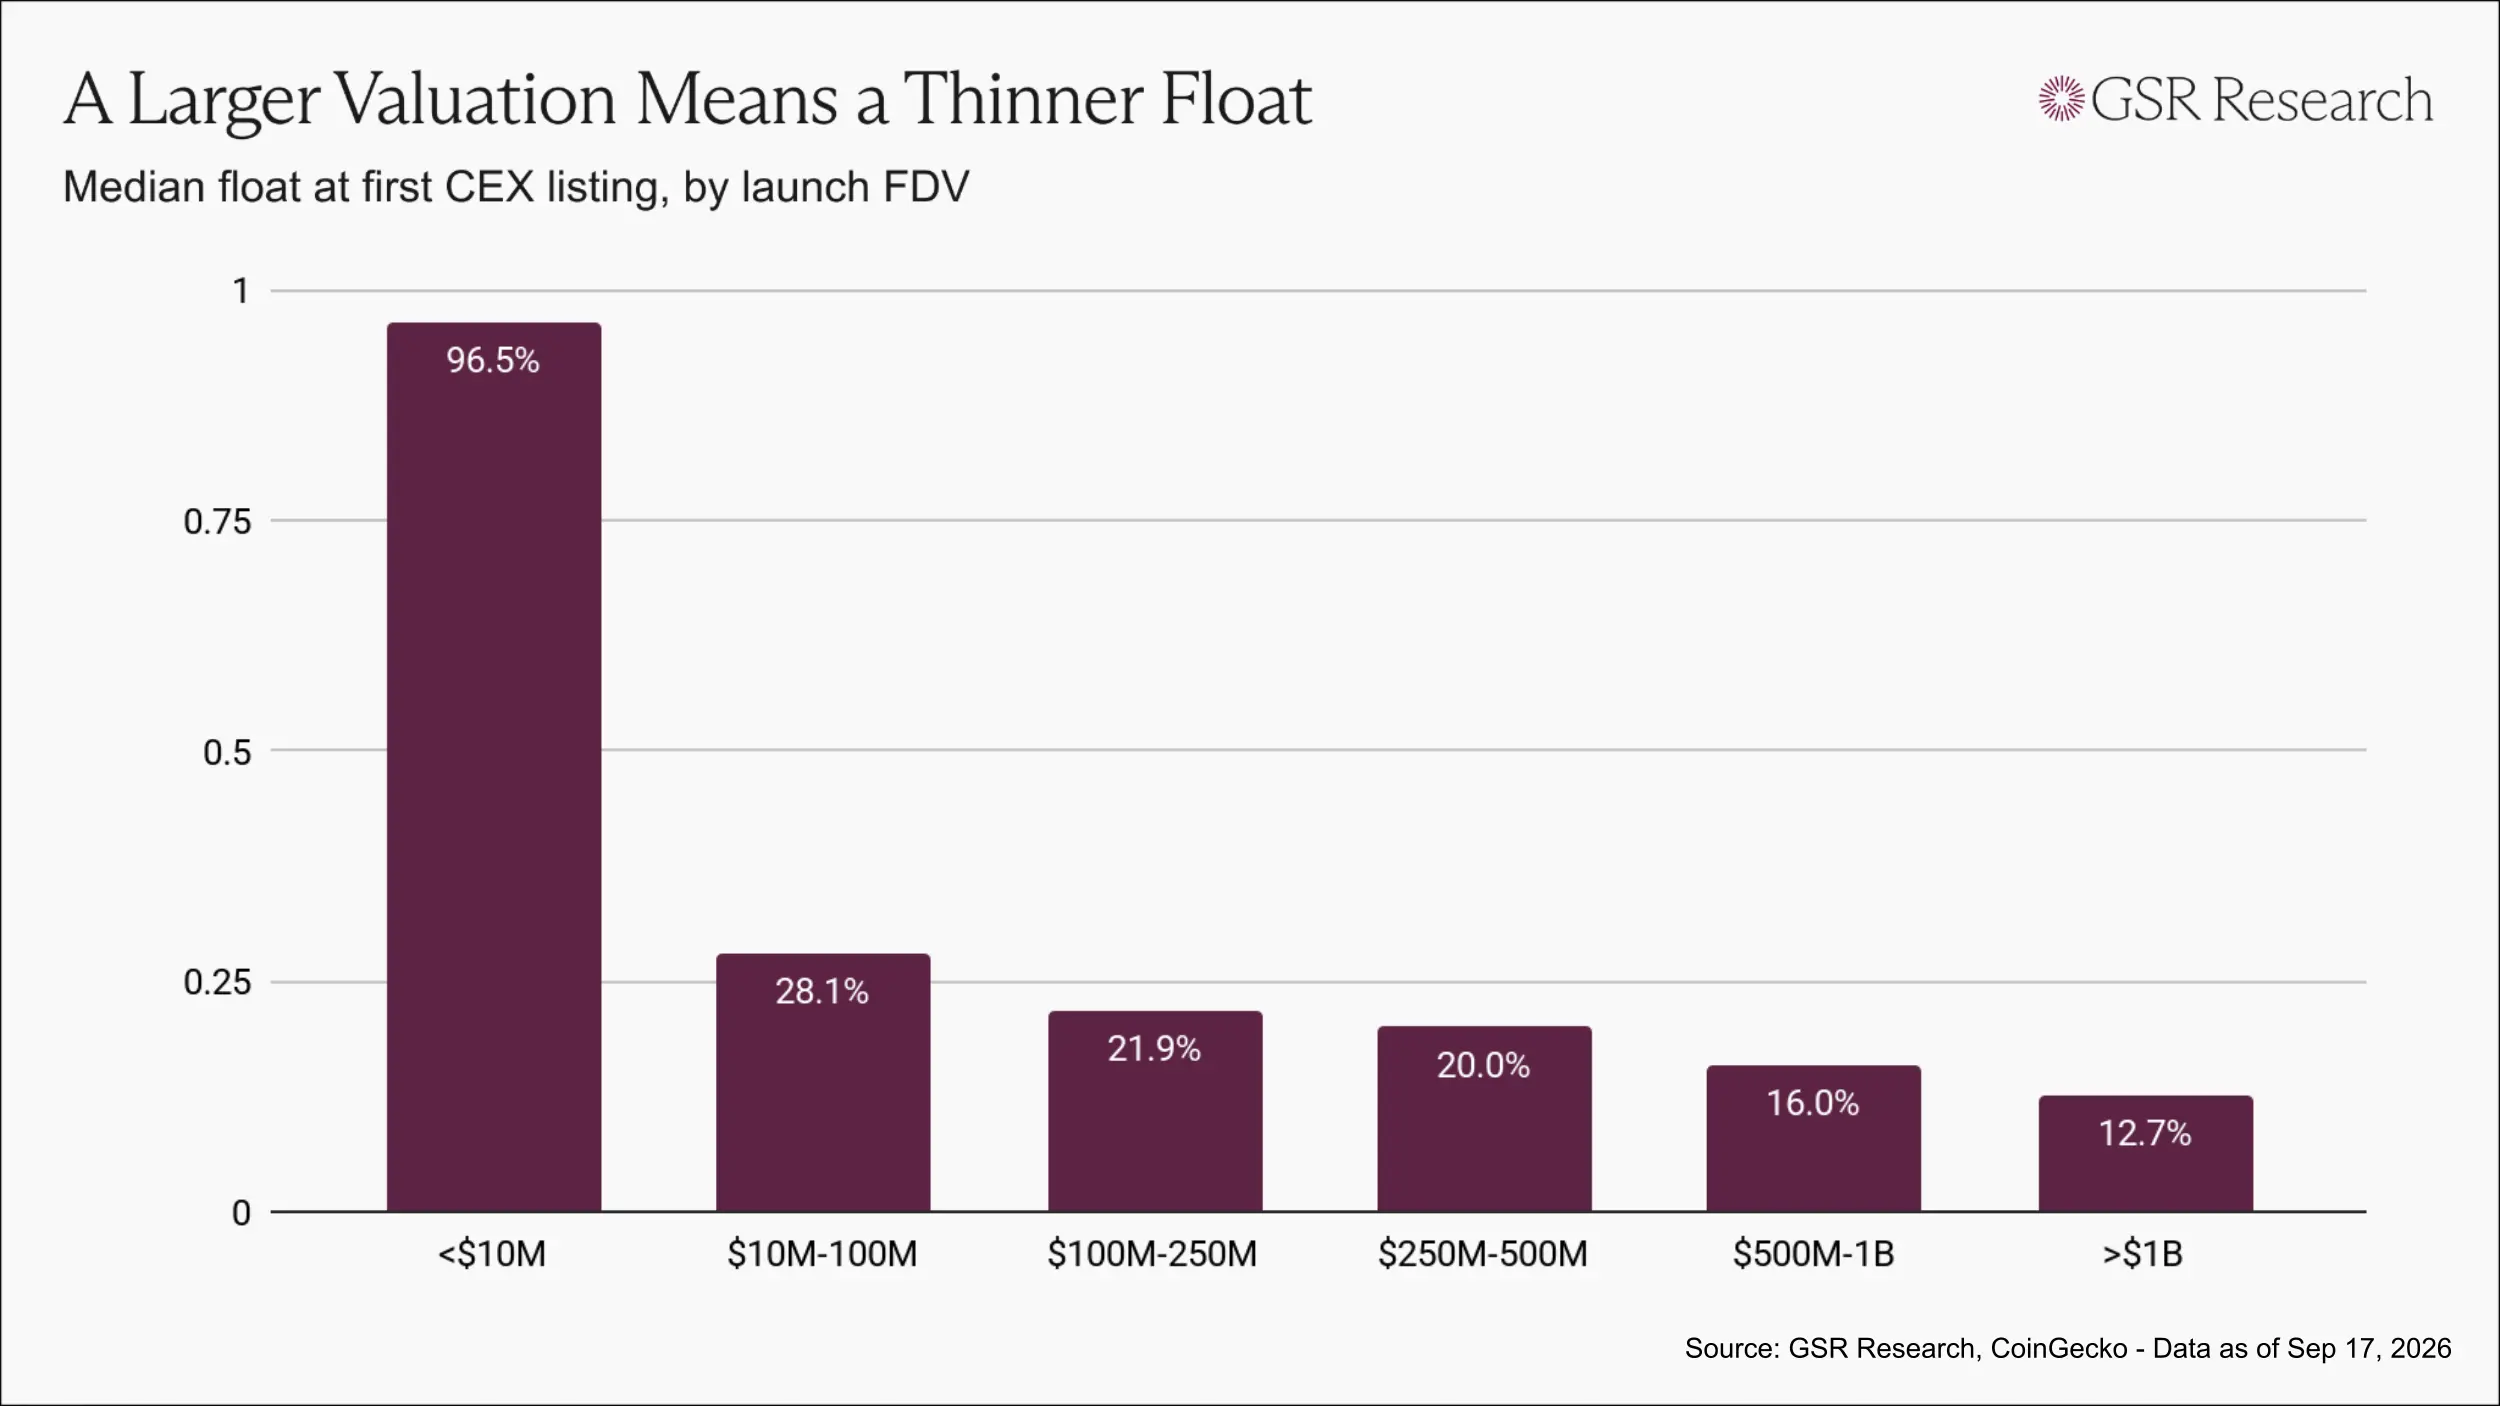
上市 FDV 越高,上市时初始流通比例中位数就越低:上市 FDV 低于 1000 万美元的代币,初始流通比例中位数为 97%;在 1000 万美元至 1 亿美元之间的代币为 28%;在 5 亿美元至 10 亿美元之间的代币为 16%;超过 10 亿美元的代币则为 13%。
显然,这并非巧合,而是行业逐渐形成的发行模式:估值越高,流通盘越薄。
当只有少量供应量进入交易时,即使需求规模有限,也可能推高整个代币的估值。
发行相关方都能在第一天从中受益。风险投资者的持仓会按照上市价格重新估值,团队持有的代币也以同样价格计算,交易平台则可以上线一个醒目的高估值资产。唯一会因代币价格更低而获得更好买入机会的,是买家。
随后,解锁日程开始发挥作用。此前未进入初始流通盘的代币,会按照公开的时间表逐步进入市场,并按照此前由少量流通盘发现出的价格卖出。
这一结果并不需要任何人的恶意。发行结构本身,就足以让各方激励最终产生相同的结果。
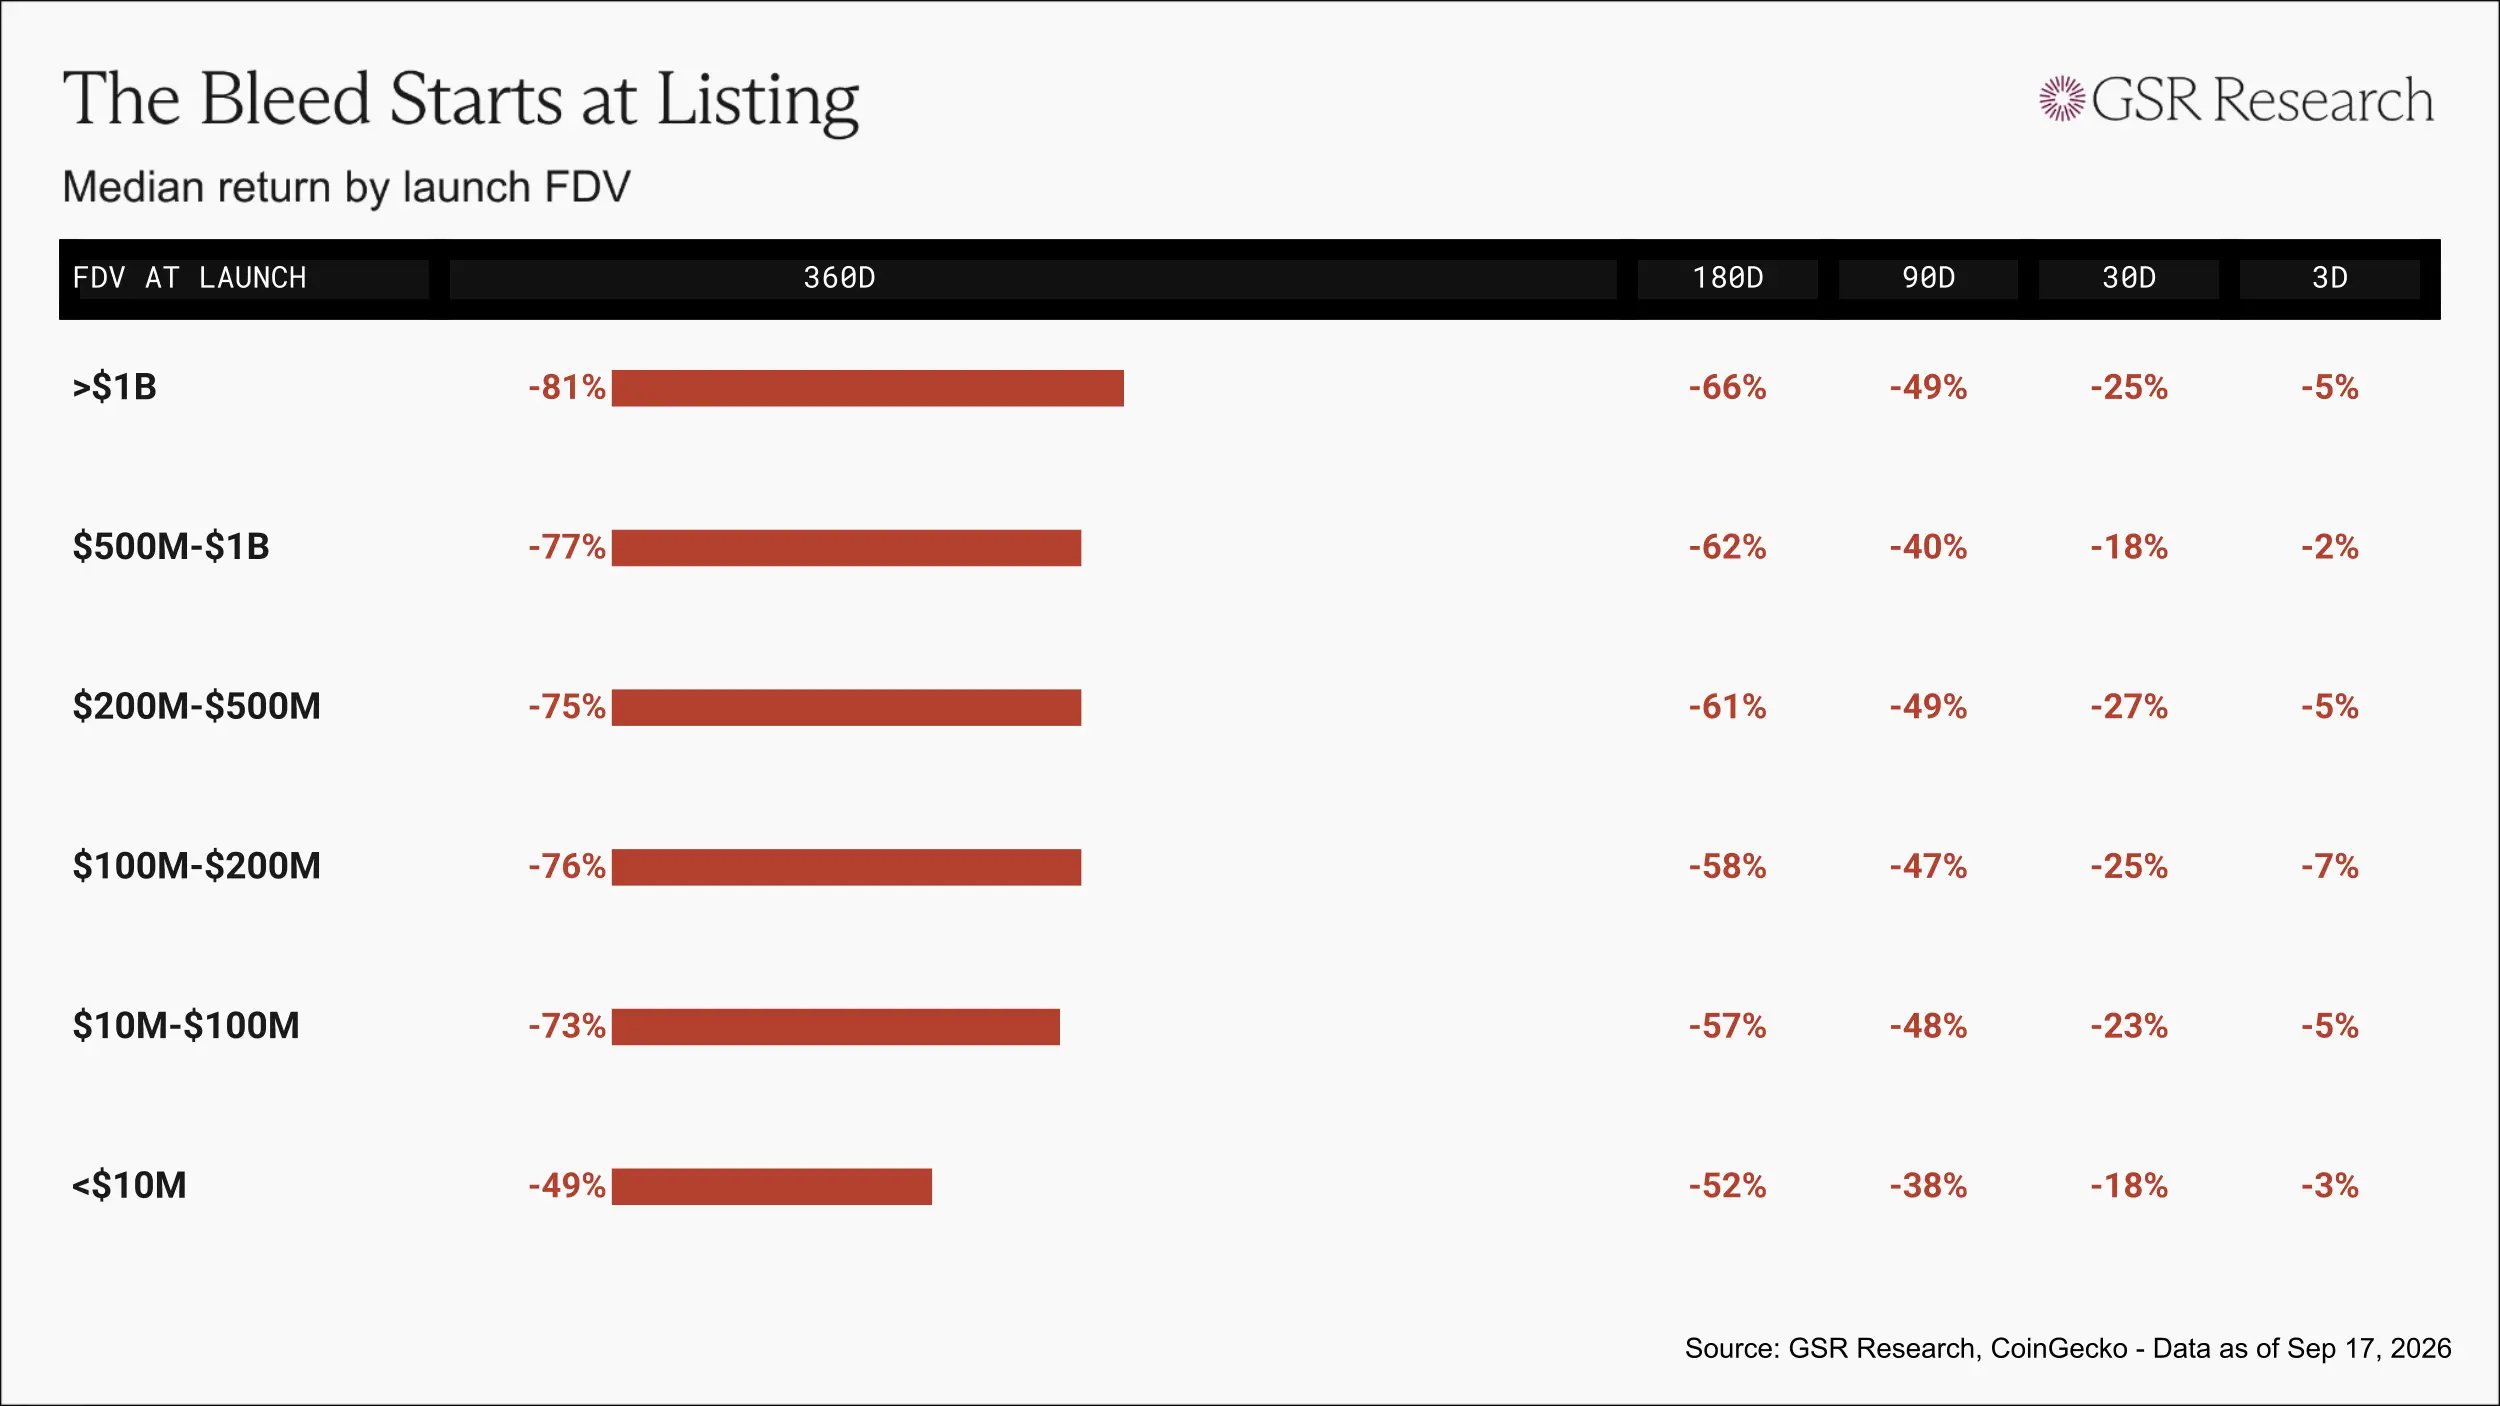
从中位数表现来看,代币上市后 3 天内就会跌破发行价,一个月后跌幅约为 20% 至 25%,90 天后跌幅接近 50%。
在上市 FDV 超过 10 亿美元的项目群体中,每投入 1 美元,360 天后的价值中位数仅剩 0.19 美元。
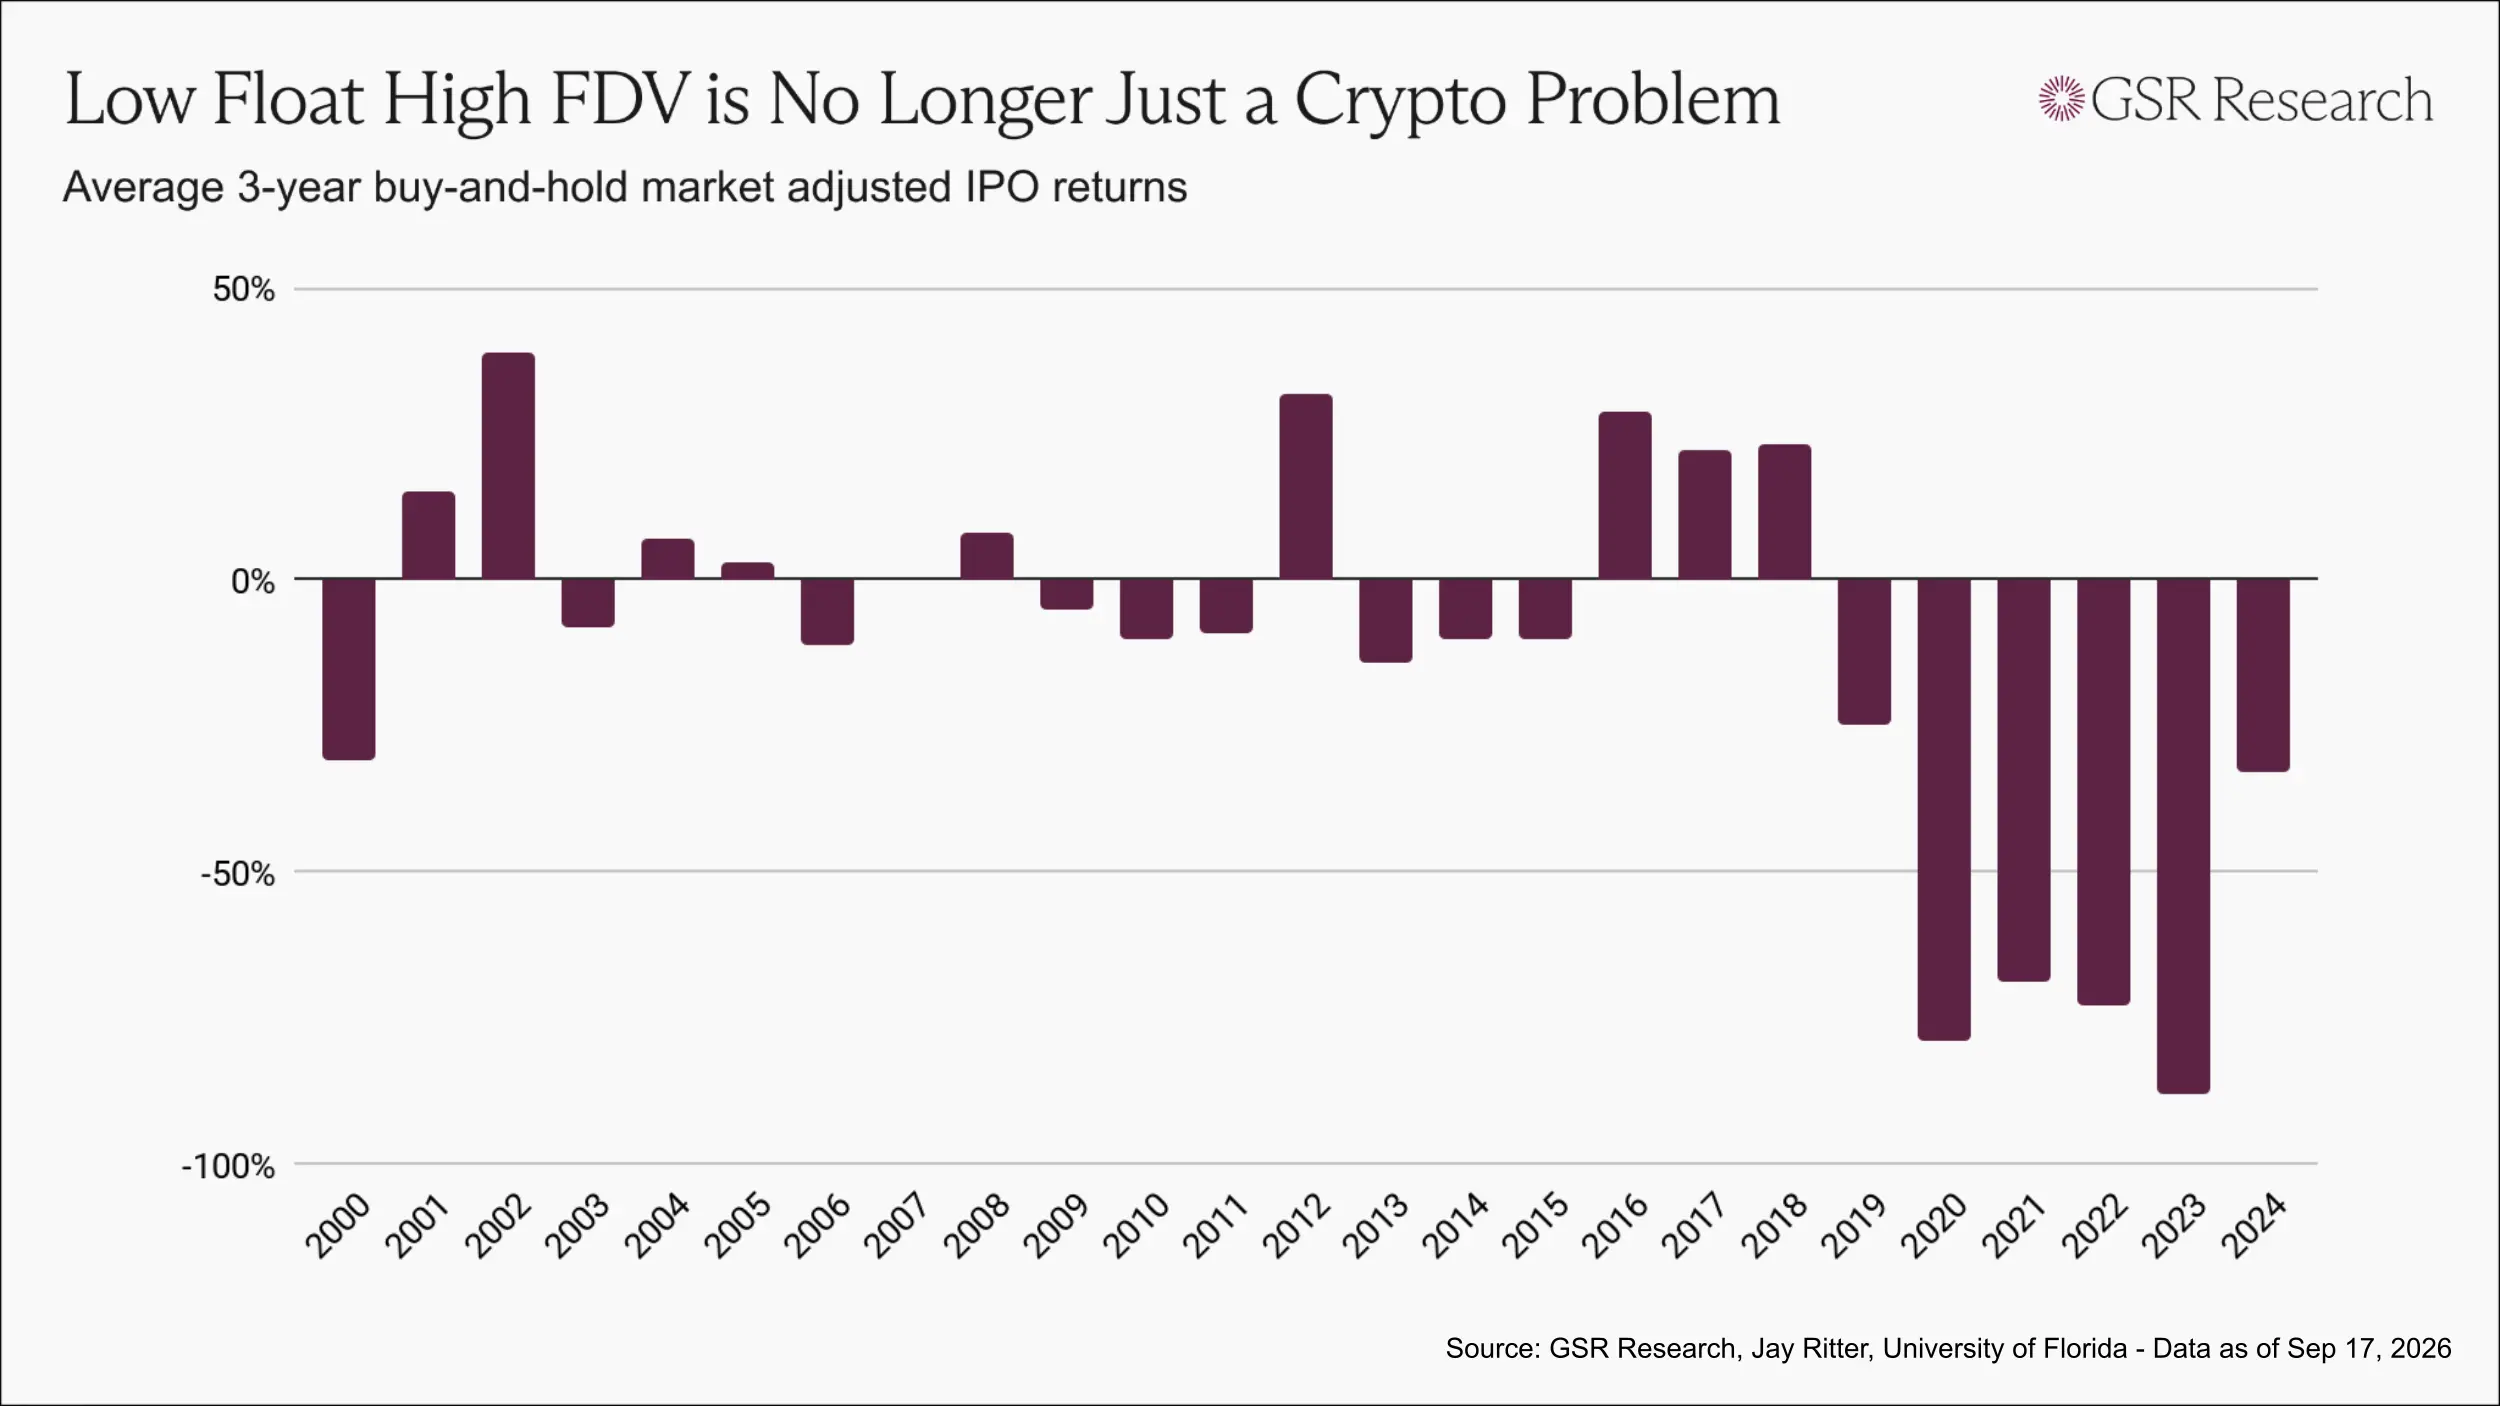
低初始流通比例、高 FDV 模式通常被认为是加密行业特有的问题。但近年来,股票市场也逐渐走向了类似结构。
SpaceX 等公司保持私有状态长达十年,内部人士和后期基金在估值不断上升的过程中持续积累持仓,最终上市时,只向公众释放公司很小一部分股份。
按照三年买入并持有的表现计算,自 2019 年以来,各年度 IPO 样本每年都跑输市场,最近几批更是处于历史最差水平。
加密行业的代币发行问题,其实是现代新发行市场普遍面临的问题,只是代币解锁速度更快,信息披露也更少。
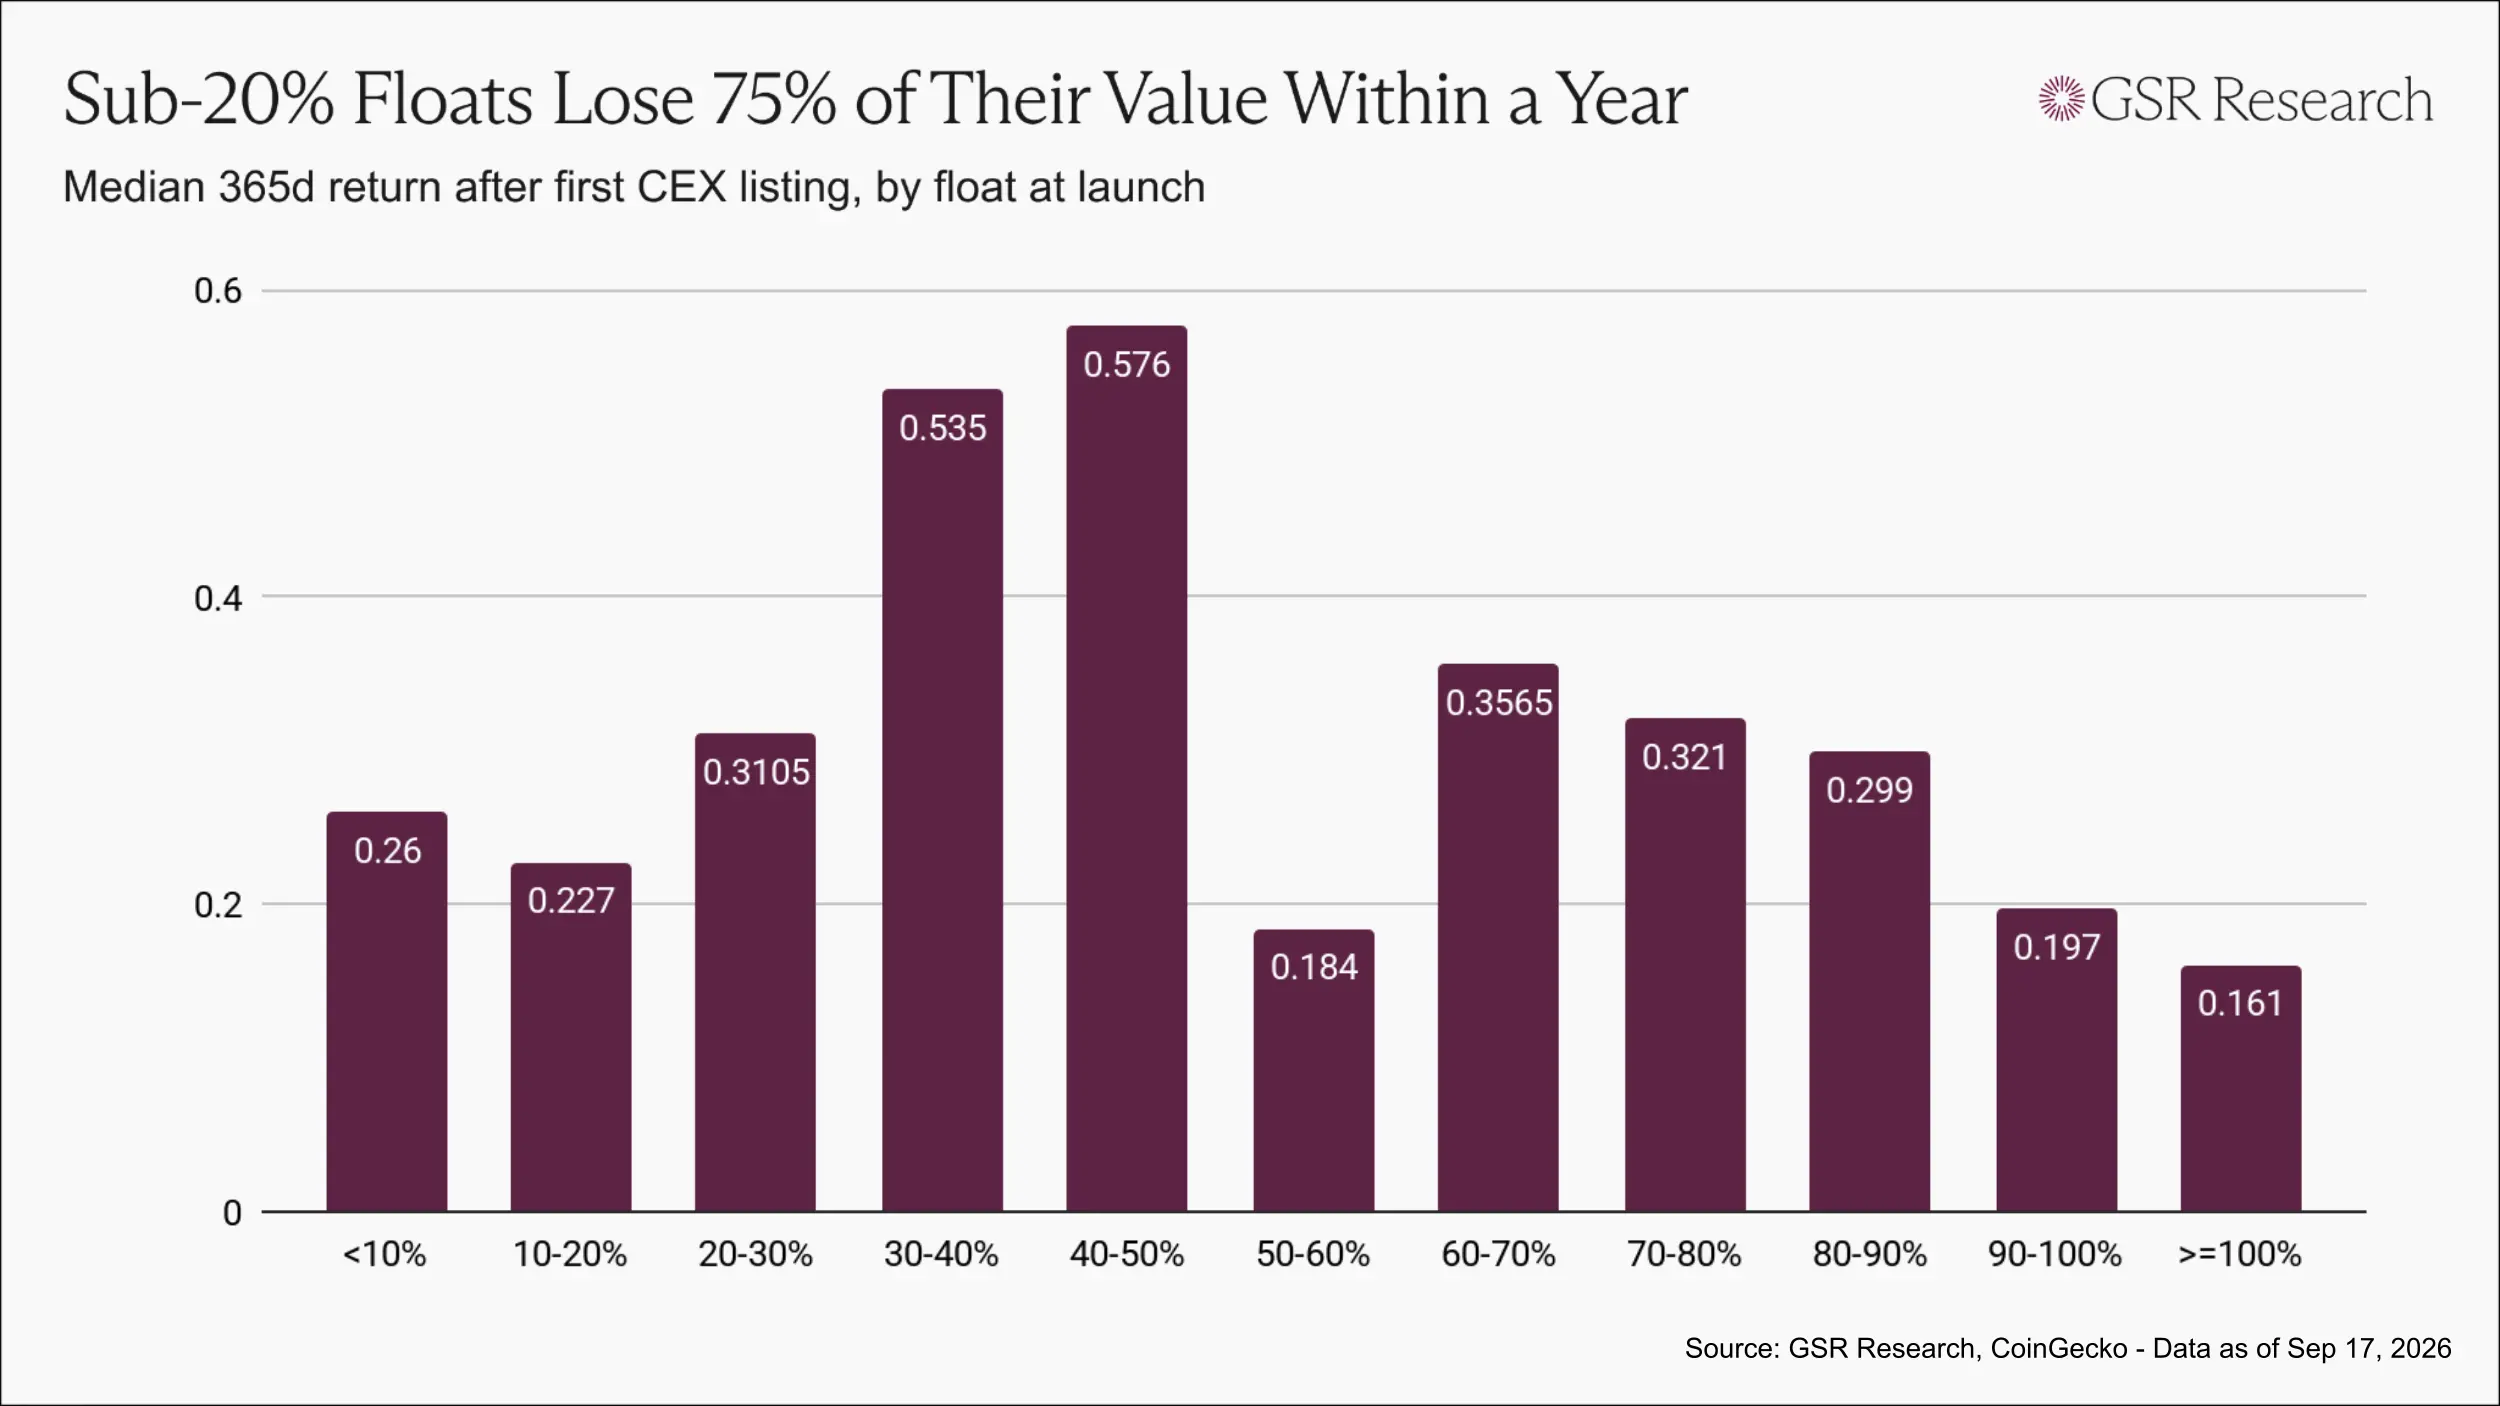
在加密市场中,上市时初始流通比例低于 20% 的代币,一年后每投入 1 美元的价值中位数约为 0.23 美元至 0.26 美元。
初始流通比例在 30% 至 50% 之间的代币,一年后每投入 1 美元的价值约为 0.55 美元,是前者的两倍多。
但在初始流通比例接近 100% 的区间,这种关系不再成立,因为这类代币主要是低市值代币和 Meme 币。
不过,在更受市场追捧的项目发行区间内,初始流通比例更高、代币分配更广泛的项目,表现优于刻意通过低流通制造稀缺性的项目。
没有一种单一方案能够解决所有问题,我们也不相信有人真的能提供一个万能答案。但基于数百次代币发行,可以看到几个需要调整的关键环节。
首先,发行定价应让持有者和交易者都有机会获益。
这个行业中能够经受时间考验的社区,往往围绕少数公众可以尽早、以较低价格买入的资产形成。简单来说,只要让持有者获益,社区就更容易形成。
如果项目把首批面向公众的代币分配定在最高私募估值,结果就会完全相反:它吸引来的持有者从一开始就买在一个很可能令人失望的价格上,也会让交易者离场。
一个从第一天起就持续下跌的代币,无法形成持续的双向买卖,也没有足够理由吸引短线交易者参与。当持有者想要卖出时,市场上也不会有足够买盘。
这两类参与者相互补充。交易者提供持有者所需要的流动性和价格波动,持有者则提供稳定的需求基础,让这个市场值得交易。
如果发行价格只对内部人士有利,最终就会同时失去这两类参与者。项目应该更早、以更低的价格向社区出售代币,而不是等到估值高点,才让公众第一次接触这一资产。
其次,要释放足够多的供应量,让市场实现真实的价格发现。
这一比例应明显高于 2020 年至 2022 年间 13% 至 20% 的低位,而且必须结合估值来判断,不能孤立观察初始流通比例。
作为参考,股票 IPO 通常向公众发售约 30% 的股份,50% 已经属于较高水平。对于加密市场中的大型资产而言,上市时释放超过一半的供应量通常也并不合适。
目标是让上市首日的流通量足够大,使首日价格真正具有参考意义。
最后,扩大参与者范围,并让更多人更早参与。
参与机会与初始流通比例同样重要。近年来,共同投资平台不断发展并受到欢迎,使小额投资者能够按照风险投资条款参与项目。此外,还有面向真实用户、按声誉筛选参与资格的代币配额、公开发售平台、链上拍卖以及全流通公平发行等模式。
这些模式各有取舍,但都在推动更广泛的参与。
此外,法律和合规环境也已经显著改善。
在欧洲,《加密资产市场法案》(MiCA)已经允许发行人直接向公众发售代币。在美国,现有版本的《CLARITY 法案》草案考虑允许面向散户进行有上限的直接发售。
如果该法案获得通过,“证券法迫使项目采用私募积累模式”这一说法的说服力将显著减弱。届时,代币发行结构也将从监管约束下的被动结果,转变为项目方可以主动选择的方案。