

一、头条
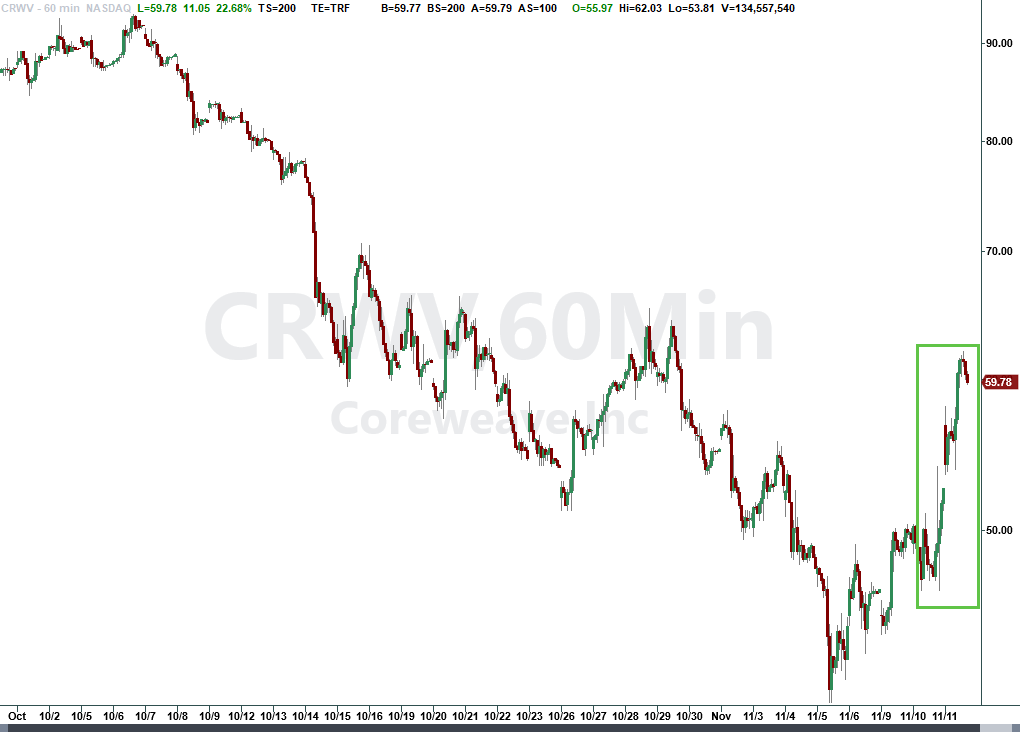
- CoreWeave 财报熄灭"AI 债务恐慌",科技股全线反弹。 Q3 营收 37 亿美元(同比 +168%),全年指引上调至 130–133 亿美元;股价单日涨 24.71%,为 2025 年 4 月以来最佳单日表现,带动纳指涨 1.60%、费半涨 5.66%。
- 盘后黑天鹅:WSJ 报道英伟达董事会准备罢免 CEO 黄仁勋。 报道紧随《纽约时报》披露黄仁勋与公司医疗业务副总裁 Kimberly Powell 存在婚外关系;此前他已承认与疑似中国国安部间谍的女性有染,董事会已聘 Wachtell, Lipton 做独立调查。NVDA 盘后跌 8.6%(20:00 ET 报 158.78 美元),11 月 17 日财报叠加治理风险。
- MSCI 确认将 Strategy 移出全球指数,11 月 30 日收盘生效。 同时被剔除的还有 Metaplanet、Yellow Cake,触发其新"非运营公司"规则;摩根大通预计被动资金被迫卖出 28 亿美元,为加密财库(DAT)模式首次遭遇主流指数规则反噬。
- 10 月 CPI 环比 +0.4%,连续第三个月超预期,12 月加息概率升至 88%。 核心 CPI 环比 +0.3%(按 BLS 季调指数计算),因政府停摆 BLS 不发布 10 月同比数据;Waller 称 12 月加息"可能性高"、并可为 50bp 留门,Logan 主张再加两次 25bp。
- 中期选举"蓝色浪潮"余波仍在定价。 民主党拿下两院多数,新国会 1 月就任,Warren 将出任参议院银行委员会主席;多项限制数据中心的公投案通过,AI 基建与加密监管预期同时被重估。
二、美股大盘与宏观
2.1 三大指数(美东 11-11 16:00 收盘)
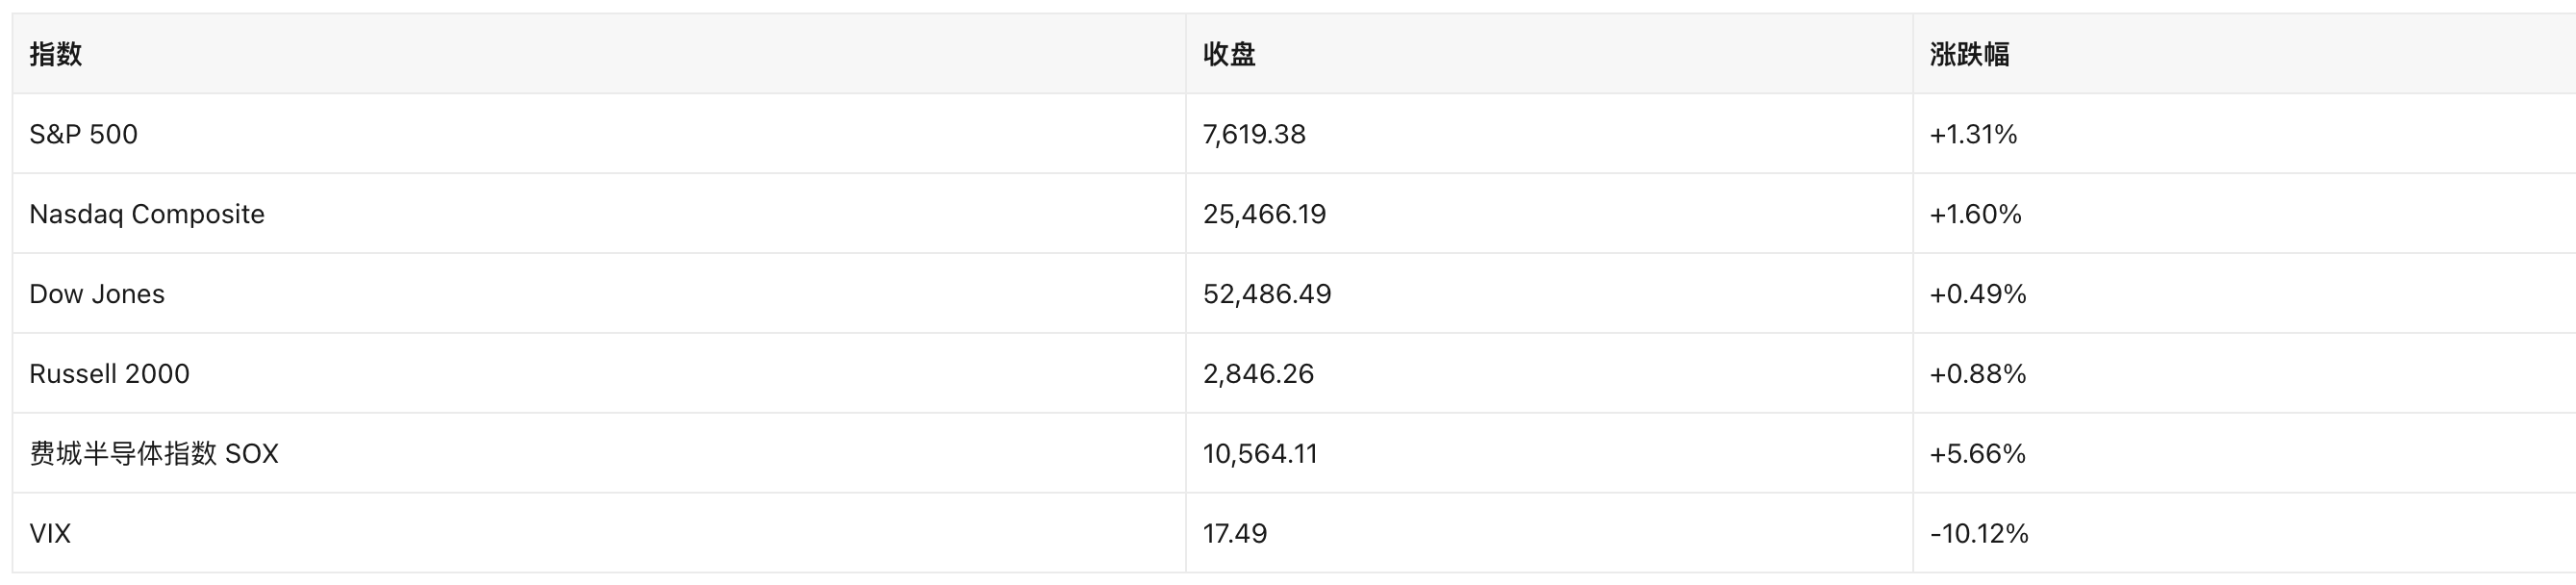
驱动逻辑 :本周早些时候 AI 基建板块因"蓝色浪潮 + 数据中心限制"预期遭抛售(11 月 5 日纳指单日 -5.5%、一度进入技术性回调),11 月 11 日出现空头回补式反弹。CoreWeave 用"资产级债务融资成本降至 7%–7.5%"的表述缓解了市场对其 CDS 利差破 11% 的担忧,AI 算力链估值修复。标普 500 目前距历史高点 7,811.54 为 2.5%,纳指距高点仍有距离,属于"结构修复、指数未创新高"的反弹。
盘后风险:NVDA 权重股治理风险若在 11 月 12 日开盘兑现,可能抹去当日指数涨幅的相当部分——这是今日最大的方向性不确定。
2.2 宏观数据
- 10 月 CPI(11 月 10 日发布) :环比 +0.4% (季调),高于预期,为连续第三个月大幅上涨;核心 CPI 环比 +0.3% 。 因 2025 年 10 月政府停摆造成数据缺口,BLS 本次不发布 12 个月同比数据 ,市场只能依赖环比判断趋势。
- 分项压力来自关税传导与服务通胀,Goolsbee 形容为"令人不安、接近令人警觉(borderline disturbing)"。
- 美联储动态 :Waller 明确 12 月加息"很可能",并称若核心 CPI 在 0.3% 附近、50bp"应被考虑";Logan 主张再加两次 25bp 且"冬季可以更快";Schmid 警告不要视油价冲击为暂时性。CME FedWatch 显示 12 月加息概率 88% (11 月 11 日)。市场已从"降息交易"彻底切换为"加息交易"。
2.3 利率、美元与商品
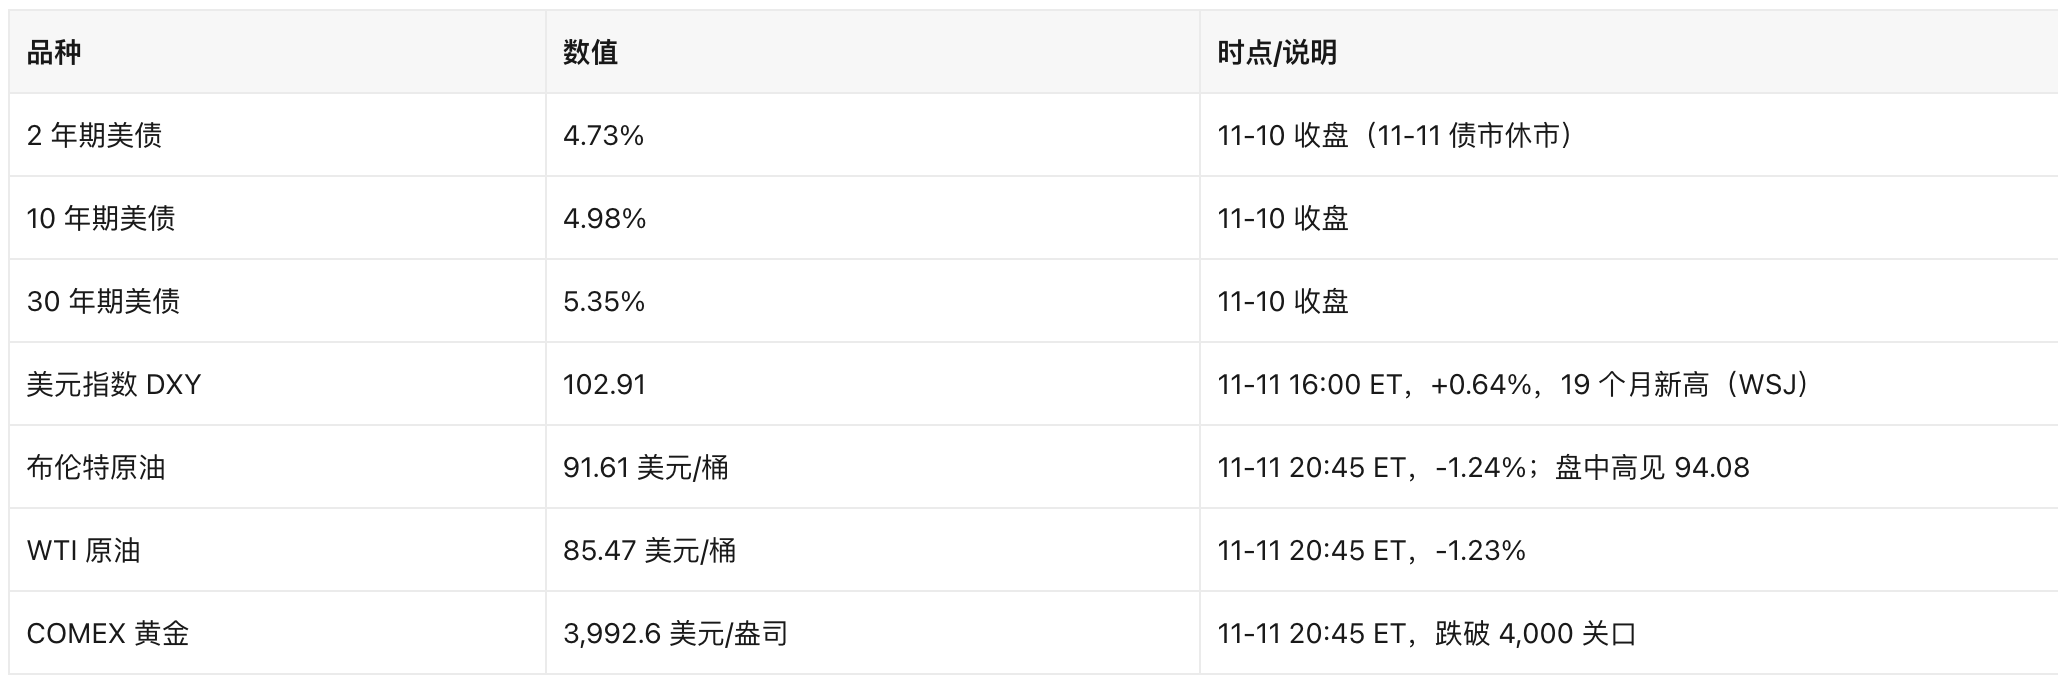
长端收益率 5.35%(30Y)与 4.98%(10Y)的组合,意味着"加息 + 期限溢价 + 财政供给"三重压力仍在,这是压制高估值资产估值中枢的主因;但 11 月 11 日科技股逆势上涨,说明短期定价权回到 AI 基本面叙事。
三、热点个股与板块
3.1 AI 新云与算力基建:CoreWeave 一枝独秀
- CRWV 60.77 美元,+24.71% :Q3 营收 37 亿美元(+168%),全年营收指引 130–133 亿美元(LSEG 预期 128.6 亿),调整后经营利润指引 12.75–13.75 亿美元(Visible Alpha 预期 10.7 亿);CEO 称 2027 年剩余产能"超额认购 10 倍"。公司强调转向资产级债务(已获高投资级评级,预计 7%–7.5% 定价)以降低加权资本成本。
- NBIS +15.44%、APLD +7.37% , ORCL +8.82%(128.38 美元) :Oracle 作为数据中心"房东"逻辑被重新定价。
- 传导:AI 基建的定价锚从"债务可持续性"暂时回到"订单与产能",但 CDS 与债券收益率仍是悬顶之剑。
3.2 半导体:Anthropic 资本开支叙事接棒
- AMD 552.90 美元,+7.32% :承诺向 Anthropic 投资 25 亿美元,叠加高盛"首选名单",两日累计涨幅显著。
- INTC 62.50 美元,+7.52% 、Marvell 与台积电同步大涨:AI 芯片链普涨,SOX 单日 +5.66%。
- 注意:Alibaba 宣布分拆上市平头哥(T-Head)对标英伟达芯片,中期竞争格局仍是变量。
3.3 英伟达:治理风险压过基本面
- NVDA 173.73 美元,+2.92%(收盘) ; 盘后 158.78 美元(20:00 ET),较收盘 -8.6% ,CNBC 口径"跌超 9%"。
- 事件:WSJ 称董事会最早当日开会决定黄仁勋去留,已就"第二段婚外情"及此前的间谍疑云启动独立调查(律所 Wachtell, Lipton);国会层面出现辞职呼声,并推动收紧对华芯片出口。
- 背景:NVDA 本周此前已跌 7%,面临连续第六周下跌,11 月 17 日发布财报。治理不确定性 > 业绩不确定性,是本轮 AI 交易最脆弱的一环。
3.4 软件与超大平台:被 Anthropic 重新定价
- MSFT 521.13 美元,-2.26% :Anthropic 发布 Claude Sheets 直指 Excel/Office,市场担忧 Copilot 护城河;同时微软对 Anthropic 的 10 亿美元投资形成"伙伴即对手"的估值矛盾。
- META -1.97%、AMZN -1.74% :AI 资本开支回报质疑未消,Meta 基础设施负责人将于 2027 年初离职。
- 对照: AAPL +2.04%、GOOGL +2.11%、TSLA +2.91% ,资金在"AI 支出方"与"AI 收租方"之间做再平衡。
3.5 能源:地缘溢价未退
- XLE +1.87% , XOM 166.71 美元(+1.36%)、CVX 213.28 美元(+0.98%) 。
- 布伦特日内一度冲高至 94.08 美元后回落,反映"伊朗拒绝交出浓缩铀"与"中期选举后外交解决希望"两股力量对撞;高油价同时是美联储加息的输入端。
3.6 券商:波动即收入
- IBKR 82.49 美元,+6.32% :高波动与创纪录的交易活跃度直接改善经纪业务预期,是"市场动荡的受益者"这一逻辑的典型标的。
四、加密相关美股
4.1 核心事件:MSCI 剔除 DAT 公司,指数规则首次"反噬"
- MSCI 确认 11 月 30 日收盘起 将 Strategy(MSTR)、Metaplanet、Yellow Cake 从其全球指数中剔除,依据是新建的"非运营公司(non-operating company)"规则——当公司资产主要由加密持仓构成时,不再按运营公司纳入。
- 摩根大通预计 :仅 MSTR 一家,被动基金被迫卖出规模 28 亿美元 ;部分卖方给出的上限为 88 亿美元。这是 DAT 模式自 2020 年成立以来,第一次被主流指数编制规则系统性"降级"。
- 影响链条:指数剔除 → 被动卖压(11 月 30 日前)→ mNAV 折价扩大 → 增发融资能力下降 → 购币飞轮减速。这是结构性的,不是一次性的。
4.2 Strategy(MSTR):持仓创新高,估值折价
- 股价 122.35 美元,+1.06% ,市值 516.8 亿美元 ;52 周区间 81.81–239.24 美元。
- 持仓: 850,364 枚 BTC ,平均成本 75,451 美元/枚 ;11 月 9 日增持 1,036 枚(8,200 万美元) ,同时回购 1.88 亿美元 STRC 优先股。
- 估值:按 BTC 73,621 美元计,持仓市值 626.0 亿美元 ; 市值/持币价值 0.83 倍 (不含债务与优先股,为公开数据计算值)。BTC 现价已低于其平均成本 2.4% ,意味着"高位增发买币"的账面浮亏已经出现。
- 融资:指数剔除窗口与增发窗口重叠,若继续通过 ATM 或可转债融资,折价发行对每股 BTC 含量的稀释会放大。
4.3 DAT 生态:从"入场潮"转为"退出与减仓"
- Hyperscale Data(GPUS)清仓退出 :卖出最后 211.56 枚 BTC ,放弃原定 1 亿美元的 BTC 财库计划,资金转向密歇根 AI 数据中心并降债。这是"AI 算力收益率 > 持币收益率"的明确信号。
- 矿企同步"卖币换算力" :MARA 在 Q3 实现 6.34 亿美元利润的同时减持 BTC,RIOT、Hut 8 亦将持仓变现投向 AI/HPC 基础设施。
- 统计口径 :据行业统计,上市公司群体单周净卖出 BTC 8.69 亿美元 ,为近月罕见水平(数据来源为第三方统计,未经公司公告逐笔核实,标注"未经证实")。
- 压力名单 :Trump Media 将 11,385 枚 BTC 质押,面临 10 亿美元可转债回售选择权,存在被动卖出风险(媒体报道,未经公司确认)。
4.4 泛加密美股:跟随 AI 风险偏好反弹,而非币价
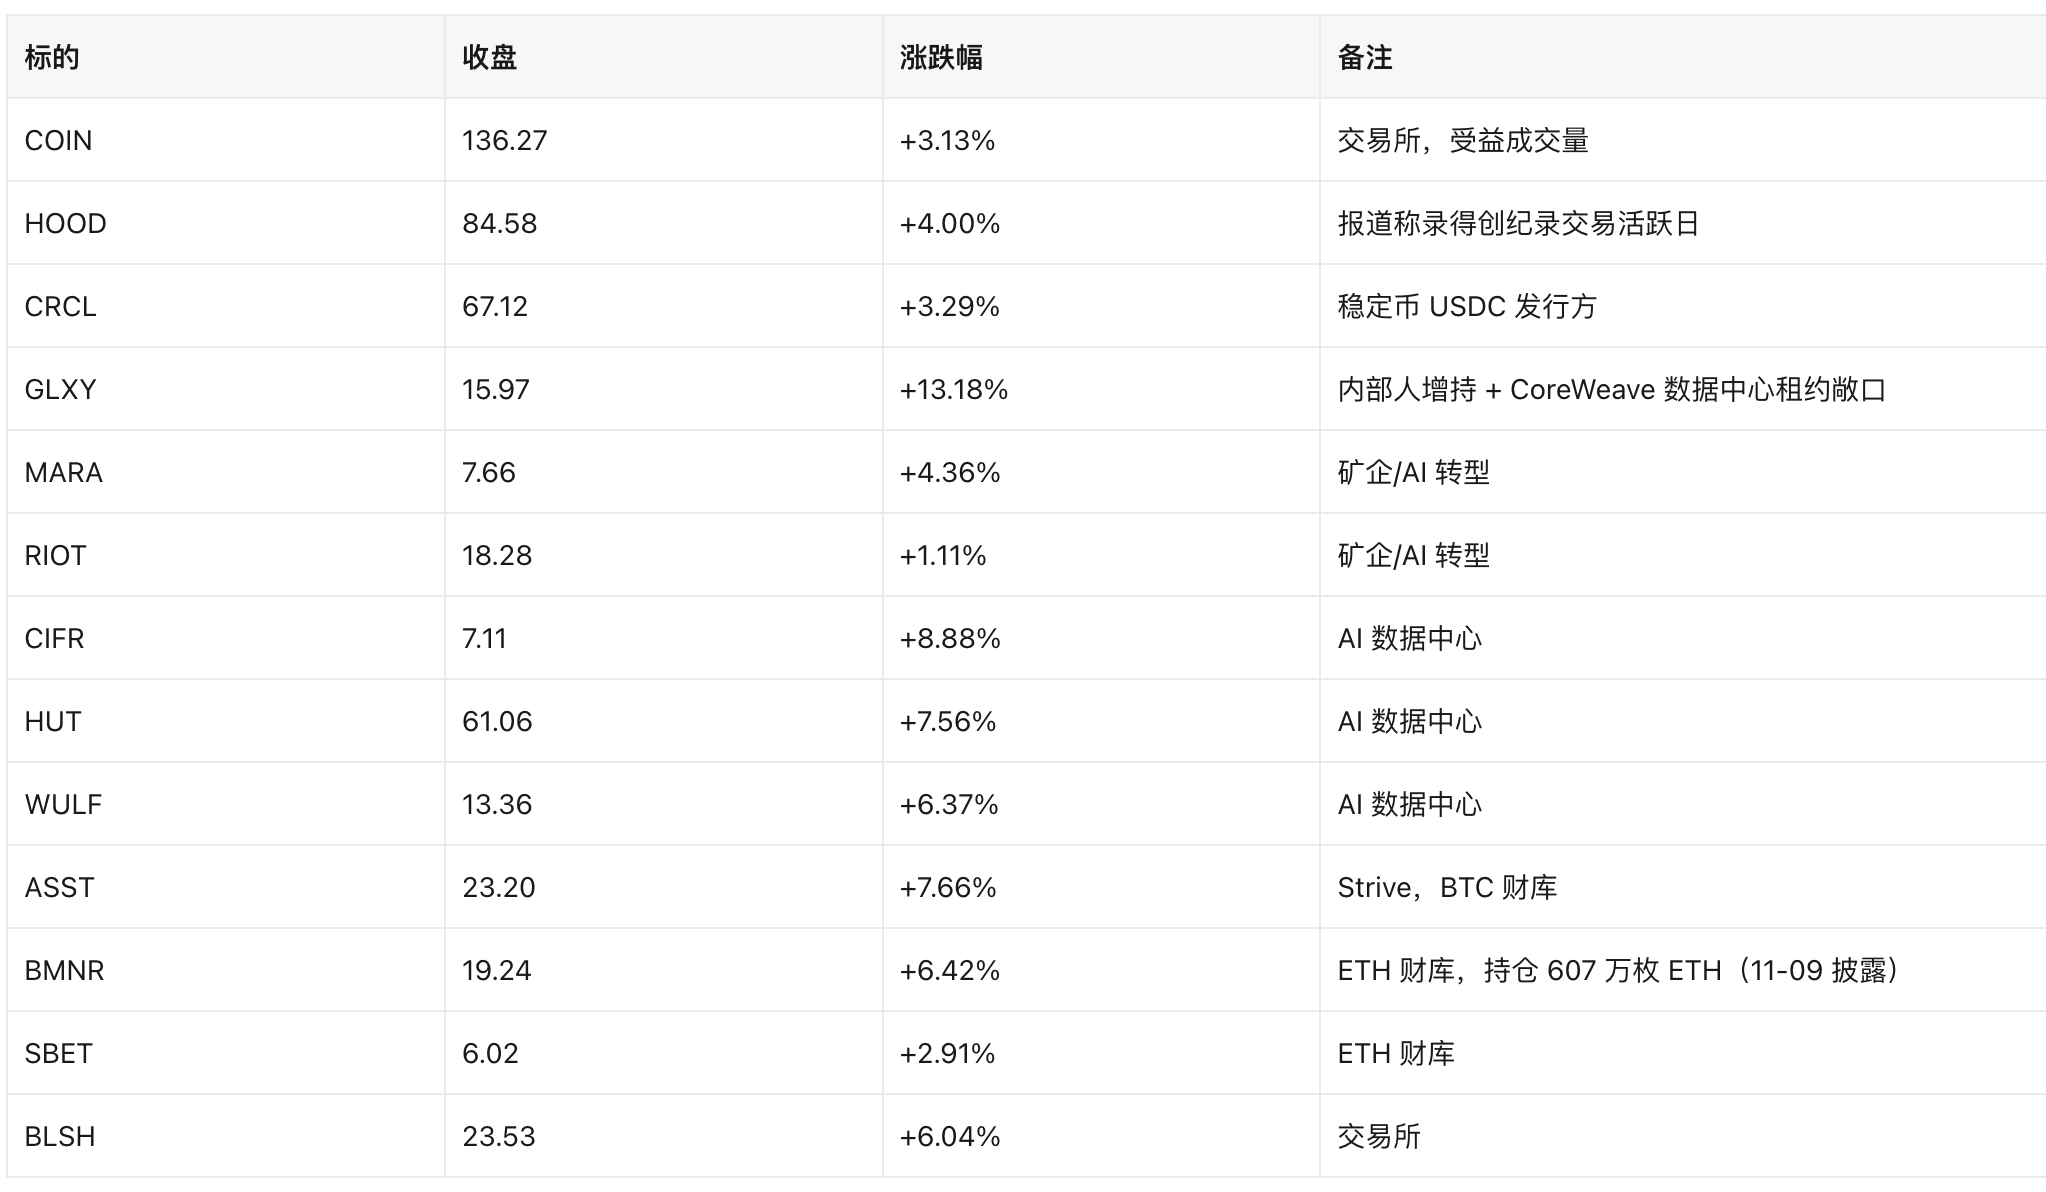
关键观察 :本轮加密股票上涨与 BTC 几乎零相关(BTC 24 小时 +0.1%),定价因子是"AI 基建风险偏好修复"。这意味着一旦 AI 叙事再度走弱,加密股票缺乏币价支撑,回撤弹性更大。
4.5 现货 ETF 资金流
- IBIT 42.24 美元(+1.34%)、FBTC 64.88 美元(+1.30%) ,价格随 BTC 微涨。
- 资金面: IBIT 已连续 7 个交易日净流出 ;11 月 3–7 日当周美国现货 BTC ETF 合计净流出 12.8 亿美元 ,其中 IBIT 12.1 亿美元 (Farside 口径经多家媒体转引)。11 月 11 日单日流向数据尚未发布,CoinDesk 报道"抛压放缓"。
- 触发因素:Binance 63 亿美元 资产被盗(与朝鲜相关黑客)、CFO 更替,以及中期选举后监管预期反转。
4.6 监管与会计驱动
- Warren 将于 1 月出任参议院银行委员会主席 ,Blumenthal 已给 Binance、Tether 等设定 1 月 4 日答复期限——DAT 与稳定币面临的不是"友好监管",而是调查式监管。
- MSCI 的"非运营公司"规则可能被其他指数商(FTSE、S&P DJI)参照,属于 会计/指数口径层面的系统性风险 ,比单一执法行动影响更广。
- 俄罗斯央行批准交易所于 11 月 22 日 开放 BTC 交易(境外监管变化,仅作背景)。
4.7 加密美股观察名单变化(本期)
- 移出观察名单 : Hyperscale Data(GPUS) ——清仓 211.56 枚 BTC、放弃 1 亿美元财库计划。
- 新增风险观察 : Trump Media (质押 11,385 枚 BTC + 10 亿美元回售权)、 Twenty One Capital(XXI,5.26 美元,市值 29.6 亿美元) ——Tether 系财库,市值已低于其 39 亿美元 BTC 财库,折价状态需持续跟踪。
五、地缘政治影响
5.1 伊朗战争与霍尔木兹海峡(油价 → 通胀 → 美联储的链条)
- 最新:伊朗议长 Ghalibaf 称霍尔木兹海峡"永远不会回到战前状态";伊朗称已就美方提案作出明确回应、等待华盛顿决定;美方媒体披露特朗普正考虑新一轮军事打击或更严厉制裁;伊朗称袭击了阿曼一处被指用于美军行动的岛屿。
- 传导:海峡通航未恢复 → 布伦特维持 90 美元上方(EIA 预计年底前接近 100 美元)→ 美国汽油价格虽回落至 4 美元/加仑下方,但能源分项仍是 CPI 的主要上行风险 → 强化 12 月加息 → 长端利率与美元双高 → 高估值科技股与加密资产承压。
- 不确定性:若外交突破,油价可能快速回落 10 美元以上,反而利好风险资产;这是当前 唯一可能逆转"加息交易"的变量 。
5.2 中期选举"蓝色浪潮"(政策 → 板块的链条)
- 民主党拿下两院多数,共和党进入少数党状态(Thune、Jordan 任少数党领袖);16 个众议院选区仍未决出,但控制权已定。
- 对美股:① 多项限制数据中心的公投案通过 + 民主党议员喊出"全国数据中心暂停令",直接压制 AI 基建(上周 AI 板块暴跌的主因);② 医疗、金融监管预期上升;③ 财政扩张受限,长端供给压力未必缓解。
- 对加密:Warren 执掌参议院银行委员会,稳定币立法与 DAT 监管转向调查式;这是加密 ETF 资金流出的政策背景。
- 市场悖论:11 月 11 日 AI 板块反而大涨,说明"政策利空已被一次性定价",但政策落地要等 1 月新国会,属于"预期已反应、事实未兑现"的阶段。
5.3 贸易与关税
- 加拿大驻美大使警告特朗普关税推高成本、威胁对美投资;关税对 CPI 的传导已被 Goolsbee 明确点名,是"通胀黏性"的结构性来源之一。
六、今日关注点(未来 24 小时)
财报(美东 11-12)
- 盘前: NBIS(Nebius) ——CoreWeave 行情能否延续的验证点。
- 盘后: CSCO(思科) 、 AMAT(应用材料) 、 NU(Nu Holdings) 、 Cerebras(CBRS) 。AMAT 是半导体设备景气度的直接读数,与 11 月 11 日 SOX +5.66% 的持续性高度相关。
英伟达治理风险(最高优先级)
- 董事会是否就黄仁勋去留发表正式声明;国会是否推进对华芯片出口收紧;卖方是否下调评级/目标价。若开盘跌幅超过 5%,可能拖累纳指回吐 11 月 11 日涨幅。
宏观与政策
- OPEC 月度报告(11-12);MBA 抵押贷款申请数据已显示 30 年期利率回落至 7.21%(前值 7.30%)。
- 11-13:初请失业金(预期 19.4 万)、成屋销售、 30 年期国债拍卖(前次 5.618%) ——长端需求是检验"加息交易"是否过热的关键;同日 Barr、Goolsbee、Daly、Schmid、Williams 密集讲话。
加密相关
- MSCI 剔除生效前的被动调仓(11 月 30 日截止),MSTR 在 122 美元附近的承接力度;若跌破 11 月低点区间,DAT 折价可能进一步扩散。
- 美国现货 BTC ETF 11 月 11 日资金流数据(通常北京时间次日早晨公布),观察 IBIT 是否终结 7 连流出。
- 关注是否出现上市公司"首次购币/转型 DAT"的新公告——当前环境下概率下降,一旦出现属逆势信号。
一级市场
- Anthropic IPO :媒体报道定价区间 70–78 美元,计划 11 月 19 日 挂牌;其隐含总市值口径差异较大、未获招股说明书独立核实,本刊不采用具体估值数字。路演认购热度将影响 AI 板块估值锚,也牵动微软、亚马逊的持股重估。
数据来源
- 指数/个股/ETF/商品/汇率:Msx 行情;Yahoo Finance;Nasdaq 行情;
- 美债收益率:美国财政部 Daily Treasury Par Yield Curve
- CPI:美国劳工统计局
- 加密价格:Msx 行情(2026-11-12 北京时间)
- 财报日历/经济日历:Nasdaq Calendar
以上为信息整理与分析,不构成投资建议。