

作者: WhosCalvin
诗有云:「时来天地皆同力,运去英雄不自由」。尤其是股市,把握大势有时候远比盯短线信号更有价值。而每次看到很多人对一些结局已经注定的事情,还在因为一两则新闻情绪跌宕起伏。我就不由遗憾。其中还不乏有十几万粉的财经大 V。
之前承诺过把当下市场主线写一篇长文说清楚。这篇文章会把我从 10 月底 INTC 财报后、提示 AI 硬件风险,到民主党当选后、宣告 AI 硬件行情解释,再到黄仁勋下台后、直言市场低估影响,这些一系列观点,串成一条逻辑清晰的主线。可能一个月甚至半年后,你会发现一切发生的事情都只是这条主线上的延伸。而可能很多研报或大 V,会在半个月甚至一个月后,才后知后觉复述我的观点。
闲话少叙,直接开宗明义。当下市场的唯一主线,即:
美国因为承担不起 AI capex 加速,在刻意放缓 AI 速度。 而放缓 AI 建设,对云厂、硬件厂、模型厂、甚至美国来说,是一件皆大欢喜的好事(除了股民)。
第一次察觉可能有泡沫破裂的迹象,是 INTC 财报后,当天盘后大跌 25%。后来仔细看了财报和电话会后,发现了不少问题:
简单来说,财报显示 intc 在扩产上猛踩油门:Q3 向半导体设备商下达的硬性采购订单(Firm POs)环比暴增近 40%,同时还在多线扩张产能。直接导致 2027 年的 FCF 大概率转负。
然而如果是只看这份财报,只能说明 intc 目前在资金循环上遇到一点问题,且因为需求的旺盛而扩产看起来是很合理的需求。但如果把头部云厂(Hyperscalers + 代表性中小 AI 云 Neoclouds)的财报一起来看,会发现 AI 泡沫已经出现了裂痕:五大超大规模云厂中已有四家(AMZN、GOOGL、META、ORCL)单季自由现金流正式被 capex 击穿转负,行业正从「科技巨头靠自有现金流内生买单」,切换至「外部股债融资」的新阶段:
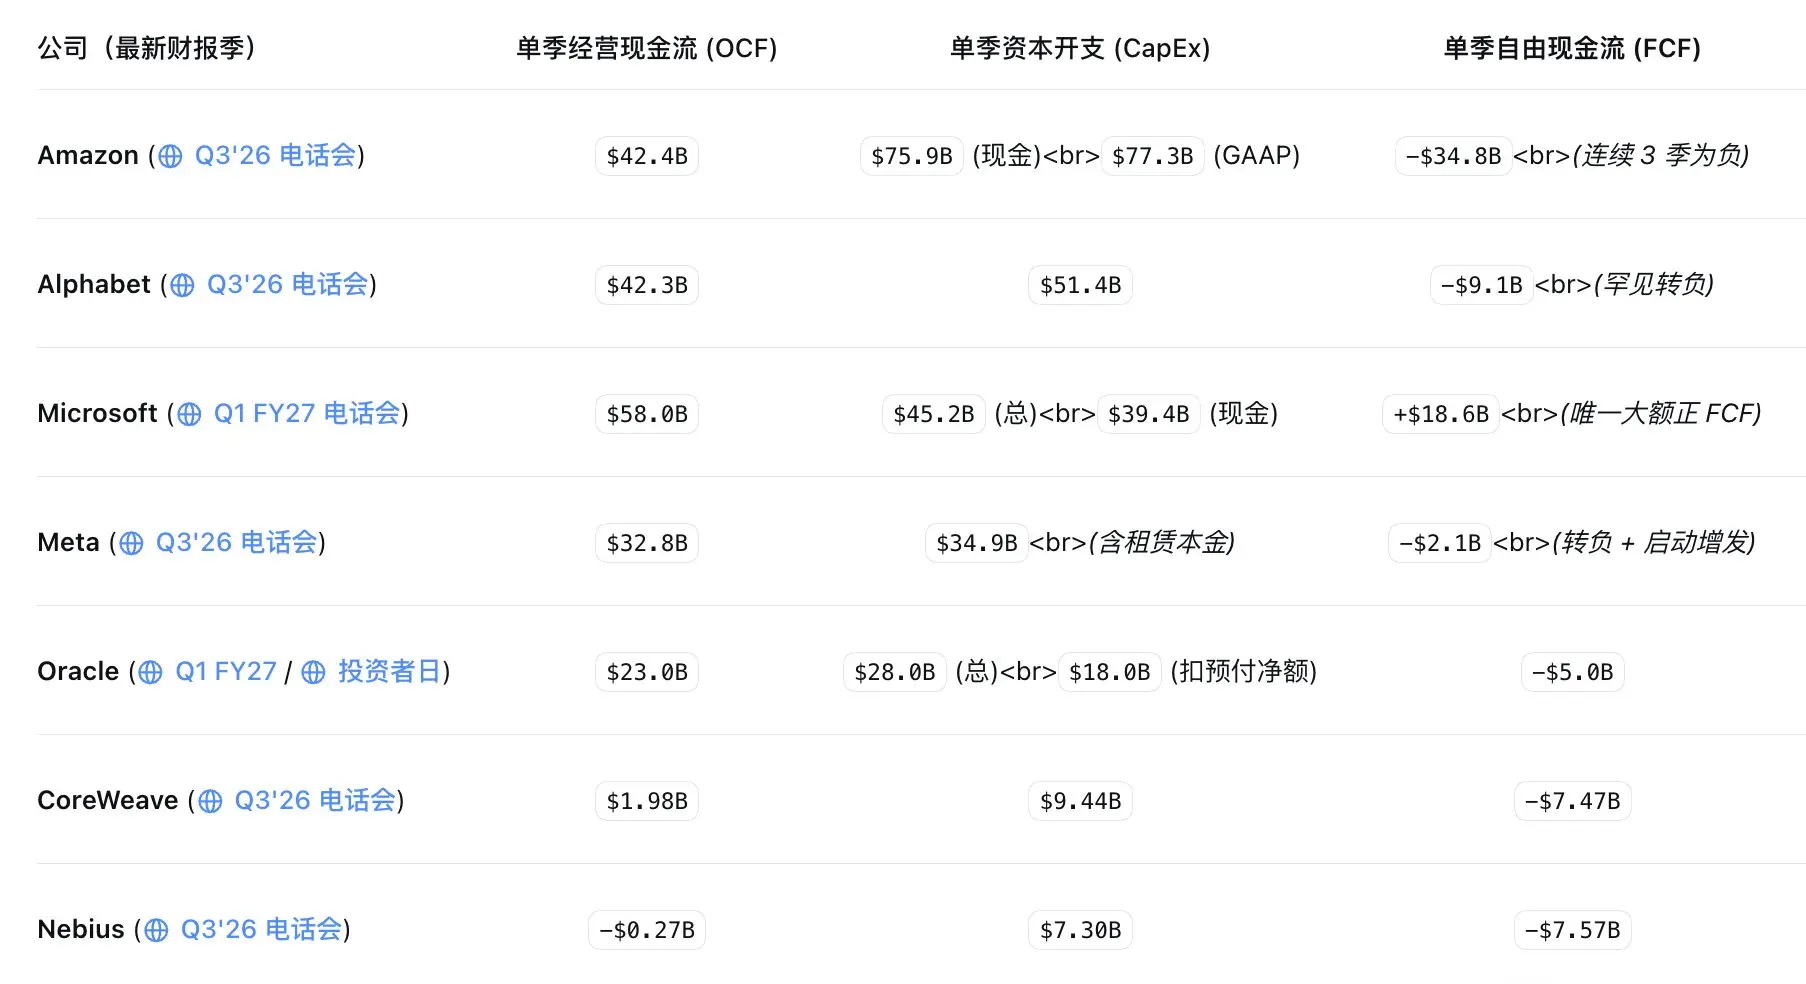
AI 汇总的头部云厂 FCF 情况
在本季度之前,大家认为 AI 能持续发展的动力,来自于目前行业主导的算力商多数是拥有超级印钞机(搜索广告、电商、企业软件)的现金牛巨头,这和 00 年科网泡沫有本质区别。而现在,这些年化 $800B 的自有现金流已经被 100% 舀干了。
当五大云厂还要往 $820B+ 甚至 2027 年近万亿美元的 capex 继续加速,同时 neoclouds 和大模型独角兽也要砸上千亿美元抢卡时,超出的所有增量资金,就只能靠加杠杆来填。 与此同时,财报报表之外,根据美联储的最新报告七巨头的表外“尚未起租的租赁承诺”已突破 $1T(1 万亿美元),担保及其他合同承诺超 $2T。
当然,在下游被资本开支竞赛逼的不得不抽血加杠杆的时候,中游是否就过得很滋润呢?也并没有。中游重资产环节也已成「负 FCF 重灾区」,那些自己盖厂房、买晶圆设备、扩产线、垫资组装的硬件厂商,为了抢 AI 产能把 FCF 烧成负数的情况比比皆是:
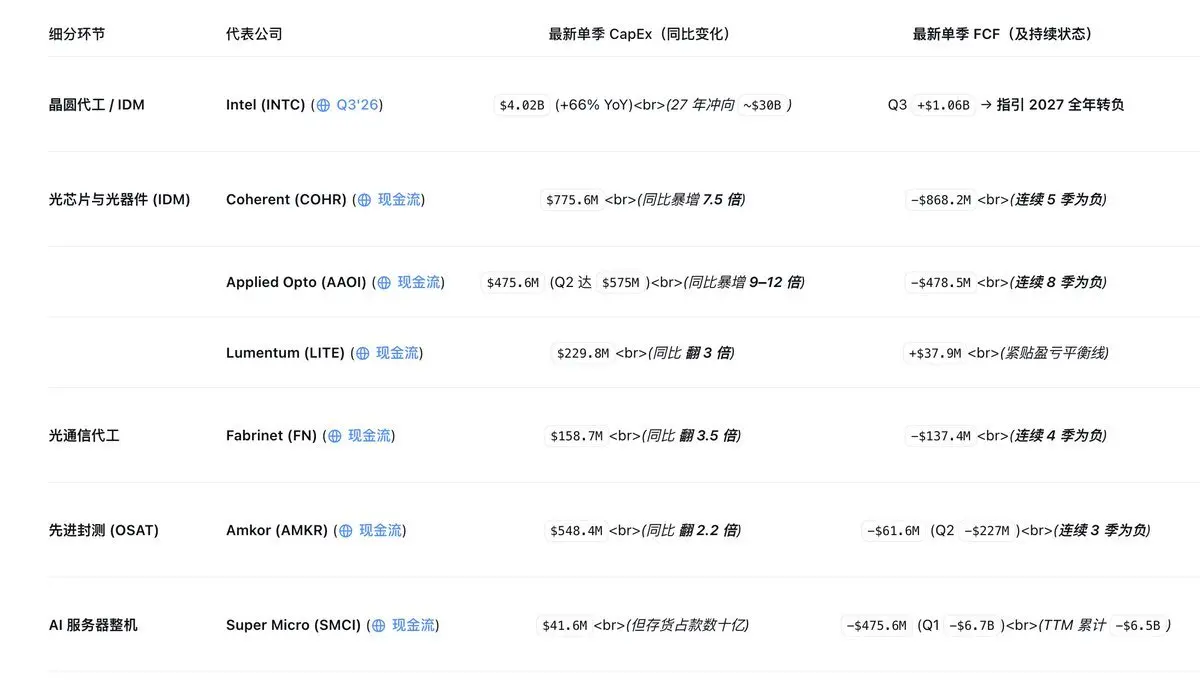
AI 总结的头部硬件厂 FCF 情况
这些公司绝大多数,都是为了承接海量的订单,而猛扩产能,绝大部分经营现金流都已被扩产吞噬;甚至部分小厂正进行远超自身体量的极限扩产。
当然,你单看这个数据,说明短期需求强劲、行业正处于高景气、手里都是下游不可撤销的预付款和保底长协。 但是,当这些耗时 1.5–2.5 年新建的光芯片晶圆厂、先进封装线、Intel 新产线和存储洁净室在 2027 下半年至 2028 年集中投产释放供给时,如果恰好撞上下游云厂因融资成本和折旧压力在 2028 年放缓 CapEx 增速,目前这些毛利率偏薄、靠烧 FCF 扩产的中游重资产厂商,将最先承受“产能开出即降价 + 高额折旧反噬”的双重挤压。
这些都是市场聪明资金在财报季后默默计价的。 而那些上游的垄断硬件厂(NVDA、MU、TSMC、AVGO),从财报上看,他们净现金堆积如山、几乎没有债务;哪怕明天 AI 降温,它们最多是少赚利润,绝不会有债务危机。
但结合我们上面的分析,你会发现这些上游金字塔尖的极少数垄断收租者,是靠着吸血中下游才能站稳地位。然而你不可能之外一栋楼只有第五层;当大楼的一二层和地基开始晃动,可能先塌的就是五层。
现在美光 81.1% 毛利率、海力士近 80% 营业利润率、英伟达 74.8% 毛利率,本质上全是极端缺货下的稀缺性溢价,而不是制造业常态。一旦占你收入 60% 的前五大云巨头同时吃不下货时,没有任何一家上游供应商敢把金主告上法庭硬逼提货,最终几乎 100% 都会妥协——允许延期提货或降价重签。
因此,假设明年五大云厂并没有垮,只是为了把负的自由现金流修回正数,决定把年度总 CapEx 下调 20%(比如从 $820B 降回 $650B)。对云厂来说,已经建好的机房还在照常收钱,AWS、GCP、Azure 的云收入可能照样增长 +20%; 但对上游硬件厂来说是灭顶之灾:下游一旦发现芯片不再紧缺,会立刻停止恐慌性锁单和重复下单,并优先消耗手里囤积的库存(比如 Google 目前为外售 TPU 囤的大量存货)。下游终端 CapEx 降 20%,传导到上游芯片、存储和光模块厂,往往就是新增订单暴跌 40%–60%。这就是“牛鞭效应”。
所以现在的AI 链,可以用一句话总结:被层层放大的「旺盛 AI 需求」,正倒逼下游云厂与中游制造厂一起烧穿现金流甚至举债扩产,去单向供养上游极少数垄断寡头吸血。
理论上,只要这个需求不断,这个故事还能一直讲下去。但事实上,这整个链条中最关键的一环,偏偏是最危如累卵的一环。
目前来看,全行业有且仅有一个真金白银跑通的 AI 硬需求:AI Coding。很多证据表明,企业非常愿意为替代/增效高薪程序员买单。包括我个人每个月也会花费几千在各种 AI 订阅上。
但即便如此,单靠“帮程序员写代码”和“帮巨头多卖点广告”,也远远填不上云厂们$800B+ capex 的天坑。
更要命的是即便是当前最有力的需求,也完全是在补贴、无法形成正循环。算力消耗确实是在十倍暴增,但为什么看不到等量的收入?因为巨头根本不敢向普通用户按真实成本收费。目前模型厂的所有 coding plan,都是在赔钱赚吆喝。Meta 借钱发股猛砸 Muse 智能体也是同理——算力确实是在成倍烧,但本质是巨头在借债补贴全球用户免费用 AI,属于“保命税”而非已跑通的商业回报。
而链路中最下游的买方,就是这些持续在亏损中的模型厂,而不是真实需求的实体企业。它们的钱来自 VC、主权基金、发债,甚至就来自MSFT、AMZN、GOOGL、NVDA、TSMC他们自己的投资。本质上是:大厂和资本市场出钱投给模型厂 → 模型厂拿这笔钱签云厂的五年期算力大单 → 云厂拿着合同去借债买上游芯片。
另外,在无人注意的角落,本季财报有个极其魔幻的细节:CRWV电话会自豪地宣布,其 $133B 积压订单中超 75% 来自“投资级大企业”——而这些大客户的主力,恰恰就是微软、谷歌、Meta 这些大云厂自己!GOOGL也亲口承认,因自家机房不够,Q3 末开始向第三方租算力。
至此,欺骗整个资本市场的循环就跑起来了:终端哪怕只有 100 块钱的模型调用需求 → 模型厂找大云厂签 100 块合同(计入大云厂财报) → 大云厂机房来不及建,转头向 Neoclouds 签 80 块转租长约(又计入 新云财报) → 两边同时拿着各自暴涨的订单找中游光模块和上游芯片厂抢货。同一份需求,在产业链账本上被重复放大了数倍。
实话讲,以上的部分你可以理解为 AI 鬼故事汇总,你也可以说是近两个月以来的利空汇总起来讲而已。但这背后已经为放缓埋下了条件:对下游和中游来说,放缓绝对是一件好事。
下游如果减少 capex,它们的自由现金流瞬间原地复活。中游如果需求放缓,虽然短期业绩受损,但不用再贴钱扩产产能,可以避免后期新产线刚投产就遇砍单;而如果需求持续狂奔,面对“订单骤降 + 毛利率回落 + 杀估值”的三重暴击只是迟早的事情。
而算力上下游之外,与此同时,这些 AI 链的根源、头部模型厂们,他们所需的训练成本在指数级减少:
当然,在 Anthropic 自己的 FWP 里,他们每季度的算力支出在 6 个季度里涨了约 11 倍,从 9 亿美元涨到 99 亿美元。因为他们为了自己的领先地位,需要花更多的钱来投入到训练中。所以只要前沿竞争还在、推理需求还在增长,总需求就会继续上升。
但在产业链之外,这种虚浮的前沿竞争,是否还能持续?
而接下来到了这一部分,终于来到了我们的正题:为什么我说美国已经承担不起 AI capex 加速,所以在刻意放缓 AI 速度。
我会从两方面展开我的观点:为什么美国要放缓,以及他具体是怎么做的。
首先是为什么?其实这一点是显而易见的:AI已经从华盛顿和华尔街寄望的「化债解药」,变成了美国经济与金融体系「最大的脆弱源」。这部分 11 月 13 日美联储发布的《金融稳定报告》帮我省了不少口舌,感兴趣自己去看,我不多赘述。
而 AI 数据中心的大跃进建设,正通过「电力、电网容量与市政水务的通道」、「存储芯片与 IT 硬件“产能挤占”的涨价通道」、「工程物资、电网设备与技术蓝领的物理挤出通道」等多条涨价传导链,持续助推美国通胀,已经成为与伊朗战争带来的能源涨价同量级的威胁。
事实上,下半年已经有不少美联储内部角色,在喊话 AI 正在推动美国通胀,并佐证这一论点。美联储监管副主席 Bowman 在 11.10 披露,截至 2026 年 9 月的一年内,AI 相关价格压力单独贡献了美国核心 PCE 高出 2% 目标超额部分的约四分之一,和能源持平。
而去年乃至今年上半年,普遍被认为的「AI 带来的生产率提升最终会降低成本、增加总供给,从而压低通胀」的理论,至今看不见迹象。反而 AI 的发展目前看来只是在取代越来越多的工作岗位。
如果是以上只是停留在理论推导,这个月发生的一系列事情,皆是以上理论的佐证。
假定美国发现了 AI 再加速下去会有一众企业爆雷、居民端还会持续通胀影响美国经济,所以需要放缓 AI 节奏的话,这个由头不能由川子本人及其势力发起,因为他自己就是这边 AI 泡沫的最大推动者之一。所以必须有一帮人出来当黑脸——也就是民主党。
这也是为什么本次中选川子几乎没有发力,甚至任由油价飚到 120。他如果想降油价,其实释放两句 taco 信号就能短期达到目的,但他甚至在选举前表示要痛击伊朗。因为他的全程摆烂,导致民主党大获全胜,拿到了足够的话语权,可以放开手脚去给全国的 AI 狂飙踩刹车。而天天上半年天天唱票的川子,回过头来也发现至少一个季度没有为 AI 企业摇旗了。
当然,民主党并不是真的想干死 AI,他们只是不想上面提到的中下游爆雷的事件发生在他们的任期中。所以他们会做的也只是放缓节奏。
而美国的霸主地位已经由军事实力和美元霸权,开始转向科技霸权——也就是全球顶尖的 AI 实力了。这基本上已经是共识。当前美债的核心就是美国必须在 AI 领域上保持领先地位。而现在居然开始要放缓 AI 节奏,是不是不把全世界唯一和他在 AI 领域竞争的中国放在眼里?
当第一名不想让第二名成绩超过自己,除了自己努力学习以外,最好的方法,其实就是不让第二名学习就行了。
所以你能看到这个月美国打出的两套组合拳:弹劾美国对华芯片头号贩子、兼最大 AI 泡沫推动者黄仁勋下台,以及BIS出台远程算力访问新规、关闭中国的远程算力套利窗口。而以上这些,在这个月之前,美国都是睁一只眼闭一只眼的状态。
以上都是理论结合实际发生的事件进行的推演。只不过我的理论诞生的更早,而后面一件件发生的事也都在印证我的观点。包括今天凌晨英伟达电话会,临时 CEO 表示「过去一个季度内部对"循环融资"的看法变了;对客户的担保会收紧,对 neocloud 会“挑着支持”」。
很多人觉得这是 CFO 鼠目寸光,但我敢说即便是真选了 CEO 上台,甚至极小概率黄仁勋回来,这套策略也不会变。
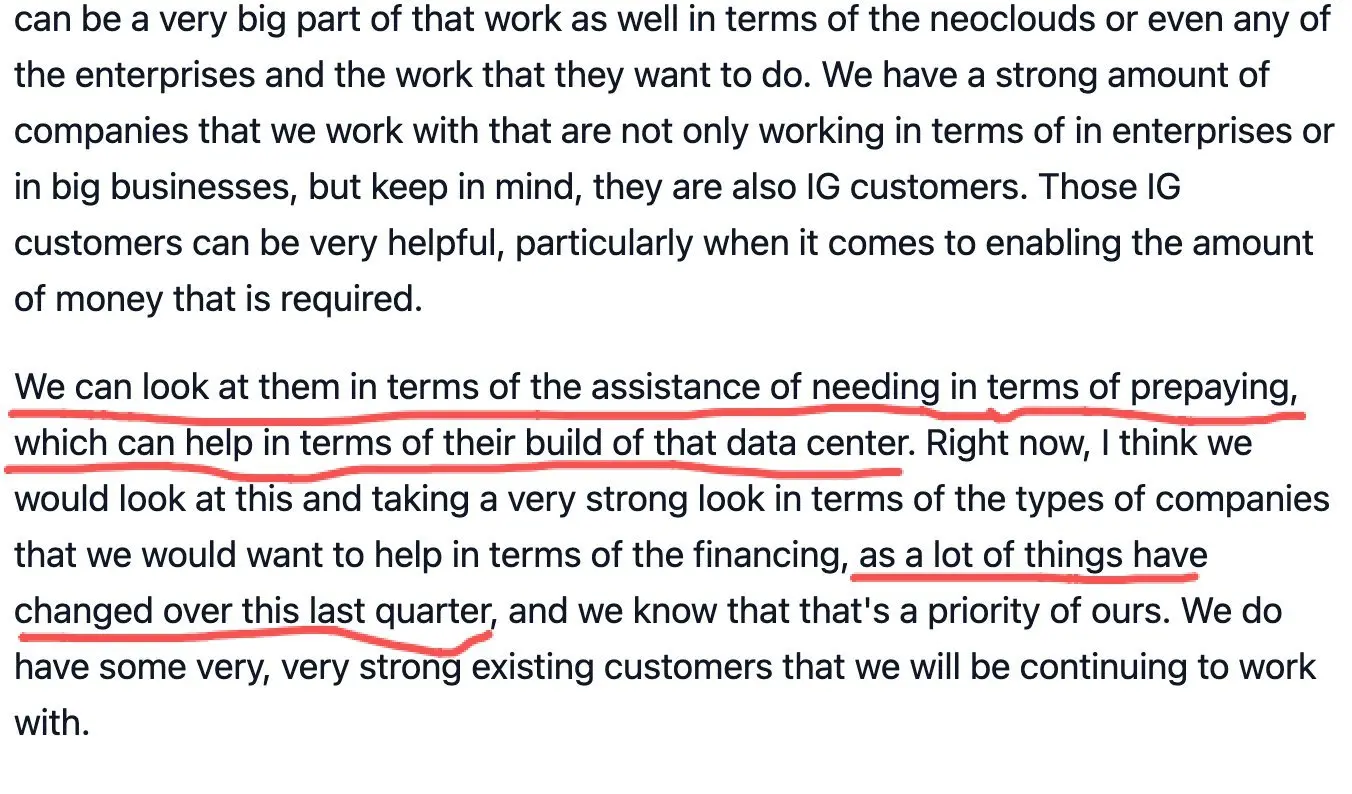
临时 CEO表示收紧担保
以上只是我结合产业链以及宏观背景,再结合实际发生的实事做的推演,只是拦不住一直在被应验。如果这套理论是真的那么以下几件事就是大概率事件:
黄仁勋大概率不会回归;因为没有人能保证他不会再对华输出先进芯片。凌晨的电话会也再一次确认这件事。
对华芯片政策会持续收紧。以前好像还有路子只是单纯没认真,顺便还能赚点溢价。现在是关系到美国国本,自然不会松嘴。
会想尽办法阻挠中国 AI 发展和数据中心建设,可能会从舆论入手。比如宣扬 AI 导致失业、数据中心影响居民生活等。
美国舆论上减少或不再宣扬对 AI 产业的利好,而更多是利空消息(这也是为什么最近利空这么多)
之前对 AI 大肆鼓吹的公众人物销声匿迹或调转言论风口。
到了下一阶段:
民主党实质性执行暂停或放缓数据中心建设的法案
AI 产业链中下游出于财务安全考虑放缓资本开支
到了这个阶段,就已经是明牌了。甚至可能会演变成利空出尽。
而现阶段,我的状态是轻仓+投资「当前的AI水平也能充分受益」的公司或放缓 CaPex 会因此受益的公司。当然只是个人操作,不构成投资建议,我也不会分析买卖点。
写这篇长文主要是每次看到有博主到处喊「短期风险」「利空出尽」「黄仁勋要回来了」就觉得好笑;同时我又有点厌蠢。干脆把我的观点完整整理出来,如果后面再次被印证了,我也不用敲很多字了。当然,我也欢迎被打脸,这样在硬件的朋友们也能赚到钱。
每个人都需要为自己的观点和交易负责。我也不希望有人因为看了我的文章割肉了,结果反弹个两天过来骂我说我害他错过了。虽然我没啥粉丝但我绝对会拉黑。
交易唯有自渡。