

作者: 卜淑情 ,华尔街见闻
美国银行首席投资策略师Michael Hartnett在最新一期《The Flow Show》中给出判断: 感恩节后美股大概率迎来一波技术性反弹,但这只是短期喘息。要演变成大级别行情,市场必须同时看到三个条件,即十年期美债收益率跌破4.5%、WTI原油跌破70美元/桶、美元在疲软的就业与通胀数据后确认见顶。
触发这轮反弹预期的直接原因,是市场广度已恶化到极端水平。美银全球广度规则显示,截至11月18日, 全球股指中净68%已处于“超卖”状态,即同时跌破50日与200日移动均线。 按该规则,当净88%的市场陷入超卖时,将构成风险资产的重大逆向买入信号。Hartnett称,这一阈值“很可能在未来数日触发”,为感恩节后超卖的股票带来短期缓解。
市场确实已被跌透。按美银统计,今年以来原油上涨44.9%、美元指数上涨5.7%,而美股仅涨4.8%、全球股票涨4.4%、现金涨3.3%,高 收益债跌1.2%、投资级债跌3.0%、政府债跌3.9%、黄金跌15.1%、比特币跌29.5%。同期纳斯达克自高点回撤15%,银行股跌16%,原油自高点跌22%。 30年期美债正走向连续第六年负价格回报,为1963至1969年越战以来最长纪录。
但美银提醒,价格层面的抛售不等于仓位层面的抛售。过去一周全球股票基金仍流入666亿美元,美国增长型基金流入91亿美元,为2024年12月以来最大单周流入;11月基金经理调查中现金水位仅3.6%,处于“卖出”区间,资产配置者普遍做多股票、做空债券。在美银看来,这说明还需要看到更多仓位层面的出清,才能对风险资产给出全面买入的许可。
美银牛熊指标从7.4降至7.1,信号为中性。
分项看,对冲基金仓位处于56%的中性分位,股票资金流高达99%的极度看多分位,基金经理调查仓位为100%的极度看多分位,而全球股指广度仅18%,处于极度看空分位。新兴市场债市与高 收益债的大额流出、信用技术面走弱(高 收益债与次级银行债利差走阔)、股市广度恶化以及期货仓位转空,共同压低了这一读数。旧版牛熊指标目前为6.2。

美银全球资金交易规则当前读数为1.1%,同样为中性。该规则在四周内全球股票与高 收益债流出超过资产的1%时发出买入信号,流入超过1%时发出卖出信号。
报告明确指出,广度规则触发带来的是“感恩节后超卖股票的短期缓解”,而非趋势反转。真正的大级别行情,需要本章节下文列出的三个宏观条件同步落地。
第一个条件是十年期美债收益率跌破4.5% 。美银认为,当下风险资产最大的威胁不是衰退中的收益率下行,而是收益率上行,原因是债务水平过高。30年期美债价格自峰值至谷底已下跌62%,而当前30年期收益率距近期高点仅25个基点。
第二个条件是WTI原油跌破70美元/桶。 油价高企是今年“做多石油、做空加密货币”这一最佳交易的核心,也是压制消费与通胀预期的关键变量。
第三个条件是美元见顶,且必须以疲软的就业和通胀数据为前提。 美银将美元称为“破坏球”(wrecking ball),认为美元见顶、比特币、黄金与韩国综指(KOSPI)触底,是衡量加息担忧见顶的最佳指标,因为这四类资产是最早嗅到加息周期的“第一批伤亡者”。
Hartnett将进入2027年的市场概括为“两个问题的市场”:加息周期何时结束,以及它会不会在衰退之前结束。
他给出的背景是:2026年6月至2027年5月间全球共有71次加息,叠加过度的看多情绪,使风险资产持续承压。若美联储仍是华尔街的“挚友”,将股市视为大到不能倒,那么信用与股市的下跌本身就能短路加息周期。具体阈值是IG CDX利差突破80个基点,或标普500跌破6845点、抹去全年涨幅。
但中期选举后,选民明确要求“可负担性”,如果美联储转而扮演通胀“硬汉”,投资者最早要等到3月18日或4月28日的FOMC会议,才能开始定价紧缩周期结束,硬着陆风险随之上升。 美银梳理的时间线是:去年10月29日美联储鸽派降息对应比特币高点,今年1月30日特朗普提名Warsh对应黄金高点,6月17日Warsh主持的鸽派FOMC“失误”对应费城半导体指数与KOSPI高点,9月16日美联储鹰派加息则对应铜价高点、IG利差低点与美元飙升。
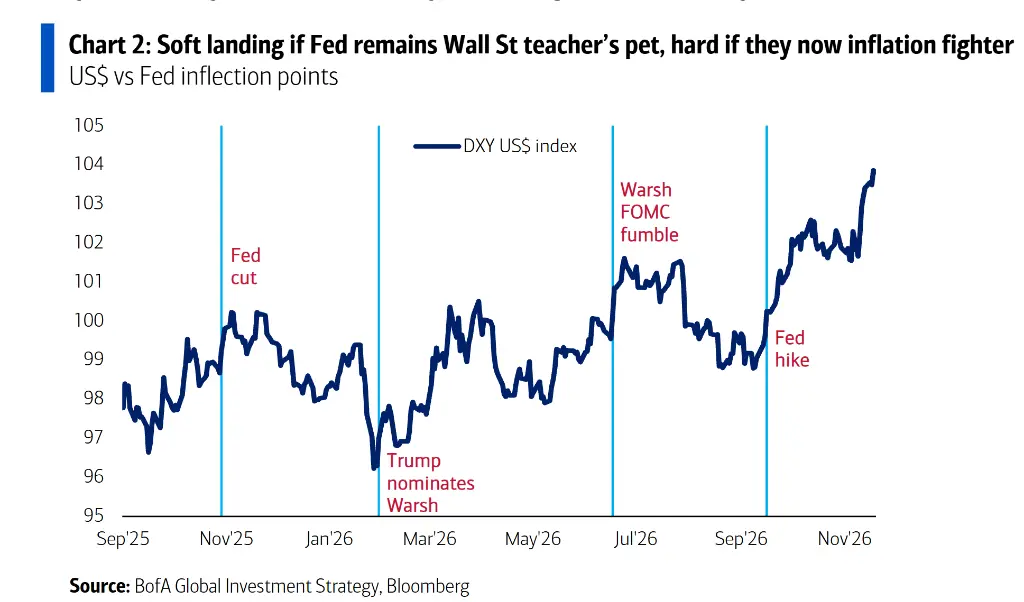
美银对市场共识的不认同集中在此:硬着陆概率被低估,而“繁荣”预期过高。当前共识预测2027年名义GDP增长5%至6%、每股收益增长超过15%,美银认为这两个数字都偏高。
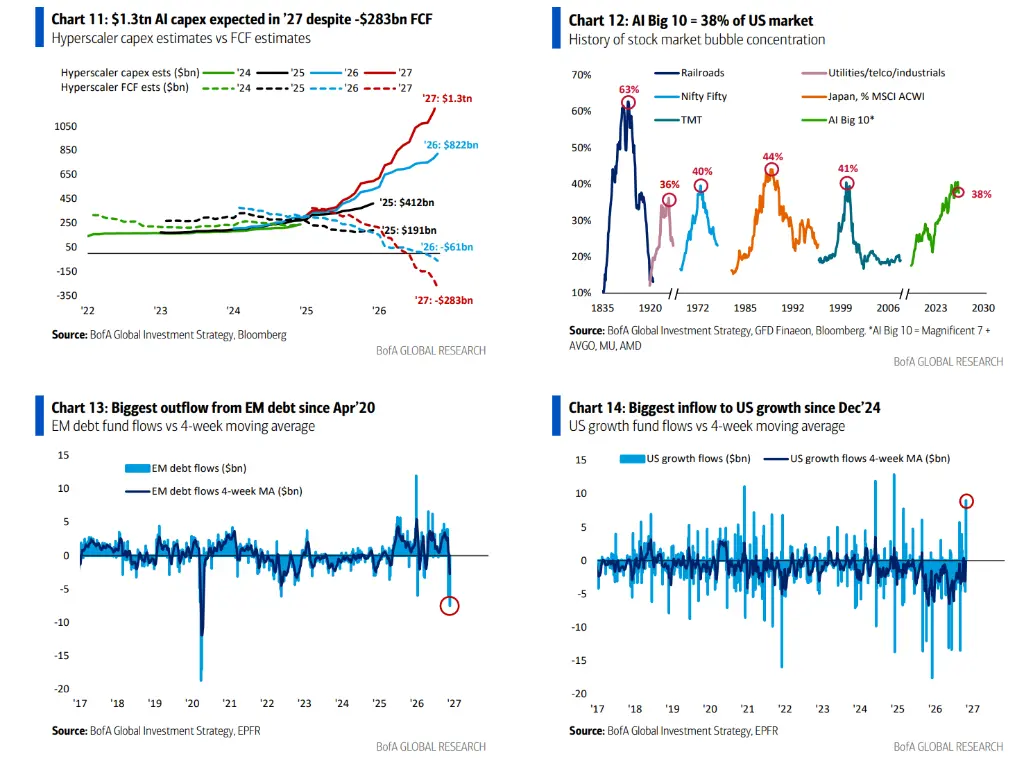
支撑美国名义GDP与每股收益的两大引擎正在减弱。一是家庭股票财富,本季度至今已缩水约5万亿美元,尽管2026年全年仍增加约8万亿美元;二是AI资本开支,超大规模云厂商2027年资本开支预估达1.3万亿美元,而自由现金流为负2830亿美元。美银称,选民、债券市场和资产配置者都在说“放慢AI数据中心建设”。
在衰退的先行指标上,美银最看重初请失业金人数与信用利差:一旦初请突破25万人、IG利差突破100个基点,就意味着“繁荣循环”转为“厄运循环”,迫使资产配置者削减股票,增配债券、美元,以及与AI负相关的资产,例如REITs与房地产,即“做多公寓、做空芯片”,逆转2020年代以来的长期主题。
这一转向意味着要反向交易过去几年的四大主题:包括ABB(Anything but Bonds,除了债券什么都买,催化剂是债务与赤字,30年期美债峰谷价格回报-62%)、ABD(Anything but the Dollar,除了美元什么都持,催化剂是贬值担忧,比特币与黄金在10月、1月见顶前年化涨幅分别为44%和23%)、以及AI(全面押注人工智能,催化剂是颠覆,纳斯达克市值自2023年3月以来增加26万亿美元,AI十大权重股占标普500的38%)。
过去一周,全球股票基金流入666亿美元(ETF流入735亿美元,共同基金流出68亿美元),现金流入4亿美元,黄金流入2亿美元,加密货币流出11亿美元,债券流出74亿美元,为2025年4月以来首次。
分项看,新兴市场债券流出75亿美元,为2020年4月以来最大;投资级债流出7亿美元,为两个月来首次;TIPS流出2200万美元,为2026年1月以来首次;欧洲股票流入15亿美元,为2026年2月以来最大;日本股票流出42亿美元,为2026年5月以来最大;美国增长型基金流入91亿美元,为2024年12月以来最大;科技基金流入54亿美元,为连续第八周流入。
美银私人客户管理资产4.6万亿美元,股票配置65.7%、债券17.7%、现金9.4%,仍在加仓股票:股票ETF份额过去四周增加1.1%,年内增加9.5%。过去四周,私人客户买入银行贷款、TIPS与高 收益债ETF,卖出公用事业、可选消费与能源ETF。
2026年全年,全球股票基金年化流入创下1.5万亿美元的纪录,全球债券流入9090亿美元,美国股票7510亿美元,美国大盘股基金6690亿美元,投资级债4430亿美元,美国国债2430亿美元,科技基金2290亿美元,韩国股票790亿美元;消费类基金则录得200亿美元的纪录流出。
在11月基金经理调查中,投资者对2027年的预期是:全球经济软着陆、通胀走低、AI资本开支增速放缓;仓位上看多股票、大宗商品、新兴市场、医疗保健与工业,看空现金、债券、REITs、消费与能源。他们认为表现最好的资产类别是国际股票(36%)与美国股票(24%),最好的股市是纳斯达克(21%)与MSCI新兴市场(21%),最好的货币是日元(42%)。对2027年底的目标位,调查给出的中值是十年期美债收益率4.9%、欧元兑美元1.12、标普500指数7926点、黄金4341美元/盎司。
美银对此的态度是等待。若软着陆兑现,即通胀更低、就业稳定、生产率提升在明年春季变得可见,每股收益增速维持在10%以上,则标普500等权重指数16倍、中盘股15倍、MSCI ACWI除美国外12倍的估值并不吓人,届时只需等待叙事从“加息”翻转为“降息”,再买入周期性的“C”字头资产:加密货币、芯片、铜、消费、公寓。在此之前,保住本金,等待“恐惧”更明显地浮现。