作者: 丁卯 ,36氪
编辑:张帆,36氪
Anthropic 即将在11月19日正式登陆美股。
根据最终发行定价,公司以每股83美元的价格发行9.8亿股,募资规模达到813.4亿美元,对应完全稀释估值约1.49万亿美元。
不过,相比此前市场的高预期,Anthropic最终上市定价有所收敛。10月初,市场一度讨论其估值可能达到2万亿美元,实际发行估值较高点下修约25%。
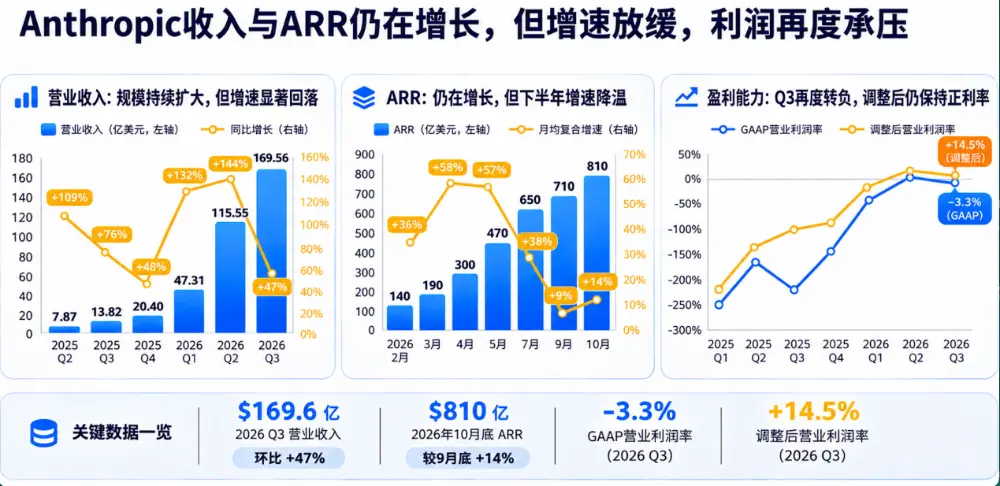
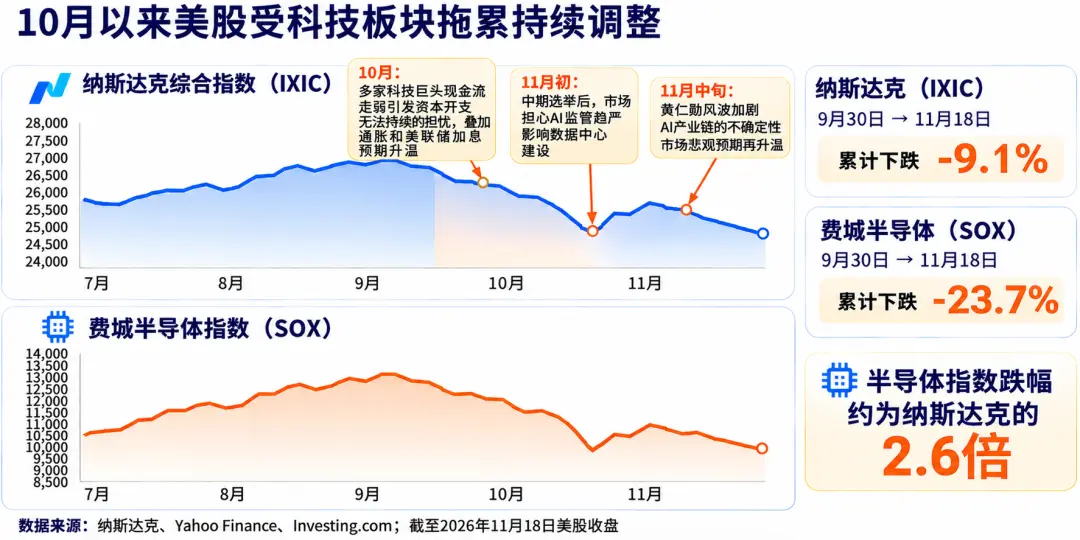
估值下修背后,既有基本面的压力,也受到市场环境变化的影响。一方面,三季度短期算力投入增加使公司重陷营业亏损,季度营收环比增速也从二季度的144%降至47%,且下半年以来 ARR 增速明显放缓,促使市场重新审视其高增长的持续性;另一方面,11月以来受美国中期选举、英伟达管理层变动等影响,美股持续调整,AI板块风险偏好下降,也给公司估值定价带来压力。
即便估值有所收敛,但市场的申购热情却并未削弱。 Anthropic最终发行价仍高于此前70-78美元的询价区间上限,发行规模也从8.25亿股扩大至9.8亿股。市场的追捧甚至提前反映在暗盘交易中。根据彭博社报道,正式挂牌前,Anthropic相关场外交易及衍生品报价较发行价溢价约20%-26%,最高触及105美元附近。
产业资本对Anthropic的押注同样激进。
除公开发行外,谷歌、英伟达、AMD、博通、美光、微软、台积电等产业巨头还参与了总额260亿美元的定向配售。其中,谷歌和英伟达各申购100亿美元,AMD申购25亿美元,博通、美光、微软各10亿美元,台积电申购5亿美元。加上公开发行,Anthropic此次合计融资约1073.4亿美元,已经超越SpaceX跃升为美股史上募资规模最大的IPO。
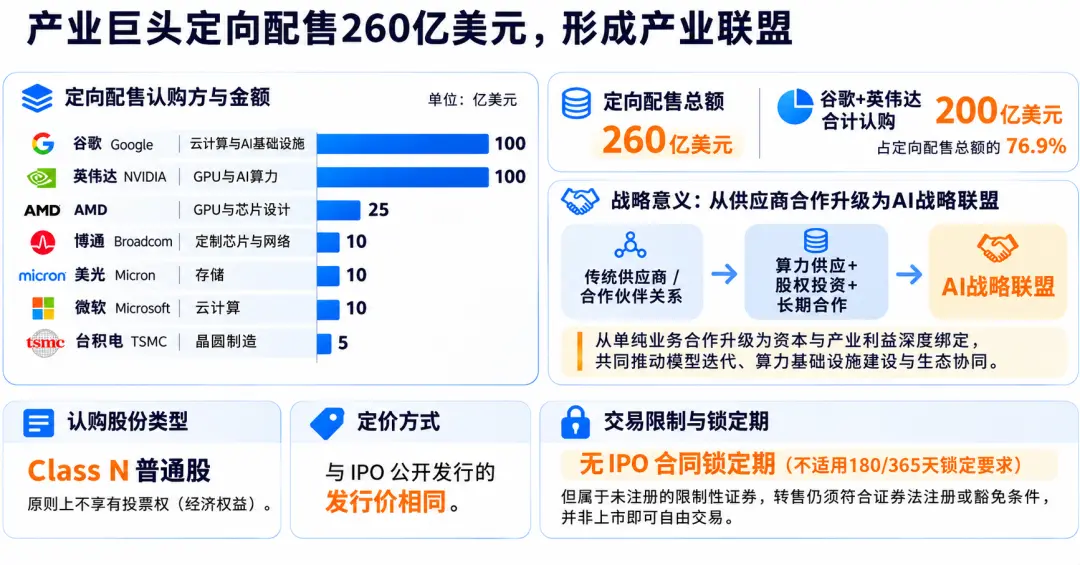
这意味着, Anthropic上市已从一次单纯的资本市场融资,变成围绕AI产业链的深度结盟。 从GPU、芯片设计、存储、晶圆制造到云计算,产业链上的关键巨头通过股权投资,与Anthropic建立起深度绑定的战略合作关系。对Anthropic而言,这不仅带来了巨额资金支持,也有助于增强其未来算力供应、基础设施建设和技术合作的稳定性。
值得关注的是,在引入巨额产业资本的同时,Anthropic也通过特殊治理结构确保了创始团队的战略主导权。
近期黄仁勋的离任风波使市场对AI企业的管理层稳定性和战略连续性更加敏感。尤其对于仍处于高速扩张期的大模型企业而言,如果上市后股权分散、创始人控制权弱化,无疑会影响公司长期战略投入的连续性。
相比英伟达的被动局面,Anthropic上市前,七位联合创始人通过Class F特殊股票合计掌握公司50.1%的股东表决权,而长期利益信托则拥有董事会多数席位的任免权。 这意味着,即便大规模引入产业巨头或上市后股权被进一步分散,创始团队仍能维持多数表决权,降低了外部股东对公司长期经营决策的干扰,为高速成长期的战略连续性奠定了基础。
在修订版招股书中,Anthropic提出的长期盈利目标是调整后营业利润率达到35%以上,但未明确时间表。而且,口径剔除了股权激励等持续性成本,并不等同于GAAP盈利。
从当前表现看,2026年三季度,Anthropic的调整后营业利润率为14.5%,距离35%的长期目标仍有约21个百分点的差距。不过,公司的算力投入产出效率已明显改善。2025Q1至2026Q3,季度收入增长超45倍,而算力及基础设施成本仅增长约10倍,相当于每美元算力成本创造的收入提升4倍以上。
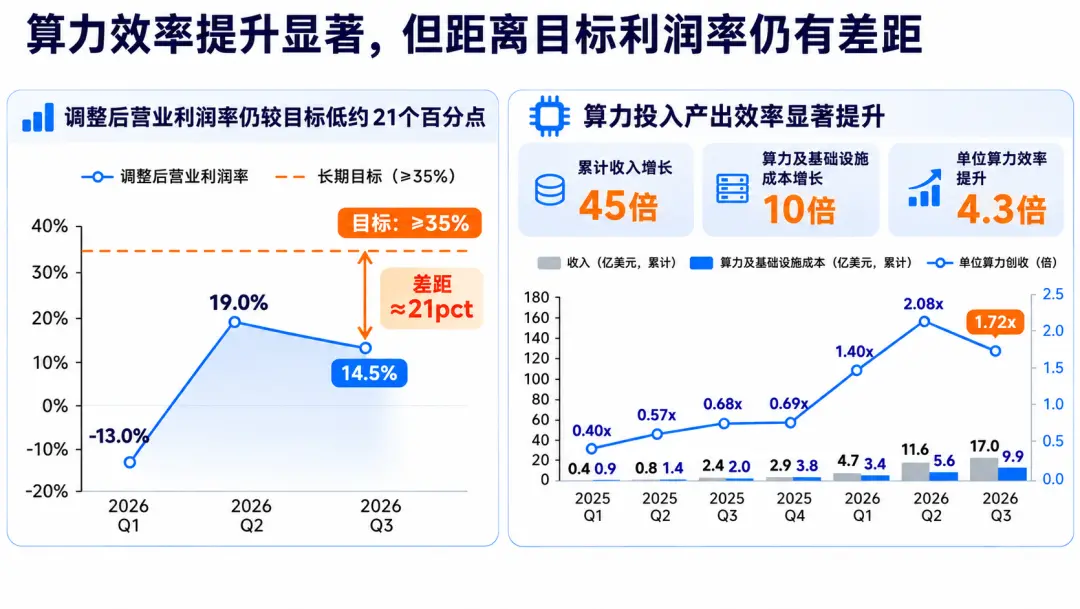
尽管如此,要实现长期盈利目标,Anthropic仍需达到三个条件:(1)算力及基础设施费用率降至45%-50%;(2)销售营销及合作伙伴费用率降至7%-10%;(3)调整后人员及其他费用率降至7%-10%。
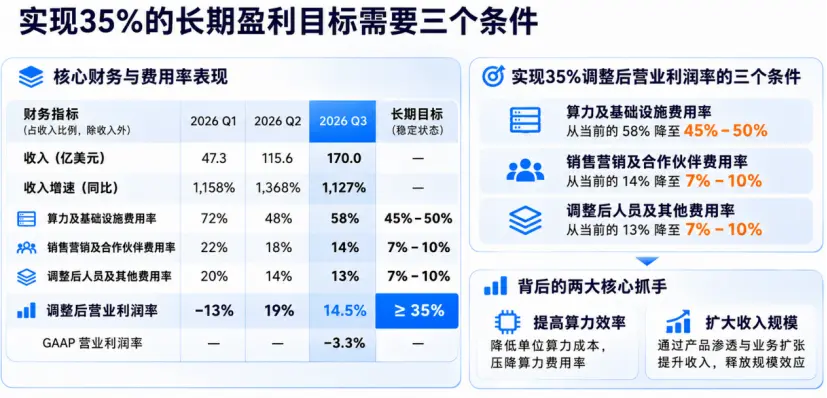
这背后的核心在于两点:一是持续提高算力效率,降低单位成本;二是扩大收入规模,通过规模效应释放经营杠杆。
算力效率方面,此前《Anthropic如何证明算力能回本?》中,已经介绍了公司通过多芯片策略、算力乘数等方式的降本路径,不再赘述。
此次值得关注的,是Anthropic未来如何扩大收入规模?根据路演披露,未来的增长战略可归为两点:
一是,现有客户的价值挖掘。 随着Claude从编程向办公等场景延伸,Anthropic通过“平台+产品”的交叉销售,推动单客户支出增长。截至9月底,公司净收入留存率达900%,大多数企业客户同时使用平台和至少一款产品,较25年四季度的30%显著提升。同时,公司已覆盖超过50%的《财富》500强企业,但从空间上看,这些客户在Claude上的支出不到其总费用的0.1%,假设未来扩大到1%,也意味着仍有10倍的渗透空间。
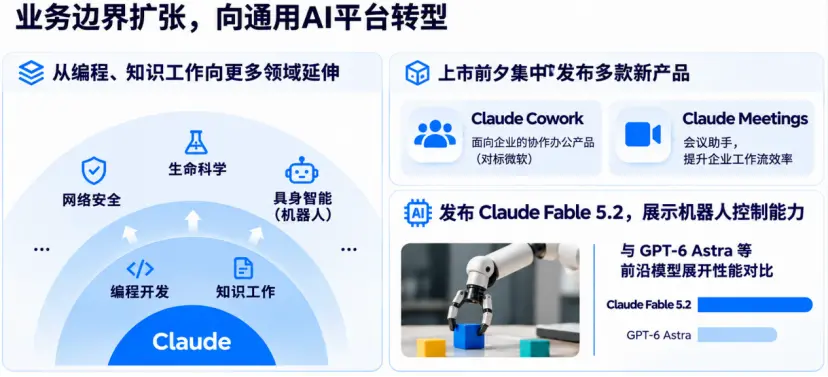
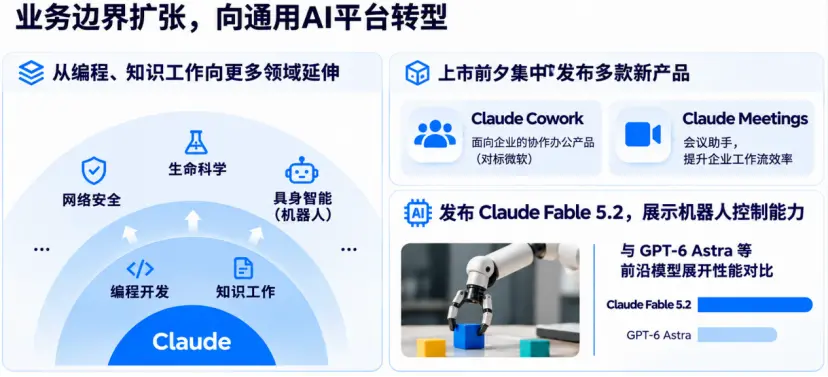
二是,业务边界的扩张。 Anthropic正从编程、知识工作向网络安全、生命科学、具身智能等更多领域延伸。上市前夕,其集中展示对标微软的Claude Cowork、Claude Meetings等产品,同时,发布Claude Fable 5.2,展示机器人控制能力,与GPT-6 Astra等前沿模型展开性能对比。
尽管这些业务仍属于远期期权,但却在叙事逻辑上将公司从独立AI实验室拉向了横跨模型、编程、办公、科研乃至物理世界的“通用AI平台”,为未来打开想象空间。
综合来看, Anthropic的盈利路径已逐渐清晰:依靠模型领先、产品矩阵和场景扩张推动收入增长,再通过算力效率降本与规模效应释放利润。
但这背后存在一个严苛的前提:模型领先、收入增长与算力效率改善必须同步兑现,形成可持续的正循环,但目前这一逻辑尚未形成闭环。新场景能否复制编程的高增长仍待验证;算力效率虽改善,却容易受到新增算力投入的扰动,三季度单位算力创收就从2.08倍回落至1.72倍;更关键的是,现有收入规模与长期算力承诺存在巨大差距,且期限有明显错位,自身造血尚不足以支撑算力扩张,仍要依赖外部融资。
换句话说, Anthropic虽已经验证了高增长与阶段性盈利的可能,却尚未完成从收入、利润释放到现金流自给的闭环。 这意味着,在兑现长期利润目标之前,公司仍需跨越高增长与负自由现金流并存、巨额算力投入持续施压的漫长过渡期。
既然Anthropic的故事已清晰,那么,登陆二级市场后,它的首日表现又会如何演绎?
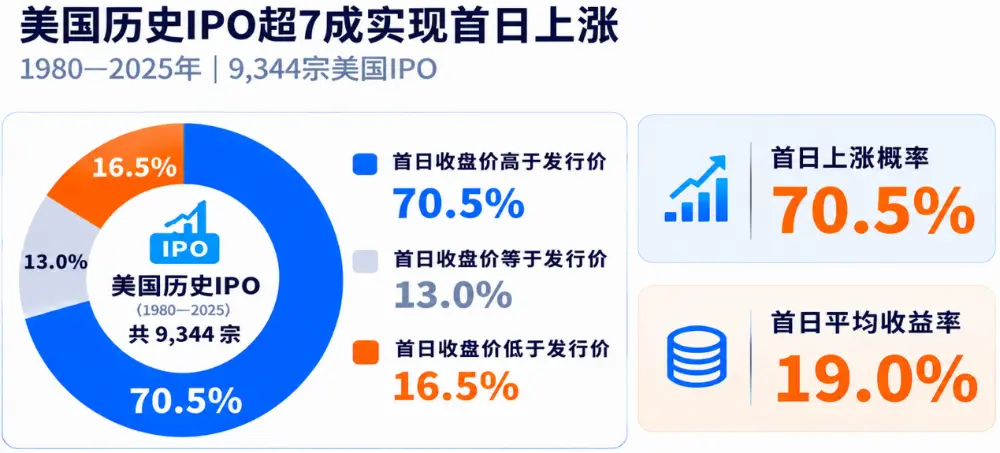
根据佛罗里达大学统计,在1980—2025年美国传统IPO中,上市股票首日收盘价低于发行价的比例仅为16.5%,持平为13%,也就是说过往四十多年中,美股有超70%的IPO首日都会实现正收益。
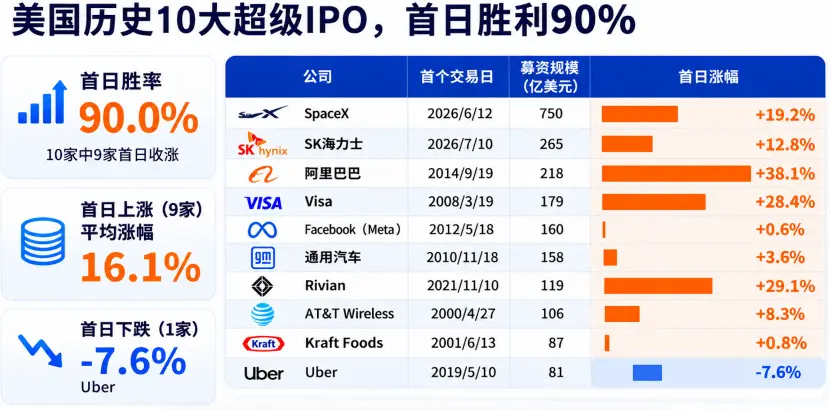
而在最受瞩目的“超级IPO”阵营中,“首日不败”定律更加显著。根据统计,在美股历史前十大超级IPO中,首日胜率高达90%,除Uber上市首日录得微幅破发外,其余九家巨无霸全部实现收涨,且多数录得了两位数涨幅。
这种现象是美股发行机制与机构博弈的结果。大型IPO通常通过询价和机构配售形成发行价格,承销商要在发行估值与二级市场需求之间取得平衡,会在定价上留下一定折让空间,为上市后的交易保留买方溢价; 与此同时,超级IPO具有稀缺性,上市初期流通筹码有限,容易在集中买盘推动下形成供需失衡。 即便开盘后遭遇市场波动,主承销商亦可动用“ 绿鞋机制 ”等缓解短期波动。
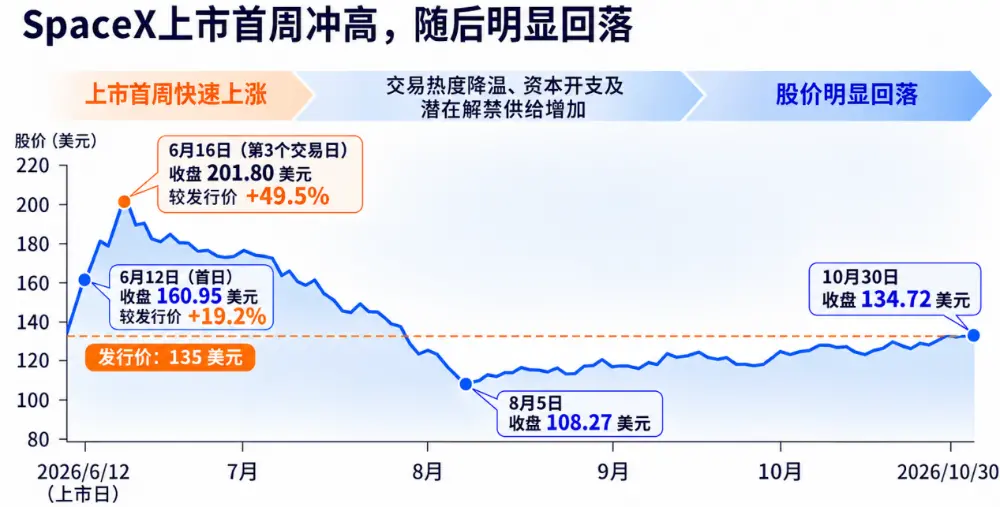
6月上市的SpaceX便是典型的例子。当时SpaceX以135美元发行,上市首日大涨19%,第三个交易日较发行价飙升约50%;直到随后交易热度逐渐降温、潜在解禁供给增加,股价才出现回落。
事后来看,其上市初期的上涨并不完全依赖基本面重估与情绪推动,散户的极高参与度、相对偏紧的初始流通份额,以及指数纳入预期带来的被动资金需求,都起到了推波助澜的作用。
如今,Anthropic正在复刻类似的上市生态。
据披露,Anthropic初始公开发行股份约占完全稀释股本的6%。与此同时,预计上市后5-15个交易日将被纳入纳斯达克100等至少六个重要指数。根据机构测算, 指数基金 可能带来约190亿美元的被动配置需求,相当于公开发行股份规模的23%。这意味着, 主动投资者,指数基金及提前布局的套利资金均可能在上市初期形成买方共振。
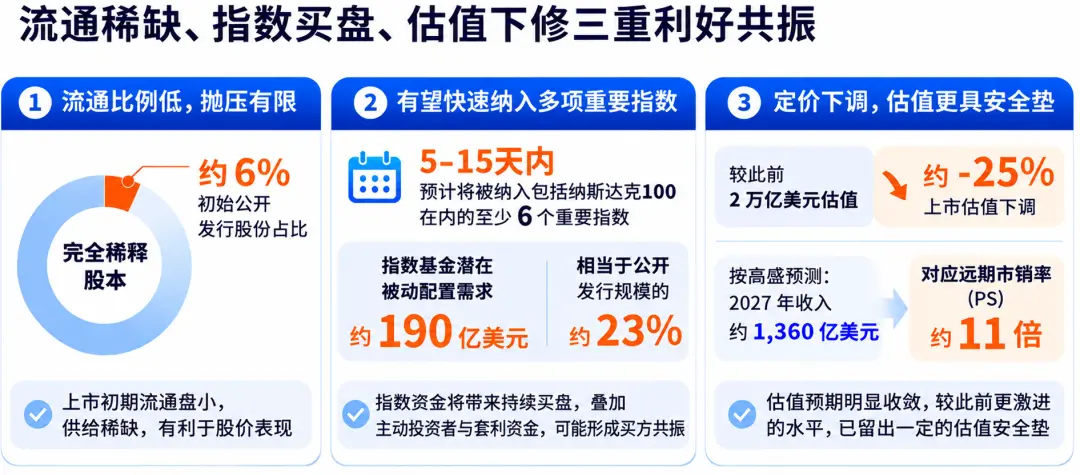
除此之外,Anthropic本身的发行定价也为首日表现创造了安全边际。相比市场热议的2万亿美元估值,此次上市估值有所收敛。同时,若按照10月810亿美元的ARR估算,对应市销率为18倍,若按照高盛对公司2027年约1360亿美元的收入测算,对应远期市销率约11倍,这相比此前的市场预期也留出了一定的估值安全垫。
虽然上市首日大概率能够延续“不败”惯例,但并不意味着Anthropic登陆二级市场能高枕无忧。
恰恰相反,上市初期,市场交易的是科技巨头的稀缺性与短期筹码的拥挤度。正如6月SpaceX在前三个交易日冲高50%后回落一样,一旦资金热潮退去,市场便会开始思考Anthropic面临的现实风险。
第一重风险,是宏观政策周期给AI产业链带来的β风险。 随着美国中期选举落定,围绕AI监管、大型数据中心建设审批以及算力基建补贴的政策不确定性升温。在具体监管细则落地之前,市场倾向于提前交易最悲观的预期。这意味着,即便Anthropic自身经营没有变化,但AI板块波动的加剧也可能拖累上市后的股价表现。
第二重风险,是大模型到底是不是一门好生意。Anthropic的招股书向市场证明了大模型可以赚钱,但对于投资者更关心的究竟是不是一门好生意,却未给出答案。
目前,公司的收入增长尚不足以消化扩张的算力支出,自有资金难以覆盖庞大的算力采购承诺。截至9月底,公司算力承诺已超过9000亿美元,其中未来12个月预计支付707亿美元,而同期现金、现金等价物及短期投资仅为1318亿美元。换言之,长期算力承诺相当于现有现金储备的6.8倍,未来一年的付款占到54%。
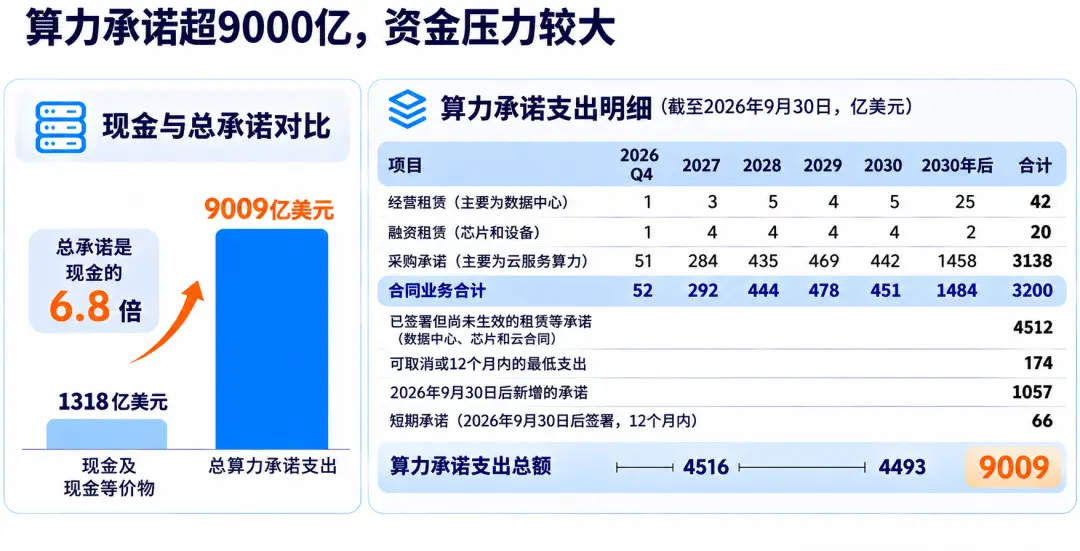
也就是说,即便未来收入维持高增长,公司仍将面临巨大的资金压力。这也是高盛等机构预测公司2030年前自由现金流持续为负的重要原因。
与此同时, 即便规模效应能够提升算力效率,改善盈利曲线,但公司的成本优化也并非单调递减的。 三季度,公司就因短期算力采购增加,导致算力费用率反弹至58.2%,GAAP营业利润率重新转负,间接说明了其盈利能力并不稳定。
因此, 机构对公司高增长的预期,很大程度上建立在融资环境稳定、模型领先、算力投入能够驱动收入增长的线性假设之上。一旦未来融资环境收紧,或算力投入未能兑现,“算力扩张—模型领先—收入增长”的正向循环就会被打破。 在高估值已提前反映部分高增长的背景下,公司陷入“戴维斯双杀”的概率也在增加。
更值得警惕的是超级IPO背后的筹码博弈。
从交易安排来看,此次IPO计划给散户留出15%-20%的配售比例。参考SpaceX的发行趋势,大幅提高散户参与度,正成为超大型科技公司上市的新常态。
然而,散户参与门槛的降低,并不意味着定价平权。在现实博弈中,机构投资者不仅拥有信息穿透力与定价话语权,更会通过一级市场锚定配售,以相对优惠的发行价格拿到筹码;相比之下,绝大多数普通投资者只能在市场情绪最狂热的时刻,涌入二级市场追高买入。
这便加大了“赢家诅咒”出现的概率:越是热度高、散户参与度高、 申 购竞争激烈的热门IPO,上市后的中长期表现越容易不尽人意。因为 好公司并不意味着好股票,股票交易除了考虑公司的增长前景以外,买入时点和成本也非常关键。当所有人都认为自己“抢到了稀缺资产”,在统计意义上,这恰恰可能是愿意支付最高溢价的时刻。
换言之,IPO首日上涨所释放的红利,从来不是由所有参与者均分的。享有低价配售权的机构投资者,本来就握有安全垫,而在信息高度不对称下,二级市场追高的散户,却承接了上市后的大部分下行风险。
从这个角度看, 提高散户配售比例,固然拓宽了超级IPO的蓄水池,帮助其顺利完成上市,却也让更多普通投资者暴露在高波动的敞口之下。
除此之外,值得玩味的是,当Anthropic向市场描绘未来十年高增长、高盈利的万亿美元蓝图时,七位联合创始人却在IPO阶段合计套现约19.6亿美元。尽管比例可控,但同样给投资者带来了警醒。
聚光灯之外,真正值得市场关注的,或许是首日的赚钱效应与被动资金买盘退潮后,究竟是谁在为这场万亿IPO买单?