


原文作者:Tanay Ved,CoinMetrics
原文编译:深潮 TechFlow
导读: 曾经是加密对冲基金“提款机”的基差套利正在经历剧烈重构。随着比特币现货 ETF 落地与机构大规模涌入,传统加密永续合约年化资金费率从 40% 的暴利时代骤降至 3% 至 5%,已低于同期美国国债收益率,套利资本被迫寻找新出路。
与此相对应的是,以美股为底层资产的真实世界资产(RWA)永续合约迎来了爆发式增长。目前全网未平仓合约规模已突破 110 亿美元,占主流平台持仓总额的 18%,币安与去中心化订单簿龙头 Hyperliquid 更是几乎瓜分了全部流动性。
前十大美股永续合约在 2026 年平均提供了高达 11% 的年化资金费率,相比加密资产展现出压倒性溢价。随着 CFTC 批准单只股票永续合约在合规交易所交易,这场由加密原生协议主导的跨市场资本大迁徙,正成为连通华尔街与链上世界的关键风口。
核心要点梳理
· 2026 年加密基差套利空间被极度压缩:比特币永续合约资金费率与 30 天期货年化基差自 2024 年初 20% 至 40% 的高位断崖式回落至 3% 至 5%,已逼近甚至低于同期美国国债收益率。
· RWA 股票永续合约迎来指数级爆发:自 2025 年 10 月以来,股票永续合约未平仓头寸(OI)在主流平台总持仓中的占比从近乎 0% 飙升至 18%,规模突破 110 亿美元,Binance(39%)与 Hyperliquid(38%)占据绝对主导。
· 美股永续资产享受显著资金费率溢价:按持仓量加权的前十大美股永续合约 2026 年平均年化资金费率约为 11%,而排名前十的加密资产永续合约仅为 3%,二者利差依然维持在健康高位。
· 监管松绑与合规落地将开启万亿级蓝海:美国商品期货交易委员会(CFTC)近期确认单只股票永续合约可在受监管的美国合规交易所交易,叠加预测市场与衍生品平台交易量激增,股票永续或将迎来更广泛的机构与散户客群。
引言:比特币现货 ETF 后的基差变迁
基差交易(Basis Trade),亦被称为“买入现货并持有套利(Cash and Carry)”,在 2024 年初美国比特币现货 ETF 推出后迅速成为华尔街对冲基金的主流交易策略。
该策略的核心逻辑极其清晰:投资者在现货市场买入比特币(或比特币现货 ETF),同时在衍生品市场卖出等量的期货合约或做空永续合约,从而在市场上涨周期中锁定正向期货溢价或资金费率收益。
在牛市情绪高涨时,多头头寸的旺盛需求推高了衍生品价格相对于现货的溢价,使套利者能够捕获高达 20% 甚至 40% 的低风险年化回报。
然而,金融市场最永恒的铁律便是资本的自我毁灭效应。当巨量机构资金携低成本资金入场填平利差,传统的加密资产基差套利空间在过去两年间遭遇了空前挤压。
加密基差压缩:从 40% 年化到跌破美债收益率
随着机构投资者全面接管现货 ETF 交易,市场定价效率大幅提升,昔日狂暴的牛市情绪溢价逐渐平复。
从数据指标来看,衡量套利回报的两大核心风向标:30 天比特币期货年化基差与中心化平台永续合约资金费率,均在 2026 年滑落至历史极值区间。
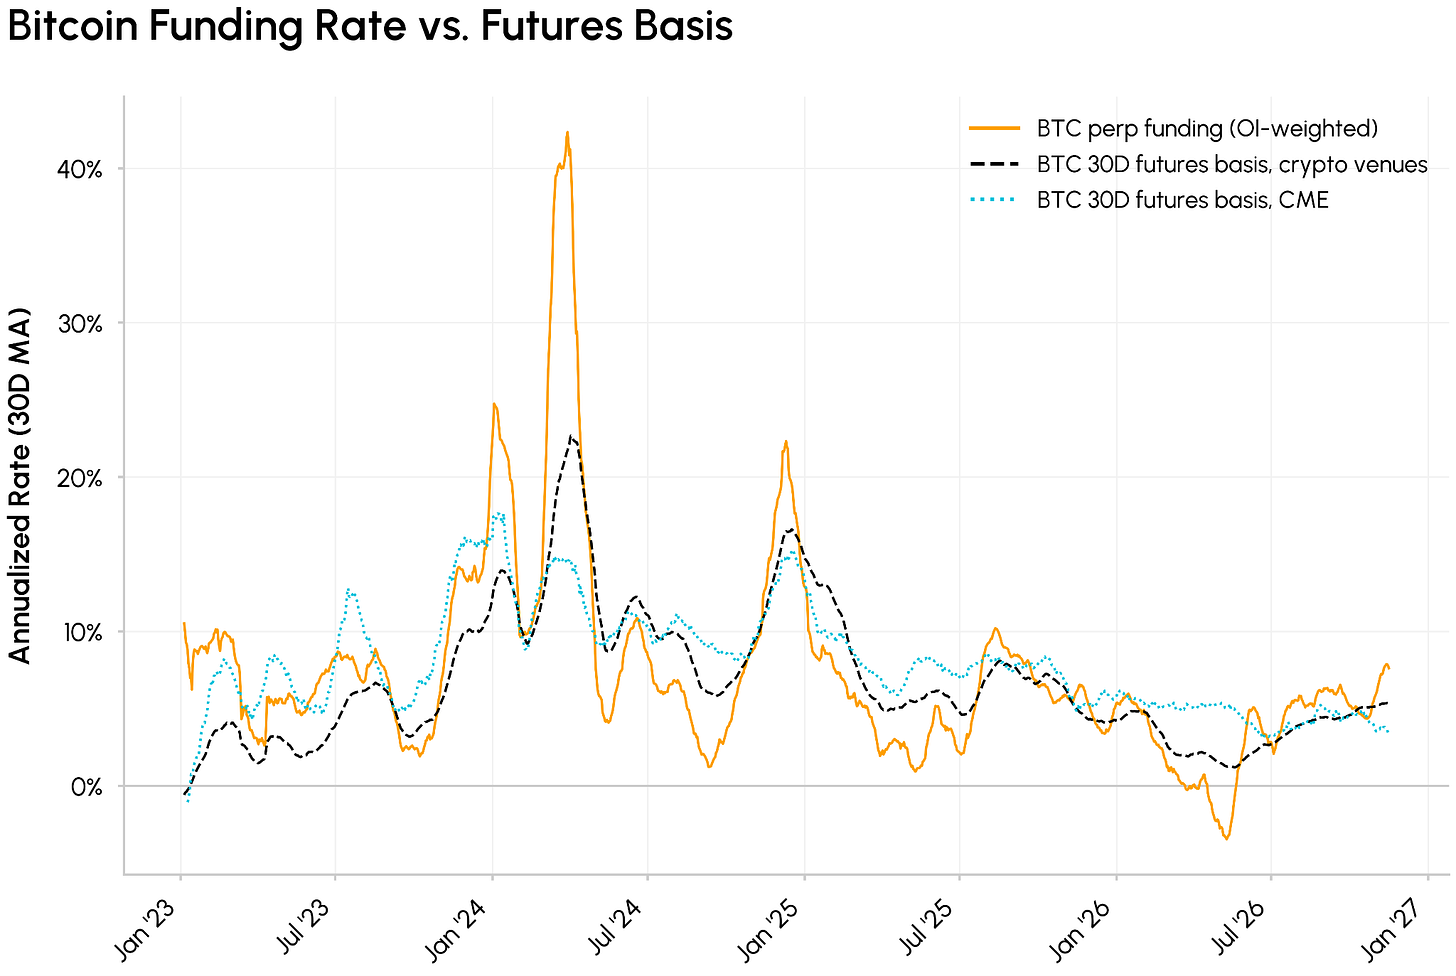
图:比特币 30 天期货年化基差与永续资金费率走势
如图所示,比特币基差与资金费率在 2024 年第一季度曾达到 20% 至 40% 的峰值,随后一路下行。步入 2026 年后,该指标常年徘徊在 3% 至 5% 之间。
这意味着什么?在美联储维持基准利率中性偏高的宏观背景下,3% 至 5% 的年化回报甚至无法战胜美国三个月期国债等无风险现金收益率。
面对必须承担的智能合约风险、交易所对手方违约风险以及平仓滑点成本,大批依赖基差套利生存的量化基金不得不撤离加密原生币种,开始在跨资产市场寻找全新标的。
RWA 永续崛起:Binance 与 Hyperliquid 瓜分百亿美元持仓
当加密原生资产的费率红利消退,敏锐的套利资本迅速转向了另一片由加密衍生品交易平台开拓的荒原:以美股和宏观资产为底层的 RWA 永续合约。
这些合约打破了传统美股仅能在工作日特定时段交易、需要高额保证金与严格开户审核的壁垒,支持全球用户 7×24 小时以稳定币为保证金进行杠杆博弈。
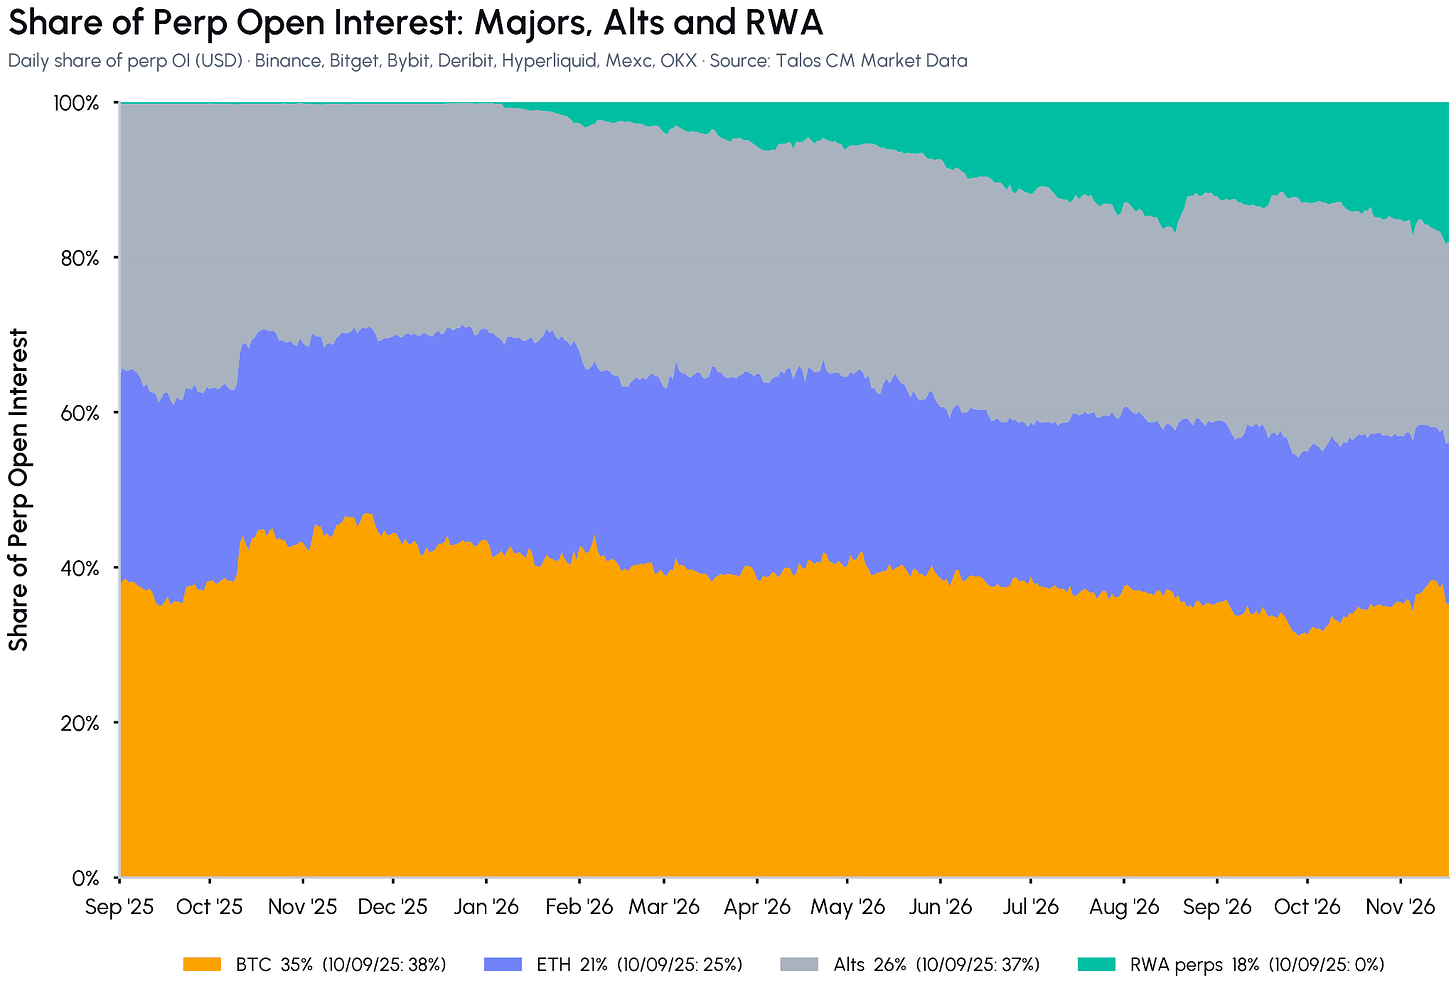
图:主流交易平台 RWA 永续合约未平仓头寸与市场占比
链上数据印证了这一爆发式趋势。自 2025 年第四季度初起,RWA 永续合约未平仓头寸从不足总市场的 1% 狂飙突进,目前已突破 110 亿美元大关,占全网主要衍生品未平仓头寸的 18%。
在这场市场格局的重构中,中心化交易所巨头币安(Binance)与去中心化衍生品公链 Hyperliquid 展现出绝对统治力。
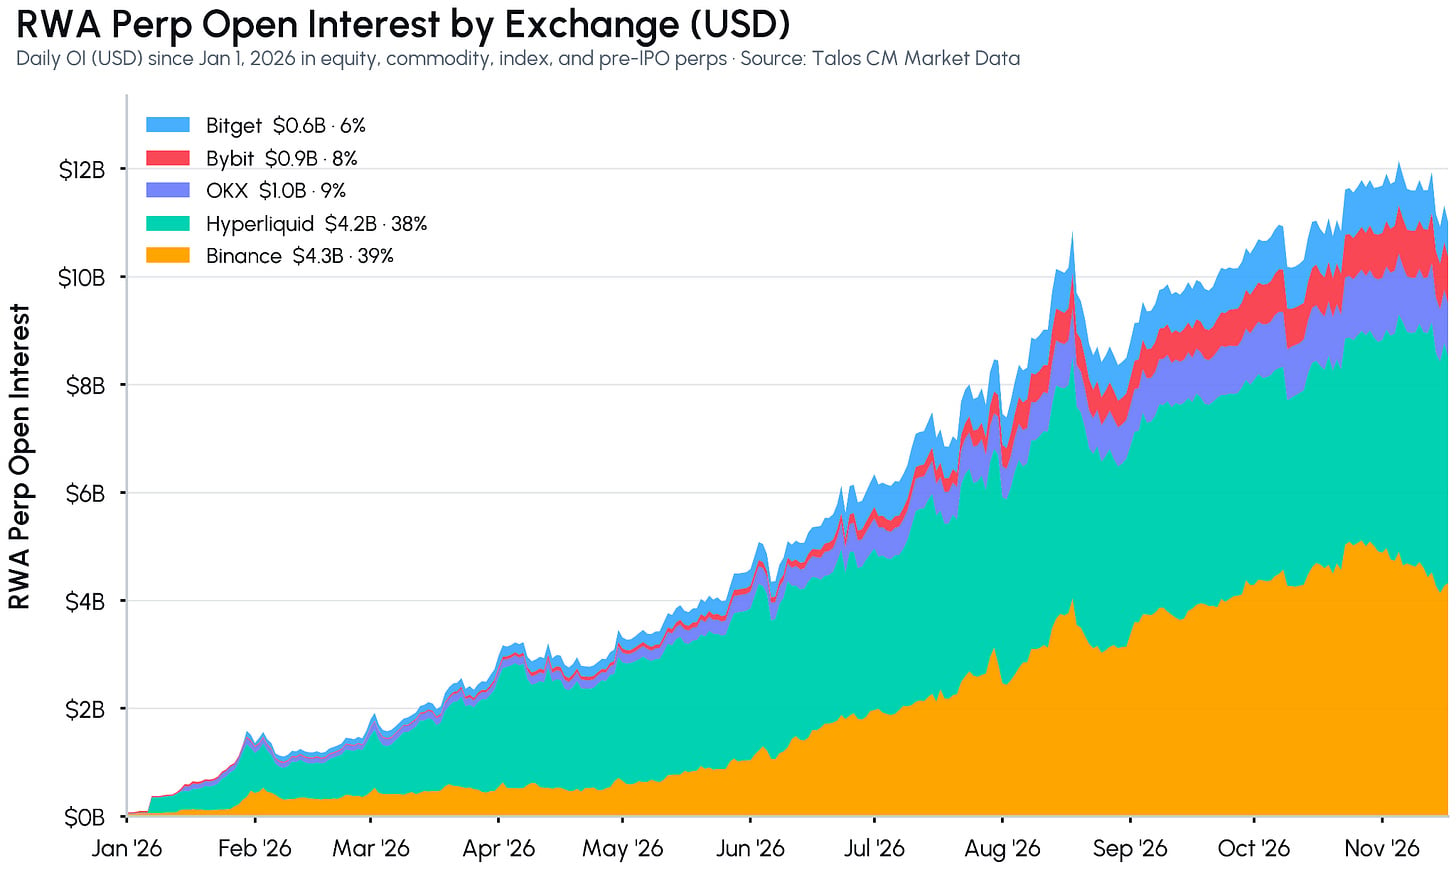
图:币安与 Hyperliquid 美股永续合约持仓分布
数据显示,币安占据了约 39% 的 RWA 永续市场份额,而完全基于链上高性能 L1 构建的 Hyperliquid 则以 38% 的占比紧随其后。两大平台合计控制了全网超过 77% 的流动性。
费率鸿沟:美股永续何以拥有 11% 的年化溢价?
为什么套利资金会如此坚决地涌向美股永续?最直接的驱动力来自于巨大的资金费率鸿沟。
由于美股科技巨头(如英伟达、特斯拉、苹果)拥有全球范围内的庞大零售投资者拥趸,在永续合约这种高杠杆工具中,多头投机情绪往往比现货市场更为亢奋。
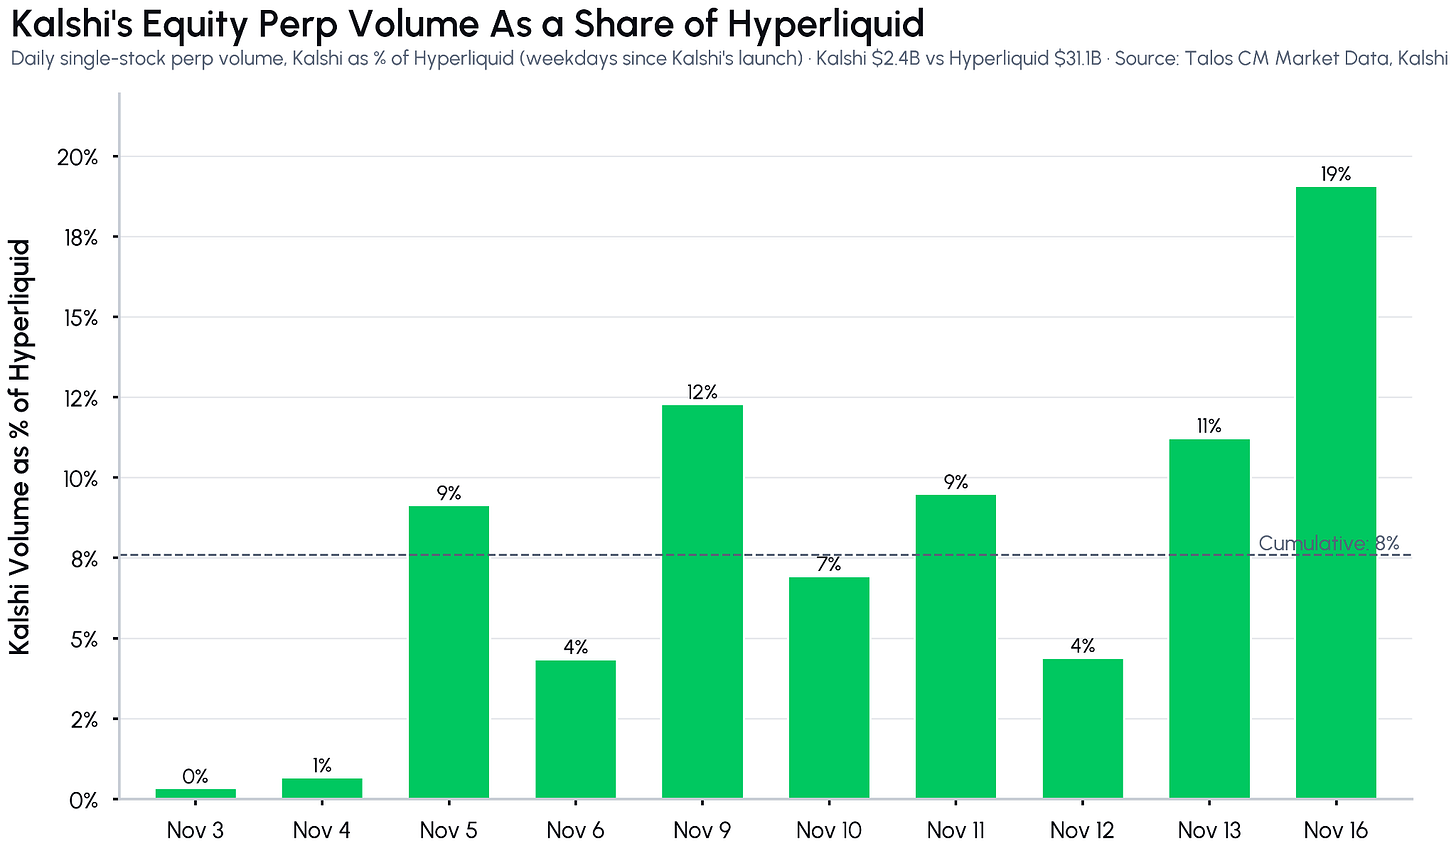
图:主流加密货币与美股永续合约年化资金费率对比
为了维持合约价格与现货指数锚定,多头交易者必须持续向空头支付高额资金费率。统计显示,2026 年按未平仓头寸排名的前十大美股永续合约,其平均年化资金费率约为 11%,峰值期间甚至突破 25%。
相比之下,前十大加密原生资产同期年化资金费率仅为 3% 左右。高达 800 个基点的超额利差,为套利机构提供了极具吸引力的利润垫。
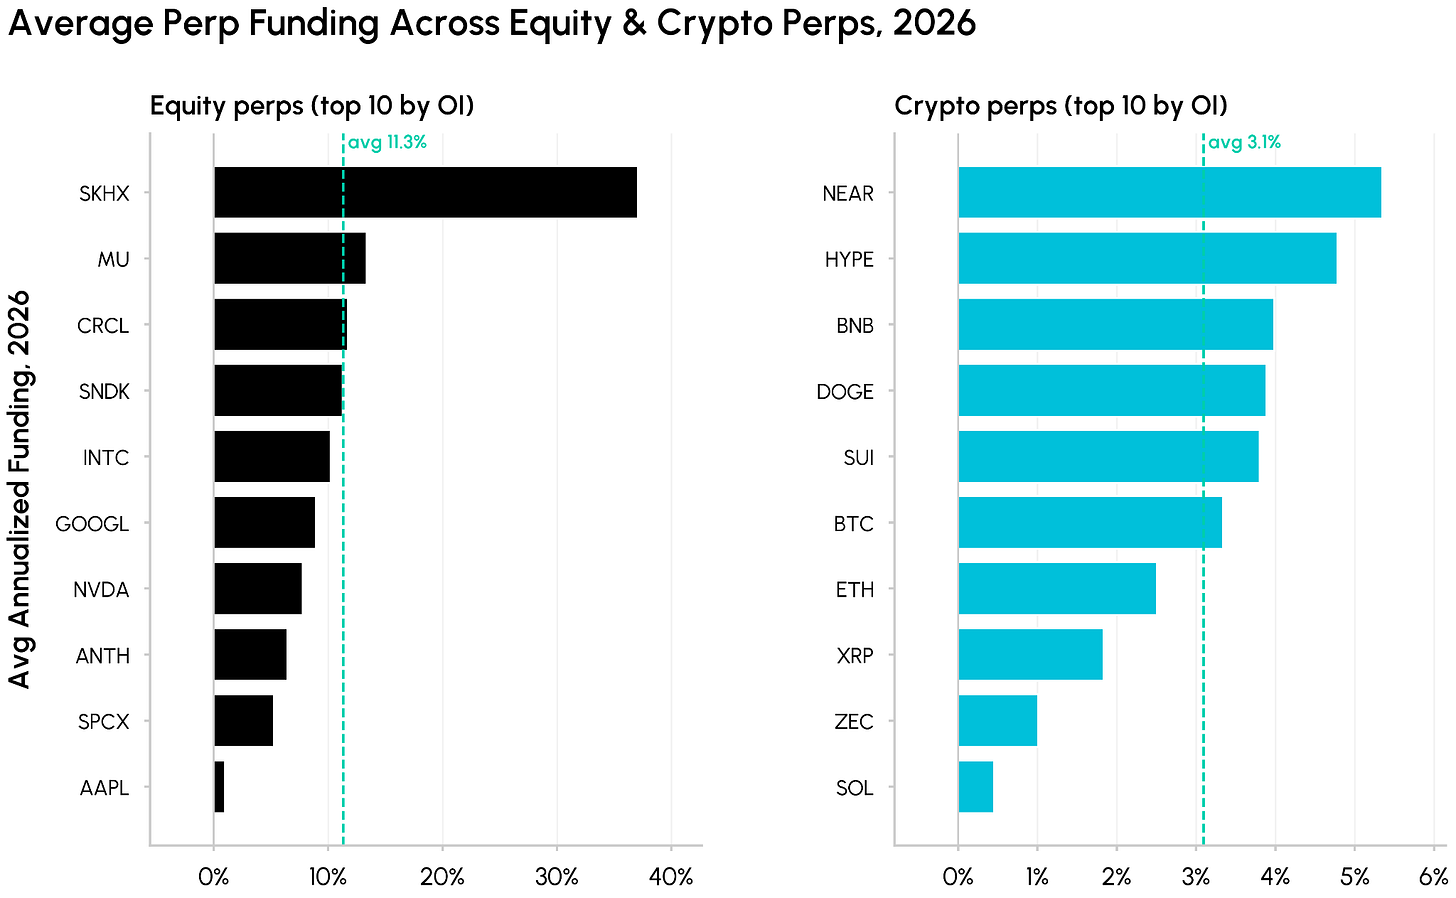
图:前十大股票永续合约历史资金费率分位数
套利者的操作模式同样演变为新型混合交易:在传统券商账户做多美股现货或一篮子股票 ETF,同时在 Binance 或 Hyperliquid 做空对应的美股永续合约,全天候被动赚取 11% 的资金费率年化收益。
市场结构裂变:交易平台与资产选择的双重博弈
然而,股票基差交易绝非毫无门槛的“免费午餐”。随着越来越多元化基金的加入,套利回报开始对交易平台的撮合机制与具体资产选择产生强烈依赖。
不同平台在资金费率计算公式、现货指数喂价来源、资金费结算频率(每 8 小时一次与每 1 小时一次)以及保证金清算规则上存在显著差异。
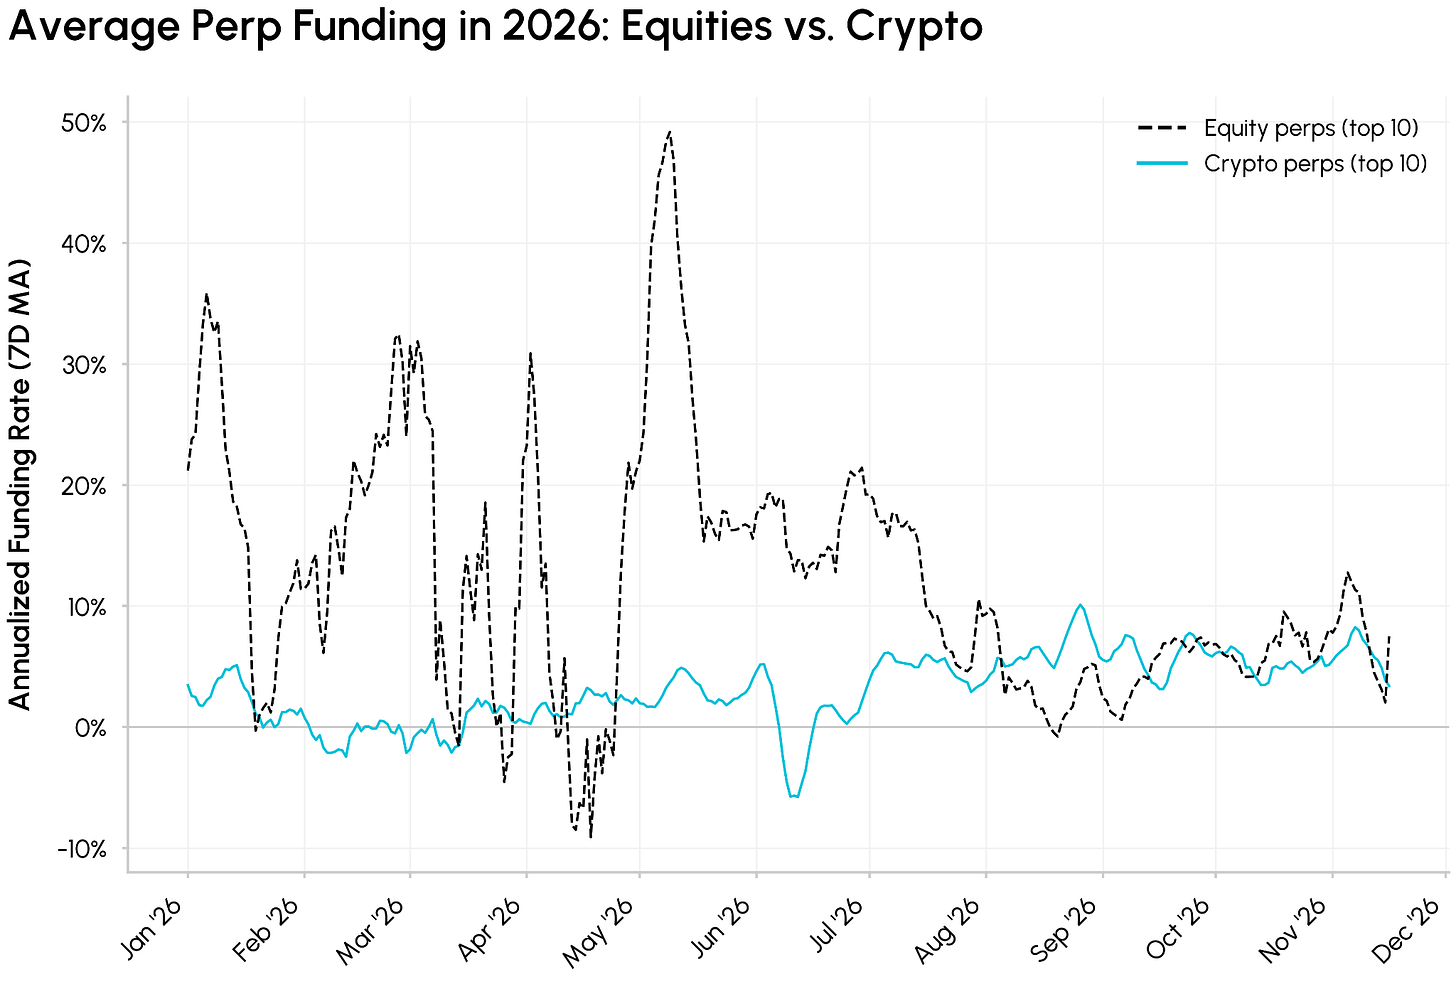
图:不同交易平台单资产资金费率离散度分析
例如,部分二线去中心化交易所因做市商深度不足,单一大户的杠杆买单即可使短期资金费率飙升至极端水平,但同时伴随着流动性枯竭导致的滑点损耗。
此外,美股存在盘前盘后与休市时间,而加密衍生品平台 7×24 小时不间断运行。在美股非交易时段,突发宏观消息或财报发布可能导致永续合约价格与现货产生剧烈基差摆动,对套利者的动态调仓能力提出了极高要求。
未来展望:CFTC 监管松绑与合规交易所入局
当前美股永续合约的火爆仅仅是跨市场衍生品融合的序章。更深远的变化正在美国本土监管层面加速酝酿。
近期美国商品期货交易委员会(CFTC)做出关键性确认,表示单只股票永续合约可以在符合特定清算与报告标准的美国合规衍生品交易所挂牌交易。
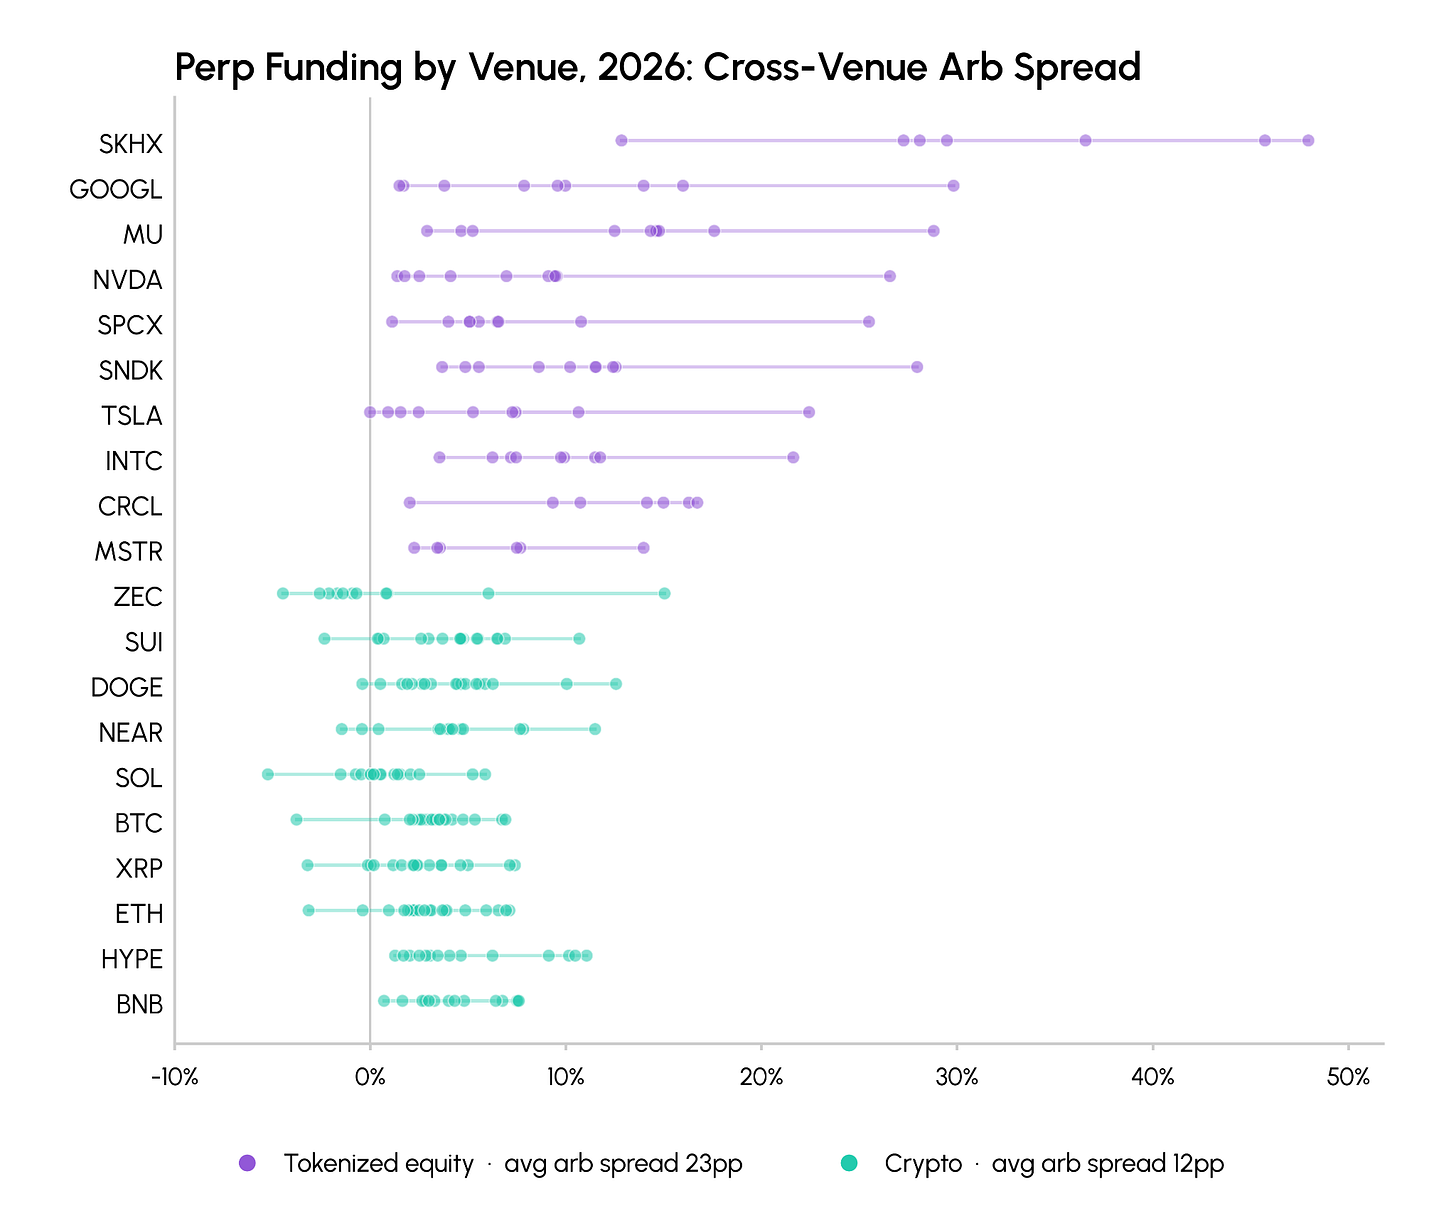
图:CFTC 监管框架下股票永续合约潜在市场空间测算
这一监管信号为传统华尔街金融机构直接参与该市场扫清了合规障碍。与此同时,如 Kalshi、Polymarket 等预测市场在短时间内突破数十亿美元交易量,印证了零售用户对事件驱动型衍生品工具的饥渴。
一旦受监管的美国持牌机构推出合规美股永续合约,资金准入门槛将彻底瓦解,市场参与主体将从离岸对冲基金全面扩大至本土养老金、家族办公室及大型做市商。
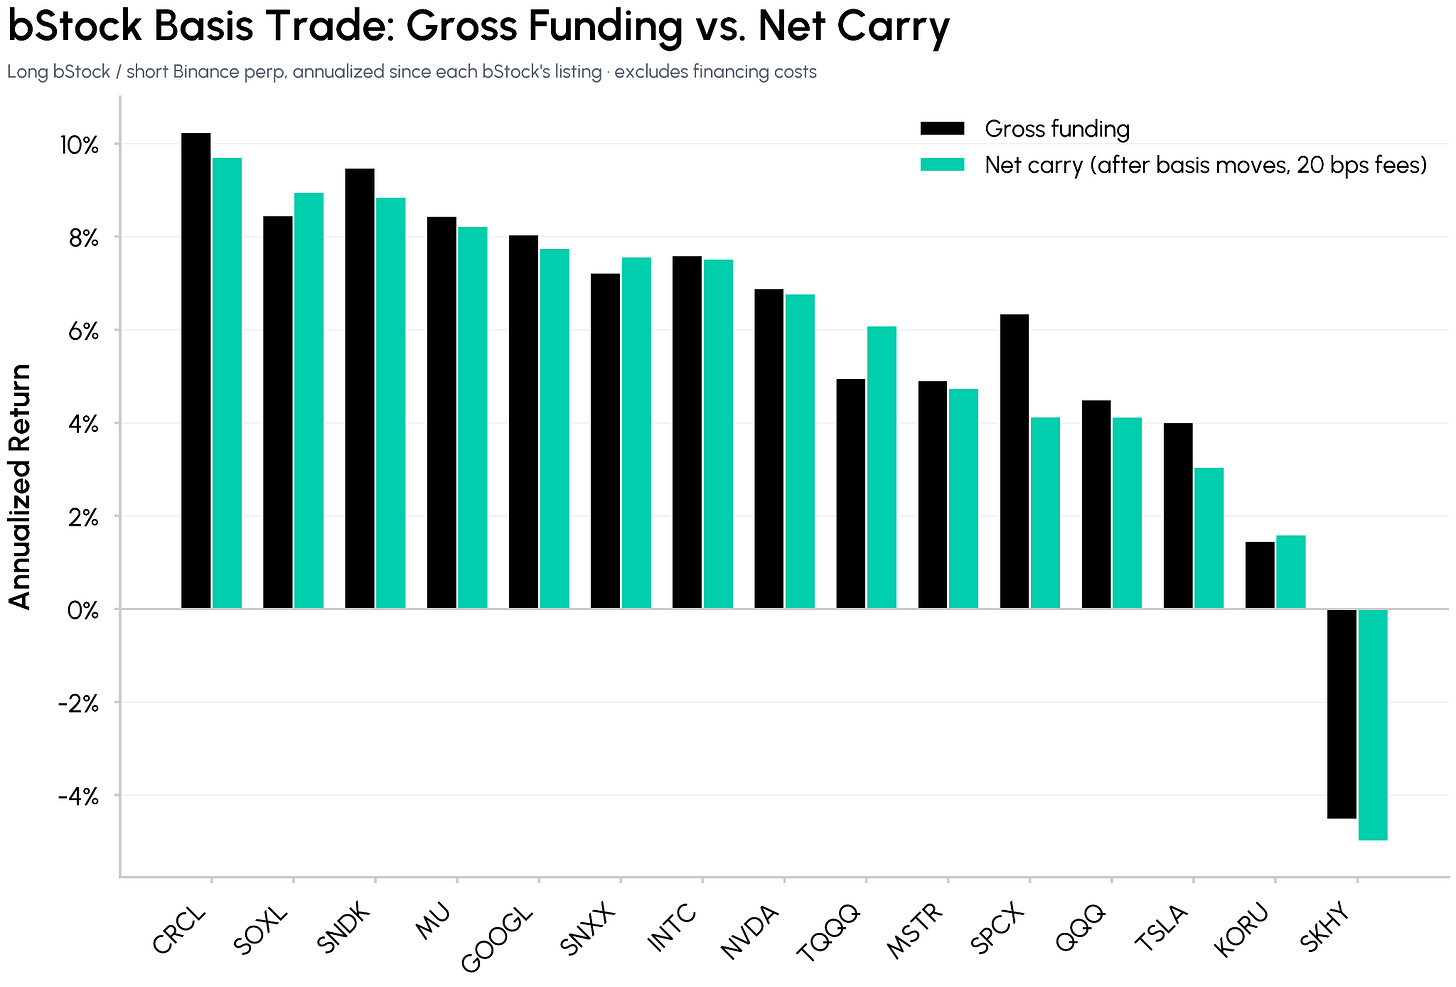
图:跨市场基差套利资本流动路径示意
总结与启示
从比特币现货 ETF 带来的传统基差繁荣与衰退,到 RWA 美股永续合约的强势崛起,加密市场再次展现了其惊人的自我演进与资产吸纳能力。
对于专业机构而言,单纯依赖加密资产内生费率的单边套利时代正在终结,跨越传统金融与区块链协议的混合架构正成为生成超额阿尔法的核心壁垒。
对于整个行业而言,当真实世界股票资产在链上拥有了比本土市场更深厚的全天候衍生品流动性,加密基础设施作为“全球金融超级中枢”的终极愿景,正一步步化为不可逆转的现实。

