

Kraken 母公司 Payward 第三季總平台利潤 4.87 億美元,年減 12%、季增 12%,資產型與存取型收入合計佔比首度過半達 52%,公司同時把 AI 列為第五大業務支柱,並預告明年初讓每個自家應用都接上代理框架。
(前情提要:
Kraken 母公司 Payward 上架 200 檔英歐股票!德國 DAX 指數全打包、xStocks 規模破 11 億美元
)
(背景補充:
Kraken 母公司 Payward 二級市場購入 AAVE!加碼 DeFi 布局
)
交 易所 Kraken 母公司 Payward 週五(13 日)公布第三季財務重點,改用「總平台利潤」當作主要觀察指標後,金額為 4.87 億美元,年減 12%、季增 12%。調整後 EBITDA 為 6,000 萬美元,比第二季的 2,300 萬美元大增 1.6 倍,EBITDA 利潤率也從 5% 拉昇到 12%,但與去年同期相比仍少了約三分之二。
這份 第三季財務說明 同時改了三件事。第一項是用「總平台利潤」取代原本的調整後營收,差別在於舊指標只扣掉交易成本,沒有扣掉付給客戶的質押獎勵,新指標兩者都扣,等於把所有回饋給客戶的部分放進同一種計算方式。第二項是把利潤按收入來源拆成交易型、資產型與存取型三類,第三項是新增「合約交易張數」與「付費帳戶數」兩項營運指標,讓成長不再只看名目成交量。
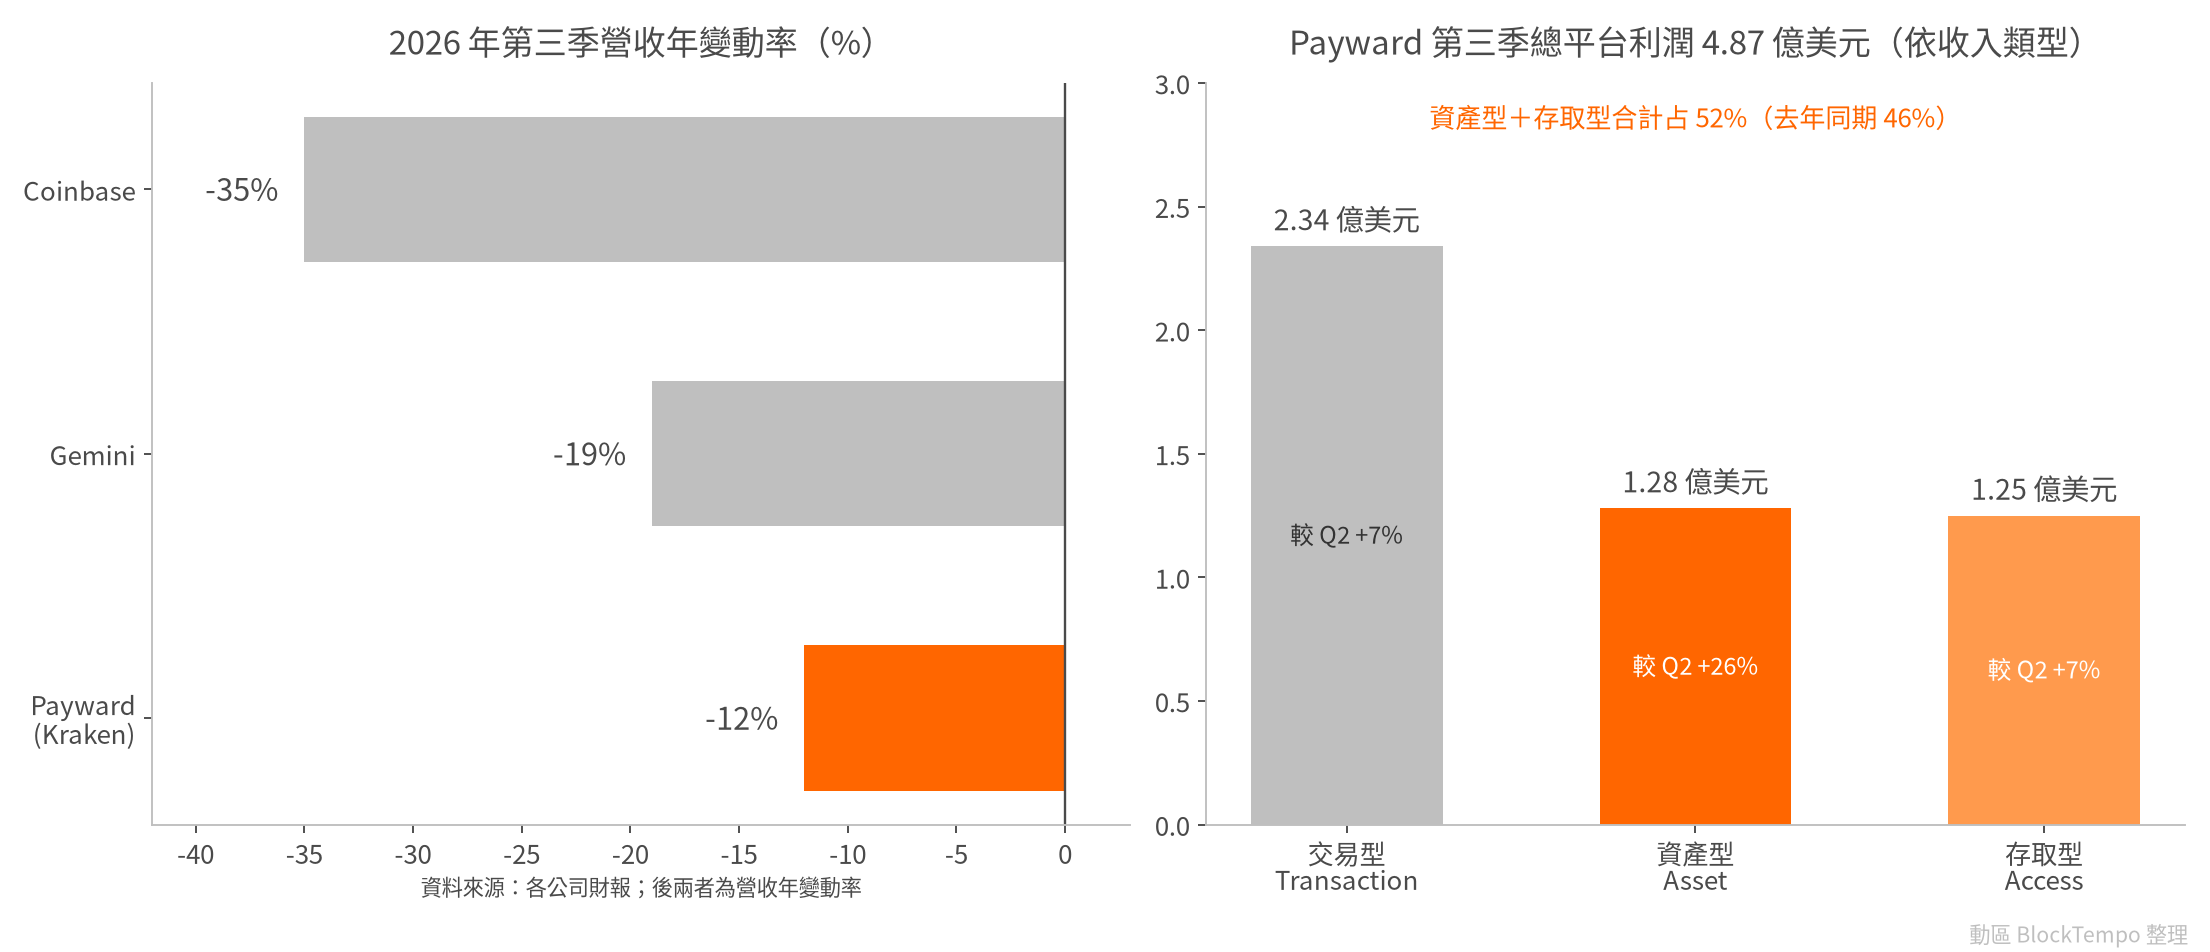
拆開來看,交易型利潤 2.34 億美元、季增 7%,仍是最大一塊;資產型 1.28 億美元、季增 26%,是成長最快的類別;存取型 1.25 億美元、季增 7%。資產型加存取型合計 2.53 億美元、佔比 52%,高於第二季的 50% 與去年同期的 46%,其中最新的存取型收入年增 59%、已佔整體約四分之一。
交易面的數字則是兩個方向。總平台成交量 3,530 億美元,比第二季多 22%、比去年同期少 30%;但同期整體現貨市場量能季減 7%,Kraken 在當中的市佔率反而從去年 9 月的 3.3% 上升到今年 9 月的 6.5%。衍生品是另一個亮點,合約交易張數 6,600 萬張,季增 10%、年增 84%,公司認為這讓交易型收入不必完全綁在名目成交量上。
客戶端的規模同樣在擴張。平台平均資產 430 億美元,季增 4%、年減 21%,但若以固定價格計算,比去年同期成長 29% 至 710 億美元;出資帳戶 710 萬戶,年增 37%;付費使用產品與服務的帳戶 150 萬戶,年增 74%。公司自 2023 年底以來,有餘額帳戶平均每年成長約 35%。
同業的處境並沒有比較好。Coinbase 第三季營收年減 35%,靠多元業務重回獲利;Gemini 同期營收年減 19%、成交量縮掉 73%,虧損則是收窄的。三家交易所路線不同,但都得回答同一個問題:當手續費跟著行情走,還能靠什麼撐住現金流。
AI 列為第五支柱
Payward 上一季把業務定位成交易、銀行、資產管理與 Payward Services 四大支柱,這一季把 AI 列為第五根。現階段已有具體產品落地:美國版 Kraken App 內建 Kraken AI,客戶用對話就能買賣、換幣與質押,每一筆都必須由本人確認;Kraken Pro 提供助理與策略建構器,能把白話文轉成可回測的策略,NinjaTrader 的同類功能正在測試。公司另外開放自家 CLI 與 MCP 伺服器,讓客戶「帶自己的代理」進場,Kraken 的 ChatGPT App 也在送審中。
接下來的路線圖是,明年年初讓每一個自家應用都長出代理框架,客戶在同一個餘額上就能讓代理跨產品行動;公司並打算用交易、餘額、支付、身分與風控的自有資料訓練模型,說要預測的是「下一筆交易」而不是下一個字。所有代理提出的動作都要先過風控引擎、在客戶設定的限額內執行,託管、保證金與結算則維持硬性規則,不讓模型有繞過的空間。
其餘支柱的動作也不少。交易端,xStocks 代幣化股票在 10 月資產規模 突破 10 億美元 、檔數超過 700 檔,公司也宣布與倫敦證交所合作,要把 100 檔英股做成 xStocks 並在 LSE 交易,仍待監管許可。銀行端在 8 月推出 Krak 簽帳卡,支援 600 多種幣別與資產,並與 SoFi 合作打通即時美元結算,10 月同意收購歐盟持照數位銀行 Saldo Bank。資產管理這一季的動作,是 由關係基金與客戶在二級市場買進 AAVE ;Payward Services 則把基礎設施租給別人用,OKX 已在其上推出代幣化股票,歐洲的 WOO X EU 由 Payward 提供託管。
對外合作與監管進度也一起更新。Payward Services 的合作網除了 OKX 與 WOO X EU,還包括與 GTN 對接全球市場、以及與 Reap 合作把簽帳卡服務鋪進 100 多個市場。Kraken 取得杜拜 VARA 完整市場許可後將在阿聯上線,Payward 另獲哈薩克 AFSA 原則同意;截至 9 月 30 日的儲備證明,則由第三方會計師 The Network Firm 驗證。
市場影響:從抽交易稅轉向賣基礎設施
4.87 億美元本身不是重點,52% 才是。交易所的估值長期被交易手續費綁在行情上,Payward 把指數授權、訂閱、上架費這類存取型收入,連同客戶資產帶來的收入一起拉起來,等於讓現金流從「看量能」慢慢轉向「看客戶資產規模」。但要留意,公司只公布了交易型的季增率、沒有給年增率,因此「非交易收入過半」有多少是新業務實質擴張、多少是交易類相對萎縮造成的比重變化,從公開資料無法完全拆開;真正的檢驗點是下一季成交量若持平,資產型與存取型能不能繼續成長。
第一個觀察點是衍生品。合約交易張數年增 84%,是這份財報裡少數在年減環境中維持高成長的計價方式,也解釋了 Payward 為何把重心押在美國個股永續與鏈上永續合約上。CFTC 對個股永續的管轄權之爭還沒結束,一旦放行,這條線會是上市前最有力的成長敘事;若法院判 CFTC 越權,成長就得回頭靠 xStocks 與銀產業務補上。
第二個是時間表。公司今年初 裁員 150 人 、同時對外尋求 200 億美元估值的新一輪融資,市場對 IPO 的時點指向 2027 年。在比特幣 11 月回檔、量能再度轉弱的背景下,第四季總平台利潤的年減幅能不能收窄,會直接影響定價。
對台灣讀者而言,xStocks 這條線更值得盯。700 多檔代幣化股票若能透過合規通道落地,會直接與複委託、海外券商的手續費結構競爭;而存取型收入的崛起也說明,交易所的賺錢方式正從「抽交易稅」轉向「賣基礎設施與授權」,還停留在手續費單一來源的平台,下一輪量縮時會被壓縮得更明顯。
?相關報導?
Kraken 母公司 Payward 砸 5.5 億美元收購 Bitnomial!一次全包美國三大衍生品牌照,要重啟 IPO?
Kraken 母公司 Payward 要在 Hyperliquid 推美國永續合約!CFTC 首家,門檻不低
Coinbase、Circle、Robinhood 財報出爐!新業務撐住營收,獲利仍看幣價