

第三季營收 336 萬美元、年增 382%,其中 99% 來自質押收入;淨質押收益率 5.9% 高於 Solana 全網約 4.9%。Pacific Backbone 亞太驗證基礎設施上線後,機構委託質押量已達 100 萬枚 SOL,公司同時把新總部設在香港。
(前情提要:
上市醫療公司Helius宣佈建立5億美元SOL財庫,Forward Industries斥資15.8億鎂買入682萬枚SOL
)
(背景補充:
Solana Company ($HSDT) 掌門人朱俊偉 Joseph Chee:聯手 Pantera 打造 DAT 2.0,引爆東西方機構資金潮
)
本文目錄
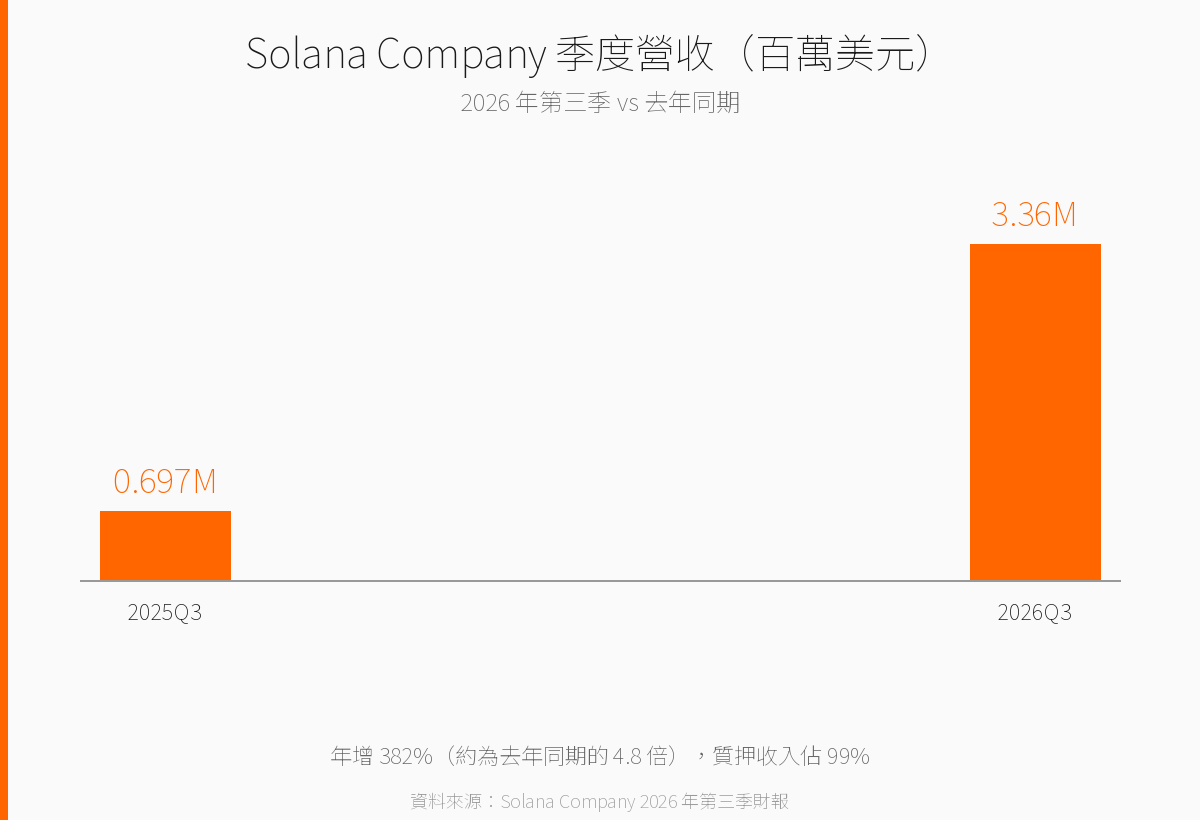
Toggle美 股上市的 Solana 資產財庫公司 Solana Company(NASDAQ:HSDT)在 11 月 11 日盤後公布 2026 年第三季財報 。截至 9 月 30 日的季度營收 336 萬美元,比去年同期的 69.7 萬美元成長約 4.8 倍(年增 382%),其中 333.7 萬美元來自質押收入,其他收入只有 2.3 萬美元,前三季累計營收 950.7 萬美元。同期平均淨質押收益率 5.9%,高於 Solana 全網約 4.9%,超前將近 100 個基點。董事長、總裁暨執行長朱俊偉(Joseph Chee)形容,這是公司發展的里程碑季度。
同一份財報也揭露,公司在季內完成一筆約 1,500 萬美元的 公開註冊直接發行 ,發行價較每股淨資產價值溢價 5%,資金全數用來買進約 12.5 萬枚 SOL,同時回購約 280 萬美元的 A 類普通股。一手增發、一手回購,是這類財庫公司在股價與幣價之間調節每股持幣量的標準動作。
Pacific Backbone 上線:機構委託 100 萬枚 SOL
財報中最有分量的進展,是質押業務從建置期正式轉入營運期。朱俊偉在聲明中表示,公司的 Pacific Backbone 基礎設施已經上線,機構把 100 萬枚 SOL 的第三方質押交給公司管理,這份信任已經反映在營收上。
Pacific Backbone 是 Solana Company 在亞太區打造的質押與驗證節點基礎設施,把首爾、東京、新加坡與香港等主要金融樞紐串接起來,支撐 Solana 的質押與驗證服務。截至第三季末,透過 Pacific Backbone 委託的質押總量約 130 萬枚 SOL,其中 100 萬枚來自第三方機構客戶;換言之,外部資金正在替公司滾出收益,而不只是自有財庫在生息。
季內公司共領到 30,800 枚 SOL 的質押獎勵,並且全數自動再質押、沒有變現。公司也提到,亞太區在季內完成 40 場以上的機構教育與顧問工作坊,對象涵蓋銀行、資產管理公司與交易所,這些接觸正是下一季顧問型收入的來源。
營收算得出來,淨利靠評價
把損益表拆開來看,第三季營收成本 61.7 萬美元,換算毛利 274.3 萬美元、毛利率約 82%;一般及行政費用 338.6 萬美元,比去年同期的 550.4 萬美元明顯下降,公司解釋是獎金與專業服務費減少,但交易顧問與託管費增加。前三季一般及行政費用 1,969.1 萬美元,高於去年同期的 1,271.4 萬美元,主因是出售 PoNS 業務產生一次性 680 萬美元資遣費。
真正把損益表翻正的是帳面價值。季內數位資產未實現利益 1.0272 億美元,推升淨營業利益至 1.011 億美元、營業利益 1.0385 億美元,最終淨利 1.05 億美元、每股盈餘 1.21 美元(稀釋後 1.17 美元);去年同期則是淨損 3.528 億美元、每股虧損 32.89 美元。非營運項目另有 131.2 萬美元淨收入,包含衍生性負債公允價值變動利益 174.1 萬美元,以及 42.9 萬美元的匯兌等費用。
換句話說,這 1.05 億美元的淨利絕大多數是 SOL 持倉的重估利益,不是現金流。本業 336 萬美元的季度營收,仍略低於同季 338.6 萬美元的一般及行政費用,公司距離「靠質押收入自己養活自己」還有一段路;前三季營業虧損 2,844 萬美元、累計虧損 2.397 億美元,也說明轉型成本還沒攤完。
資產負債表上的 240 萬枚 SOL
截至 9 月 30 日,公司各類別合計持有約 240 萬枚 SOL,公允價值約 2.882 億美元,以季末價格回推,相當於每枚 SOL 約 120 美元。以庫藏股法計算的稀釋股數約 8,520 萬股,等於每一股背後約有 0.0274 枚 SOL,這是評估這家公司最直接的指標。
資產負債表方面,總資產 2.926 億美元,包含現金 112.9 萬美元、流動數位資產 2,100 萬美元、應收券商的數位資產 1,479.1 萬美元(9 月 30 日成交、10 月 1 日交割),以及長期數位資產與曝險 2.524 億美元;流通在外普通股 5,710 萬股,另有 440 萬股庫藏股。資本操作上,季內回購約 280 萬美元、今年以來累計約 870 萬美元,看得出公司傾向在股價低於每股淨值時縮減股本。
香港拉攏、上海叫停:財庫公司的兩難
這份財報還透露一個訊號:公司把新總部設在香港,並在 10 月 獲香港特區政府選為策略企業 。朱俊偉的說法是,他們要搭一座把亞洲金融機構帶進 Solana 的橋樑,而新總部就蓋在需求最集中的地方。對照同一時間的中國大陸,Solana 生態卻是另一種待遇:中國人民銀行在 11 月叫停 Solana 在上海的品牌活動,認定構成虛擬貨幣營銷,涉事單位將被查。香港拉攏、上海叫停,這種監管落差正好說明,一家 Solana 財庫公司為何會把重心押在亞太金融樞紐。
公司同時在季內參與 Solana 首次鏈上治理投票並事前公布立場,這在數位資產財庫公司裡並不常見,代表它想把機構級驗證節點的角色從收益端一路延伸到治理端。那批投票中,削減通膨的提案驚險過關,但每日銷毀 80 萬枚 SOL 的提案被否決,治理結果直接牽動驗證者的長期收益結構。
接下來有兩個觀察點。第一是第三方質押規模能否在第四季轉成更實質的營收:目前 100 萬枚第三方委託加上 5.9% 的淨質押收益率,再配合 40 場機構工作坊累積的顧問管道,才是它與單純囤幣的財庫公司真正拉開距離的地方;若 Pacific Backbone 的委託量在第四季繼續放大,質押加顧問的雙軌收入就有機會追上營運費用。第二是 SOL 價格:以季末每枚約 120 美元計算,240 萬枚財庫的帳面價值明顯被幣價左右,一旦 SOL 走弱,這季 1.05 億美元的淨利就會反轉成評價損失;這也是整體數位資產財庫類股普遍折價交易的原因,市場上甚至有人公開看壞九成以上的財庫公司最終會歸零,投資人得自己判斷這家公司的質押本業能不能撐住估值。
?相關報導?
Solana 首次鏈上治理投票出爐:通膨削減險勝、每日燒 80 萬 SOL 提案未過關
Solana 財庫公司 DFDV 擬募集 2,000 萬美元加倉 SOL:發售 13% 股息優先股
中國人民銀行叫停 Solana 上海活動:品牌宣傳等同虛擬貨幣營銷,涉事單位將被查