作者:陈乐 | 编辑:叶锦言 | 出品:深网·腾讯新闻小满工作室
美国中期选举落地后,华尔街对 AI 的乐观情绪在两天内急转直下。
11 月 5 日,美股“七姐妹”单日蒸发市值约 1.04 万亿美元,但各家跌幅悬殊:苹果微跌 1.53%,特斯拉大跌 10.77%;作为 AI 浪潮的最大赢家,英伟达暴跌 9.26%,单日市值蒸发超 4400 亿美元,跌幅达其芯片买家(微软、谷歌、亚马逊)的 2 至 4 倍。
这场暴跌的导火索是美国中期选举。11 月 3 日民主党赢得国会两院控制权后,美股次日一度上涨,但到了 5 日,投资者转而担忧新国会可能收紧 AI 监管、拖慢数据中心建设,纳指单日重挫 5.52%。6 日,科技股出现反弹,纳指上涨 1.09%,英伟达上涨 2.78%,AMD 大涨约 11%,但苹果和微软继续下跌。纳指全周仍累计下跌 3.4%。
实际上,除特斯拉外,巨头们的基本面并未恶化:英伟达营收同比翻倍,苹果创下同期新高,微软、谷歌、亚马逊的云业务及 Meta 的广告业务均保持增长。
经济学家宋清辉分析,政策不确定性与市场对 AI 投资回报的焦虑产生了共振。科技巨头的估值已高度透支 AI 的高增长,但巨额投入尚未转化为对等的利润。今年第三季度,微软、谷歌、亚马逊与 Meta 持续增加数据中心等基础设施投入,资本开支的增长速度远超经营现金流。
巨头砸出的每一笔重金,都是英伟达的营收。一旦买家“花不动钱”了,英伟达的高增长还能维系多久?
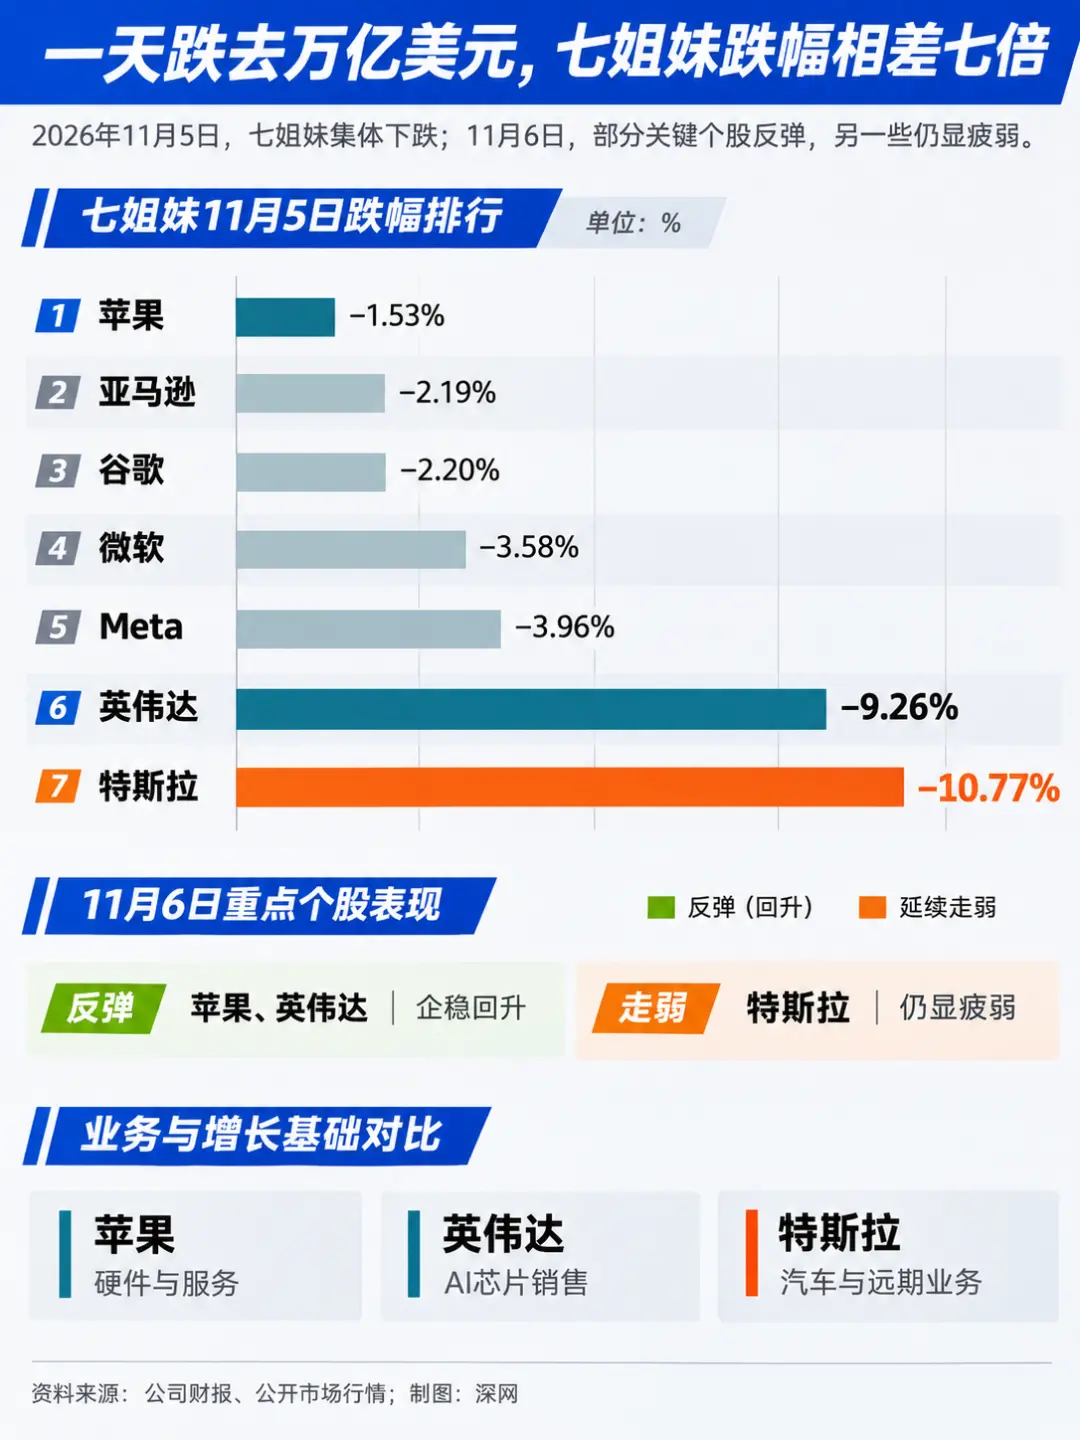
图:科技巨头基础设施资本支出与英伟达营收走势
这个问题的答案,首先取决于数据中心能不能按计划建起来。选举之后,除了担心 AI 投资能否收回,市场又多了一层顾虑:新国会及地方政府的监管政策,会不会拖慢数据中心建设?相比云巨头,依赖下游采购的英伟达对这一变化更为敏感。
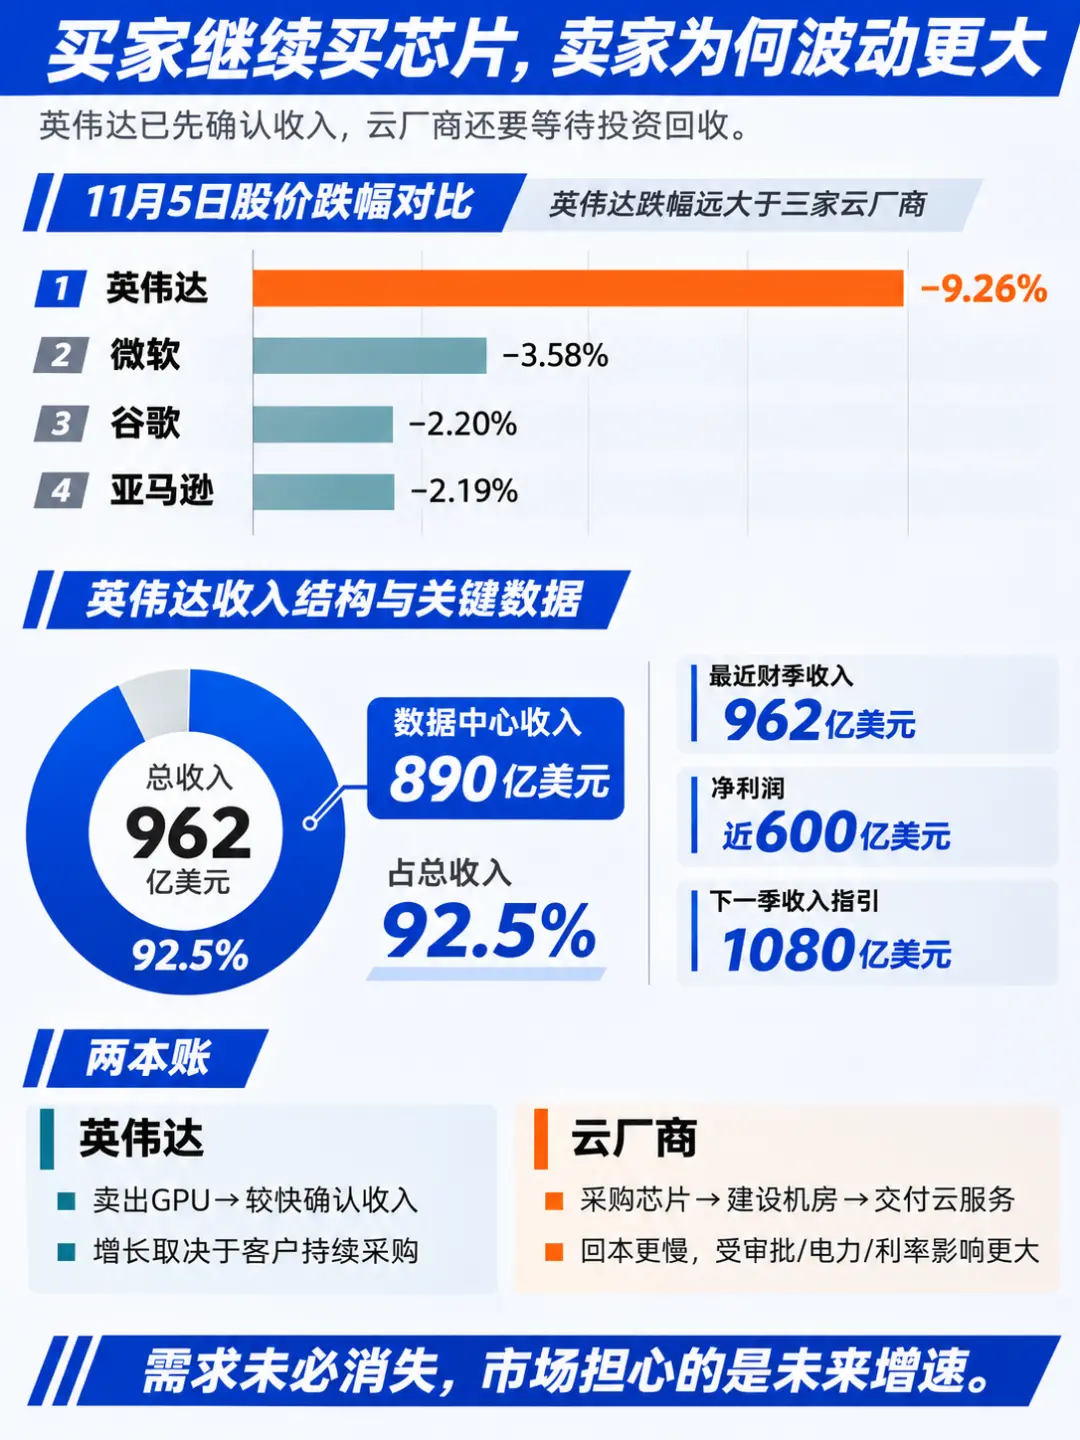
图:美国数据中心监管限制性议案通过情况与算力规划分布
英伟达最近一财季净利润逼近 600 亿美元,并预估下季营收将环比再增 12%。然而,其九成以上的收入高度依赖数据中心。客户结构中,云巨头与 AI 初创企业、政企客户各占一半,且后者增速更快。这种模式决定了英伟达的业绩与下游基建节奏深度绑定:机房建得快,出货就放量;进度受阻,订单便只能延期。
这次选举恰好在这个环节上投下变数。投票日当天,美国 10 个州的 41 项数据中心相关地方议案中,有 40 项投票结果倾向限制数据中心开发,其中 27 项限制性或反对性议案获得通过。得州新当选的民主党州长伊诺霍萨甚至竞选承诺:在出台专门立法前,全面暂停数据中心建设。
半导体研究机构 SemiAnalysis 测算,2027 年交付的数据中心多数已开工,本次选举真正冲击的是 2028 年的规划,而仅得州一地就占美国 2028 年新增算力容量的近三成。选举带来的政策变化,可能主要影响英伟达 2028 年及之后的增长预期。
如果项目推迟,对产业链两端的影响并不相同:买家可以暂缓部分资本开支,而英伟达可能面临芯片订单延期交付的风险。11 月 4 日的盘面已显现这种分化:据外媒报道,在投资者押注巨头收缩 AI 开支当天,微软与亚马逊逆势大涨约 6%,英伟达却独自下挫。
5 日,抛售潮蔓延至整个 AI 产业链。在高通业绩疲软与市场对政策拖慢 AI 基建的双重担忧下,费城半导体指数单日重挫 12%,跌幅远超云计算公司。
但这并不意味着算力需求见顶。宋清辉提醒,程序化交易、杠杆资金与期权对冲会显著放大短期波动,单日暴跌不代表企业内在价值同比例受损。6 日英伟达反弹 2.78%,但尚未收复前一天 9.26%的跌幅。11 月 17 日即将发布的新一季财报,将成为市场检验其增长前景的重要窗口。
相比之下,苹果与特斯拉位于这条逻辑链的两端。宋清辉指出,两家的增长逻辑与 AI 基建公司截然不同:苹果的利润基本盘在于手机和服务,对数据中心建设的依赖较小,因而相对抗跌;特斯拉跌幅最大,还受到马斯克政治投入的影响。马斯克此前为支持共和党投入超 4 亿美元,民主党获胜后,其商业版图可能面临更多监管审查。选举后两天内,特斯拉与 SpaceX 市值合计蒸发超 4000 亿美元。
机房能否落地,归根结底取决于资金。这笔巨资主要由英伟达的核心买家,微软、谷歌、亚马逊和 Meta 承担。最新财报显示,四家公司仍在加码 AI 投入,但已无法完全靠自生造血来支撑。
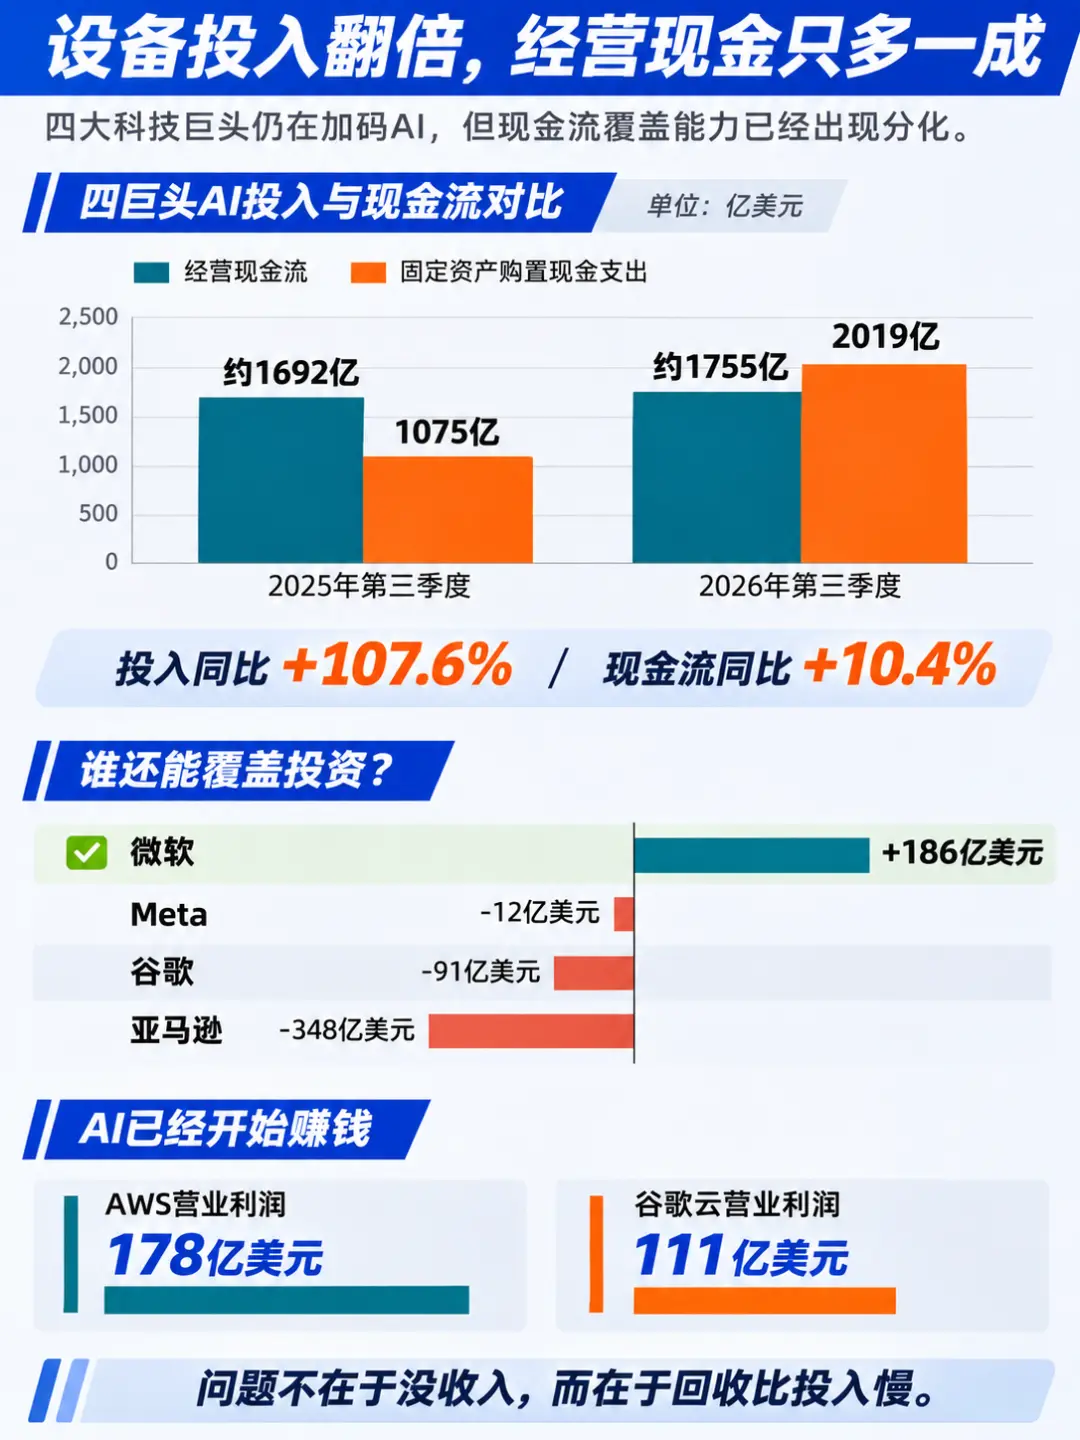
图:微软、谷歌、亚马逊与 Meta 经营现金流与资本支出差额对比
一年前,这四家公司的经营现金流合计还比固定资产支出多出约 617 亿美元;今年第三季度,这笔盈余变成了约 264 亿美元的缺口。
这并不是因为 AI 不赚钱,谷歌云第三季度营业利润是上年同期的三倍,AWS 营业利润从 114 亿美元增至 178 亿美元,微软 Azure 收入增长 48%。
缺口来自时间差:建数据中心的钱要先付,收入却要几年后才能收回。以谷歌为例,它手里有 5610 亿美元的云订单,超过 55%要在两年内才能确认收入,但它已签下的未来采购承诺高达 9240 亿美元,是订单的 1.65 倍。
而先付的钱,越来越多靠借。谷歌一年内把长期债务从约 200 亿美元提高到 1250 亿美元,还推出超 800 亿美元的股票发行计划;亚马逊过去 12 个月自由现金流由净流入 148 亿美元转为净流出 424 亿美元,主要靠发债补上。Meta 当季自由现金流十多年来首次为负,长期债券的交易水平已与不少 BBB 级企业相当。
英杰华投资认为,这反映了投资者对其开支过高和 AI 变现不确定的担忧。四家里只有微软仍有约 186 亿美元自由现金流,近几年没有大规模发债。据美国银行统计,五大云厂商 2025 年合计发行约 1210 亿美元的美元债,是此前五年年均水平的四倍多。
随着外部融资规模扩大,融资成本也开始成为影响数据中心扩张节奏的重要因素。宋清辉表示,持续通胀和高利率会推高融资成本,依赖外部融资、回报周期过长的项目应适当放缓扩张。目前,10 年期美债收益率仍在 4.8%以上。审批则是另一道关。SemiAnalysis 指出,巨头付得起新规带来的成本,但这不代表能按时交付算力,被暂停令卡住的项目也很难迅速转到别的州。
压力最大的,还是英伟达增长最快的那批客户。工业和信息化部信息通信经济专家委员会委员盘和林指出,OpenAI、Anthropic 等未上市大模型公司高度依赖外部融资。若利率居高不下且监管趋严,其后续融资难度将大幅上升。
这正是英伟达比买家跌得更狠的原因。deVere 集团首席执行官奈杰尔·格林认为,投资者接下来会逐家审视,谁能把 AI 投入真正转化为收入。
11 月 6 日,英伟达虽然出现反弹,但仍未收复前一天的大部分跌幅。相比苹果相对独立于 AI 基建的盈利模式,英伟达的高增长更依赖下游持续投入。买家还能以多快的速度建设数据中心,将直接影响这家“卖铲人”的下一轮增长。