

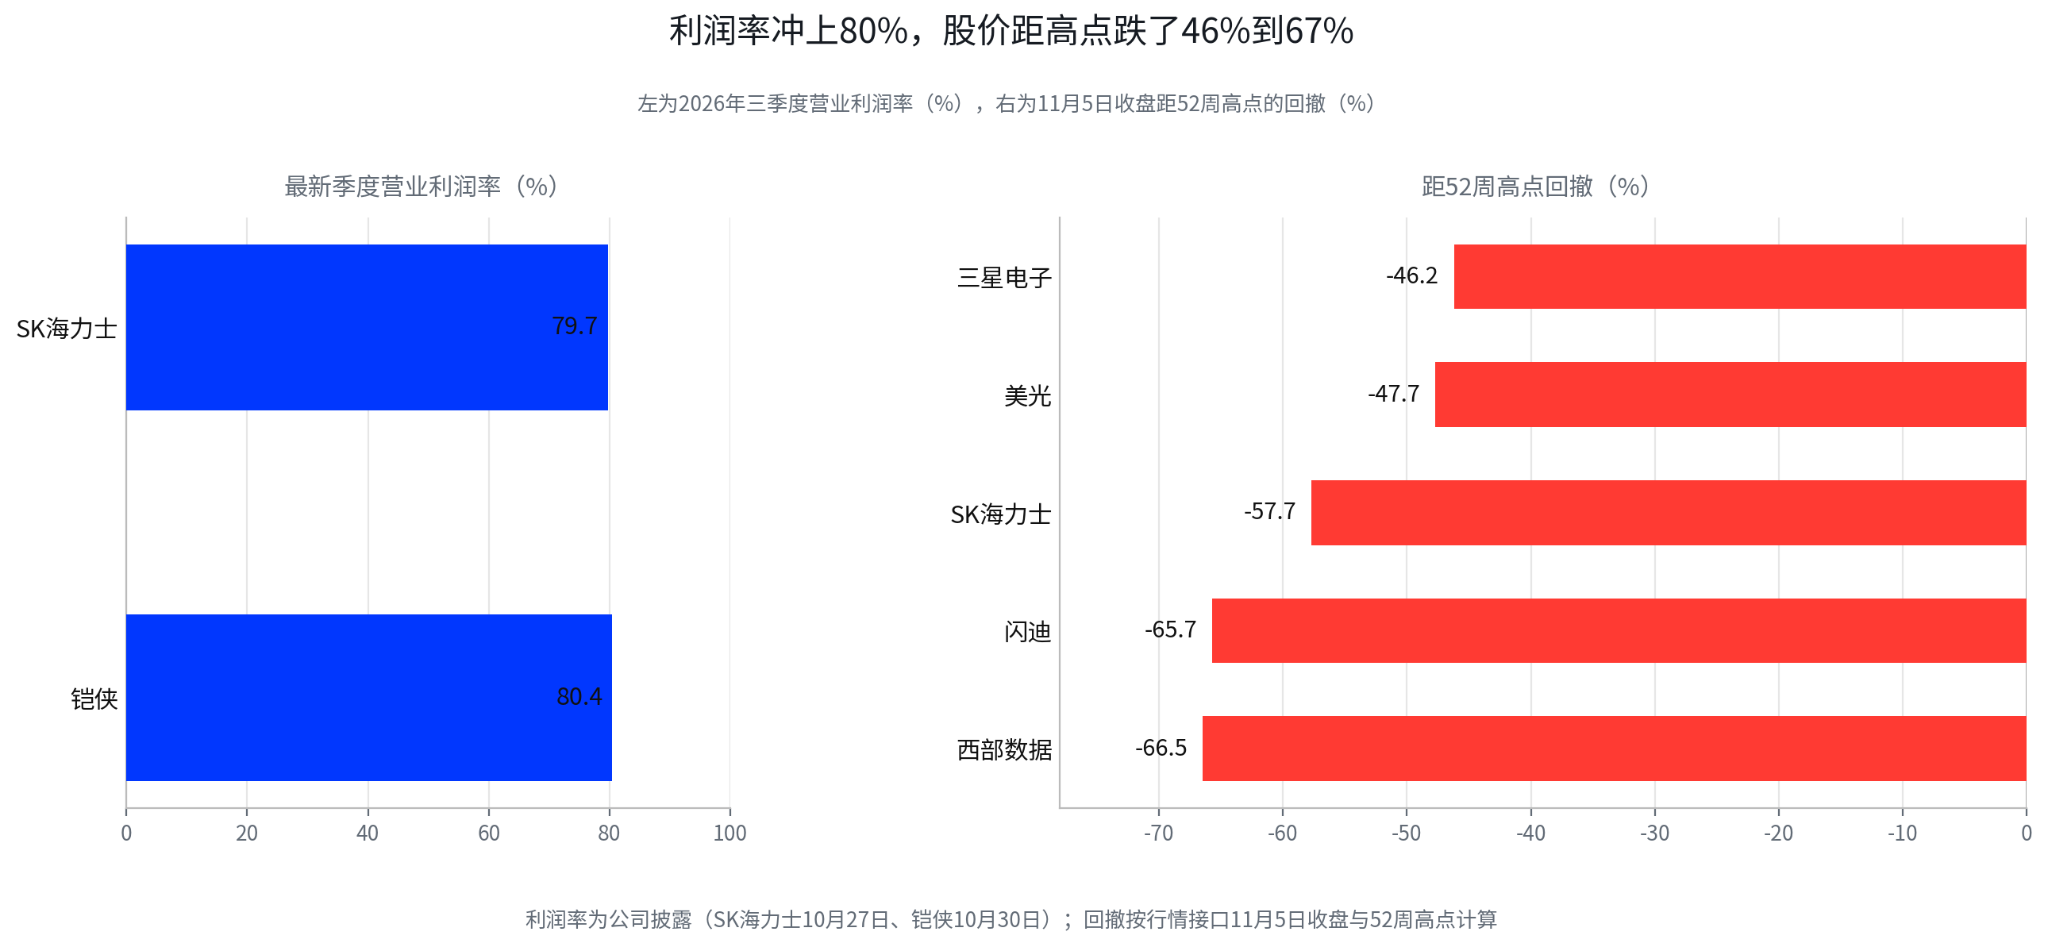
11 月 5 日,存储板块出现了一组很难忽视的反差。SK 海力士三季度营业利润 83.33 万亿韩元,营业利润率接近 80%。三星电子单季营业利润突破 107 万亿韩元,半导体业务贡献了其中绝大部分。两家公司的利润都在创纪录,股价却与财报表现背道而驰,SK 海力士单日下跌 9.46%,三星电子下跌 7.57%,美股存储股也遭遇集中抛售。
SK 海力士收盘价 126.4 万韩元,距离 6 月 25 日 298.7 万韩元的高点已经回撤 57.7%。市场看得到利润,怀疑的是另一件事,眼前这份利润究竟是新一轮长期增长的起点,还是周期顶部留下的高光时刻。
存储股现在面对的问题已经换了一层,利润够不够高只是上半场,利润还能以多快的速度增长才是下半场。市场交易的已经不是盈利水平,盈利斜率才是主线。

这轮行情的核心争议,已经从未来有没有需求,转向已锁定的订单能否维持当前的价格,以及尚未锁定的新增需求还能增长多少。
一、价格还在涨,市场却开始担心涨不动了
存储行业的盈利弹性来自价格,价格还在涨,涨速已经慢了下来。
DRAM 和 NAND 是典型的周期性产品,供需一旦失衡,价格上涨会迅速传导到利润表。当价格涨幅开始收窄,即使报价仍在上升,股价也可能提前交易利润增速见顶。
TrendForce 的数据已经显示出这条变化路径:常规 DRAM 合约价一季度环比涨幅达到 90%至 98%,二季度降至 58%至 63%,三季度进一步收窄至 13%至 18%(报道转述)。从单季接近翻倍,到增长十几个百分点,价格上涨的速度已经明显放慢。
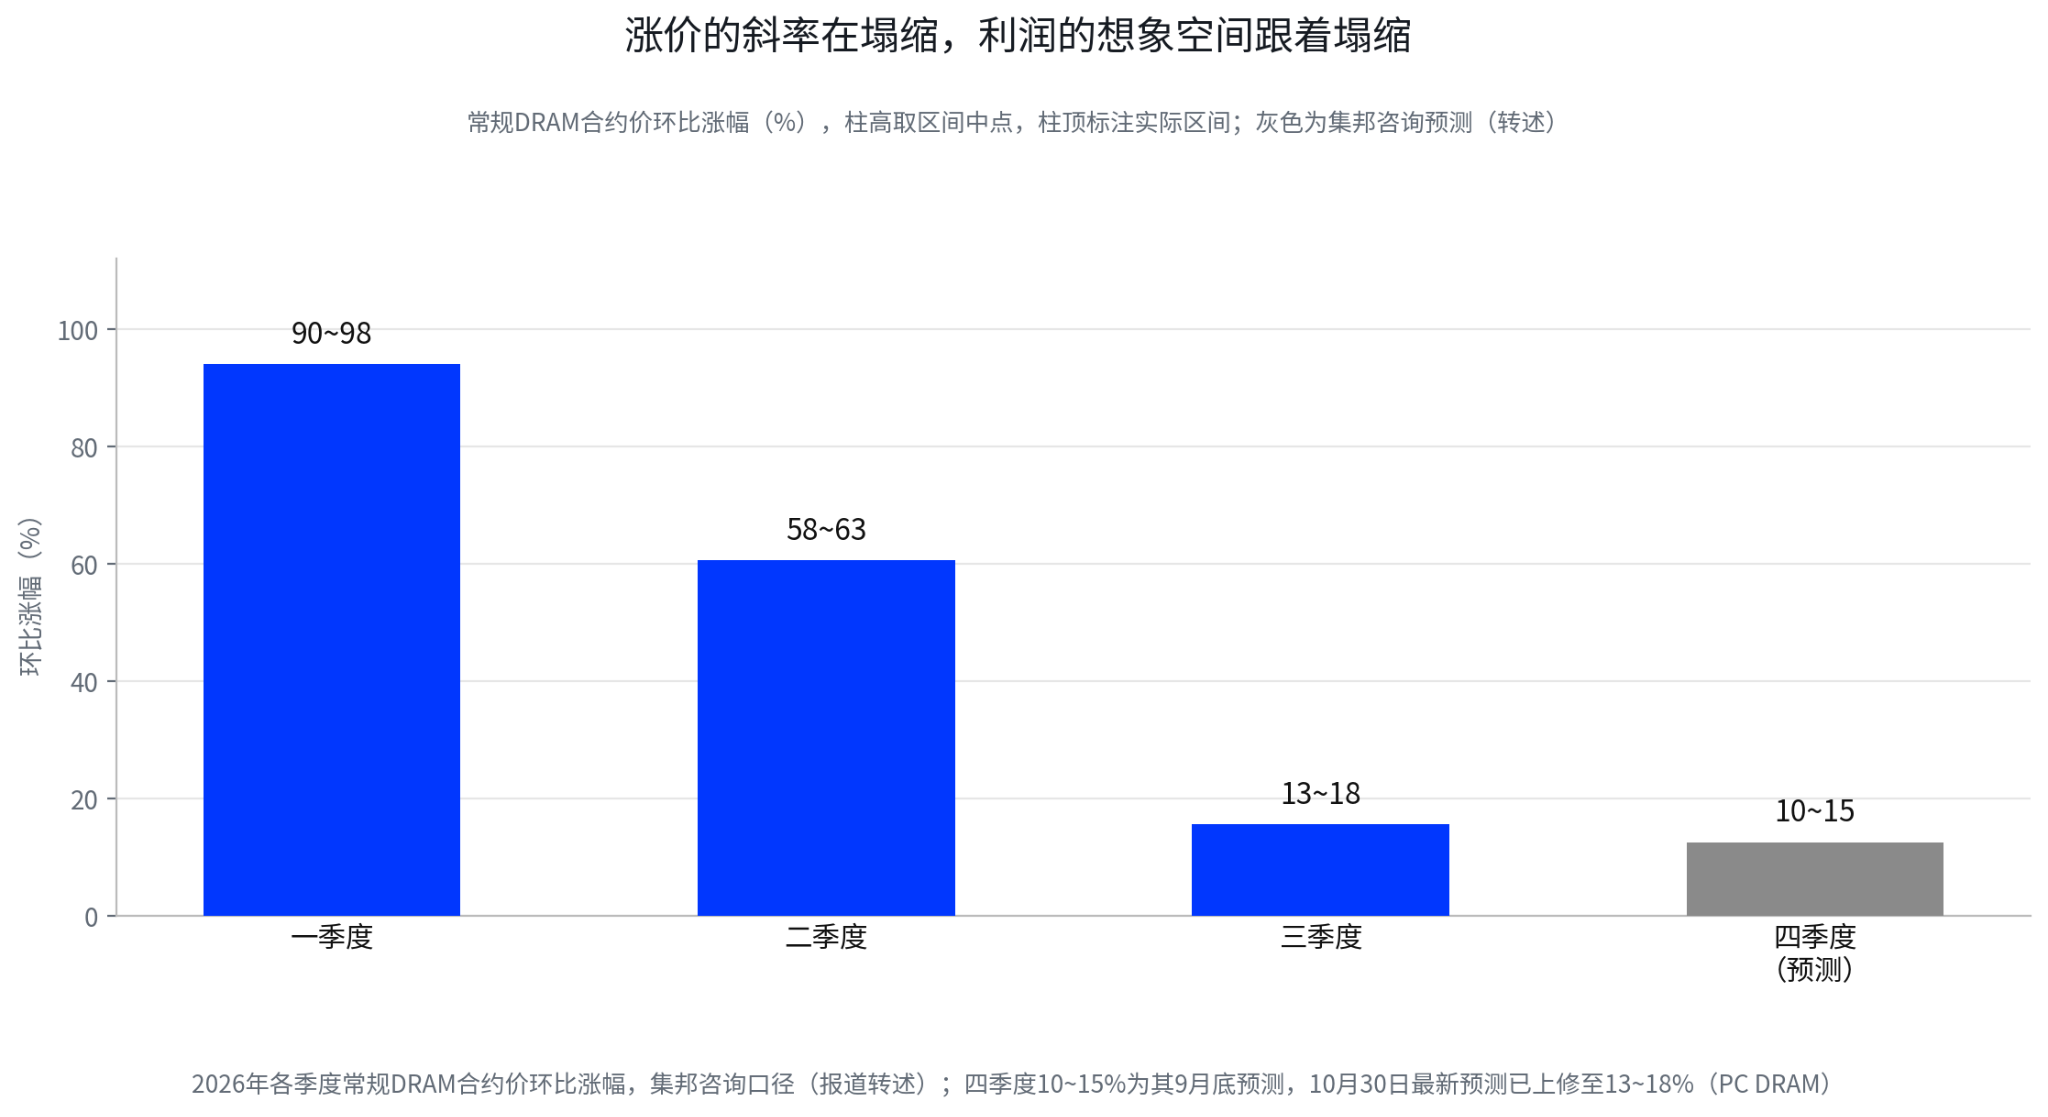
当然,不能只凭这一组数字就认定周期已经反转。10 月 30 日,TrendForce 将四季度 PC DRAM 价格涨幅预测上修至 13%至 18%,高于此前 10%至 15%的预测,背后是供应商继续把产能向服务器内存倾斜,普通 PC DRAM 供应可能进一步收紧。市场传出的行业判断是,三星、SK 海力士等厂商明年可能削减超过 40%的 PC DRAM 供应。价格上涨的趋势仍在,支撑却已经换了来源,靠的是产能分配和结构性短缺,全品类终端需求同步扩张的阶段过去了。
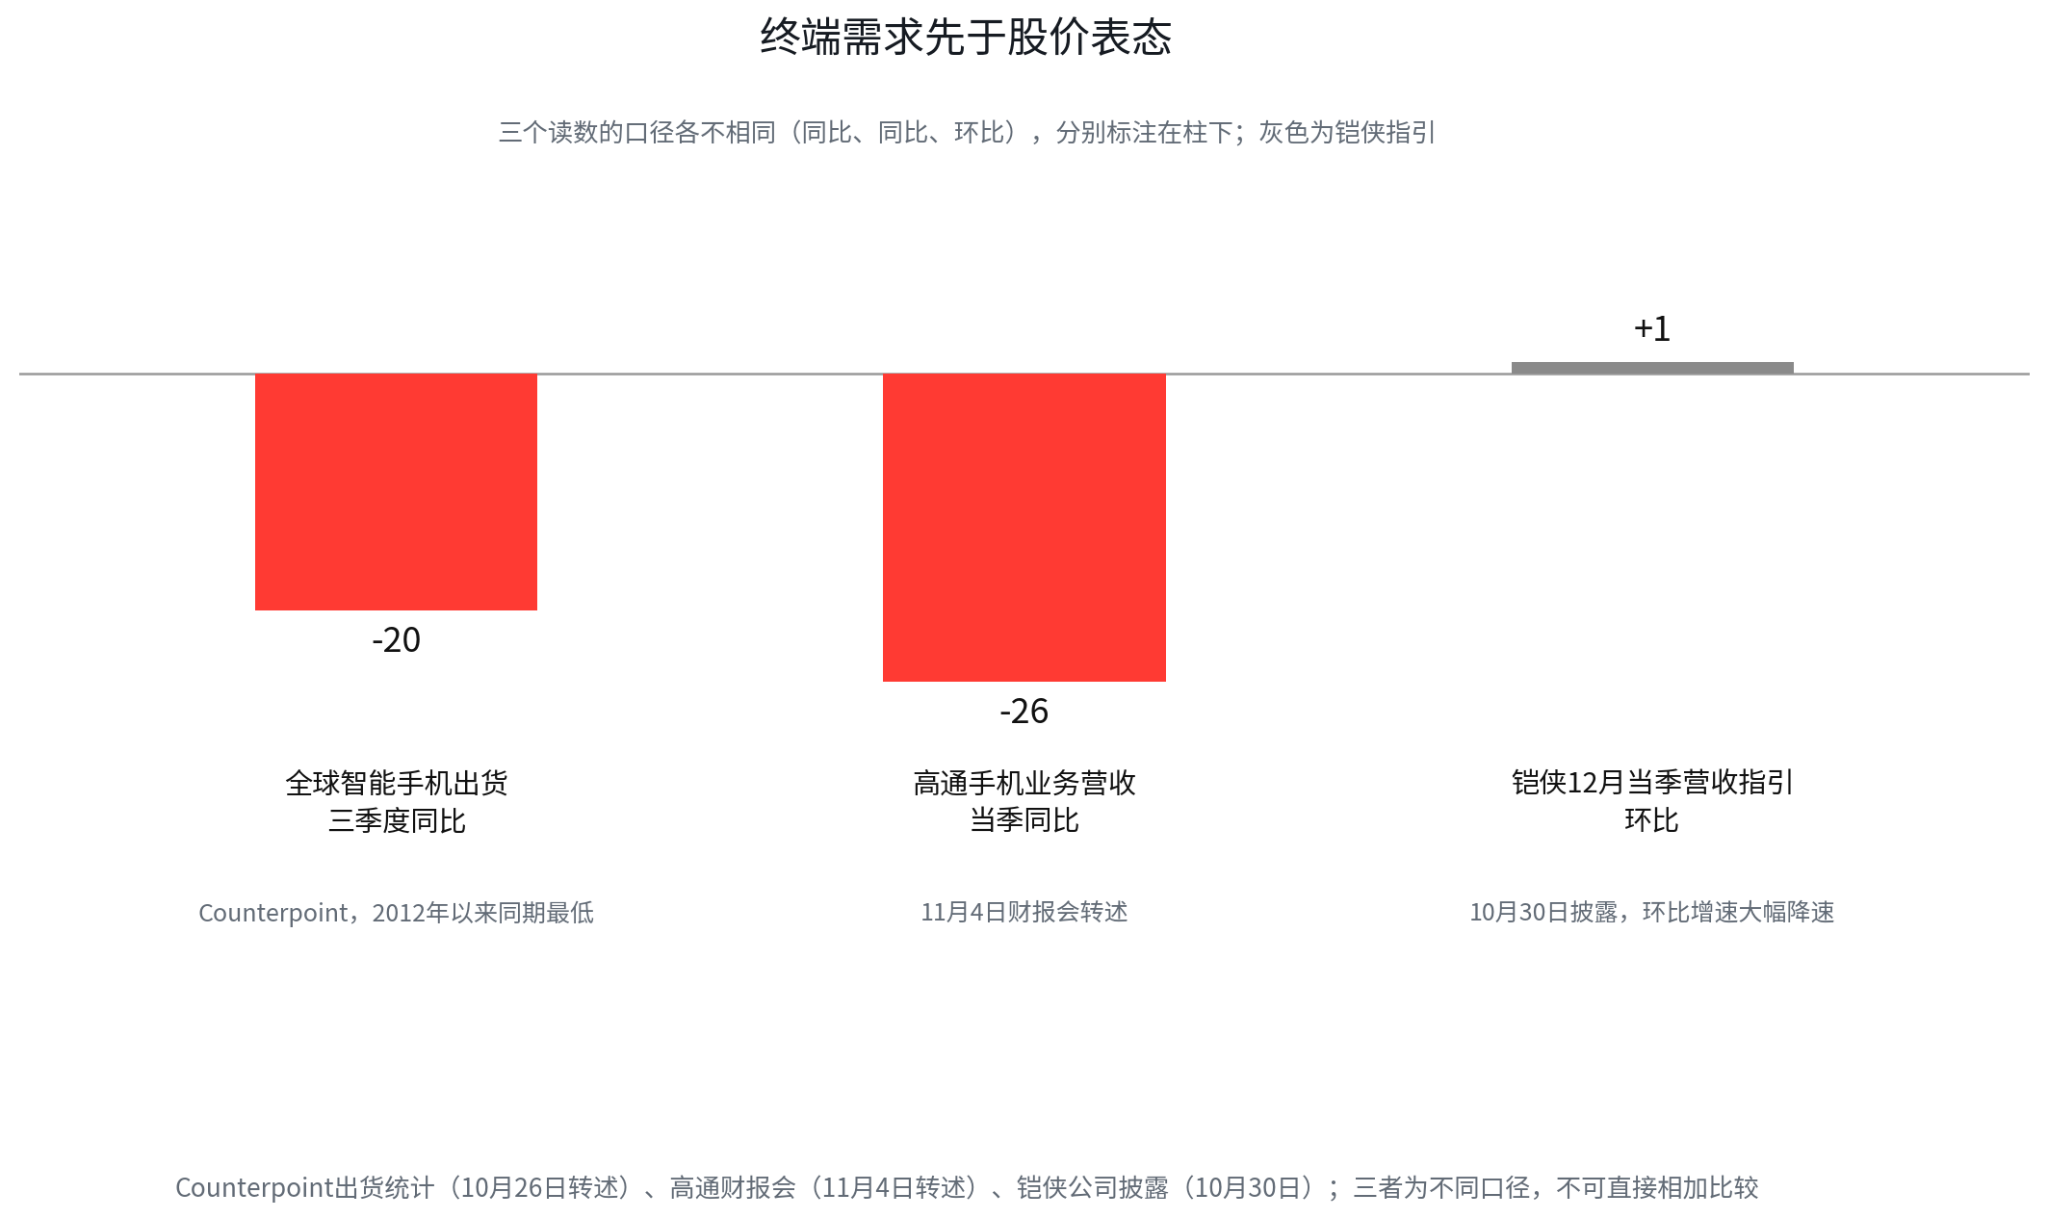
铠侠的财报让市场看到了需求端的另一面。公司 7 至 9 月季度营收约 2.48 万亿日元,营业利润约 1.99 万亿日元,营业利润率超过 80%,盈利表现非常强劲(公司披露 10 月 30 日)。给出的 12 月当季营收指引却只有环比约 1%的增长,管理层同时提到手机和 PC 需求疲软,终端客户对更高内存成本的承受能力有限。发布当天,铠侠股价收跌。
这才是市场真正紧张的地方:上游厂商可以通过减产和调整产品结构继续推高价格,下游客户未必能无限接受。存储价格越高,手机、PC 等终端厂商的成本压力越大,如果最终通过涨价转嫁给消费者,需求可能进一步受到抑制,如果厂商选择自行吸收成本,利润率又会被压缩。
存储行业进入的是一个更复杂的阶段,服务器端仍然紧缺,消费端开始承受高价,供应商的利润继续扩张,终端需求对价格的反应却变得比以往任何时候都重要。
二、中期选举给 AI 服务器需求增加了一个新变量
消费电子的压力已经体现在数据和公司表态里,AI 服务器这条最坚实的腿,也添了政策变量。
Counterpoint 数据显示,三季度全球智能手机出货量同比下滑 20%,创下 2012 年以来同期最低(10 月 26 日报道转述)。高通在 11 月 4 日的财报会上说,内存定价正在压缩手机行业规模,公司当季手机业务营收同比下降 26%(财报会转述)。
苹果的表态更有代表性。接任 CEO 不久的约翰·特纳斯在 11 月 2 日的财报会上说:"What we're seeing with memory pricing right now is unprecedented."(我们此刻看到的内存定价是史无前例的。)公司给出的 12 月当季毛利率指引为 45%至 46%,并指出更高的内存成本是毛利率承压的重要原因(财报会原文)。苹果尚且需要通过产品提价应对成本上升,中小手机和 PC 厂商的压力只会更大。
消费端的需求弹性在下降,存储行业的增长重心就更依赖 AI 服务器。这原本是本轮超级周期最坚实的支撑,但 11 月中期选举之后,这条需求线出现了新的政策变量。
民主党赢得众议院和参议院,意味着特朗普政府后两年的立法议程将受到更强限制,国会调查和监督力度也可能上升。更值得存储行业关注的,是选举期间围绕数据中心建设出现的地方政治反弹。Ballotpedia 截至 11 月 4 日的统计显示,已经决定的 47 项数据中心相关地方投票中,46 项结果倾向于限制数据中心建设,限制方式并不完全相同,包括禁止新建、设置建设暂停期、增加公众表决程序,以及对享受税收优惠的项目提出更严格条件。另有机构统计当日 44 项相关投票中 38 项通过限制,各家统计的范围与时点不同。
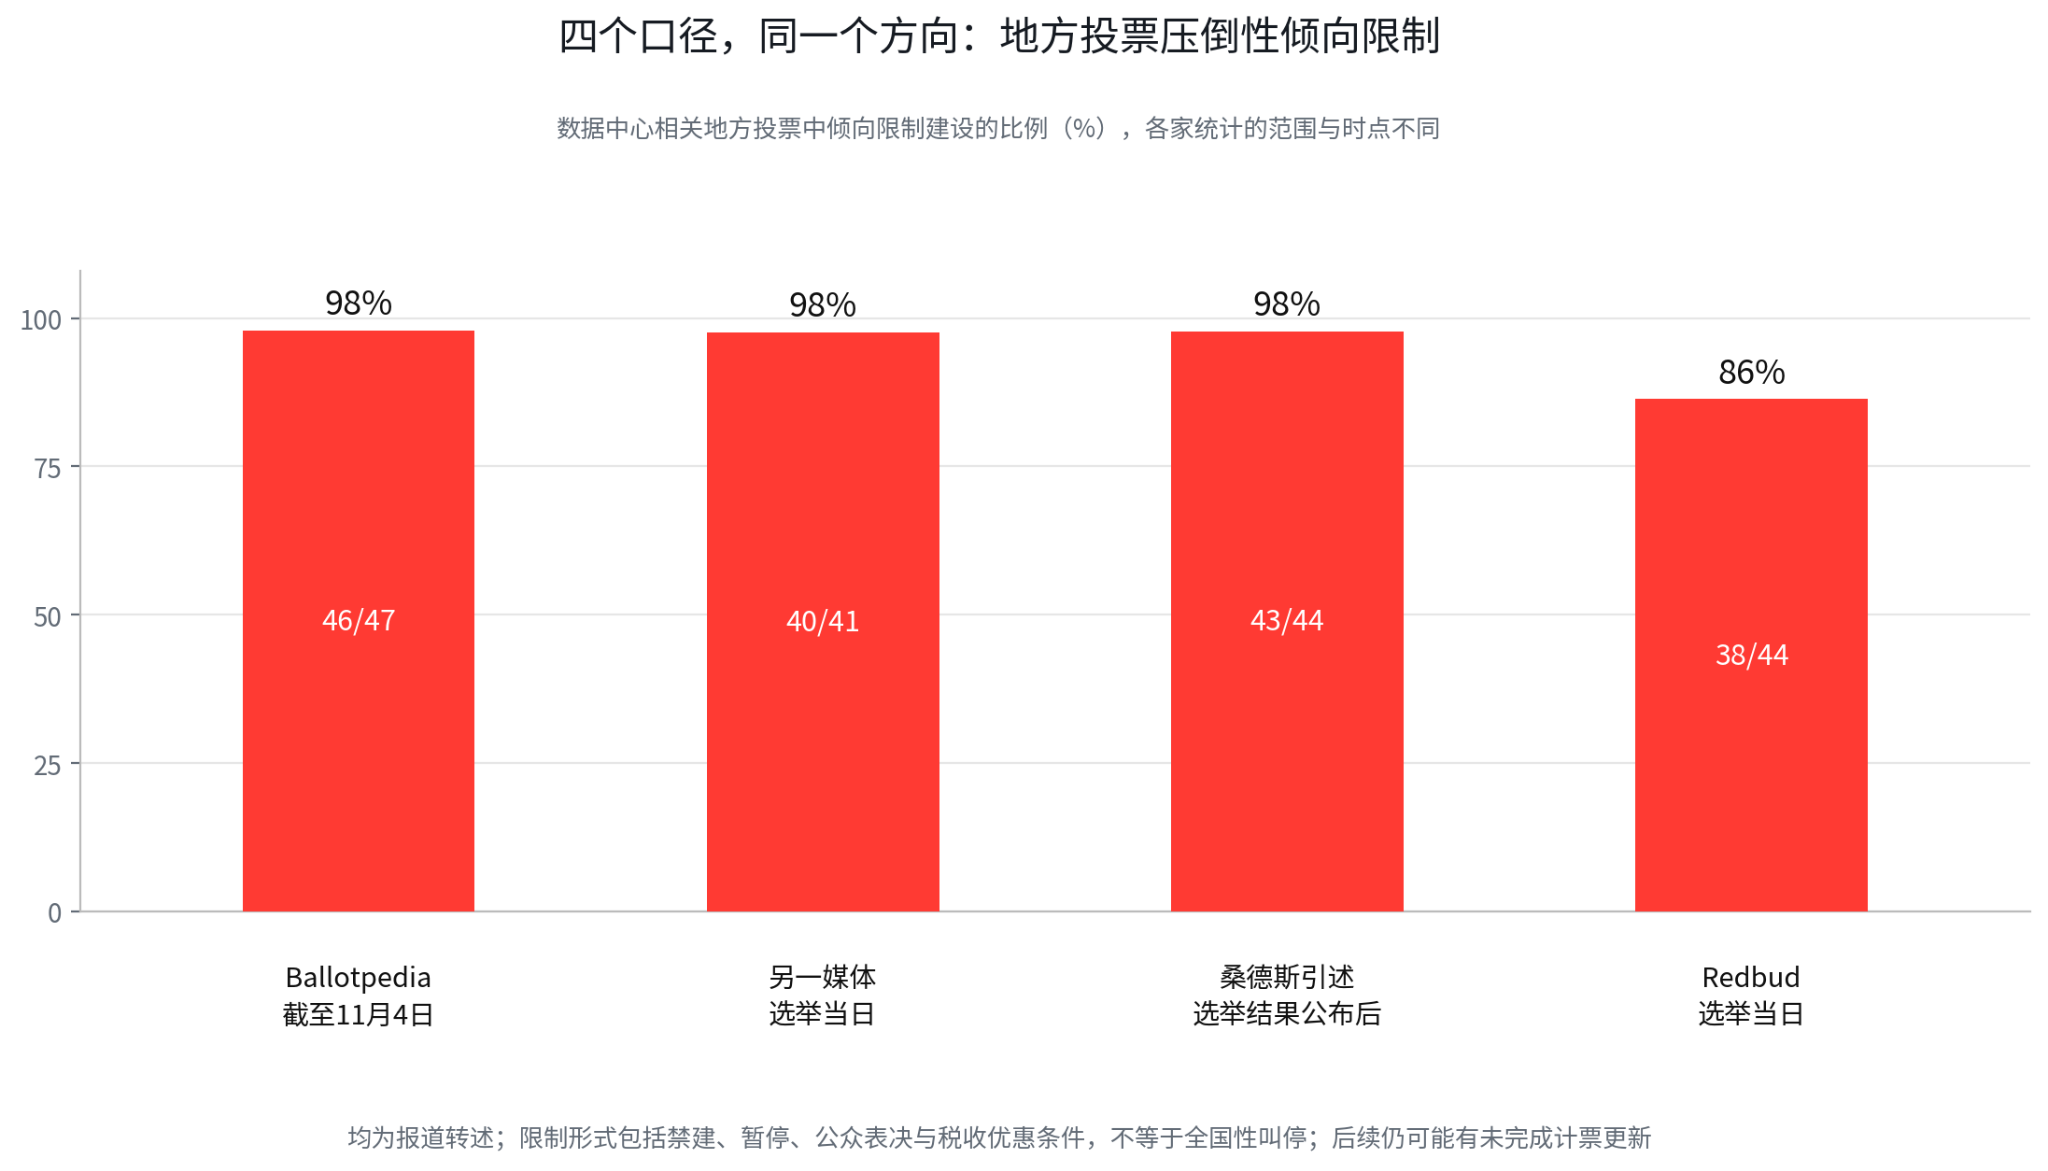
桑德斯也在选举结果公布后再次呼吁全国性数据中心建设暂停,他引述的数字是 44 个社区中 43 个支持地方限制。这仍然是政治倡议,没有进入国会审议程序。民主党控制国会,也不等于可以直接叫停美国各地的数据中心项目,特朗普仍拥有总统否决权,地方规划和项目审批分散在州、市及相关监管机构手中。
对存储行业而言,真正需要关注的问题换了对象,已经签下的订单之外,新增项目的落地成本和时间是否发生变化。地方政府如果提高审批门槛,要求开发商承担更多电力、用水和社区配套成本,或者收紧税收优惠,项目融资和建设周期就可能被拉长。数据中心项目一旦延后,服务器采购、网络设备部署以及配套的 DRAM 和 SSD 订单也可能随之推迟。
这对存储市场的影响有明显的时间差。已经签订的长期供应协议,不会因为一轮选举结果自动消失,2027 年及之后新增的数据中心项目,却可能需要重新评估投资回报和建设进度。眼下签下的订单不会因为一轮选举突然归零,市场担心的是未来几个季度的增量需求不再像此前预期的那样确定。
这也解释了为什么远期需求依然强劲,股价却开始下跌。高盛的行业会议纪要仍然看好 HBM 需求,认为供给缺口可能延续至 2028 年(10 月 28 日转述)。资本市场开始把 AI 基础设施投资拆成两个问题,已经确定的订单能否兑现,下一轮新增资本开支能否按计划落地。前者支撑当前利润,后者决定估值还能不能继续扩张。
三、3.5 倍 PE 看起来便宜,可能恰恰是周期股最贵的时候
便宜的算法没有错,错的是拿周期顶部的利润当分母。
摩根大通 11 月 4 日的报告,把存储股当前的估值矛盾摆到了台面上。报告转述数据显示,主要存储股距离 2026 年高点平均回撤约 45%,同期费城半导体指数回撤约 29%。2027 年预期市盈率约 3.5 倍,另一家媒体的转述是约 3.6 倍,两说并列。与此同时,市场对 2026 至 2028 年 EPS 复合增速的预期仍高达 98%(报道转述)。
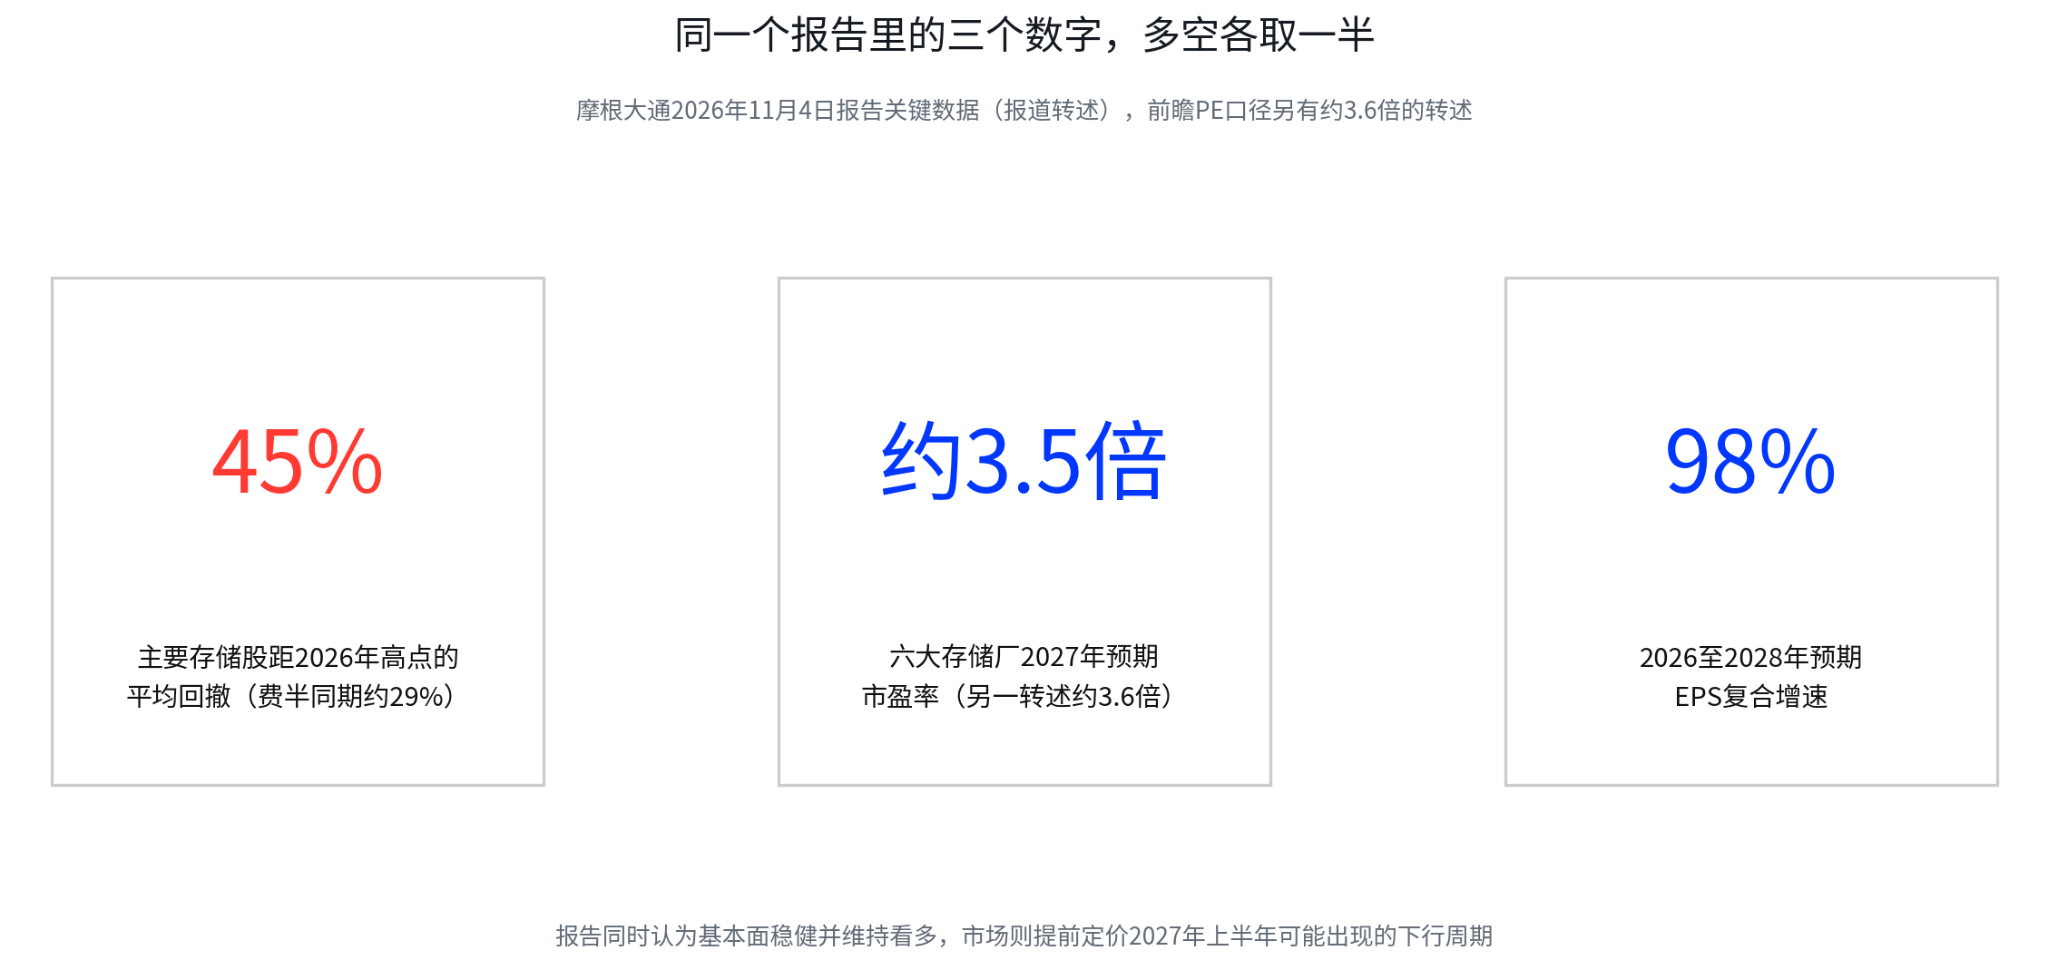
3.5 倍 PE 配上接近翻倍的盈利增速,乍看之下非常便宜。市盈率的分母是利润,当存储价格快速上涨、产能利用率处于高位、产品结构又不断向 HBM 和服务器内存倾斜时,公司的利润会被迅速推高。此时即使股价已经涨了很多,只要盈利增长更快,PE 仍然可能维持在很低的水平。这代表的是另一件事,市场愿意相信当前利润可以持续多年,才谈得上便宜。
如果存储价格进入平台期,或者消费端需求因成本上升而进一步收缩,利润增速就可能先于营收出现变化。假设利润从周期高点回落,原本看起来只有 3.5 倍的 PE,分母缩小后会迅速变得不再便宜。市场真正要判断的是两年后这些公司还能不能维持接近今天的盈利水平,今年的成绩单只是入场券。
这也是为什么股价会在财报创纪录时提前下跌。股价折现的是未来,已经公布的季度成绩只是过去。存储股的估值压缩,本质上是在反映资金对利润可持续性的折价。
不过,空头也不能忽略供给端的限制。SK 海力士官方披露,2027 至 2028 年超过 50%的产能已经签订长期供应协议,公司同时预计内存短缺将持续到 2030 年(公司披露 10 月 27 日)。公司强调,协议会反映市场行情,并帮助稳定未来盈利。三星也在持续扩大 HBM4、服务器 DRAM 和企业级 SSD 的供应。AI 服务器需求仍然强劲,先进制程、封装和测试能力的扩张需要时间,短期内供给不可能迅速跟上。
多空双方都不否认 AI 需求的存在,争的是高利润能维持多久。多头押注 HBM 和服务器内存的结构性短缺延续至 2028 年,认为长协和产能限制能够保护利润。空头担心的则是价格上涨最快的阶段已经过去,终端成本压力、数据中心项目审批和电力限制会在未来几个季度逐步传导。美光的前瞻市盈率也不足 5 倍,首席执行官梅赫罗特拉的说法是供给要到 2028 年才逐步改善(报道转述 11 月 3 日)。
市场现在给出的 3.5 倍 PE,反映的是另一件事,资金不愿意用今天的利润水平,去支付未来数年的高估值。
四、产能已被预订多年,锁不住的是利润率
产能锁定解决的是卖给谁,长协解决的是卖多少,真正决定估值的仍然是卖价和利润率。
如果未来几年的产能已经被客户提前锁定,市场究竟还在担心什么。这里必须区分三个概念:
SK 海力士官方披露的是 2027 至 2028 年超过一半产能已签长期协议,这是一个很强的基本面信号。部分媒体把管理层的表态概括为未来三年供应实质售罄,这属于转述,公告层面的硬数字是超一半产能已签长协。长协的具体限制力取决于合同条款,是否有最低采购量、价格如何调整、客户能否延期或取消、预付款是否存在、违约成本有多高。出货量有保障,不代表每一颗芯片都能维持当前的售价和利润率。
这也是中期选举的政策风险需要重新理解的地方。美国地方政府提高数据中心审批门槛、增加电力和用水配套要求,短期内不会自动取消云厂商已经签订的存储长协。真正受到影响的,是尚未落地的数据中心项目,以及下一轮新增服务器采购。如果项目延期,云厂商可能先调整新增资本开支,再影响未来长协的续签和扩张。政策冲击更可能作用于增量需求,直接摧毁已经锁定订单的场景反而少见。
供给端同样存在时间差。SK 海力士、三星和美光仍在扩大 HBM 及服务器存储供应,但先进产品的产能释放需要时间。与此同时,普通 DRAM 和 NAND 市场也可能受到国产厂商扩产的影响。长鑫存储第五代 DRAM 工艺已经量产,产能到 2028 年预计最高翻倍(TechInsights 说法,10 月 5 日与 19 日报道转述),长江存储也在持续推进 NAND 产品升级。不同产品的供需周期并不完全同步,不能因为 HBM 仍然紧缺,就推断整个存储行业都能维持当前的利润水平。
五、接下来判断存储周期是否真正见顶,三个信号更重要:
第一,看合约价是否从涨幅收窄走向实际转跌。 四季度 PC DRAM 涨幅预测上修,说明供给紧张仍然存在。但要区分服务器 DRAM、PC DRAM、HBM 和 NAND,不能把某一个品类的报价直接等同于整个存储市场。真正需要警惕的是,价格上涨从放缓进一步转为下跌,同时渠道库存增加、客户采购意愿减弱。
第二,看 AI 数据中心资本开支是否受到政策和电力限制。 中期选举之后,地方对数据中心项目的限制已经从竞选口号变成禁建、暂停、公众表决和税收优惠条件的实际案例。接下来要观察大型云厂商是否调整资本开支指引,项目审批和电力接入周期是否拉长,新建数据中心的建设计划是否推迟。只有这些变化传导到服务器采购,才会真正影响存储厂商的订单。
第三,看长协覆盖率与实际利润率能否同时维持。 长期协议能够提高产能利用率和出货确定性,如果合同价格调整幅度下降,或者高利润产品的供给逐步增加,利润率仍可能回落。SK 海力士和三星接下来的财报,需要同时观察 HBM、服务器 DRAM 和企业级 SSD 的产品结构、平均售价、毛利率以及资本开支,只看营收和营业利润是否再创新高是不够的。
存储行业仍然处在 AI 基础设施扩张带来的结构性机会中,HBM 和服务器内存的需求没有因为一轮选举消失。市场已经不再愿意把所有增长预期都提前计入股价,消费端能否承受高价、数据中心项目能否按时落地、供应商能否维持当前利润率,这些问题开始变得比下一份创纪录的财报更重要。
80%的营业利润率,是这轮超级周期已经兑现的成果。3.5 倍的预期 PE,则是市场对未来利润持续性的怀疑。存储股撞上的这堵墙由定价砌成,墙的高度不取决于利润的绝对水平,取决于市场愿意为还没有兑现的年份支付多少。
免责声明:
本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、邀约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。BIT 的港股交易服务不向香港居民或其他受限司法管辖区的用户提供。