

原创 | Odaily 星球日报(@OdailyChina)
作者|jk
过去两年,随着 TGE 叙事的落幕,加密逐渐转向合规, 稳定币支付明显热度高了起来。
2023 年以前大家聊到稳定币,更多还是围绕交易、出入金和链上资产;但现在,它正在越来越多地进入跨境收付款、企业结算和日常支付这些更具体的场景。与此同时,一批围绕稳定币做支付的公司,也开始从单一的 U 卡或者出入金工具,慢慢往账户、收单、结算和发卡等更完整的支付体系延伸。
DogPay 就是其中一家。
如果你不知道 DogPay,这是亚洲稳定币支付赛道的龙头企业:它为 Web3 企业和跨境商户提供稳定币收单、企业账户、Card 及 CaaS/BaaS 等服务, 业务网络覆盖 140 多个国家和地区,并接入 SWIFT、ACH、SEPA、FPS 等主流结算网络,覆盖一千多家企业客户。 从账户、收单到发卡和结算,DogPay 正在搭建一套连接稳定币与传统金融体系的全球支付基础设施。
但在牌照和数据之下,客户为什么会需要支付服务商?一笔钱到底是怎么在这套体系里流动的?相比传统方案,加密支付方案究竟省了什么?
Odaily星球日报找到了一个机会,和 DogPay 的 Co-founder Peter 一对一聊了聊合规支付赛道。
以下是采访全文:
Odaily:我相信大部分读者对于稳定币支付都有一个大致的概念,能否请你们举一些实际的客户案例,说明客户为什么需要你们的方案?
Peter: 有一个例子比较方便分享,叫 MUFY。它是一家 AI 时代的产品公司,做 AI 情感陪伴平台:平台为每个角色设定了故事背景,用户可以与这些角色对话。
这个团队在出海、获取全球用户的过程中,收款门槛很高,自己做相对应的产品很难。 我们为他们提供了稳定币收单产品,平台用户可以直接使用 Dogpay 的稳定币支付完成付款,无论是订阅,还是充值购买积分,都由这套产品来承接。
此外,我们的收单产品内置了 KYT (Know Your Transaction,了解你的交易)系统,所以企业收到的资金很干净:KYT 无法通过的资金是不能入账的,相当于为企业做了一层风险隔离。
Odaily: 所以 MUFY 是一家传统的 AI 公司,而不是 Web3 公司,对吗?
Peter: 对。我们的客户大部分都不是 Web3 公司,而是做真实货物贸易或服务贸易的企业。
举个例子,有些做货物贸易的客户,会直接从南美或非洲收到稳定币形式的货款。他们可以在 Dogpay 把稳定币兑换成法币,再打入自己的公司账户。这是因为我们直接为企业提供了公司银行账户,收款、兑换和入账可以在同一个平台上完成。
Dogpay 的 Web2+Web3 解决方案,来源:官网
Odaily:一笔资金是如何从法币账户变成稳定币,再变成企业可支配资金的?比如某个小国家的用户付款,这笔钱是怎么一步步进入企业账户的?
Peter: 首先,开展这类金融服务必须持有牌照。目前我们已经在香港、美国和加拿大取得牌照,欧洲牌照也在申请当中。有了牌照,我们才能与银行合作,开立大额的银行账户。
可以这样理解:拿到牌照之后,银行授予我们开户能力,我们就相当于一家数字银行,客户的开户都通过我们来完成。具体来说,我们在这个大账户之下,为每位客户开设独立的 VA(虚拟)账户。同时,平台还会为客户提供企业银行账户的开设入口,以及加密货币钱包。
企业在 Dogpay 完成 KYB、KYC 并开户之后,就可以直接使用这套体系。 举个例子:一家内地企业向尼日利亚出口了一批摩托车,收到的货款是稳定币。这笔贸易是真实发生的,所以企业可以凭贸易合同,把稳定币转入它在我们这里的企业加密账户,再由平台直接兑换成美元,进入它在 Dogpay 开设的企业账户。
目前我们的账户能力涵盖 美国的 JP Morgan 账户,以及 OCBC、DBS 等银行的账户。 客户开户之后,货款到账、兑换成美元,这一步我们称为 off-ramp。资金换入银行账户后,就是完全合规的收入,可以直接用于企业的日常经营。以上就是这条链路的大致流程。
从法币到加密货币的 on-ramp,流程则是相反的。因为我们提供的是完全合规的银行账户,以 JP Morgan 账户为例,客户有了这个账户后,既可以办理美国本土转账,也可以通过 SWIFT 进行跨境汇款,所以资金进出的渠道都是畅通的。
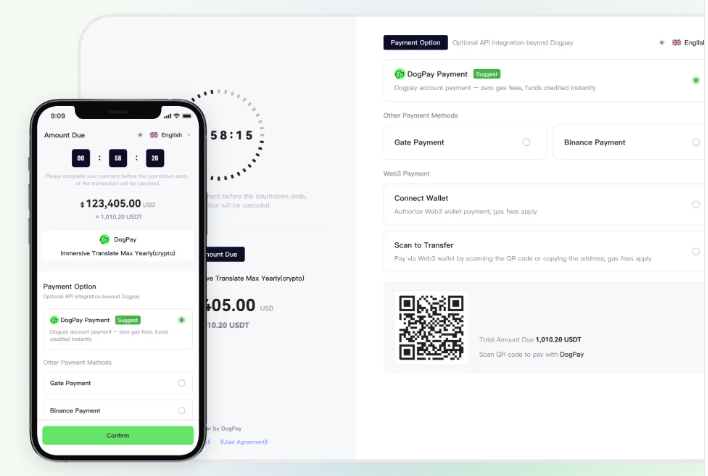
Dogpay 的企业端收款,来源:官网
Odaily:与传统金融相比,这个过程是在哪些环节降低了损耗、提升了效率?
Peter: 传统货贸有一个固有风险:除了几种主流法币,世界上绝大多数国家的货币汇率波动都很大。所以客户在当地收取法币,要面对汇率变化的风险,同时结算周期也太长,这是主要的几个痛点。如果走传统的 SWIFT 汇款,至少需要一周。
而通过稳定币收款,资金直接进入企业的加密账户,再兑换成美元, 基本当天、甚至几个小时内就能完成 。对企业来说,回款周期缩短、效率大幅提升,同时也避免了汇损和其他损耗。
另外,稳定币在贸易结算中的体量越来越大。当初我们选择这个赛道创业,也是因为预期货物贸易和服务贸易的结算规模会增长得很快。
Odaily:Dogpay 目前使用量最高的产品是哪个?是 U 卡、银行账户,还是 Card as a Service、Bank as a Service 之类的服务?
Peter: 这几类是不同类型的产品。Card as a Service 和 Bank as a Service,是把我们的底层能力开放给其他想做稳定币支付的公司。
举两个例子。我们有一个越南客户,在当地做外贸相关的支付业务,但自己没有开设美元账户的能力,我们就把这项能力提供给了他们。还有一个巴西客户,在当地做支付,但发行不了 U 卡,想发卡,我们就把 Card as a Service 的能力提供给他,让他在当地发行了美元卡。
这两类服务的客户增长都很大。但从金额上看,目前最大的仍然是 OTC, Dogpay 每个月处理的资金规模大约在 5 亿美元。
Odaily:面对这么大的流量,Dogpay 在背后具体承担了哪些工作?
Peter: 主要分为两部分。先说加密这一部分。
首先,绝大多数企业不具备资金管理能力,也没有能力做 KYT,也就是确保资金干净。所以它们需要一个平台化的产品,帮助自己规避收到被污染的加密货币的风险。
其次是收单业务。收单需要针对每一个用户,按指定金额单独生成一个一次性的二维码来付款,还涉及资金归集等一系列工作。这些我们都已经把整套系统开发完备,客户接入即用,不需要把加密领域的知识再学一遍。风控、资金归集等环节,也都包含在这套系统里。
再说法币银行账户这一部分。 如果让客户自己分别去找 JP Morgan、渣打,或者韩国的银行开户,周期会很长,而且对资质的要求门槛非常高。 我们已经在这些持牌地区完成了备案,帮助客户开户时,通常两天就能下户。KYC 和 KYB 也在我们这里完成。
Odaily: 也就是说,你们替客户完成了合规这一部分。
Peter: 对。我们把合规做了,把基础设施搭好,对客户来说就是接入即用。
Odaily:您认为加密卡或者说 U 卡这个市场真正的竞争力来自哪里?它与传统的 Visa 卡有什么区别?
Peter: 外界可能会觉得,我们是挑战者,是在向 Visa 或 Mastercard 发起挑战。但实际情况并不是这样。过去半年,无论是 Visa 还是 Mastercard,都在积极接入稳定币。
这个过程可以分为两个阶段。此前有一段时间,卡组织采用的是稳定币与美元挂钩的方式:发卡行仍然与 Visa 以美元结算,但允许卡片接受 USD 充值。而到了最近,有些卡已经支持直接用稳定币充值,在 Visa 一侧完成结算时,使用的也是稳定币。
所以,无论是传统的卡组织,还是后来的金融科技服务公司,对稳定币 U 卡的态度,本质上都是共同建设。 因为有了稳定币,更多人可以开设不同的美元卡,而不是被排除在服务之外。
举个例子:美国有发卡行,香港有发卡行,新加坡也有。过去受限于经营范围,一个南美用户很难开到新加坡发行的卡。现在有了稳定币,用户可以根据自己的实际需要,更自由地选择不同发卡地区的卡片。所以整体来看,这是一个共同建设、扩大服务覆盖面的过程。
对 Visa 来说,它多年来已经建成了非常成熟的全球结算网络,无论是线下的 POS 机,还是线上的订阅服务,这些标准都是由 Visa 制定的,这部分并不需要被颠覆。稳定币的出现,是让这些产品能够被更多人使用。
因此,大家并没有想要颠覆 Visa 体系。 用户的使用习惯,无论是实体卡、虚拟卡,还是 Apple Pay、Google Pay,都不需要改变,也不需要重新学习,只是在结算环节多了稳定币这个选项。
Odaily:相较于其他做支付、做 U 卡的竞品,Dogpay 最大的竞争优势和护城河是什么?
Peter:我认为最大的优势是渠道能力。所有的生意都可以看作供应链的生意,关键在于你处在供应链的哪一环。
以卡为例,这条链条自上而下依次是:卡组织、卡组织的成员、发卡行;发卡行之下还有卡台,卡台之下则是各类贴牌分销商。过去两年,我们看到很多品牌的卡陆续消失,原因在于它们使用的是共享 BIN,位于产业链的下游,议价能力和抗风险能力都比较弱。
而 Dogpay 处在发卡行这一层,可以发行独立的 BIN,帮助客户发行他们想要的卡。我们不用共享 BIN,而是可以为每个客户单独申请一个 BIN。
银行账户能力也是同样的逻辑:随着资金体量不断增长、牌照能力不断提升,我们能持续获得更多银行的支持。目前,我们已经拿下了香港、新加坡、美国和韩国的银行,等欧洲牌照获批之后,欧洲的银行也有望陆续接入。 我们不断获取更好的牌照,进而获得更优质的银行资源,再把这些能力开放给客户。在供应链中所处的位置,决定了一家公司能够走多高。
这个位置并不容易取得。牌照本身成本高昂,申请需要经历较长的周期,有些牌照还很难长期维持。
Dogpay 的企业端 KYB,来源:官网
第二点优势,是我们更了解客户的真实需求。Dogpay 的大部分客户并不是外界以为的 Web3 企业,而是传统企业,包括做外贸的、做服务和应用出海的,以及做海外营销的公司等。这类客户的业务流程和产品需求都相当复杂,我们在长期服务的过程中,已经沉淀出一套标准化的解决方案。
相比之下,Web3 公司的需求通常比较单一,要么是做资金募集,要么是发卡,比如贴牌卡。客户群体不同,对客户的理解深度也就不同,而这种理解深度,会决定一家公司的产品结构和发展节奏。
Odaily:刚才提到了牌照,能否详细介绍一下,目前在哪些司法管辖区持有牌照?这些牌照的含金量和申请门槛如何?
Peter: 目前我们在香港持有 MSO 牌照和 TCSP 牌照(TCSP 是信托类牌照),另有一张放贷牌照;在美国和加拿大持有 MSB 牌照;欧洲牌照还在申请当中,今年还计划申请新加坡的 MPI 牌照。
Odaily: 这些牌照申请起来难吗?大家都说含金量很高,门槛主要在哪里?
Peter:难点在于,持牌机构必须格外爱惜自己的声誉,监管机构对申请人的要求也就相应更高。申请阶段,监管会对公司过去的经营履历,包括服务过的所有客户,进行更严格的审查。
拿到牌照、进入监管体系之后,要求并不会放松。你需要满足更高的反洗钱标准和监管要求,对每一位客户的服务,都必须严格按照这些标准来执行。
所以,持牌经营的公司,节奏往往会相对慢一些。但慢也有好处:每一项业务都经得起审查,公司的根基也就打得更扎实。
Odaily:目前有没有可以披露的数据,比如客户数量级、营收数据,或者区间也可以?
Peter:我们现在每个月处理的资金规模大约是 5 亿美元。企业客户方面,前段时间刚刚突破 1000 家,现在有一千多家企业客户。
Odaily: 针对不同地区、不同类型的客户(高频、低频、大额、小额),你们会提供不同的方案吗?
Peter: 我们有很多产品:发卡、银行账户能力、OTC,还有直接给企业使用的卡等等,我们称之为 "灵活组合"。
客户既可以只选用其中一项服务,比如只开一个账户,只做收款或只做汇款;也可以根据自身的业务需要自由搭配,比如在账户之上叠加收单、发卡或用卡。你可以把我们理解为,为企业提供了一整套资金往来的基础设施。
最近,我们还新增了 AI router 的能力。 我们发现,企业除了收付款,还有大量支出需要管理,AI 的使用成本就是其中之一。 而我们的判断是,从今年开始,不会再有太多公司强调"我接入了 AI",就像今天没有公司会特意强调"我连了网络"一样,AI 已经成为一种基础设施。所以我们推出了 router 产品,把主流的大模型统一路由、集中接入,再提供给客户使用。
在使用上,客户可以在平台里创建企业账户,再给不同员工分配额度。每位员工的用量都是可控的,企业通过后台账户统一管理,各项支出一目了然。
这个产品的逻辑,与我们的企业用卡其实很相似。企业在我们这里开户之后,可以给所有员工开设员工消费卡。过去,员工的差旅和日常开支往往要走报销流程,手续繁琐;现在我们的设计是直接给每位员工划拨一笔额度,由员工刷卡消费,并且可以预先设定这张卡能用于哪些产品、不能用于哪些产品。这样一来,企业就不必再走复杂的审批流程。
总的来说,我们把企业的收款、支出等环节整合在一起,形成了一套完整的企业基础设施。
Odaily:您认为哪些跨境支付场景最适合稳定币?又有哪些不太适合?
Peter: 这里面有几个层面的原因,我多说几句。
稳定币刚发行的时候体量很小,流动性有限,所以只能解决很局限的问题,主要集中在 DeFi 和交易领域。而从 GENIUS 法案之后,包括接下来出台的新法案,稳定币的规模会持续增长。规模增长之后会产生外溢效应:以前因为流动性不足,它只能停留在币圈;发行量大了以后,它就能覆盖多个场景,包括贸易、游戏支付、产品订阅,乃至日常生活。这是发展的必然趋势。
所以理论上,我们认为所有场景都可以用稳定币来结算。只是过去因为发行量不够,只有一小部分客户先意识到了这一点;随着时间推移,它会成为一个非常普及的币种。
另一个好处,是我们现在正在研究 agent payments。稳定币是世界上一种可编程的货币。agent payments 涉及很多方面,比如 按量计费,包括超小额计费,我相信很快大家就会看到这类产品 ,也就是一些新的商业模式。
过去的商业模式必须依赖卡来付款,所以有的靠订阅,有的是法币支付的电商。而 agent payments 出现之后,目前大家讨论的是 x402 协议,也有一些公司在尝试 MPP(machine payments platform)的逻辑。这类基础设施出现后,未来会产生一些新的商业模式,比如超小额的按量计费,agent 也可以创造收入,而不是只能消耗大模型、产生支出。未来 agent 也可以替人赚钱。
我们很期待看到这类商业模式,这也是我们提前把相关能力结合进来、先把基础设施搭好的原因。未来这类新型客户到来时,也可以直接在我们这里一键调用,进行探索。
Odaily:在创业过程中,尤其是做 Dogpay 的过程中,有没有最有趣、或者最艰难的故事?
Peter: 要说困难,其实是我们走得比较慢。整个团队坚持按合规的逻辑来做这家公司,所以节奏整体偏慢,对外也基本没有做什么 PR。
不过回头看,最困难的时候其实还好。正因为慢,我们的成长相对稳健,没有遇到特别大的坎,这是实话。
在这段"慢"的时间里,我们也看到很多同期做发卡的金融科技公司陆续出了问题:有的已经倒闭,有的遇到了安全事故,有的因为业务违规、资金被追索而倒下。做金融服务,本质上卖的是信任。我们的客户也更希望我们稳健:你可以慢一点,价格也可以贵一点,但必须提供足够稳定的服务。
在价格上,我们确实没有优势,但也一直没有去卷价格。我们清楚,有很多市场上的低价背后都是企业在用补贴换客户。我们不认为金融服务业适用互联网那一套思路,也就是靠补贴换客群,因为这种补贴本身就不可持续。