

作者:Z Potentials
Z Highlights
- 模型能做什么与实际被如何使用之间的差距, 正是让我对应用层如此兴奋的原因。
- AI工具支出排名前1%的企业,其支出中位数约为前10%的八倍。
- 对于创始人主导的公司, 创始人本身就是资产类别。
本文整理自a16z官方播客节目《AI, Infrastructure, and the Next Investment Cycle》。David George、Sarah Wang、Alex Immerman与Santiago“Santi”Rodriguez是a16z成长基金的四位合伙人。本期节目以年度报告State of Markets中的25页关键图表为线索,讨论市场上涨背后的盈利、超大规模厂商的算力军备竞赛、模型层与应用层的极低采用率,以及消费、公共软件市场、IPO与二级市场的最新观察。节目发布于2026年9月30日。
01 技术是“一切周期”
David: 欢迎回到a16z播客。我是David George,今天和我一起的还有我的同事Sarah Wang、Alex Immerman和Santiago Rodriguez。我们会在这一期里过一遍最新一期State of Markets报告中的25页关键图表:市场上涨背后的盈利、AI建设的规模、采用率增长的证据,以及这个周期对硬件、软件和下一代私营公司意味着什么。我们会解释图表背后的含义,也会聊聊我们在企业一线看到的情况。Sarah、Alex、Santi,谢谢你们来。
在本期播客上线当天,我们也会发布完整的State of Markets报告。这是我们成长团队一年一度的传统,把科技、AI、基础设施和整个市场里最大的趋势汇成一份材料,今天我们就从中挑出一些有趣的图表来讨论。想看全貌的话,请务必去读完整版,里面干货很多。今天要聊的领域包括宏观——CapEx、数据中心、加速增长的需求;以及一线观察——模型、应用和几个垂直领域的深度盘点。技术正在驱动一场遍及整个经济的投资热潮:盈利增长支撑着市场上涨,AI需求把基础设施支出推得远超此前预测。超大规模厂商正把近期的经营性现金流几乎全部投入产能建设,而需求在我们看到的几乎所有案例中持续超过供给。这些钱流向了芯片、电力、散热、建筑和熟练劳动力,还有更多。这场扩张恰逢我们改造物理基础设施的更大需求,正在为各行各业创造机会。
好,我们直接开始。第一页:技术是“一切周期”。这部分可能有些显而易见,但这一页上的数字今天看起来相当惊人——高科技设备、软件和研发现在约占美国资本开支的55%,这是个令人震惊的数字。技术驱动着经济所有领域的投资周期,从软件和模型,到电力、建筑和产业产能。科技股约占美国股市总市值的40%,全球市值前十的公司里有八家是美国科技公司。这是一个宏大叙事,你在capex里能看到它,在数据中心建设里能看到它,也在流向模型公司的资本里能看到它——模型公司合计已经筹集了超过3500亿美元。放到更长的历史里看,因为这是被引用最多的类比:这次建设的规模占GDP的比重,已经超过了当年的铁路。我们都有一个感觉: 如果快进到五到七年、甚至十年后回头看这些数字,累计值很可能会是现在的20倍以上。所以,这确实像是Marc Andreessen那句“软件吞噬世界”的下一章。
Alex: 过去15年,软件改变了所有这些行业,但当时只有一小部分人能构建软件——我们都不是。而今天,你看看我们自己:我们每个人都有几个自动化任务在每晚运行。如果顺着这个逻辑去推算软件需求,那就意味着多得多的算力、芯片、电力和建设。所以看到现在大部分投资都集中在科技上,也就不奇怪了。我们经常被听众问到同一个问题:这一切都很了不起,但这是泡沫吗?市场创了新高,但市场当前的交易倍数其实反而下降了——股票涨了约20%,倍数却降了约20%。 这意味着涨幅是由基本面盈利驱动的,而不是倍数扩张。 标普500的盈利倍数低于20倍,而构成标普500的大多数都是非常高质量的企业。这和互联网泡沫完全不同——当时世界上市值最高的那些公司,股价大涨靠的是交易倍数抬升,很多股票交易在100倍市盈率。现在完全不是这种情况。相比之下,一些存储类公司——它们本身就周期性强——交易在前瞻盈利的六到七倍。所以差异非常大。
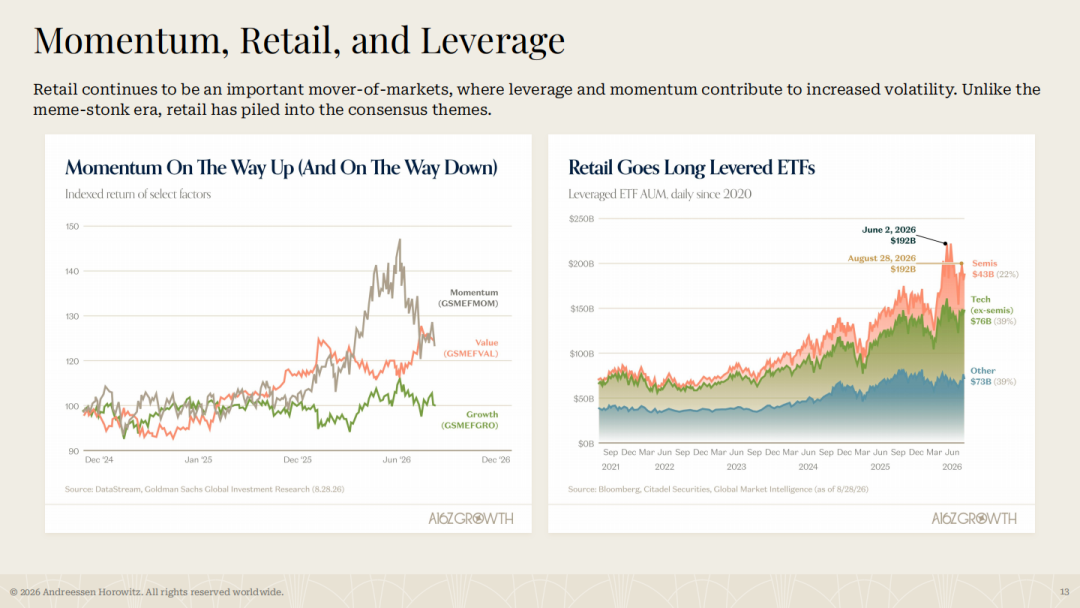
Santi: 这里有个重要的补充:自GPT问世近四年以来,市场上涨了90%,年化17%。一般看到连续四年17%的年化增长,直觉反应就是“这肯定会回落”,我们现在也确实处在一个火热的时期。但当你把它和刚才说的情形放在一起—— 市场以低于20倍的盈利倍数交易、盈利还在以15%的速度增长——这感觉确实不同于最近的2021年,也不同于2000年,那时候倍数和增长并没有真正同步。
David: 完全同意。我之前在“铁路的比喻”里提过capex建设的规模。只看超大规模厂商——Alphabet、Amazon、Meta、Microsoft和Oracle——它们2026年的capex大约是7800亿美元,而2025年是4160亿美元;所有的预期都指向2027年起每年超过1万亿美元。这里有一个模式:每一代计算平台,都支撑了远比之前庞大的用户和用途。这轮建设可以发生得如此之快,而需求依然超过供给,是因为用户量由已经存在的分发渠道驱动。这个趋势建立在互联网、云计算和手机之上,所以理论上可以马上触达数十亿用户——这与之前的技术周期形成鲜明对比。
Sarah: 我觉得这一点值得展开。我们已经远远超越了“偶尔问一个问题”的模式。想想智能体的崛起:并行任务、长时间运行的任务——你之前也提到过,任务会在你晚上睡觉时、白天做别的事时持续运行。如果智能体可以自主写代码、做搜索、执行这些任务,那么这些平台需要的算力,会远远超过我们以往任何时候的想象。
David: 完全同意。这张图展示的是capex侧正在发生的事情:五大超大规模厂商的capex预测,在很短的时间内被持续大幅上调。曾经看起来像是天花板、要好几个季度甚至几年后才会达到的支出,如今已经变成了近期目标,因为算力需求还在不断膨胀。看这张图,我觉得在任何一个时点上,人的本能反应都是“投资从这里开始会趋于平稳”。但过去四年,作为一个经济体,我们一直在低估这个趋势的强度。正如Sarah所说,随着模型的发展,已安装产能的使用率在不断被拉满。所以David刚才提到的那些数字,就是目前的实际估计。
Alex: 用DG的话说,我们都会把当下的算力需求称为“model buster”。一个很有说服力的例子我们所有人都经历过:大约一年前,Sam Altman和Sarah Friar因为巨大的算力承诺挨了不少骂,大家都觉得他们鲁莽激进。而现在,所有人都会说那个决定极有先见之明。即便如此,就在两周前,我们都看到OpenAI不得不暂停Pro计划的订阅——一个2000美元级别的服务,还是供不应求。 我们正在经历的,是一种难以满足的需求。
David: 供应链每一环的每一个人,和我们聊过的每一个人,都在跟我们说同一件事的不同版本: 需求超过供给 。数据中心供应链里有些环节,材料或产品要到2028年才能拿到。所以这种紧张并不会缓解。同时,你也可以从需求侧看到高质量业务的证据:Microsoft、Google和Amazon合计有约1.7万亿美元的云积压订单。这些客户承诺在快速累积,而平台则在大举投资去服务这些需求。所以,虽然在当前建设期自由现金流是受压的,但共识预测显示,2028年起会回升,之后显著增长。你可以看看Amazon最近一次财报电话会,他们很好地解释了这种J曲线动态:GPU(或TPU)的实际使用寿命其实相当长。你得先建好数据中心这个“外壳”,这需要时间;然后再买芯片,但芯片的经济寿命会很长,而且比我们任何一个人预期的都要长。
Sarah: 是的,我知道一些超大规模厂商确实因为举债搞capex而挨批,但和模型实验室的动态类似,那些因为犹豫而更保守的,后来都后悔了。你最近和Gavin做的那期播客里聊到了Microsoft,但我觉得这是一个全行业的问题。
Santi: 是的,另一个被频繁讨论的信号是现有GPU的现货市场价格:任何能上线算力的GPU,都能以有吸引力的价格租出去,超大规模厂商能获得可观的回报。这是关键点,我们经常讨论:每一次这样的浪潮,都会创造巨大的用户和消费者剩余。就目前所见,消费者和用户从中获得了巨大价值——这也是他们用得这么狠的原因。服务这些用户的厂商赚得很好。然后一层层往下走到芯片——芯片的获取成本比12、18、24个月前高得多,但你依然能获得高毛利,并从用户身上创造出大量剩余。
02 原子的新纪元
David: 对超大规模厂商的capex,我们应该把它看成是别人的订单簿。 这些历史上利润最丰厚的平台,正在把现金持续投入AI基础设施。正如刚才所说,这短期压低了它们的自由现金流,但对芯片订单、电力、建筑是巨大利好——这也是为什么这轮更广泛的技术热潮,变成了一场工业热潮。 我们花越来越多的时间,看那些服务这场工业热潮的企业,沿着数据中心供应链的各个环节。有意思的是,传统上我们的世界更多是关于变现已有的IP——建一次、无限卖;但这些生意要管理的复杂事务多得多:融资、管理供应商关系、预测产能、预测需求。我们看到有些团队擅长这个,有些团队则挣扎甚至暂停。这和我们平时花时间的专长略有不同。这把我们带入“原子的新纪元”。这一页是大数字:到2040年,全球基础设施投资需求估计为90万亿美元。但重要的是,这远超AI和数据中心,还包括电力、水、道路、交通。我们在投资组合里到处都能看到这一点:Anduril的巨大制造工厂,规模相当于87个足球场;Waabi正在激进地扩张他们的运输中心;还有SpaceX在路易斯安那的千亿美元级投资。今天赌未来,从我们的角度看,和过去已经不一样了。正如Santi所说,这意味着建工厂、扩基础设施、增加遍布全国的熟练工作岗位。
Santi: 说到数据中心,投资物理基础设施和投资软件非常不同。Elon很多年前就提出了“工厂即产品”的说法。我们支持的很多优秀创始人来自Tesla或SpaceX,这并不令人意外,因为他们知道,在执行层面,工厂最终会成为规模化过程中巨大的竞争优势。我们经常听到很多关于数据中心的迷思:它们会耗尽美国的水资源;有钱人不想住在附近;还有我们最喜欢的一条——我的电费要暴涨了。但看起来可能反直觉的是, 数据中心其实可以帮助降低你的电费 。最近一项美国的研究表明,数据中心容量每增加10%,居民电价会下降40个基点。你可以这样想:电网是一个共享的固定成本空间——电线杆、电缆、变电站。一个像数据中心这样大型而稳定的客户,可以把这些成本摊到更多单位的电力上。简单说,共享系统上更多的需求是一件好事。
David: 是的,我完全同意你的说法。对共享基础设施的投资,也能改善与之相连的家庭和企业的经济效益。
Sarah: 这一点没有得到足够的媒体关注。Dina Powell最近在一个播客里提到Meta的路易斯安那项目,他们和社区合作降低电价。今天就已经有真实的例子,这不是空谈。
03 模型层与应用层:可观的营收,极低的采用率
Sarah: 完全同意。现在我们聊聊模型层和应用层的趋势。一方面,正如我们预告过的,AI正在创造可观的营收和节省;另一方面, 采用率仍处于极早期 。在此基础上,趋势非常明确: 成本正在骤降 。我们已经预告过智能体,现在智能体在更大范围的工作上变得经济可行了。而且就在我们说话的当下,格局还在变化:像TypeSafe这样的新实验室推出的Jev等新创新,正在把这一点推到更极端。你会看到,两个数量级的成本差异真的会影响用例的数量。这有点像经典的杰文斯悖论(Jevons paradox),所以这个名字起得很贴切。总的来说,这对模型层和应用层都是绝佳的格局。这些改进正在为软件公司在增长和盈利两方面创造真实的机会。并不是说每个人都会赢,但毫不意外,AI正在把风险投资吸引到越来越广泛的行业中去。我们也看到更多公司在私营市场就达到巨大规模。这不是一张新图,但它是我最喜欢的图之一:OpenAI和Anthropic的合计营收规模。过去几年,每一次GP内部会议我们都会放这张图,每个月都要更新它,因为它过时得太快了。关键点你在数字里就能看到:OpenAI、Anthropic合计的年化营收已经涨到了非同寻常的程度。我们喜欢把它和历史上最伟大的软件公司对比——右边可以看到,就算按历史上最好的软件公司的净新增营收估计,领先实验室的净新增也已经远远超过。这不仅是规模,更是速度的惊人组合。
Santi: 但我们还是很早。和其他平台迁移相比,AI迁移的有趣之处在于:我们不仅在使用AI的人口比例上还早,在那些用户对AI的消费份额(share of wallet)上也还很早。这和2008年不一样——那时候我们按“拥有iPhone的人的比例”来建模;现在我们既要考虑多少人会使用AI产品,也要考虑他们使用到什么程度。
Sarah: 是的,“还很早”这个点非常重要,这里有一组指标可以佐证。其一,标普500公司的实际部署率是69%——如果你和我们一样是“AI上瘾者”,这大概接近你的预期。但当你看向可量化的影响——这可能是衡量它们部署进度的一个好指标——是30%。再到终极指标,一个随时间追踪的指标,其实只有2%。所以我们相信AI正在交付成果,但在组织内部深化使用、并长期追踪这些成果,还有巨大的空间。从这些分散的部署,走向真正深入影响、反复发生的工作流,坦白说是下一阶段。我可以说,和我们交流过的大多数企业,他们对AI的接触仍然主要停留在Microsoft Copilot,这本身就说明他们还有多长的路要走。
Alex: 是的, 模型能做什么与实际被如何使用之间的差距,正是让我对应用层如此兴奋的原因 。Sarah,你和Databricks的Ali Ghodsi和Martin做的那场对话很精彩,他谈到AI可以非常了解世界,但对你所在的公司几乎一无所知。我们在投资组合里的应用层公司中正看到这样的情况——它们在弥合这个差距。过去几个月有一个例子让我印象很深:Revolut拥有一支非常成熟的工程团队,但他们仍然要和11 Labs合作,把11 Labs一流的语音模型接入到客户账户和银行业务流程的安全连接中,这样当我作为客户打电话时,我的问题能被顺畅、高效、安全地解决。今天的机会很大程度上在于把这些能力驾驭起来,构建可靠的服务。
04 重度用户正在拉开差距
Sarah: 除了企业采用率还处于早期,另一个我们想用数据说明的显著趋势是:重度用户正在全面拉开差距。你可以认为AI支出在公司间普遍上升,但我们所说的那些最重度用户,花得要多得多。我们看了一些YipitData的数据:AI工具支出排名前1%的企业,其支出中位数大约是前10%的八倍。
印象深刻的是, 前1%几乎相当于前2%到10%的总和 。
即使在我们自己的投资组合公司里——你可以说它们几乎完全是AI原生的——顶级用户的支出大约在每月7500到9000美元。而中位用户——同样是这些最AI原生的公司——支出更接近月订阅的价格,大约200美元,可能再加一个订阅,200到400美元。所以如果你看中位和顶级用户的差距,是超过20倍的支出差。
David: 是的,我们和投资组合公司讨论的一个问题是:他们到底有多少采用率,怎么衡量。比如你看他们花在AI工具上的钱占员工成本的比例:相对前瞻的大型财富500强公司,今天大概在1%。
而我们组合里最前倾的AI原生公司可以高达10%。所以这些都只关乎扩散有多早、会扩散多深。我们已经看到另一个组合内的例子:很多企业第一次采购Cursor或Cognition时非常兴奋,但现实是,那只是旅程的开始。从采购、试用这些工具到全面采用,跑道还很长。
05 可量化的案例:成本侧与收入侧
Santi: Sarah你前面提过,我们开始看到可量化的案例研究。我们在报告里点名了几家确实披露这些指标、并且看到AI带来实质改善的上市公司。成本侧:Chime披露,过去四年他们每年把服务成本降低超过10%,复利计算,服务成本几乎是下降了50%——这背后有我们投资组合公司Decagon的支持。收入侧,我觉得Shopify的例子很有趣:他们推出了AI助手(sidekick),帮商家更快上手。结果,入驻后15天内达到五单的客户比例增长了8%。Shopify追踪这个指标,因为一旦商家达到五单,他们就会留下来、继续用Shopify。所以这也是他们业务一个有意义的顺风。
Sarah: 绝对。说到服务成本下降带来的优势:你有更多空间去竞争——更好的定价、可能更广的服务、可以再投资于增长。这些好处不仅到达客户,也到达利润率,然后资金又回转投入。另一个非常迷人的现象是:当然各家公司各不相同,不能一概而论,但在位者在这一轮里也做得很不错。ServiceNow是个好例子,他们披露AI年度合同价值(ACV)超过10亿美元,agentic部署增长了9倍。所以你在整个技术栈里都能看到,从在位者到新公司。
David: 我们经常讨论一个有趣的问题——我们最前瞻的组合公司,比如Stripe,跟我们聊过:他们到底把增量AI投资花在哪里?是投资于为客户构建新产品、推动更高的营收?还是用于成本侧的优化和效率提升?这就像我们的试金石:这些公司的创始人和CEO,到底在哪里看到最大的机会。推动营收增长的机会上行是无界的,而成本端的机会……
David: 成本侧的改善——当然你可以把它再投资回去,但那始终只是一个潜在的机会,会一直存在。如果你认为今天资金的最佳用途是优化成本结构,那这对你的新营收机会意味着什么?
Santi: 就算在成本优化内部,也有不同的味道。一种是降低服务成本,这让你能再投资,让你成为一家更好的公司。我觉得六个月前,我们整个行业真的都在关注“重建系统之记录”(systems of record)。如果你的工程师忙于重建一个系统之记录,只为省下几千几万美元,那我觉得这些资源有更好的用途。
Sarah: 是的,如果把这些汇总起来,对应用型业务而言,相关的单位其实是“完成客户任务”的成本。如果你能解耦这一点——你为客户完成任务并收费,你可以用更好的路由让产品更经济——这很神奇,因为现在你不是每一步都用最贵的模型,但任务仍然被完成了。我想我们会看到最好的应用公司出现更多的利润率改善。
06 当成本骤降,新市场被打开
Alex: 完全同意。Sarah提到过ServiceNow看到海量的agentic使用。智能体已经在这里了,它们在执行任务。任务需要多步,多步意味着多次模型调用——这解释了OpenRouter上agent token使用量14倍的增长。不过这些步骤正变得越来越廉价。我们看到缓存的应用——系统可以复用背景信息,而不是每次都从头处理。我看到Hebbia充分利用了这一点:他们的金融聊天工作负载,运行成本下降了10倍。同样的预算,现在可以支撑更多工作。
Sarah: 是的,我认为你更广泛的观点是:更低的成本,让智能体现在可以查错、重试,一下子打开海量任务——在以前,推理或工具调用可能贵得无法承受。在可靠性恰恰是决定用不用智能体的关键场景里,这一点尤其重要。还有,我们之前聊过TypeSafe,想象一下当成本降一个数量级、两个数量级的时候,打开的用例数量其实难以想象。
David: 再加上延迟大幅改善。绝对如此。
Alex: 是的,所以公司现在越来越认真地思考,如何在大规模下优化延迟或性能与成本。以Databricks为例,他们用路由——为每个具体任务选择合适的模型——来改善性能和成本。他们的智能路由器表现更好:以比最强单模型低35%的成本,解决了更多问题。我们现在看到很多另一种做法是微调:Harvey、Elise AI都是例子。Elise微调了一个更小的模型,成本降低了60%,延迟也低得多,于是一些音频场景的实时用例变得可行。这些工程改进,让AI更有用,也更便宜。
07 消费端:2%的订阅普及率与“微笑曲线”
David: 我们主要聊了企业内的使用,但消费端也很重要——毕竟那里我们有过一些最大的回报,也花了很多时间。我们认为消费端还很早。最近一项调查显示, 只有略高于2%的美国家庭真正为AI付了订阅费 。也许订阅不是向大多数家庭变现的最佳方式,但到目前为止它就是。订阅收入有趣的一点是,它具有我们在消费端见过的最好的留存之一。Alex喜欢讲“微笑曲线”——真的很少有留存曲线不仅走平,而且随着产品改进、人们回流,实际上是“微笑”着上扬的。但这就是我们在AI上看到的情况,这正好说明订阅能向付费者交付的价值。
Sarah: 顺便说说订阅,这些数字里让我震动的是——特别是看右下角的图——它们有多小。 想想Amazon Prime,那是超过2亿家庭。Netflix也是一个好例子——7000万家庭。这些数字让我要特意去再确认一下,我想“这是不是搞错了”。所以完全同意,这才刚刚开始。
Alex: 是的。我们的合伙人Josh Elman有个我喜欢的说法,可能有点反直觉:消费级AI是我在日常生活中用的东西,不一定要报销。所以在他看来,97%的家庭在用AI但还没付钱,这或许并不奇怪。你说得对Santi,我确实喜欢微笑的留存曲线——我们喜欢看到用户越来越频繁地回来。大型消费平台的另一个共同特征是花时间:Facebook、Instagram、TikTok、Snap的活跃用户,每天花30到60分钟。而今天最好的AI助手们——现在有很多正在崛起——都想成为我的首选应用。我希望它们能极度持久、永远在线、超级主动,那样的话,未来它们可能不是我花时间最多的地方。没错,当智能体在后台工作、我们不再像看社交媒体屏幕时间那样用外部数据看参与度时,我们的工作会变得更难,但这很重要。我记得当12月发布最新模型时,即使在我们的工作里,我们也会启动一个深度研究任务或agent任务,然后开车去城里——这并不会体现在传统的屏幕时长指标里,也不同于过去几代消费产品所追踪的参与度。
Santi: 是的,完全同意。还早,但消费端真的是一个崭新且激动人心的时刻。
Alex: Muse和Instinct无疑是新玩家,但它们成长得很快。它们和ChatGPT一起,越来越多地抢走我对传统搜索的查询。
这是一个非常动态的时刻,所以如果你是一个现有的消费发现平台、一个现有的marketplace,你真的需要现在就考虑下一步。我会问几个问题。第一,我能从AI agent那里获得多少增量需求?它们能带来多少额外订单?第二,我的业务里,有多大比例的利润池来自对客户关系和发现的所有权?上周有很多新闻:Amazon对Muse说了“不,谢谢”,但Instacart说了“好的,请”。想想Amazon(以及AWS)和Instacart:它们的广告收入超过了它们所有的经营性利润。所以广告收入、对客户关系的所有权极其重要。但对Amazon来说,接入Muse能带来多少增量新订单或新客户?没那么多。而看Instacart:生鲜的线上渗透率还相对早期,还有很多订单可以争取。乐观的可能性是:会有更多的订单来自这些应用。过去我得用各种方式点击着去下下一个订单;如果我把这交给agent,突然就没有点击了,但希望有更多的GMV。我曾经想订但没订的旅行会被订上;我们今晚想下的晚餐订单会下上。所以我乐观地认为会有更多GMV,弥补一部分流失的广告收入。
David: 不过这里有个开放的问题:它怎么被补偿?以你说的Amazon为例,它有超过700亿美元的广告业务,是极高毛利的流式变现,完全建立在消费者访问网站并点击广告的前提上。如果他们不再这样做了,会怎样?今天,Meta和Google出名地把广告做得比任何互联网平台都好,在美国和发达市场每个用户能赚200多美元。Meta基本是个娱乐应用,看看会发生什么,它可能相对安全。Google这边——有趣的是,两年前这一切刚发生时,围绕Google的整个话术是“天哪,Google的搜索业务会怎样”,结果它非常有韧性。部分原因是他们变现率很高的广告词相对安全——那些词更像是“我需要买保险”或者“给我找这个城市的酒店”。
David: 或者类似的东西——你能直接变现,但AI还不能替你做这些事。如果这改变了,那可能是非常不同的动态。
David: 是的,我想补充一点:上周的叙事有点“负和”的味道,非常负面——“看,这些marketplace会受影响”。但我确实认为正和视角是:第一,那700亿美元花在Amazon广告上的钱,可能只是换了个渠道去别处——可能直接以不同形式花在agent上,或者找到更好的触达方式;第二,摩擦降低后,我们可能看到更多消费——人们可能买得更多,这就是一个推动经济增长的正向飞轮。我觉得我们有点被困在“这对利润池不利”的说法里,但实际上可能只是好的。……是的,两者都可能同时成立。
David: 可能利润池会变化,但整体上对经济是增量。我想,如果三年后回看,宏观层面没有出现有意义的效率提升——那会推动广告领域的消费支出更高——我们所有人都会失望。但也可能就是某些地方的利润池消失了,然后被重新分配。
Alex: 即时的反应是整个生态的净市值是正的。Meta的涨幅,远超marketplace们的损失。
08 公共软件市场的分化
Sarah: 是的,回到我们关于软件的讨论,可能更多转向公共市场。这些图表里最突出的趋势是:构成已经明显转向更慢增长、更盈利的公司。这里大约75%的公共软件样本是盈利的,而只有30%以20%或以上的速度增长。
David: 这是一个惊人的数字: 只有30%的公共软件公司在以20%以上的速度增长 ——而且不只是20%,那是30%。
Alex: 如果你把线画在30%,我们已经讨论过,绝对数量少于五家。而在私营市场,我们看到的、花时间相处的每一家公司,增长都远超30%。
David: 而且说实话这有点显而易见:你去和IT经理、CIO聊聊——看看他们的增长和他们花在AI上的钱,这些钱最容易的来源,就是不再为新的SaaS软件项目花增量资金。
David: 我们投资了一些SaaS软件公司,包括公共市场的。我们和它们的创始人对话非常聚焦:我如何利用我现有的分发——很多情况下非常强大、客户被锁定,正如你之前对Santi说的不会流失——为它们应用真正有趣的新AI产品,把营收增长推得更高?我认为,要驱散围绕“SaaS末日”的最大恐惧,我们需要看到一段时期:软件公司继续录得像98%的毛额留存这样的数字——这向来是它们作为投资标的吸引人的关键点;继续推动我们谈过的效率提升;但最重要的是推动营收增长加速。这既显示它们在防御上是安全的,也显示它们进攻性的投资实际会推动业务变得更好。
Sarah: 我觉得你几个月前写的那篇关于“两条路”的博客里的观点,作为一个经验法则非常有意思。也许可以再多分享一点关于具体百分比的细节。
David: 是的,写得越多、和创始人聊得越多,我就越感觉:几乎每个我们聊过的人都说“是的,我正试图把营收增长推得更高”。这显然是我们投资和支持的那些公司的主要路径。这和一年前很不一样——当时恐惧是“每个人都会用vibe coding重写他们的软件系统”,而市场里显然没有在发生这种事。但交付营收增长加速的压力很大。所以我们说过:目标定在10%以上的加速,那是一个很高的数字,但有了神奇的产品,加上AI可获得的预算,似乎是可行的。我们拭目以待。我们有几个已经接近的公司,未来12到18个月会看到结果。
Sarah: 是的,绝对。正如凡事一样,你不能把每家公司都归入同一个“软件”桶,去谈倍数下降、增长下降。事实上,软件已经高度分化:看这张图,网络安全、可观测性真正脱颖而出,垂直软件总体上也比横向应用支撑得好得多。我们用来思考“什么撑住了、甚至涨得不错,什么处于更长期的下滑”的框架是:真正去想AI如何改变客户对这个产品的需求。AI带来的网络安全风险已经被充分公开化了;但随着更多软件和agent创造了新的安全和监控需求,这实际上为这些市场的在位者创造了更大的需求——你可以看到右边CrowdStrike的标注。反过来说,应用正面临不同程度的工作流改变:我们最优秀的CEO之一Ali Ghodsi喜欢谈“AI的砍头台”和什么会先被砍掉。你也可以从另一面想:AI到底需要什么。把这两种动态放在一起,我认为能解释我们在公共市场上看到的大部分情况。
Alex: 是的,我认为这和我们在私营市场看到的很一致。就像你Sarah在安全领域暗示的,agent正在访问越来越多的系统、采取越来越多的行动——OpenAI和Hugging Face的事件对很多人来说是开眼界的。所以安全是重中之重。还有,看垂直AI公司:它们是我们私营市场里增长最快的公司,Harvey、Abridge、Elise,比它们各自行业里任何先行者都增长得更快。这反映了客户认识到:关键不只是模型——我们之前聊过——而是你如何编排它、如何围绕它构建应用,以及垂直领域相关的工作流要求这些。
Santi: 我们花很多时间看公共市场,不是为了投资,而是为了给退出倍数定价,所以我们跟踪得非常紧密。如果总结这一年:年初几个月是“SaaS末日”。我们写了一篇博客,讲什么样的企业会表现好。快进到今天,软件指数其实回到了年初的位置,但真的分化成了被认为的AI输家和赢家。公共市场有时把事情简化得太过分了。但按你的观点, AI赢家不只是能改善成本结构的人,而是那些真正在加速、抓住了这些新钱的人 ;如果你没抓住,你可能就没有搭上这波浪潮。
Sarah: 反过来,我们想展示一些私营公司的运营数据,看看客户实际在做什么。Stripe的SaaS客户数据里其实有个“反叙事”的发现:增长在进入2026年后加速了,年轻和成熟企业都是如此。
David: Stripe把它称为“RenaSaaS”。
Santi: 哦,“Renaissance(复兴)”。
David: 我其实挺喜欢“RenaSaaS”这个说法。
Sarah: 是的,我也喜欢“RenaSaaS”。
09 公私之间:2.4万亿美元的私营冠军与IPO
Santi: 我们聊了一点公共市场,Sarah谈到了私营市场的SaaS加速。我们经常被问到:公司是否会更长时间保持私营?看看今天按最新一轮估值排名的前六家公司:Anthropic、OpenAI、Databricks、Stripe、Waymo、Revolut,合计约2.4万亿美元。这超过了过去十年IPO的总市值(不包括SpaceX),后者累计约1.7万亿美元。所以光我们这个市场里的活动量——再说一次,六家公司,2.4万亿美元—— 几乎和罗素2000指数一样大 ,那是一个巨大的公共市场指数,里面有好几百个公共基金经理在花大部分时间。所以,花时间在这些后期冠军身上越来越让人兴奋,它们可以持续投资于增长,而不是最大化短期利润。但David,你可以讲讲我们如何给公司提IPO建议、何时应该留在私营市场……
David: 是的,你看,关于IPO,特别是对创始人领导的公司,我们一直在聊、我也写过的一件事是:在这一点上, 创始人本身就是资产类别 。我们下注的理由,以及一些公司保持私营有益的部分原因,是它们通常在私营市场能下更大的注,而这些注有更长的回报期。Zuck和Elon显然是公共市场的例外。但你在Databricks、Stripe这样的公司的数字里,能看到它如何显现:在新的产品领域下巨大的新注,随之而来能看到营收加速。你也可以在一家公共公司里做这些,但它会受到更严的审视——显然,Meta的股价在最谷底时曾跌破100美元,那是人们对他们在AR/VR上的投资极度怀疑的时候。对我们来说,我们和创始人谈论的方式是:IPO只是另一次融资事件。你成为一家上市公司,相对于私营公司,得到了什么?显然你能在私营市场达到很大规模。也有一些公司已经像上市公司一样运作:高度重视效率,基本上每个指标都被追踪。还有些公司可能受益于公开披露财务,在企业和消费者层面赢得客户信任——比如Navan上市后,我们看到它再次加速,部分就是因为一些更大的企业因为他们是上市公司而更信任他们。
David: 是的,当然也有这样的例子:资本需求随时间可能变得非常大,私营市场的资本池非常深,可以服务很多这样的公司,但到某个点,资本需求甚至可能大到私营市场装不下。
Santi: 那就是公共市场。在私营市场,我们花很多时间的另一个领域是二级市场。这里有两个动态。其一,我们看到越来越多公司为员工做tender(要约收购)——如果它们选择保持私营,让员工在公共市场之外获得流动性。这里一个有趣的数据是:Carta显示tender的参与率只有58%——员工选择不拿流动性,因为他们对自己业务的业绩有极大信心。这和有时“员工在套现”的叙事正好相反——我们看到的是员工选择不套现,因为他们如此相信自己的公司。
David: 想象一下如果那是100%,旧金山的房价会怎样。
David: 那会很难。确实。这些tender offer我们显然经常参与并主导。我们认为它们是好事。它们有两个目的。其一,对员工和潜在员工来说,有时很难与公共市场的流动性吸引力竞争——每个季度以净税收基础进入你账户的RSU。所以这是私营市场在与公共公司竞争人才或留住员工时的一个竞争武器。另一面:我们主张更频繁地重置估值。这会让你的私营股价保持新鲜,原因有几个:一,更容易和员工与潜在员工谈论这件事;二,如果你想做M&A——我们很多公司做过——你手里有新鲜的货币可以用。
Santi: 我觉得二级市场折价被讨论得很多,因为这是过去五年的动态:从2021、22、23、24年走出来时,二级市场对最新一轮价格的折价中位数很有意义,因为可能有的轮次定得过高、过时了。但今天实际看到的是,当二级市场有交易时, 对最新一轮价格的折价基本是零 。这正好说明公司融资的价格是新鲜的,总有新的投资人愿意以同样的价格买入——这在过去一两年并不是这样。
10 一切皆AI:下一步的机会
David: 是的,好观点。这张有趣的幻灯片叫“一切皆AI计算机”。在这份2026快照里,AI相关公司 占美国VC交易活动的86% ,高于2025年的65%。显然,AI已经成为风险资金的主导目的地。
Alex: 是的,但在AI这个标签之下,机会其实大大拓宽了:企业应用、消费应用,还有服务、半导体、电力。
Alex: 还有国防。很多注意力集中在OpenAI、xAI和Anthropic身上,但除此之外,我们的机会集合从未像现在这样深、这样广。
David: 最后,我们觉得聊聊我们现在非常兴奋的一些领域会很有趣。显然,我们触及了一些将由agent完成的消费工作——你可以叫它长期运行的agent、自主agent、重度使用的消费。如果你从这样的角度想:消费agent可以做完你不想做的所有任务,给你那些你本来不会花时间或花钱的东西——这非常有吸引力,我认为它的扩散会很快。
机器人是我们花了很多时间和注意力的领域,我们碰巧认为 它甚至可能比LLM更大——但可能早三到五年到来 。所以未来五年,这将是一个巨大的投资和兴奋领域。
自动驾驶已经在这里了,无人驾驶已经可行,这是一个非常激动人心的时刻。退一步看汽车和运输行业:这是世界上最大的行业之一,但我们可能不太谈论它,因为我们现在花这么多时间聊AI。如果看Uber和Lyft的行驶里程,它只占美国总行驶里程的约1%。我认为,有了比人类司机安全14倍的自动驾驶网络,未来几年这个数字至少会扩大一个数量级。此外,美国每年卖出1700万辆新车,我认为未来十年它们都会是自动驾驶的。
David: AI乘以生物:这是一个超级令人兴奋的领域,实验室里的人显然在谈这个——新药发现、解决世界上一些最使人衰弱的疾病,这个承诺我们都抱有巨大的希望,未来十年会看到很多进展。
David: 个人健康是另一个我自己非常兴奋的领域——作为一个健康极致主义者(health maximalist),我一直觉得没有一个好的地方,能把你关于自己的所有信息放进去、得到高度个性化的建议。
David: 最后,进入企业、超越编码的扩散:这是Sarah你刚刚谈到的——企业里技术的实际扩散还这么早,我认为这会超级、超级令人兴奋。
David: 最后还有一块不在AI桶里的领域,我们称之为American Dynamism(美国活力)——整个“美国活力”技术栈的重新武装。我们投资这个领域很久了,是大投资者。它仍然只是国防总开支中不到5%的一小部分。更新型的供应商比如Anduril、Saronic、Castelion,我们预期它会随需求变化而大幅增长。
David: 有太多令人兴奋的领域了。显然我们在AI领域非常活跃,我们对它给整体经济带来的影响很乐观——建设规模巨大,但我们认为它在美国会是一次巨幅的效率提升。和你们一起录节目很开心。谢谢。