

一、谷歌暴跌 12.64%:AI 增长越快,市场反而越担心什么?
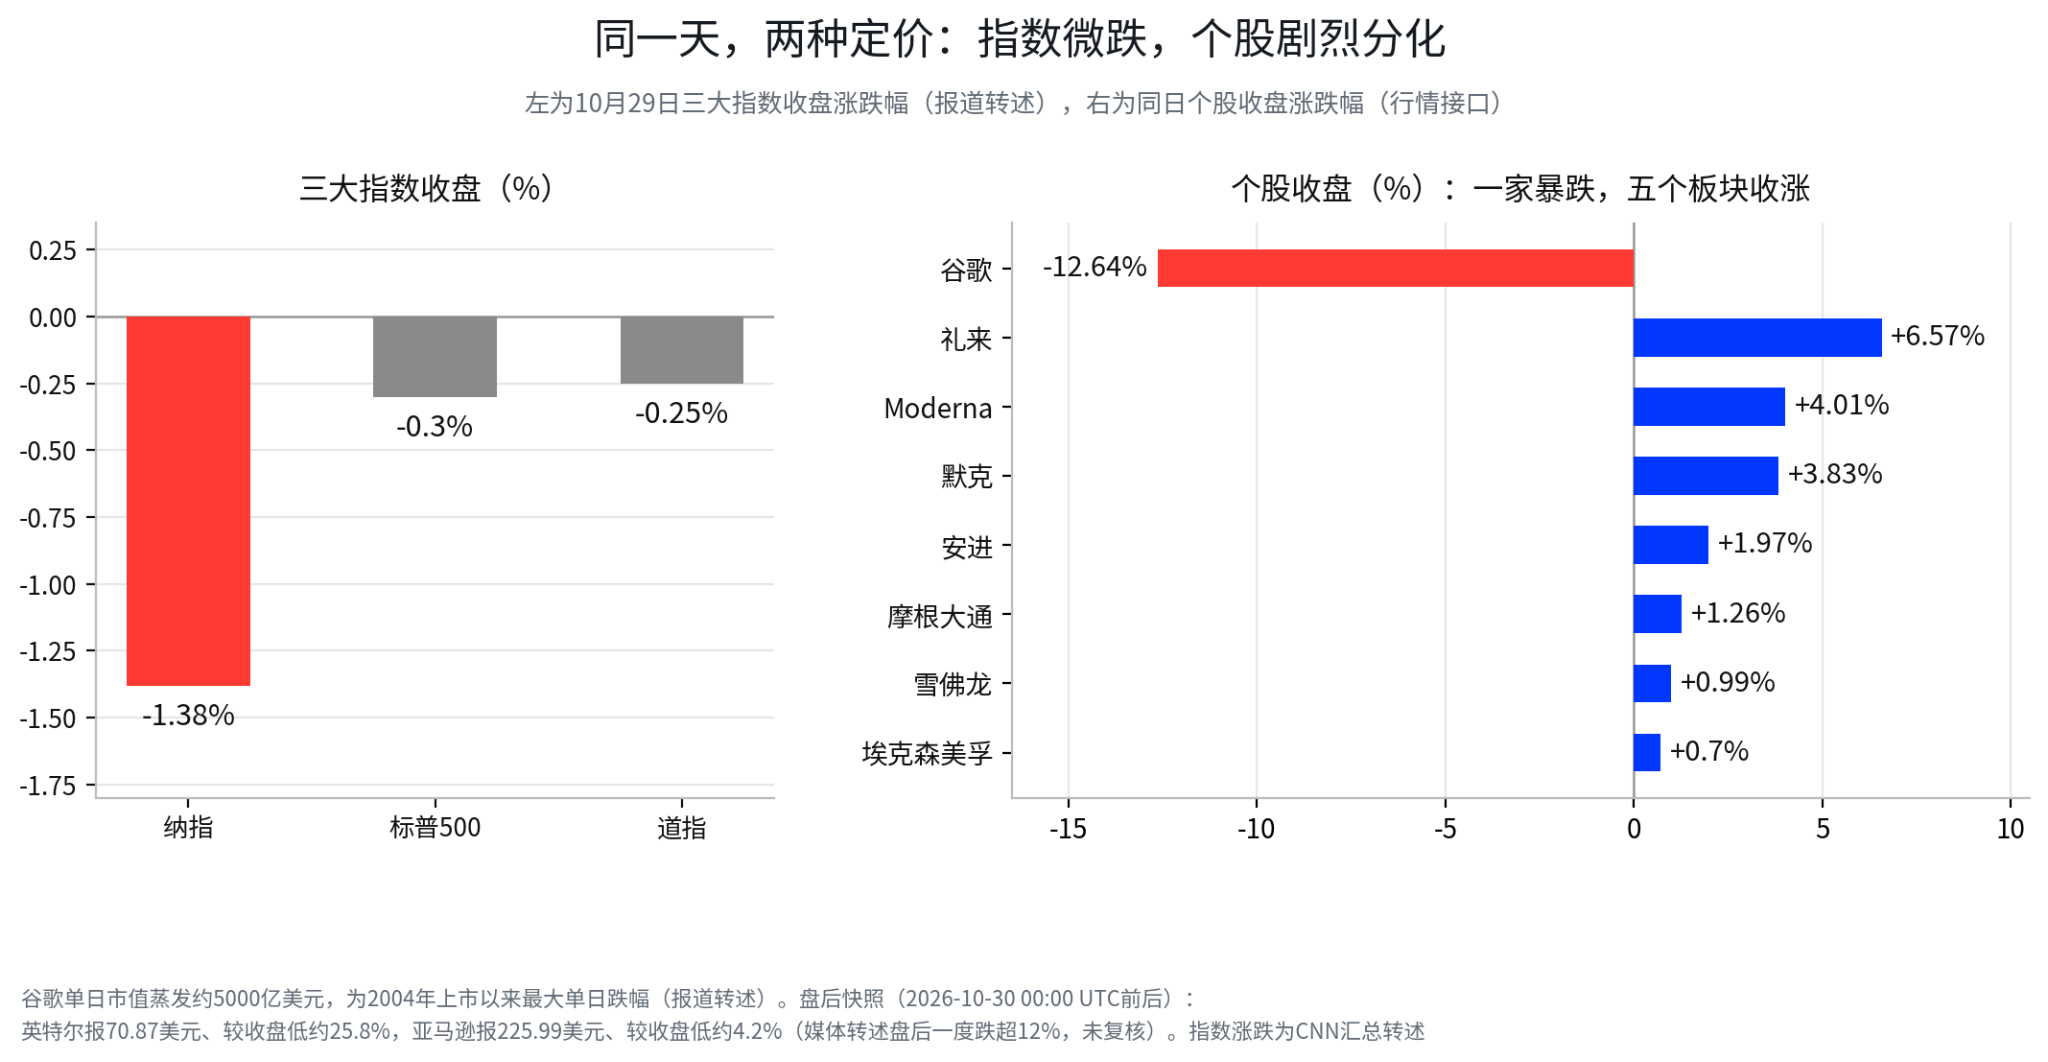
10 月 29 日美股收盘后,市场出现了一轮明显的个股与板块分化。谷歌收跌 12.64%,单日市值蒸发约 5000 亿美元,创 2004 年上市以来最大单日跌幅(报道转述)。英特尔和亚马逊随后公布财报,盘后股价也出现明显下跌。与科技股的疲弱形成反差的是,礼来上涨 6.57%并创出历史新高,医疗、金融和能源板块也普遍收涨。当天纳指下跌 1.38%,标普 500 下跌 0.30%,道指下跌 0.25%(CNN 汇总转述),指数层面并没有出现全面恐慌,真正发生变化的是资金对不同企业盈利质量的判断。在 AI 投资规模不断扩大的背景下,市场开始更加在意这些投入究竟什么时候能够转化为现金回报,这一变化贯穿了当天所有盘面。
谷歌这份财报,收入部分其实并不差。三季度营收达到 1275.77 亿美元,同比增长 25%,连续第 13 个季度保持双位数增长。Google Cloud 收入 307.09 亿美元,同比增长 103%,明显超过市场预期。这说明企业客户对云计算和 AI 基础设施的需求仍然旺盛,AI 产业链的需求端并没有出现明显降温。真正让市场失望的,是广告业务增速放缓,以及资本开支持续扩大后带来的现金流压力。
广告业务的问题在于,用户使用搜索的频率越来越高,商业变现却没有同步跟上。三季度搜索及其他广告收入 633.5 亿美元,同比增长 12%,低于市场预期的接近 650 亿美元,增速也从上一季度的 17%明显回落。谷歌同时披露,搜索量同比增速已经达到近五年来最高水平,用户并没有减少搜索,搜索量的增长却没有带来相同比例的广告收入。据《经济学人》等媒体报道,部分 AI 模式下的查询,其广告变现效率低于传统搜索结果页。随着用户逐渐习惯通过 AI 直接获取答案,谷歌需要解决的不只是让更多人使用 AI,还包括如何在新的交互方式下维持广告业务的商业价值。
相比广告增速放缓,资本开支带来的现金流压力才是本次下跌的核心。谷歌三季度资本开支达到 513.55 亿美元,同比增长约 114%,超过当季 422.90 亿美元的经营现金流,自由现金流因此转为净流出 90.65 亿美元,而市场此前预期仍是小幅净流入约 27 亿美元。更值得关注的是,这已经不是一次性的波动。谷歌二季度自由现金流净流出 58.55 亿美元,上年同期则为净流入 244.61 亿美元,现金流缺口正在扩大。管理层还表示,2027 年资本开支将继续高于 2026 年,却没有给出明确的投资高峰或开支见顶时间表。
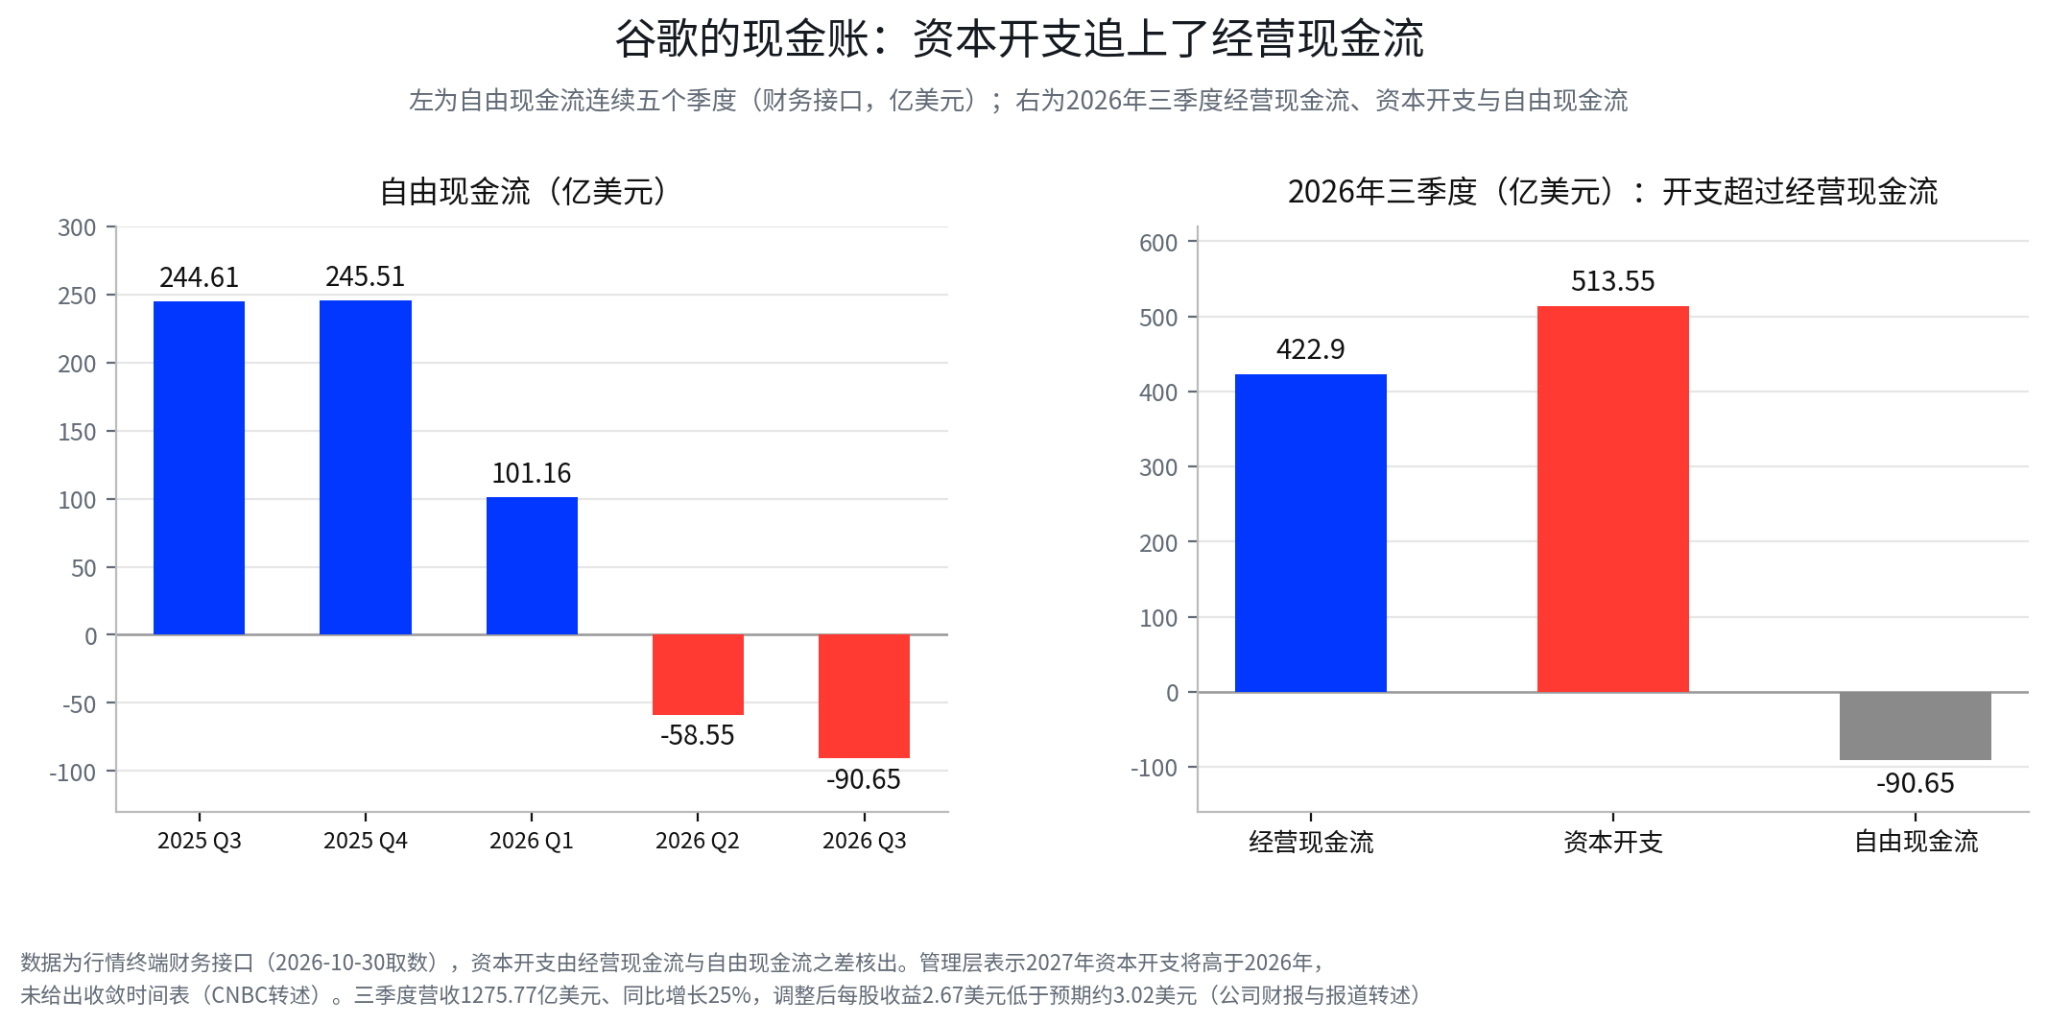
资本开支增加本身并不是坏事。对于云计算和 AI 基础设施企业而言,提前建设数据中心、采购服务器和扩充网络能力,是争夺长期市场份额的重要手段。关键在于新增投入能否带来足够的收入和利润。如果云业务继续保持高速增长,利润率也随规模扩大而改善,那么眼下的现金流压力可能只是扩张周期中的阶段性现象。但如果资本开支长期跑赢经营现金流,云业务收入增长又无法转化为相应的现金回报,投资者就必须重新评估企业未来的自由现金流和资本回报率。谷歌这次遭遇的估值重定价,实际上针对的是 AI 投资的回收周期,而不是 AI 能力本身。
二、英特尔与亚马逊:同样是盘后下跌,背后的问题并不一样
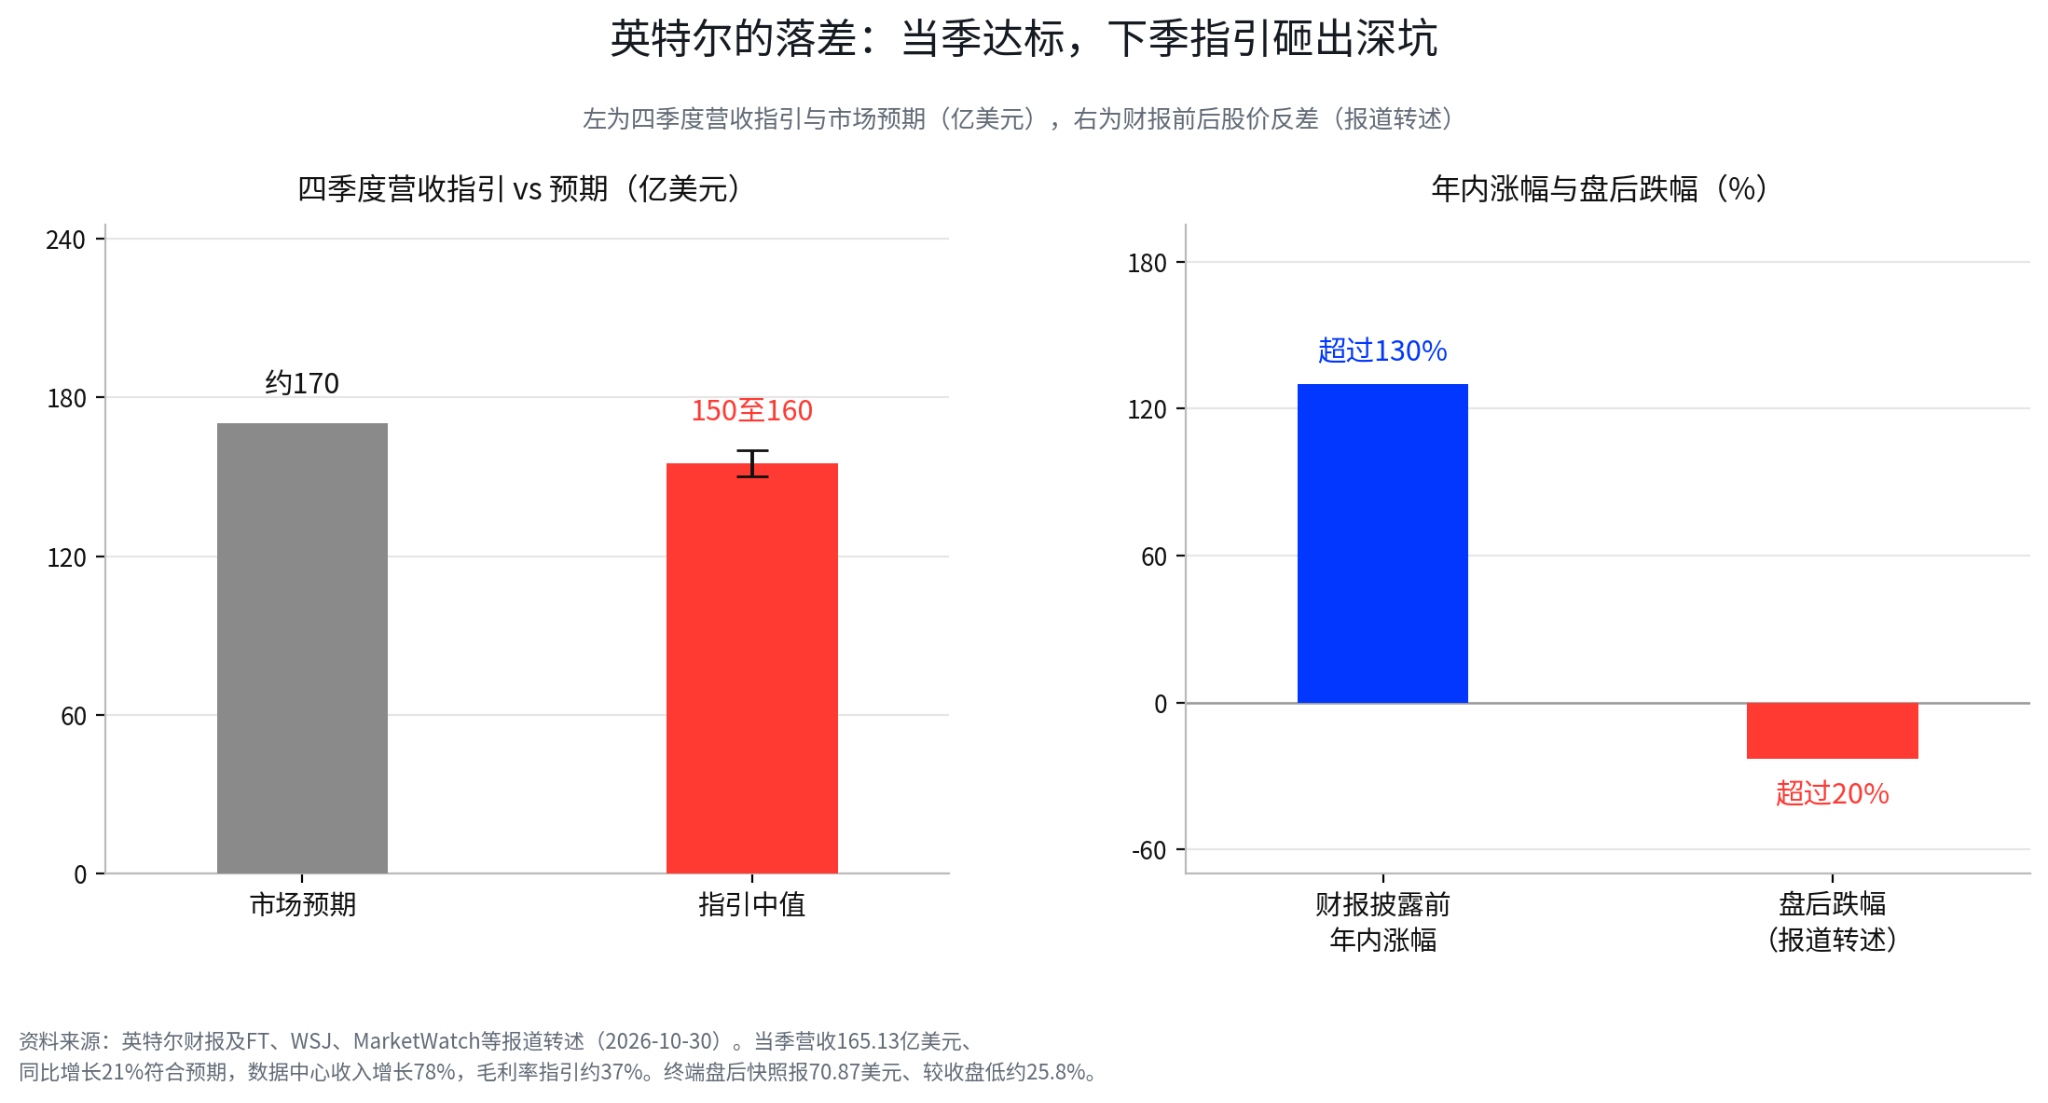
英特尔和亚马逊盘后都弱,但压力要分开看。英特尔英特尔盘后一度跌超 20% ,但当季业绩其实不差:三季度营收 165.13 亿美元,同比增 21%,数据中心业务收入增 78%,说明 AI 推理服务器芯片需求在兑现。真正压股价的是四季度指引:营收 150 亿至 160 亿美元,低于华尔街约 170 亿美元预期,毛利率指引降至 37%。管理层解释包括 PC 需求疲弱可能延续到 2027 年上半年、存储芯片涨价推高成本,以及以色列工厂事故对四季度收入影响约 3 亿美元。
更关键的是预期太高。财报前英特尔年内涨幅已超 130%,当季达标不够,只要指引低于预期,就容易引发获利回吐。盘后股价一度跌超 20%,终端快照 70.87 美元,较收盘价低约 25.8%。所以这次下跌更像是指引冲击叠加高预期下的估值调整,不能简单归因于 AI 资本开支重定价。不过它也说明,市场对 AI 产业链资产的容错率在下降:仅凭 AI 概念或远期需求已难获得估值溢价,企业得拿实际业绩和盈利指引说话。
亚马逊盘后一度跌超 7%,亚马逊面对的是和谷歌一样的资本回报问题,压力集中在营收、现金流和资本开支三件事上。三季度总营收 2019 亿美元,略低于市场预期。AWS 收入 460 亿美元,同比增长 39.3%,高于上一季度的 37%,但仍未达到部分机构期待的 40%以上;假日季销售指引也偏弱,市场因此对短期收入增长产生疑虑。比营收更要紧的是现金流。过去 12 个月经营现金流 1683 亿美元,同比增长 29%,自由现金流却净流出 424 亿美元。两者差距几乎全部来自数据中心等资本投入对经营现金的消耗。
亚马逊并未收缩投资,仍维持 2026 年 2200 亿美元资本开支计划,CEO 贾西表示 2027 年开支将显著增加。对投资者来说,AWS 仍有较强增长动力,但要实现回报,未来还需持续投入大量资金。营收不及预期、假日指引偏弱、自由现金流深度为负,再加上资本开支继续扩大的预期,构成了财报后的主要压力。盘后股价一度跌超 7%,媒体转述跌幅一度超过 12%,终端快照 225.99 美元,较收盘价低约 4.2%。
把谷歌和亚马逊放在一起看,市场担心的事情已经变了。AI 需求没有问题,问题在于基础设施建设可能进入投资规模越来越大、回收周期却不明确的阶段。据《纽约时报》等媒体统计,谷歌、亚马逊、微软和 Meta 今年资本开支合计将超过 7200 亿美元,约为两年前的三倍;四家公司中已有三家自由现金流转负,Meta 也出现上市以来首次季度自由现金流为负。上游和云服务商都在扩大投入,市场自然会追问:如此庞大的资本开支,最终能为股东创造多少回报。
三、礼来创历史新高:市场开始重新为现金流确定性定价
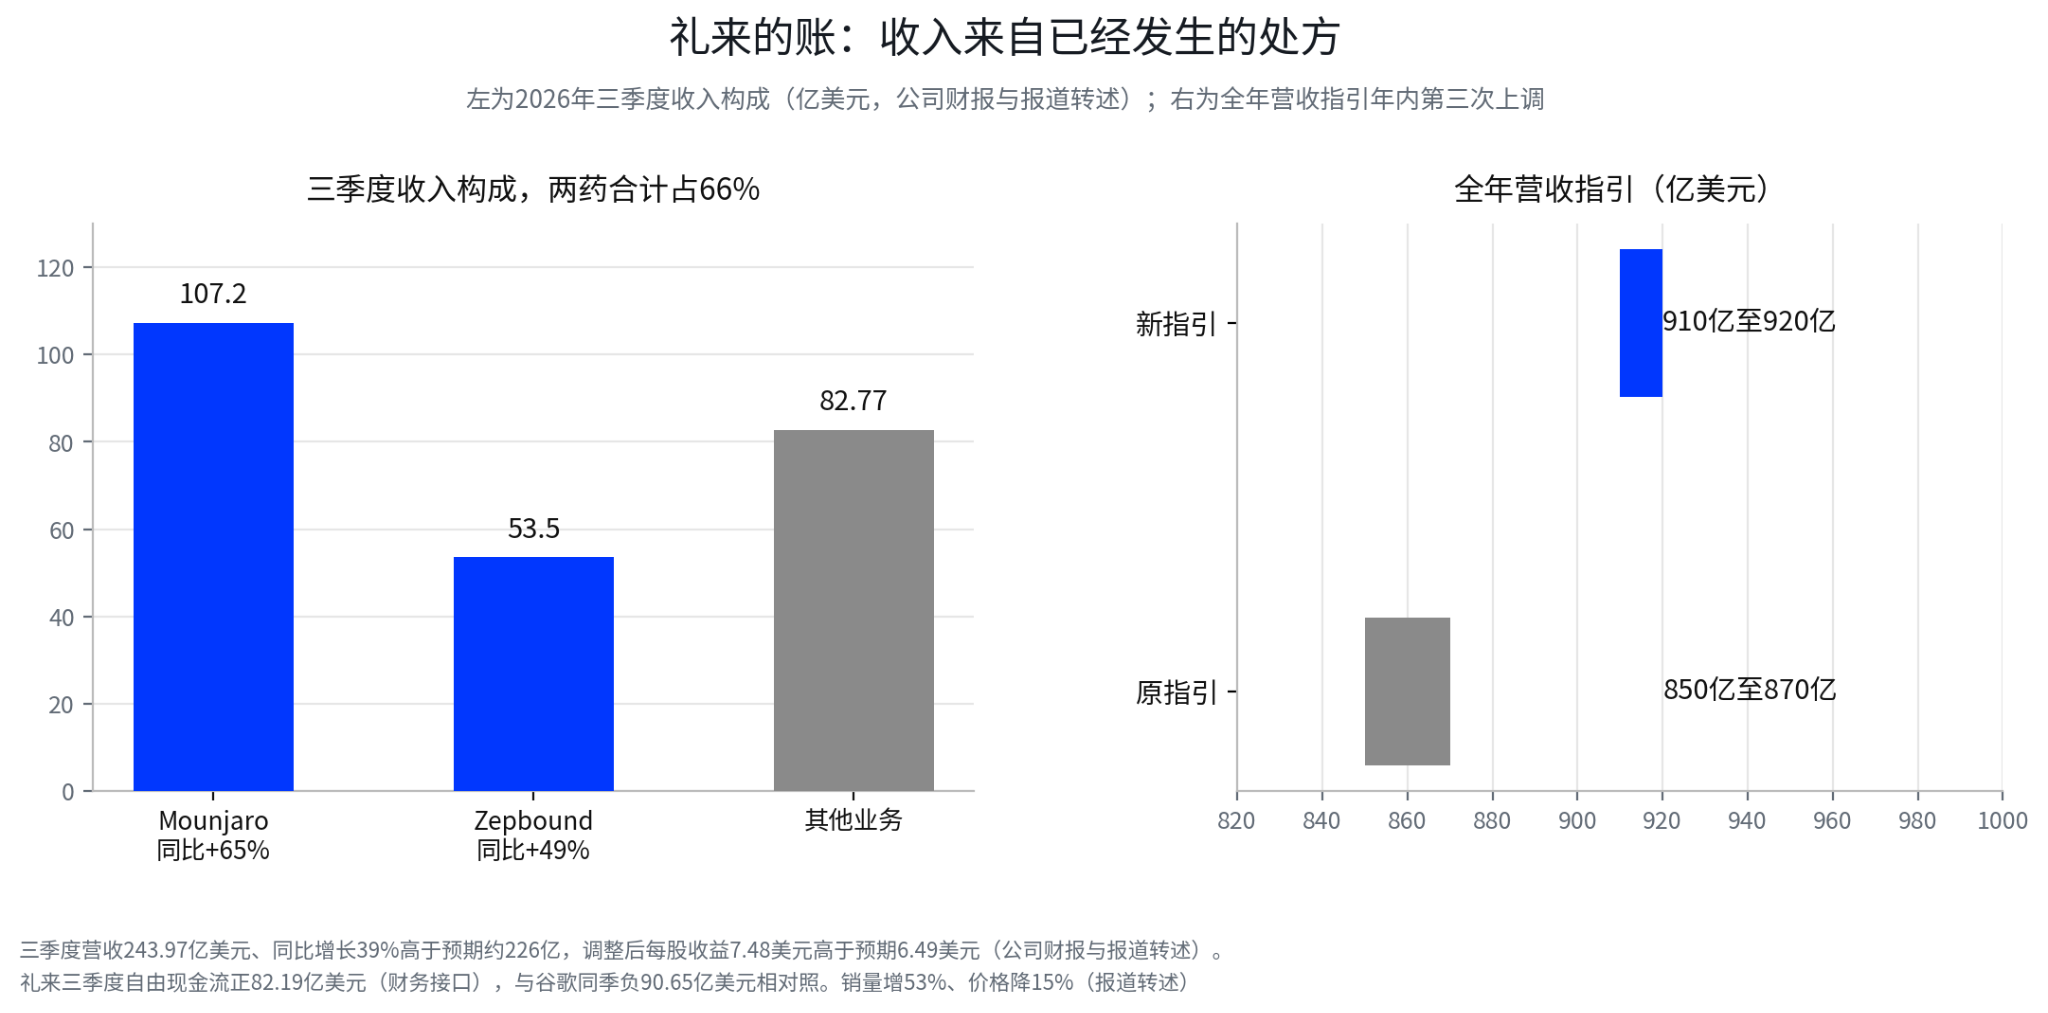
科技巨头忙着解释资本开支和投资回报时,礼来交出了一份完全不同的财报。公司三季度营收 243.97 亿美元,同比增长 39%,高于市场预期的约 226 亿美元,调整后每股收益 7.48 美元,也超过市场预期的 6.49 美元。核心增长仍然来自 GLP-1 药物,Mounjaro 全球收入达到 107.2 亿美元,同比增长 65%,Zepbound 收入 53.5 亿美元,同比增长 49%,两款产品合计贡献约 66%的季度营收。随着销售持续超预期,公司将全年营收指引从此前的 850 亿至 870 亿美元上调至 910 亿至 920 亿美元,这是年内第三次上调(公司财报与报道转述)。
礼来与谷歌的差别不在增速,在增长兑现的方式。 谷歌需要先投入数百亿美元建设数据中心和购买设备,再通过云服务和 AI 产品逐步回收成本。礼来的核心收入则直接来自已经发生的药品销售和处方需求,公司三季度自由现金流净流入 82.19 亿美元,销量增长 53%,尽管医保准入等因素使净售价下降约 15%,销量增长仍然足以推动整体营收增长 39%。在市场开始重新审视企业资本回报的阶段,礼来这种能够将产品需求直接转化为收入和现金流的商业模式,自然更容易获得资金关注。
当然,现金流表现好并不意味着礼来没有估值风险。此前测算其滚动市盈率约为 45 倍,估值并不便宜,医保准入可能继续压低净售价,减重药市场的竞争也可能影响未来的市场份额。对于希望跟踪礼来的投资者,接下来需要重点观察处方量和销量增速能否延续、净售价下降是否开始快于销量增长,以及营收指引与自由现金流能否继续相互印证。尤其是在股价已经创出历史新高之后,不能仅凭医疗板块资金流入就追逐短期涨幅,仍需要等待量价数据和盈利预期提供进一步支撑。
四、资金没有离开美股,而是在重新选择盈利来源
谷歌和礼来一跌一涨,不只是两只股票的事,当天板块层面也能看到类似变化。当天医疗保健板块表现突出,Moderna 上涨 4.01%、默克上涨 3.83%、安进上涨 1.97%。金融股多数收涨,摩根大通上涨 1.26%。能源股也小幅走高,埃克森美孚上涨 0.70%、雪佛龙上涨 0.99%(行情接口)。布伦特原油和 WTI 分别维持在 114 美元和 102 美元附近(报道转述),但能源股并未出现与油价相匹配的大幅上涨,说明当天资金看中的不只是地缘溢价,还有能源企业已经能够兑现的经营现金流。
医疗、金融、能源的赚钱方式不一样,但有一个共同点:收入和现金流从哪来,比较容易看清。医药靠药品销售和处方需求,银行靠利差、交易和信贷,能源靠油价、产量和成本控制。它们也有各自的风险,比如银行怕信贷质量恶化,能源怕油价回落,医药怕药价和竞争压力。但和仍在大规模扩建 AI 基础设施的科技公司相比,这些企业的盈利兑现路径更容易估算。在投资者重新重视当期现金流的阶段,这种“看得清”本身就会吸引资金。
机构资金数据也提供了旁证。高盛持仓跟踪显示,过去两周对冲基金合计增持医疗板块 16.9 亿美元,同时减持半导体。EPFR 数据显示,最近两周美股医疗主题基金净流入 47.2 亿美元,回流力度处于今年较高水平。不过,两周流入还不足以证明市场已经从科技长期转向医疗。更合理的理解是,机构正在提高对医疗等盈利相对可见板块的配置。后续要看医疗基金能否继续吸金,以及半导体减持是否进一步扩大。Baird 策略师的看法也类似:AI 叙事出现波动,不代表整个市场的增长逻辑被破坏,资金可能从少数靠高资本开支支撑估值的巨头,扩散到盈利来源更多元的资产。
所以,当前行情不宜简单理解成“AI 对非 AI”的资金对抗。AI 需求仍然旺盛,谷歌云收入增长 103%、亚马逊 AWS 增长 39.3%,都说明企业对云计算和 AI 算力的需求没有消失。变化在于,市场开始区分“产业有需求”和“企业能赚钱”。算力供应商能靠订单和产品销售拿到收入,不等于所有云服务商都能在短期内收回建数据中心的成本。未来能持续拿到估值溢价的,更可能是那些能证明投入最终变成利润和自由现金流的公司,而不一定是 AI 投入规模最大的公司。
五、接下来三个节点,将决定市场如何继续筛选 AI 资产
对投资者而言,眼下比猜测谷歌何时反弹更有价值的,是跟踪接下来三个能够验证市场判断的时间节点。首先是 11 月中旬的英伟达财报,它将直接检验 AI 算力需求是否仍然强劲。数据中心收入、订单和交付情况,以及毛利率能否保持稳定,都是需要关注的指标。如果收入和订单继续超预期,说明 AI 基础设施需求仍有支撑,算力产业链的盈利预期就不容易迅速下修。但如果订单增速明显放缓,或毛利率受到产品组合和竞争压力影响,市场可能进一步下调对 AI 硬件增长的预期。英伟达业绩超预期,也并不意味着云巨头的投资回报问题自动得到解决,算力供应商赚钱与云服务商收回资本开支,仍然是两个不同的财务问题。
第二个节点是下一轮云巨头的资本开支指引,这可能比单纯的收入增长更重要。对于谷歌、亚马逊、微软和 Meta,投资者需要把资本开支、云业务收入、营业利润率和自由现金流放在一起观察。如果云收入保持增长,资本开支增速逐渐放缓,经营现金流开始更好地覆盖投资支出,说明 AI 基础设施建设可能正在从投入阶段走向回报阶段,科技股也有望重新获得估值支撑。相反,如果企业继续上调资本开支计划,云业务增速却没有同步改善,自由现金流缺口进一步扩大,那么即使股价出现反弹,也不能据此认定估值压力已经解除。
第三个节点是 12 月 9 日的美联储议息会议,它将影响不同期限现金流的相对估值。利率维持高位时,多年之后才能兑现的利润换算到今天的价值相对下降,依赖远期回报的高估值成长股更容易承受压力,而盈利和股息相对稳定的企业,可能因此获得相对优势。届时需要结合利率决议、点阵图、鲍威尔讲话以及美债收益率的变化,判断资金成本是否还会进一步上升。不过,降息也并不必然利好科技股,如果降息是由经济快速走弱引起,企业收入和盈利预期可能同步下调,估值改善未必能够抵消基本面恶化。
六、市场关注哪些方向和指标?
从方向来看来看,当前可以把观察范围分成三组。第一组是 AI 基础设施和云计算龙头,,重点不在单看股价回调幅度,而在分别验证算力需求和资本回报。英伟达、AMD 主要观察订单、数据中心收入和毛利率,云巨头则需要跟踪云业务收入增速、利润率、资本开支和自由现金流。第二组是医疗资产,其中重点观察 GLP-1 产品的处方量、净售价和全年指引,其他医药公司则需要结合各自产品管线和销售表现判断盈利持续性。第三组是金融和能源资产,摩根大通(JPM)需要跟踪净息差、信贷损失和交易收入,传统能源则要关注油价、产量、资本纪律和自由现金流。
这些方向并不适合简单归为同一种防御性配置。礼来仍有估值和竞争风险,银行需要面对信贷周期,能源公司则受油价波动影响。更合理的做法是根据各自的盈利驱动因素建立观察清单,并结合财报和资金流变化判断是否值得提高配置权重。
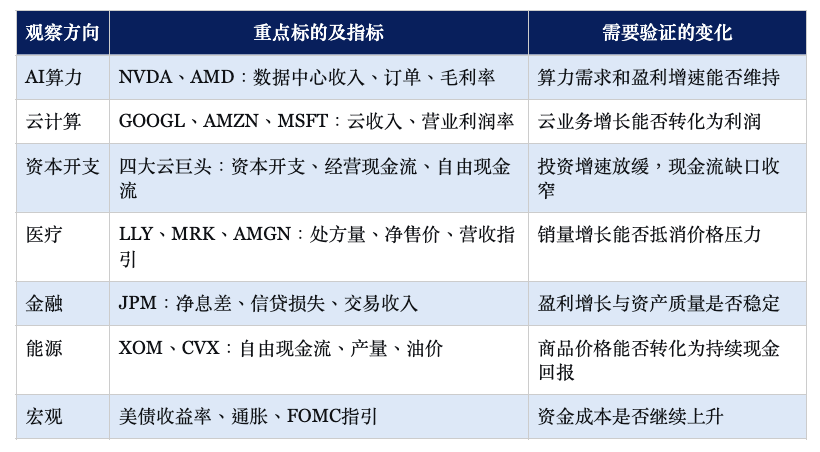
整体来看,这轮行情的核心变化是投资者开始提高对 AI 商业回报的要求,资金并没有抛弃 AI。只要算力需求仍然增长,AI 产业的长期投资机会就不会因为一两份财报而消失。但对于资本开支持续扩大、现金流尚未改善的公司,市场可能不再愿意仅凭远期增长故事给予高估值。相反,医疗、金融和能源等盈利路径相对清晰的板块,可能继续获得资金关注。接下来真正值得追踪的,是谁能够率先把这些投入变成利润和自由现金流,而不只是谁宣布了更大的 AI 投资计划。
数据说明
- 谷歌:行情与财务接口,2026-10-30。收 283.82 美元、跌 12.64%、市值 3.46 万亿,蒸发约 5000 亿按接口计算。Q3 营收 1275.77 亿、经营现金流 422.90 亿、自由现金流负 90.65 亿、资本开支 513.55 亿由两期之差核出。每股收益、AI 模式变现效率等为财报与 CNBC、《经济学人》转述。
- 英特尔:FT、WSJ 等报道转述,2026-10-30。Q3 营收 165.13 亿增 21%符合预期,数据中心增 78%,Q4 指引 150 亿至 160 亿低于预期约 170 亿,毛利率指引 37%。盘后快照 70.87 美元、较收盘低 25.8%。
- 亚马逊:报道转述,2026-10-30。营收 2019 亿略低于预期,AWS460 亿增 39.3%,TTM 自由现金流负 424 亿,2026 年资本开支 2200 亿。盘后快照 225.99 美元、低 4.2%,一度跌逾 12%未复核。
- 礼来:行情与财务接口。收 1373 美元、涨 6.57%创新高,市值 1.29 万亿。Q3 营收 243.97 亿增 39%,每股收益 7.48(GAAP 为 7.23),自由现金流 82.19 亿,指引 910 亿至 920 亿年内第三次上调。
- 板块与资金流:个股涨跌为行情接口,指数为 CNN 转述。高盛持仓跟踪与 EPFR 医疗基金流入为机构数据转述。
- 四巨头今年资本开支超 7200 亿、三家自由现金流转负:纽约时报等转述。布伦特约 114 美元、WTI 约 102 美元,10 月 29 日报道转述。
免责声明
本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、要约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。BIT 的港股交易服务不向香港居民或其他受限司法管辖区的用户提供。