

微软与 Alphabet 将于 10 月 28 日盘后公布财报,亚马逊紧随其后,埃克森美孚和雪佛龙在本周收尾。这轮财报的看点,已经不只是 AI 需求还能增长多快,还有增长需要付出的现金代价。
过去两年,市场愿意为云计算和 AI 基础设施的远期回报支付溢价。当资本开支不断攀升、自由现金流开始承压,投资者就要重新算一笔账,订单能否及时转化为收入,收入能否覆盖折旧,最终有多少现金真正留给股东。
本周,微软、Alphabet 和亚马逊要回答 AI 投资的回报问题。埃克森美孚和雪佛龙提供另一组参照,当利润兑现为现金,现金又能转化为分红、回购和削债时,市场愿意给这样的资产什么价格。
一、160 家公司本周放榜,市场先看现金流量表
本周约有 160 家标普 500 成分公司公布业绩,微软、Alphabet、亚马逊、埃克森美孚和雪佛龙是其中最受关注的一组(TradingKey 与公司公告汇总)。日程为微软与 Alphabet 10 月 28 日盘后,亚马逊与英特尔 10 月 29 日盘后,礼来与卡特彼勒 10 月 29 日盘前,埃克森美孚与雪佛龙 10 月 30 日收尾。同期,三星电子、SK 海力士与铠侠等存储厂商也将交出成绩单,AI 基础设施的需求与成本,正在成为横跨美股与亚洲科技股的共同议题。
市场已经提前给出信号。上一周,MAGS 七雄 ETF 较年内高点回落近 7%,Meta 因自由现金流转负,自高点下跌约 18%(10 月 26 日报道)。
这并不意味着市场不再相信 AI。更准确地说,投资者开始追问,AI 需求增长的同时,资本开支、折旧和融资成本会增加多少。当营收增长不再足以解释估值,现金流量表就成为检验投资回报的下一道关口。
二、AI 巨头一年烧掉数千亿美元,现金流跟得上吗?
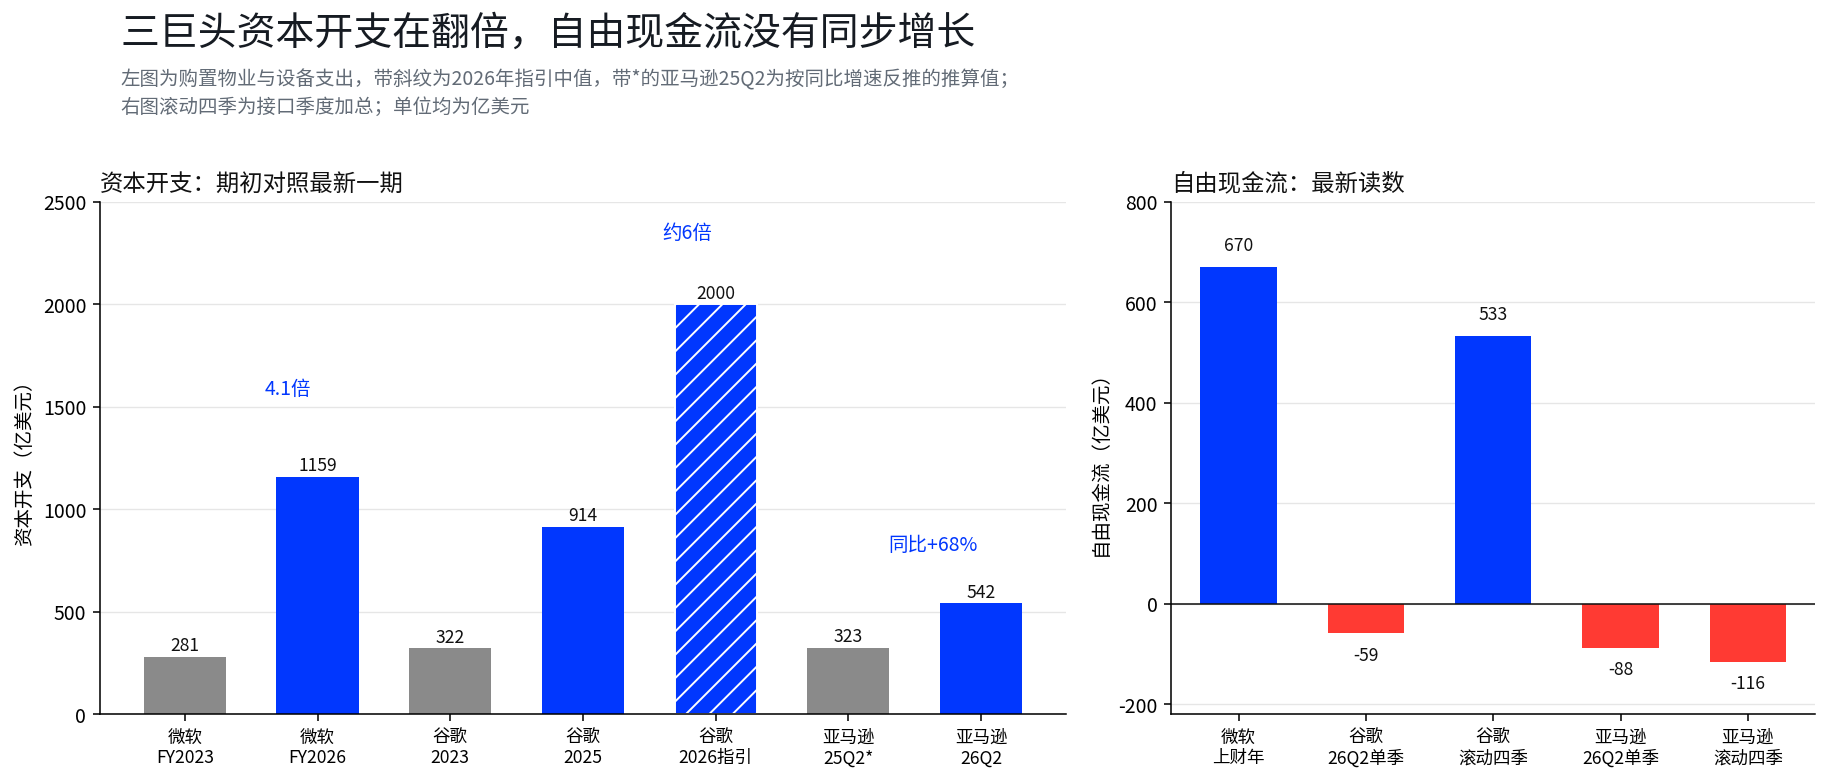
三巨头上一季度购置物业与设备的支出合计约 1349 亿美元,约为一年前的两倍(各公司公告汇总)。AI 基础设施建设仍在加速,更需要看清的是投入增速与现金回报之间的距离正在拉开。
Alphabet 的资本开支从 2023 年的 322 亿美元升至 2025 年的 914 亿美元,2026 年指引中值约 2000 亿美元(接口与公司指引)。按这一指引测算,下半年平均每季度需投入约 572 亿至 622 亿美元,明显高于二季度的 449 亿美元(本文推算)。换句话说,市场要看的已经不只是本季度花了多少钱,还有这轮投入是否仍在加速。
亚马逊面临类似的现金压力。二季度资本开支 542 亿美元,同比增长 68%,自由现金流一季度约负 182 亿美元、二季度约负 88 亿美元,连续两个季度净流出。
微软的落差更能说明问题。2026 财年(2025 年 7 月至 2026 年 6 月)资本开支约 1159 亿美元,是 2023 财年 281 亿美元的 4.1 倍,同期自由现金流只从 595 亿美元升至约 670 亿美元(接口,财年数据)。投入规模翻了两番,现金回报没有同比例增长。
需求并非没有支撑。Alphabet 披露的云业务积压订单约 5140 亿美元(报道转引数据),亚马逊的算力订单排到 2028 年。真正要回答的是,这些订单能以多快的速度转化为收入和利润,完成交付又需要多少额外资本开支。
三、现金流收益率跑输美债,科技巨头估值再度承压
单季转负可能受付款节奏和开支时点影响,滚动四季的加总更适合观察现金创造能力。按接口数据计算,Alphabet 滚动四季自由现金流仍约 533 亿美元,单季转负不等于过去一年的现金创造能力已经崩塌。亚马逊滚动四季约为负 116 亿美元(报道数据为负 76 亿,差异或来自融资租赁的计算方式,正文并列标注)。微软上财年自由现金流 669.87 亿美元。
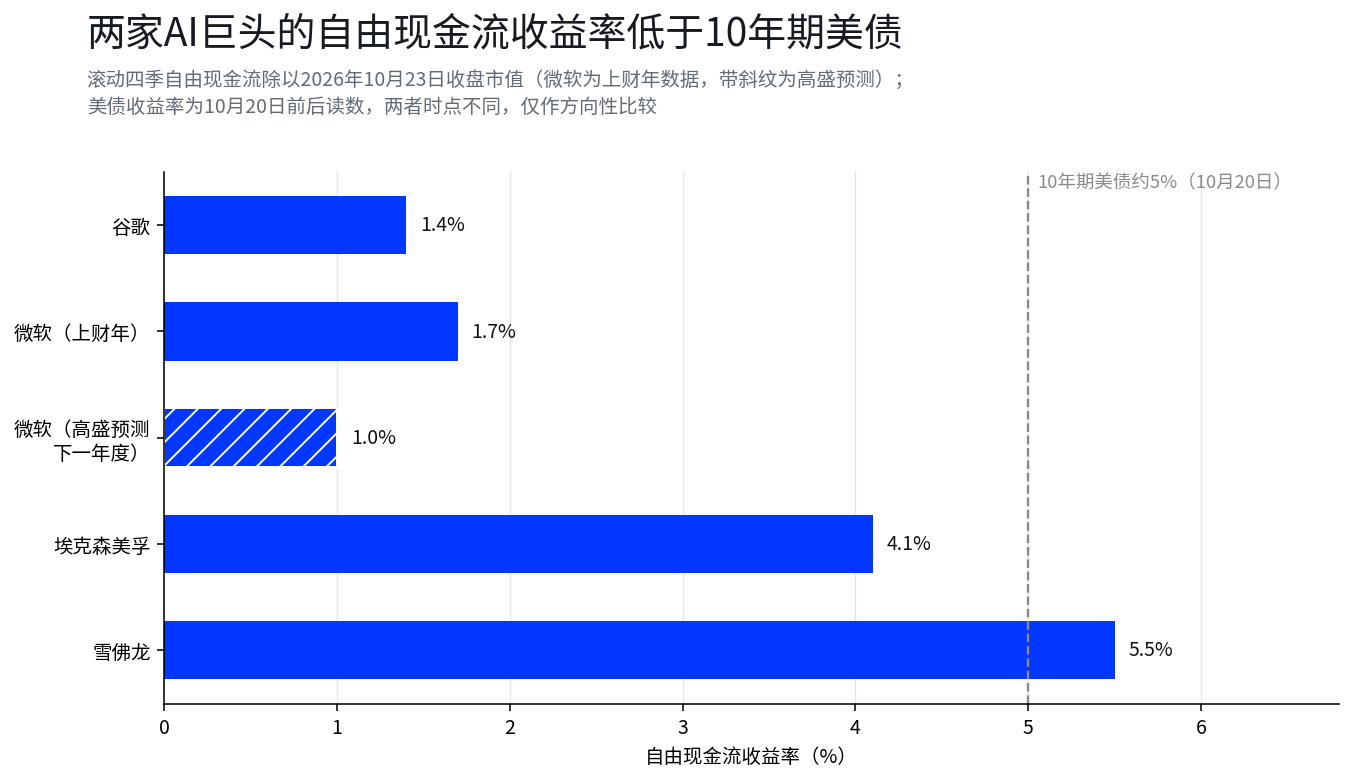
把自由现金流与市值相比,估值压力更直观。按滚动四季数据与 10 月 23 日收盘市值推算,Alphabet 自由现金流收益率约 1.4%,微软上财年约 1.7%,若高盛的预测兑现(670 亿降至 401 亿美元),下一年度降到约 1.0%。同期 10 年期美债收益率在 5%附近。
这组比较不能直接得出美债优于科技股的结论。股票的现金流可以随业务增长,债券收益率也不等同于股票的长期总回报。它说明的是另一个现实,无风险利率处于高位时,当前估值可能需要更强的未来现金流增长来支撑。。
能源巨头提供了不同的参照。按同一套测算,埃克森美孚和雪佛龙的自由现金流收益率分别约 4.1%和 5.5%,高于或接近美债水平。市场真正比较的,是今天支付的价格能换回多少现金,以及未来的增长需要承担多大风险。
四、订单不等于回款:AI 投资什么时候赚回成本
AI 基础设施的投资回报,要看订单兑现的速度、资本开支的强度,以及新增资产投用后的折旧压力。
订单转化方面,Alphabet 云积压订单约 5140 亿美元,按二季度 248 亿美元的云收入简单年化,对应年收入约 992 亿美元(本文推算),静态比值约 5.2 倍。这个数字不是实际回本周期,也不代表积压订单会在五年内均匀确认收入,它更适合用来说明订单规模与当期收入之间的差距。电话会需要交代交付期限、收入确认节奏,以及客户需求会不会变化。
投入规模上,亚马逊 2026 年资本开支计划约 2200 亿美元(报道数据),已高于 AWS 过去四个季度合计约 1688 亿美元的收入(422 亿乘四,本文推算)。两者并不完全可比,资本开支服务于未来多个年度和多项业务,AWS 收入是单一业务的当期收入。这个比例仍然说明,AI 基础设施建设需要巨额前置投入,短期现金流可能承受相当大的压力。
关于折旧,三巨头 2026 年资本开支合计约 6700 亿美元(媒体汇总),按 5 至 6 年直线折旧做静态推算,全部投运后每年新增折旧约 1100 亿至 1300 亿美元。这只是静态情景,不意味着所有开支在同一年度投运或采用相同折旧年限。关键在于新增云收入带来的毛利能否覆盖新增折旧,利润率会在什么时间点受到影响。
反方证据也要就地安放。云收入存在提价与需求放量的双重期权,微软已向投资者预告自由现金流将恢复增长(报道)。折叠进估值的关键变量在于增量收入的毛利结构,开支绝对值本身反而是次要的,这正是电话会上最值得逐句听的部分。
五、能源巨头利润预计会有大幅增长
与 AI 巨头仍在为未来产能大举投入不同,能源巨头的看点在于,利润能否转化为现金,这些现金最终流向哪里。
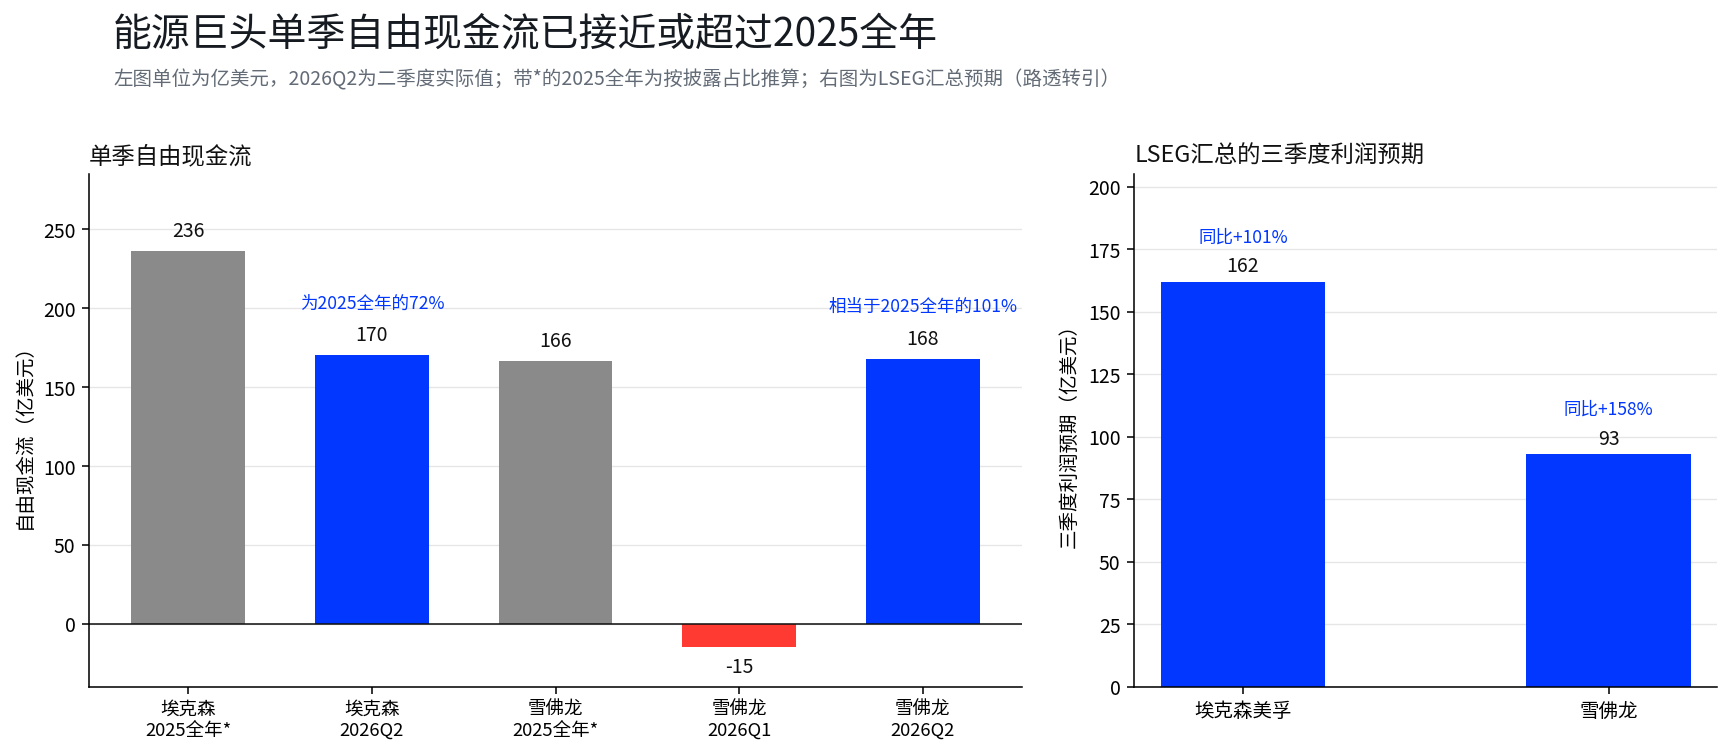
按 LSEG 汇总数据,埃克森美孚三季度利润预期约 162 亿美元,同比增长约 101%,雪佛龙预期约 93 亿美元,同比增长约 158%(路透转引)。按接口上年同期基数推算,两家分别为约 115%与 163%,与 LSEG 数据的差异或来自调整项,正文以 LSEG 汇总为准。这些预测有待正式财报验证,但已经反映出市场对两家公司盈利增长的预期。
现金流数据提供了另一层支撑。埃克森美孚二季度经营现金流约 235.55 亿美元,自由现金流约 170.28 亿美元,一个季度做到 2025 全年的 72%,季度资本开支稳定在 65 亿美元左右,没有随油价扩张。雪佛龙二季度自由现金流约 168.07 亿美元,相当于其 2025 全年的约 101%,全年资本支出趋向 180 亿至 190 亿美元区间下限(高盛研报转引)。雪佛龙一季度自由现金流曾为负 15 亿美元,单季高点不能直接外推全年。
对能源板块而言,关键不只是油价上涨时能赚多少,还在于公司能否控制资本开支,并把现金持续用于分红、回购和降低负债。若三季度盈利符合预期,埃克森美孚滚动市盈率将从当前约 23 倍降至约 18 倍(净利加总与市值推算),配合约 4%的滚动自由现金流收益率,其吸引力不完全依赖油价再涨。这一判断仍取决于油价、炼化利润和现金回报政策,不能仅凭一个季度的利润增幅下结论。
六、卡特彼勒订单覆盖下半年营收,股价却较 6 月高点跌 34%
卡特彼勒的财报,将检验 AI 投资能否继续向实体经济传导。公司 10 月 29 日盘前放榜,市场预期营收约 207 亿美元,同比增长约 17%,调整后 EPS 约 7 美元(分析师汇总)。伯恩斯坦测算其积压订单约 770 亿美元,约等于 0.93 倍年化营收(按三季度预期年化约 828 亿推算),已覆盖 2026 年下半年预期营收的 100%,历史平均水平约 60%(研报转引)。数据中心扩张带来的发电设备、冷却系统与重型机械需求,为订单提供了直接支撑。
订单充足不等于利润必然同步增长。财报前一周,卡特彼勒股价较 6 月 30 日收盘高点回落约 33.89%(TIKR 统计),市场在确认积压订单能否按计划转化为出货和收入,发电设备销售增速能否维持二季度 29%的水平。订单反映需求,出货、毛利率和现金回收才决定这份需求最终值多少钱。
七、礼来不便宜,现金流却看得见
礼来 10 月 29 日盘前放榜,市场预期三季度 EPS 约 8.38 美元、营收约 229.7 亿美元(RBC 与公开报道)。按接口基数推算,营收同比增约 31%、EPS 同比增约 35%,环比基本持平,增长动能的斜率需要电话会确认。
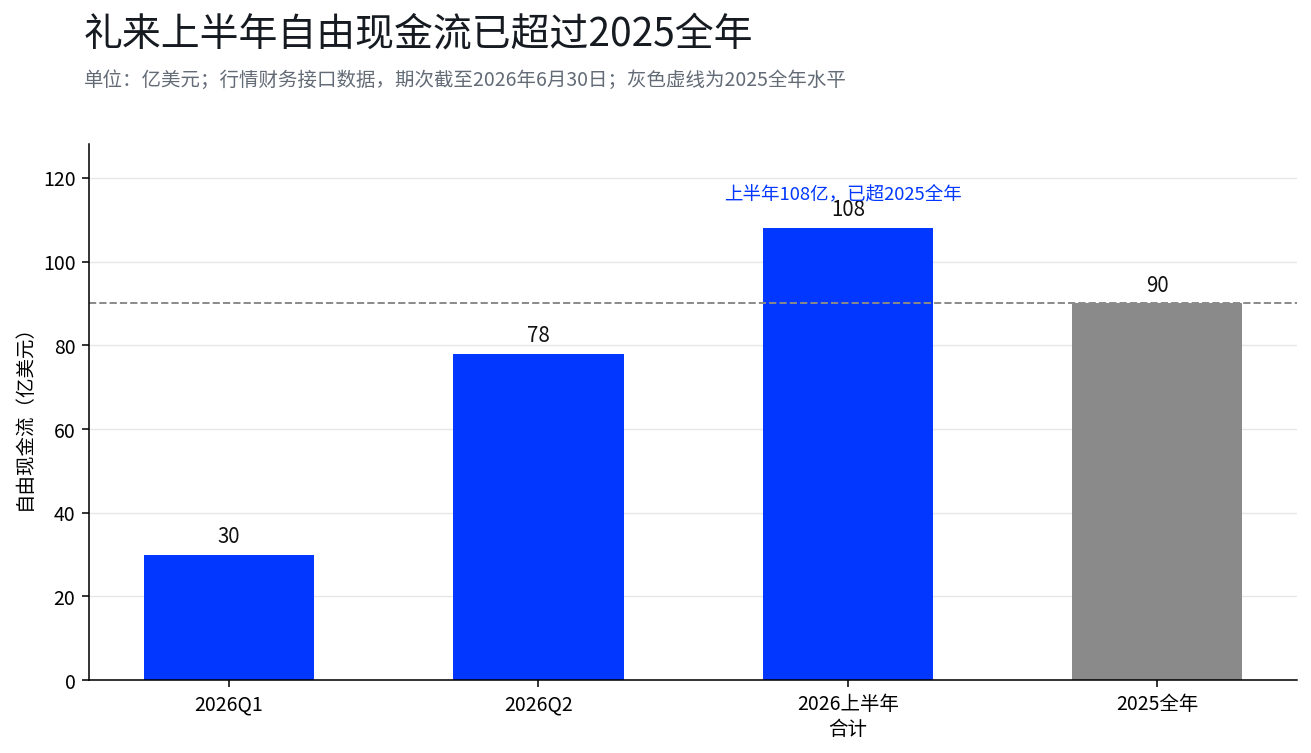
礼来当前约 45 倍市盈率(按滚动四季净利约 267 亿美元与 10 月 23 日收盘市值推算),估值并不低。它的看点在增长逻辑,处方驱动的药品收入与 AI 基础设施投资是两条路径。公司一二季度自由现金流分别为 30 亿与 78 亿美元,上半年合计约 108 亿,已超过 2025 全年的 90 亿。这类现金流同样面临研发、竞争和药品定价风险,却不必依赖科技巨头持续扩大资本开支来兑现。
在 AI 资产被重新定价的这一周,礼来提供的是另一种风险敞口。真正的问题在于,投资者愿意为可见的收入增长和现金创造能力支付多高的价格。
八、电话会要盯的三句话:资本开支、折旧与订单兑现
过去两年,资金为十年后的算力地位支付高溢价,容忍巨头借钱扩产。10 年期美债收益率在 5%附近徘徊、融资成本居高不下时,耐心在被耗尽,资金开始用看周期股的标准审视科技巨头的资产负债表。Meta 上周已经演示过一次定价,资本开支超预期、自由现金流转负、股价挨了一记重击。
电话会上先听 2027 年资本开支指引,放缓还是加码,决定现金流警报响多久。再听折旧与利润率的匹配,微软 Azure 按固定汇率的增速能否顶住折旧爬坡,新增折旧什么时候被增量毛利覆盖,就是现金流回正的时间表。最后听订单与回款,云积压订单的收入确认节奏,与亚马逊排到 2028 年的算力订单兑现进度。
这一轮财报周,市场在做的事情,是把不同资产的现金流质量、兑现时间和估值成本放回同一张桌子比较。AI 巨头仍可能凭借云业务增长和算力需求兑现高额投入,前提是投资者看到更清晰的回报路径。能源巨头则要证明,当前现金流能够持续转化为分红、回购和资产负债表改善,并不只依赖短期价格环境。
跨市场传导同样在发生。美股确定性资产与 AI 高弹性资产之间的资金切换,可能正在影响港股的科技股与红利资产,上两周南向资金的连续净卖出是同一逻辑的另一个读数。
数据说明
- 财报日历与家数:TradingKey 一周前瞻、MarketBeat、CNBC 及东方财富汇总,2026 年 10 月 25 日至 26 日。
- 四表财务数据(营收、净利、经营现金流、资本开支、自由现金流):行情财务接口,最新期次截至 2026 年 6 月 30 日,历史期次按报告期末对齐。微软为财年数据(2025 年 7 月至 2026 年 6 月),滚动四季为接口季度加总。
- 指标定义与比较限制:正文与图表中的资本开支按各公司披露的购置物业与设备支出统计,不含融资租赁本金,融资租赁的会计处理在各公司间存在差异,涉及数字已单独标注。自由现金流收益率比较中,市值取 2026 年 10 月 23 日收盘,10 年期美债约 5%为 10 月 20 日前后读数,两者时点不同,结果作方向性参考。
- 推算说明:自由现金流收益率(自由现金流除以接口市值)、谷歌订单转化约 5.2 年、亚马逊开支与 AWS 收入对照、折旧规模、礼来与埃克森市盈率均为本文推算,非公司或机构披露。
- Alphabet 云积压订单 5140 亿美元、亚马逊 2026 年资本开支约 2200 亿美元及 TTM 自由现金流报道数据:OANDA、Benzinga、华尔街见闻等报道转引,未逐一核对原始文件。
- 微软自由现金流预测(670 亿降至 401 亿美元):高盛研报经媒体转引,2026 年 10 月 15 日至 16 日。
- 能源利润预期:LSEG 与路透(OilPrice.com、雅虎财经转引),2026 年 10 月 21 日。埃克森美孚炼油利润细节来自公司 8-K 预览及 BMO 测算转引。
- 卡特彼勒积压订单与覆盖率:伯恩斯坦、花旗研报经 Investing.com 转引,2026 年 10 月 12 日至 14 日。股价与预期营收数据来自 TIKR,2026 年 10 月 23 日。
- 礼来预期:RBC Capital 及公开报道,2026 年 10 月。
- 个股收盘价与市值:行情接口,2026 年 10 月 23 日收盘。
免责声明
本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、要约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。BIT 的港股交易服务不向香港居民或其他受限司法管辖区的用户提供。