

原文作者:李佳
原文来源: 华尔街见闻
AI 驱动的存储芯片超级周期仍在延续,但存储股的投资逻辑正在发生变化。
摩根士丹利最新报告指出,尽管供需紧张、价格上涨和盈利改善仍为行业提供强劲支撑,但随着股价大幅上涨、盈利预期集中上修,存储股的乐观预期已得到充分定价,进一步上涨的空间面临考验。
核心矛盾在于,存储行业基本面越强,周期顶部的风险反而越容易被低估。 历史上,存储股往往在盈利达到峰值之前见顶,因为市场习惯将当期的高盈利水平外推至未来,导致股票在行业景气度最高时,估值看起来反而最便宜。
在此背景下,大摩认为,存储行业的高景气未必能转化为存储股的持续超额回报。随着市场对盈利增长的预期不断抬高,AI 算力与网络供应链的相对投资吸引力正逐渐超过存储板块。
超级周期延续,但周期性并未消失
本轮存储行业的繁荣有坚实的需求基础。
AI 数据中心建设持续推高内存需求,高带宽内存(HBM)占 AI 服务器芯片成本的近半。长期供货协议通过锁定采购承诺、设置价格底线等方式,提高了供应商的收入可见性。与此同时,HBM 生产挤占传统 DRAM 产能,新一代 AI 模型对内存容量的需求不断提升,进一步加剧供需紧张。
大摩数据显示, 当前 HBM 每 GB 价格已达到历史峰值的近 7 倍,反映出本轮存储周期的强劲程度。但行业增长的结构性增强,并不意味着存储股的投资回报也会随之改善。 高利润终将吸引新增产能,随着供给追上需求,或下游进入库存消化阶段,价格和盈利就可能触顶。2000 年、2016 年、2019 年和 2022 年的历史周期均体现了这一规律。
报告认为,
本轮周期的拐点可能更晚出现,但仍需警惕 2027 年以后供需格局的变化。
盈利预期过高,低市盈率暗藏陷阱
本轮周期自 2025 年 9 月启动以来,亚洲存储股累计上涨约 9 倍,总市值已迈入万亿美元级别。大摩数据显示,市场对亚洲存储公司的每股收益(EPS)一致预期平均上调了 432%,反映出市场对本轮周期的盈利前景抱有极高期待。
然而,盈利持续增长不代表股价仍有同等幅度的上涨空间。 三星和 SK 海力士目前的远期市盈率约为 3 至 4 倍,表面上估值便宜,却也可能是周期股在盈利高峰附近出现的估值陷阱。大摩指出,若要支撑当前股价隐含的进一步上涨空间,DRAM 合同价格还需在现有水平上环比上涨约 70%,实现难度很大。
历史经验同样值得警惕:2008 年和 2012 年,存储股均比盈利峰值提前约 4 个月见顶;2018 年,这一时间差扩大至 8 个月。 存储股往往在盈利最强、估值看似最便宜时,率先反映市场对未来景气回落的担忧。
HBM 与 DRAM 景气延续,供给风险渐近
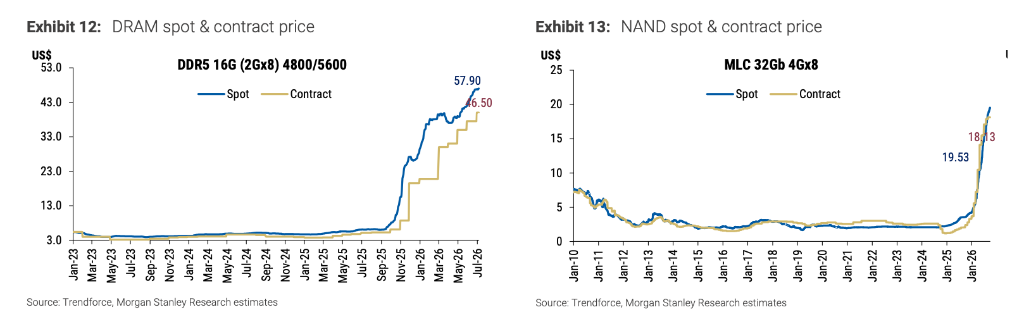
短期来看,存储行业基本面仍有支撑。大摩预计,HBM 价格将在 2027 年继续上涨,传统 DRAM 和 NAND 合同价格也有望在 2026 年第四季度进一步走高。AI 服务器需求旺盛、传统 DRAM 产能向 HBM 转移,以及企业级固态硬盘(eSSD)需求增长,共同支撑当前的涨价行情。
但供给端的变化不容忽视。 存储厂商正大幅增加资本支出,新增产能预计从 2027 年下半年开始逐步释放。与此同时,消费级 NAND 市场可能面临价格回落压力,不同存储品类的景气表现或将出现分化。
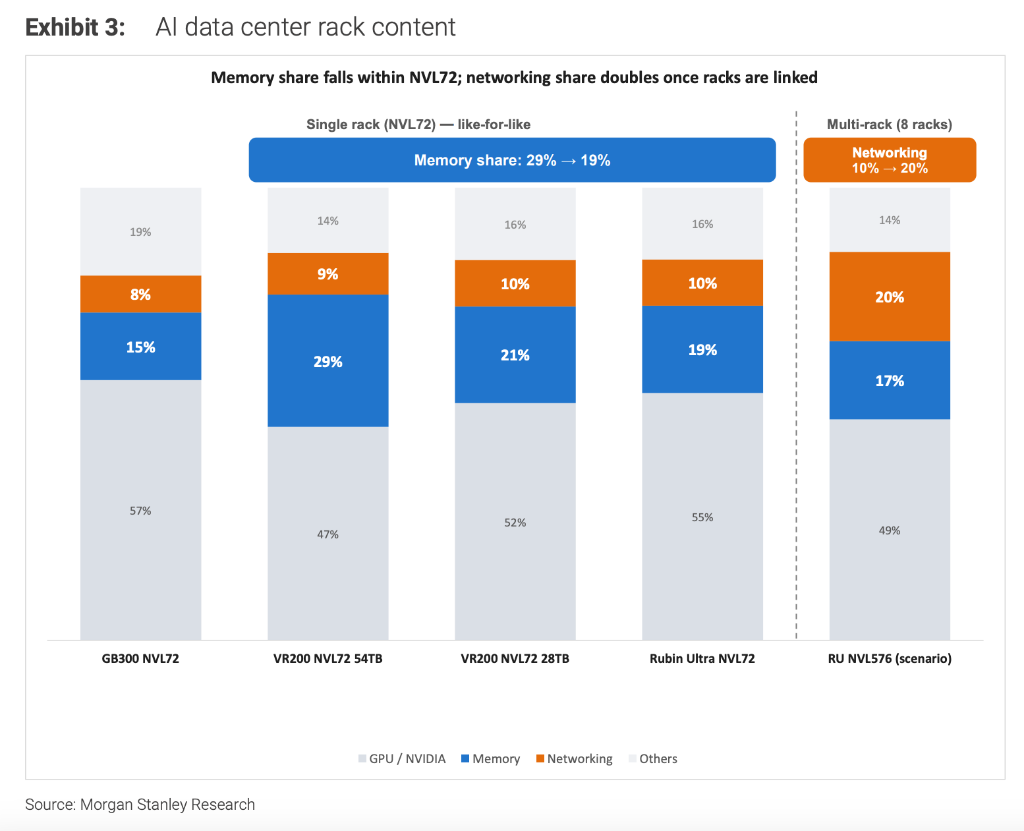
数据中心架构演进也可能改变产业链的收益分配。大摩测算,英伟达 NVL72 单机架系统中存储相关内容占比约为 29%,扩展至 8 个互联机架后降至 19%,而网络设备占比则从 10%升至 20%。
随着 AI 集群规模扩大,网络硬件在系统价值中的权重提高,存储厂商未必能同比例受益于基础设施投资增长。