

每周一至周五上午,聚焦宏观、美股、AI、贵金属与原油等方向,用数据复盘市场、用趋势把握先机,由PANews出品。
地缘双线撕扯定价权,黄金短期或再测4000美元支撑?
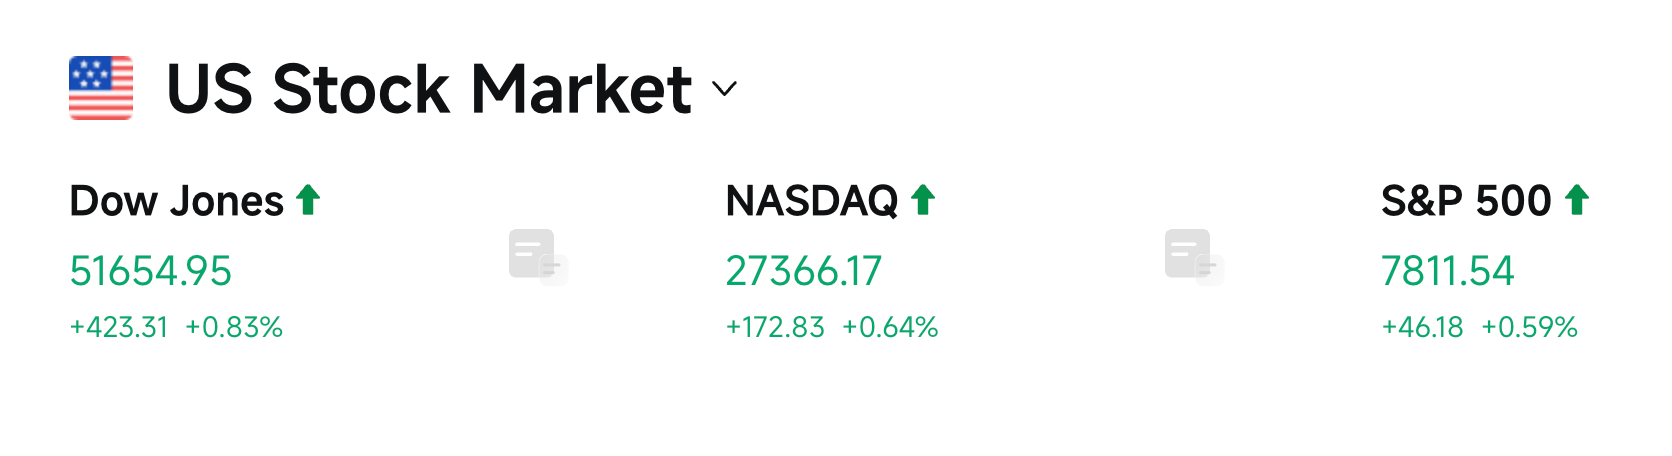
上周五美股三大指数集体收涨,道琼斯工业平均指数上涨0.83%,标普500上涨0.59%,纳斯达克上涨0.64%,周线三大指数全线上涨。
特朗普周末突然宣布俄罗斯与乌克兰同意立即实施“能源停火”,泽连斯基回应支持停止攻击能源设施,但仍在等待美方具体安排,并指出俄方在宣布后仍袭击了哈尔科夫热电联产设施。市场瞬间捕捉到成品油供给可能改善的信号,柴油与油价风险溢价承压,但兑现度存疑让交易员不敢单边押注。与此同时,沙特利雅得国际机场再遭袭,造成火灾与人员受伤,胡塞武装还声称打击达曼机场及沙特阿美设施;特朗普表示美军可能参与针对胡塞的行动。霍尔木兹海峡重开谈判也陷入僵局,伊朗称美方对七项条件的回应“不充分”。中东升级与俄乌“停火”叙事并立,原油小幅回落。
黄金与白银受逢低买盘推动反弹,纽约期金重新站上4200美元附近,白银重回60美元上方;铜价同步走强,带动矿企情绪。瑞银称黄金短期或再测4000美元支撑,逢低买盘有望筑底,并预测12月4600美元、2027年3月5000美元、6月5200美元、9月5400美元。
美债收益率仍处高位,10年期美债收益率约5.24%,处于52周高分位,虽然上周五30年期拍卖得标利率5.618%,为2000年8月以来最高,但30年美债收益率仍维持在5.6%高位附近。Pimco首席投资官Ivascyn警告,高油价与公共债务担忧可能推动10年期美债收益率升向6%。
美债交易员正盯着本周9月CPI与美联储主席沃什周五在IMF年会的讲话,判断后续节奏。贝森特则透露联邦债务已升至约41万亿美元,计划在中期选举后公布整顿方案,并预计本季度经济增速超3%。
科技股反弹接近短期高位,机构对银行股的乐观情绪明显降温
周五科技股带领美股反弹,投资者在OpenAI营收冲击后重新买入AI权重,但市场对AI收入口径与资本回报的审视明显加重。但德银提醒,科技股这轮自7月以来的反弹已接近短期高位,目前上行空间约4%,历史下行风险可达16%,风险回报没以前划算,因此把美股科技和大盘成长股评级从“超配”下调至“中性”。
AI算力市场也出现一个重要信号:短期算力太贵。高盛数据显示,美国AI算力短租价格每吉瓦每年可达400亿至500亿美元,长期合同约200亿至300亿美元,而大云厂商自建算力的回报门槛约120亿美元。也就是说,现在短租算力价格是自建成本门槛的四倍。高盛认为,谷歌等公司愿意高价租算力,是因为自建赶不上需求。一旦供应追上,现货高价可能回落。这对CoreWeave、Nebius、IREN等算力租赁公司,是机会也是风险。
英伟达也被市场重新审视,SemiAnalysis指出,英伟达表外担保总额已升至5300亿美元,涉及供应承诺、数据中心兜底协议和AI云服务等。只要AI投资继续火热,这些承诺不是问题;但如果AI基建放缓,市场就会开始担心财务压力。
此外,银行财报季本周开启,但机构对银行股的乐观情绪已明显降温。Truist Securities调查显示仅35%机构预计银行股跑赢大盘,远低于7月的68%。高盛CEO所罗门称固定收益与大宗商品交易较去年同期略弱,摩根士丹利联席总裁则称三季度难以复制二季度表现。金融板块过去一个月约跌4%,五大银行市值合计缩水约2700亿美元。
具体项目动作及股价波动:
-
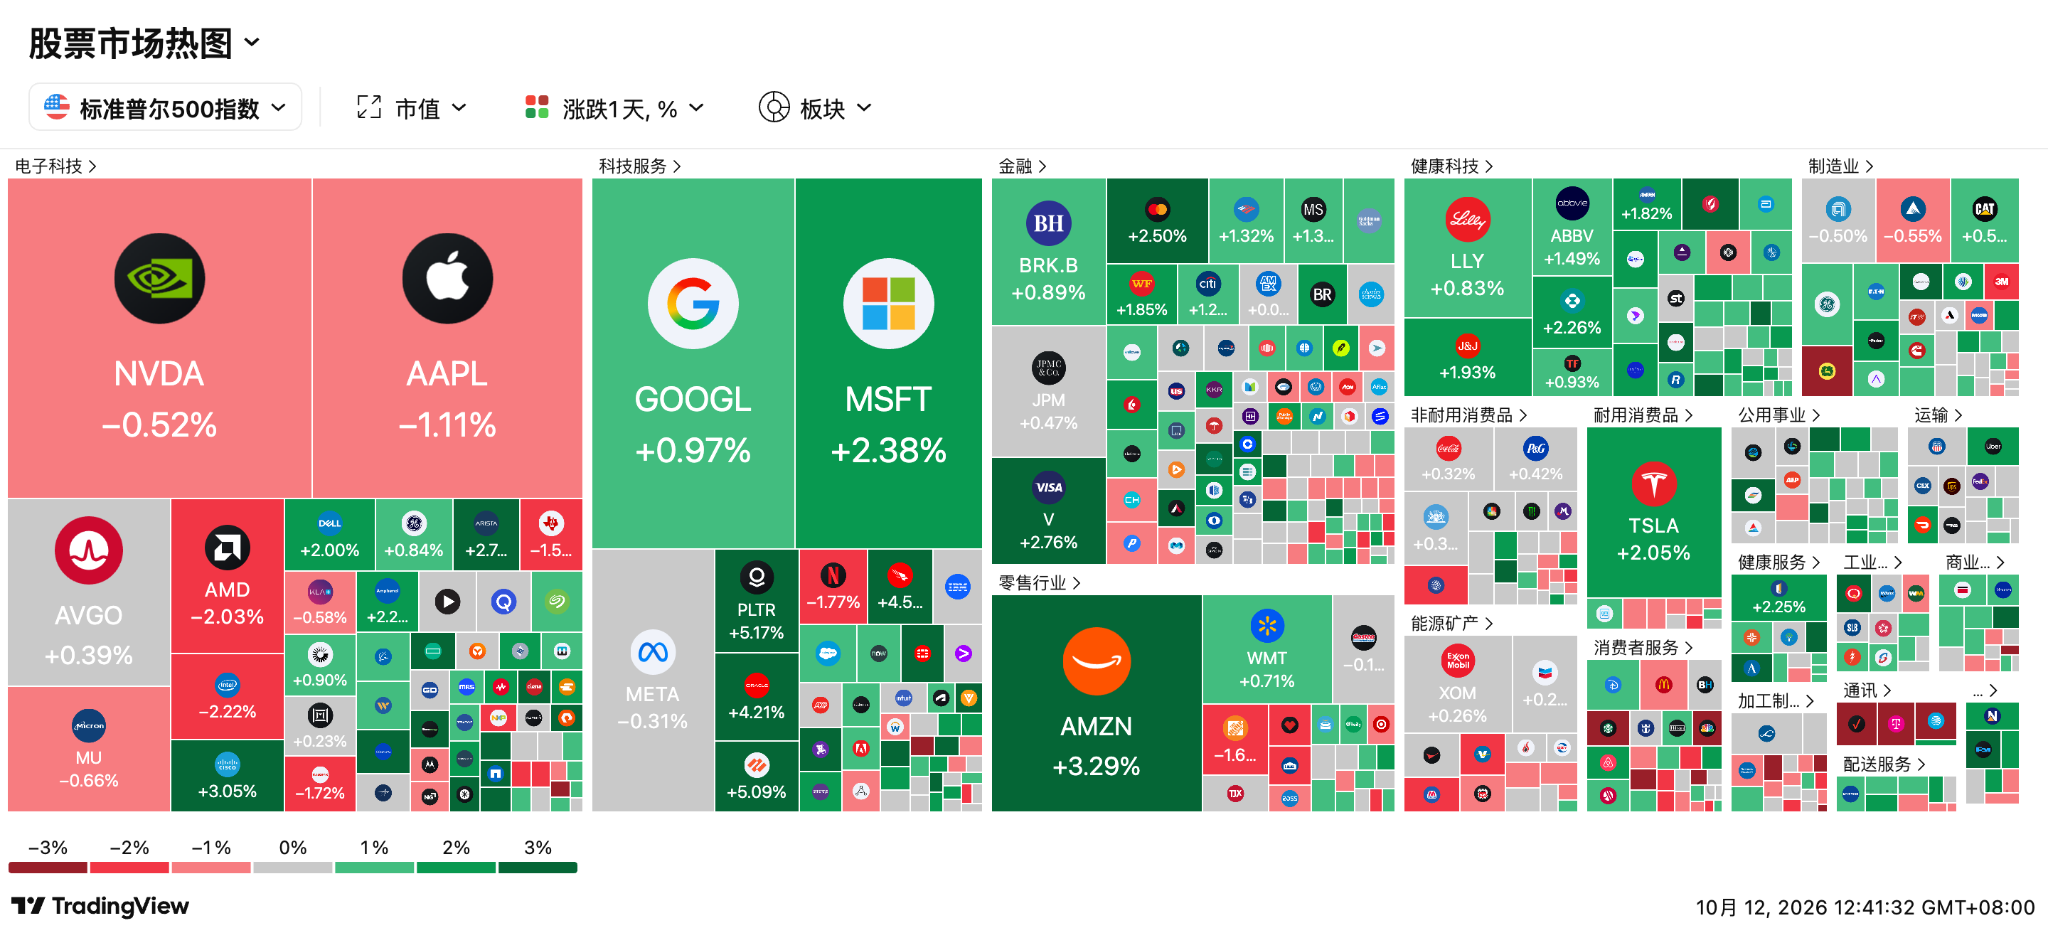
Moderna涨14.21%,哈门那涨11.6%:Moderna创2022年12月以来新高,正式纳入纳斯达克100指数,并受NIH推进癌症疫苗研发消息提振;美国政府数据显示哈门那2027年度医保优势计划参保人中95%获得四星或更高评级,同时奥本海默将其目标价上调至475美元。生物科技板块普涨:诺瓦瓦克斯医药涨15.8%,默沙东、吉利德科学涨逾2%,生物科技指数ETF涨3%。
-
Palantir涨5.17%,股价创历史新高:高盛将其从中性上调至买入,目标价230美元,隐含约18%上行空间;巴克莱给予增持评级,目标价265美元,称其竞争壁垒深厚。AI应用软件股大涨:Snowflake、Datadog大涨7%,AI应用软件股指数涨2.90%。
-
Lumentum涨5.22%:CEO称部分产品明年前约70%需求无法满足,另一些产品至2028年仍有30%缺口,“完全售罄,看不到尽头”。
-
美光科技收跌约1%:董事会批准将12月9日起可酌情回购金额上调至351.6亿美元,此前100亿美元计划中约22亿美元未使用,今年累计涨约260%。半导体板块下跌:费城半导体指数跌0.41%、本周跌4.3%,ARM跌3.27%,英特尔、AMD跌超2%,台积电跌逾1%。
-
苹果跌1.11%:存储芯片成本大幅上涨迫使提价并抑制需求,公司要求部分供应商削减iPhone 18 Pro和Pro Max零部件产量,本月订单较最初要求至少削减15%。消费电子板块承压,但苹果仍将在10月13日举行“欢迎回家”智能家居活动,预计推出HomeView、新款HomePod mini和Apple TV 4K。
-
T-Mobile跌超13%、AT&T跌近10%、Verizon跌8.7%:SpaceX达成收购全美低频无线频谱资产协议,直接挑战传统无线运营商。相关电信板块收跌0.4%,成为标普500中少数下跌板块。
-
黄金白银铜概念股走强:南方铜业涨超5%,必和必拓、泛美白银涨超2%,受金银铜价反弹及部分矿企经营数据推动。
-
Mag 7涨跌幅:亚马逊涨3.29%(大华银行与亚马逊云科技签署谅解备忘录,探索在东盟推动AI驱动的银行业创新);微软涨2.38%(CEO纳德拉推出新一代快速决策AI模型Decision-1);特斯拉涨2.05%(FSD欧洲改名且Roadster活动改至10月15日);谷歌涨0.87%,Meta跌0.31%,英伟达跌0.52%,苹果跌1.11%。
- IREN夜盘大涨超8%:Anthropic已与IREN签署尚未公开宣布的多年云服务协议,用于扩充其约5300亿美元数据中心租赁合作网络。分析师估算,一处245兆瓦园区若提前一个月投运,可为Anthropic增加逾13亿美元收入。
接下来需要关注:
10月12日(周一)
-
IMF与世界银行年会在曼谷举行,持续至10月18日:全球财长、央行官员和国际金融机构负责人将讨论增长、通胀、利率、能源冲击和公共债务。若IMF强调高债务和高利率风险,美债长端收益率、美元和黄金都可能受到影响。
-
14:00 欧盟各国外长在卢森堡举行会议:会议将讨论俄乌冲突、中东局势以及欧盟进一步扩大带来的安全影响。若对俄制裁或中东安全表态更强硬,油价、黄金和欧洲军工股可能受到支撑。
-
美国股市正常开市,美债现券市场全天休市:CME美国国债期货正常交易,但现券休市会让利率市场流动性变差。若油价或地缘消息突发,美债期货和美元波动可能被放大。
-
17:45 2026年诺贝尔经济学奖公布:短线交易影响有限,但若获奖主题涉及增长、债务、AI或制度经济学,可能引发相关政策和长期投资讨论。
-
OCP全球峰会在圣何塞举行,持续至10月15日:市场关注AI服务器、开放计算、数据中心架构、电源、液冷和网络设备。若云厂商释放新采购方向,AI基础设施链条可能受益。
10月13日(周二)
-
10:00 IMF公布《世界经济展望》报告:若IMF下调全球增长、上调通胀或债务风险判断,市场可能转向避险,美元和黄金受益,周期股承压。
-
15:45 美联储理事沃勒在彭博新经济论坛讲话:这是美国CPI公布前的重要美联储信号。若沃勒强调通胀仍顽固,美债收益率和美元可能走强,科技股承压;若强调可以等待更多数据,成长股情绪有望缓和。
-
21:02 苹果举行“欢迎回家”智能家居新品发布会:预计推出新一代Apple TV 4K、HomePod mini和家庭中枢设备HomeView。市场关注苹果AI能否从手机扩展到家庭入口,影响苹果、消费电子、智能家居和端侧AI板块。
-
英国议会AI安全听证会:Meta、谷歌、OpenAI、Anthropic受邀出席,英国AI安全研究所代表也将参与。若监管表态趋严,AI模型公司和大型科技股可能面临情绪扰动。
-
半导体行业旗舰展会SEMICON West在旧金山举行,持续至10月15日,并设先进封装峰会:市场关注半导体设备、先进封装、晶圆制造和供应链扩产信号。对ASML、应用材料、泛林和台积电供应链有参考意义。
-
千问AI眼镜现货发售:市场关注AI眼镜能否成为新的端侧AI入口。若销售反馈积极,可能提振消费电子、智能眼镜、端侧芯片和AI Agent概念。
-
财报:摩根大通、高盛、花旗、富国银行、联合健康、强生、达美乐比萨公布业绩:银行财报将检验高利率环境下净息差、交易收入和信用风险;联合健康、强生则验证医疗板块景气度。若银行信贷损失上升,市场可能重新交易经济放缓。
10月14日(周三)
-
美国对中国拥有、运营或建造船舶征收额外港口费生效:这会影响航运成本和中美贸易链条。市场关注中国出口企业、航运公司和汽车运输船相关影响。
-
09:30 中国9月CPI、PPI公布:若CPI和PPI改善,说明内需和工业价格修复,对A股、港股和顺周期资产有利;若继续偏弱,市场会期待更多宽松政策。
-
中国9月进出口数据公布,时间待定:数据落在美国对中国船舶额外港口费生效当天,是观察抢出口、转口贸易和外需韧性的关键窗口。若出口强于预期,利好港口、航运、制造和中概情绪;若走弱,人民币和中国资产可能承压。
-
20:30 美国9月CPI和核心CPI公布:本周最重要宏观数据,若核心CPI环比达到0.3%或更高,10月加息讨论可能重新升温,美债收益率和美元上行,黄金和高估值科技股承压;若低于预期,AI和成长股可能继续反弹。
-
17:40 美联储理事鲍曼发表讲话:鲍曼通常偏关注通胀风险,若讲话偏鹰,可能强化12月加息预期。
-
Anthropic举行Pre-IPO投资者日:市场关注其收入、云合作成本、算力租赁合同和IPO时间表。若披露收入增长强劲,AI情绪受提振;若成本压力过大,市场会继续质疑AI商业回报。
-
英伟达中国开发者日在苏州举行,持续至10月16日:市场关注英伟达在中国生态、开发者工具、AI应用和算力方案上的表态。若有新合作或产品更新,可能影响AI应用和国产算力替代讨论。
-
财报:美国银行、摩根士丹利、贝莱德、ASML公布业绩:美国银行和摩根士丹利将补全大行财报图谱,贝莱德反映全球资产管理资金流向;ASML是半导体设备链核心事件,订单和指引会影响AI芯片板块情绪。
10月15日(周四)
-
02:00 美联储公布经济状况褐皮书:褐皮书将反映美国各地区消费、就业、工资和物价情况。若显示经济强、通胀粘性高,加息预期升温;若显示需求降温,利率压力可能缓和。
-
G20财长和央行行长会议举行:市场关注全球债务、通胀、汇率和金融稳定讨论。若会议强调财政风险和高利率压力,可能继续影响长端债券收益率。
-
20:30 美国至10月10日当周初请失业金人数:若初请继续偏低,说明劳动力市场仍紧,美联储难以快速转鸽;若明显上升,经济放缓交易可能升温。
-
国内成品油开启新一轮调价窗口:若油价上调,会影响交通、物流和化工成本;若下调,则有助于缓和通胀压力。
-
特斯拉新一代Roadster活动举行:市场关注新车性能、量产时间和是否搭载SpaceX相关技术。若发布超预期,特斯拉和高端电动车链条可能获得情绪催化;若继续跳票,市场可能失望。
-
财报:台积电公布三季度业绩,美国铝业盘后公布业绩:台积电是AI硬件链最关键事件,市场重点看AI芯片需求、先进制程产能利用率、先进封装收入和资本开支计划。若指引强劲,英伟达、半导体设备、AI服务器和光模块链条受益;若需求或资本开支放缓,AI硬件股可能承压。
10月16日(周五)
-
美联储主席沃什出席IMF年会,并与IMF总裁格奥尔基耶娃炉边谈话:这是本周压轴事件,沃什将在美国CPI、PPI、零售销售之后发声,市场重点听他是否支持12月加息。若偏鹰,美元和美债收益率可能上行,美股承压;若强调债市已收紧金融条件,成长股可能反弹。
-
iPhone Duo开启预售:市场关注苹果新品需求和定价接受度。若预售强劲,利好苹果产业链、消费电子、存储和光学;若低于预期,苹果需求担忧加重。