作者: @brezshares,No Limit Holdings 投资人
编译:ChainCatcher
No Limit Holdings 之所以长期重仓 Pearl,是因为我们相信它有潜力成为下一个比特币。以下是原因……
比特币是一种宗教。它有经文、有先知、有门徒、有圣母感孕,还有金融界最虔诚的信众。
正统教义把「算力浪费」奉为最神圣的信条之一——它不只是工作量证明带来的不幸副作用,而是硬通货的必要条件。
这是错的。
尽管我出身于中本聪的门徒,如今我已成了异端。一种更硬的货币是可以存在的:让有用的 AI 计算既具备客观性、又昂贵到难以作假、同时廉价到易于验证——和比特币的工作量一模一样,唯独没有算力浪费。这将催生一门新宗教,也带来一次罕见的「二次圣母感孕」机会。
在基督教中,逾越奥迹并不把基督的受难、死亡、复活与升天视为彼此独立的事件,而是看作一次连续的救赎行动。
Pearl(@prlnet)让我开始用同样的方式思考比特币。
算力浪费、安全预算衰减、比特币矿工向 AI 迁移,以及「有用工作量证明」的兴起,看起来是几个各自独立的故事。
我越来越觉得,它们是同一本书里的不同章节。那本书叫《Pearl》。
「比特币在浪费算力。」
我们的对话就是这样开始的。接下来一个小时,我们讨论能否重新设计工作量证明,让用来保护网络的计算不只是被烧掉,而是在别处也有用。
换个说法:任何一个 SHA-256 哈希的解都没有意义、也没有被用于任何地方,除了保护比特币。本质上,它就是浪费,无法回收。目前全网算力接近 1,000 EH/s,年耗电约 175 TWh,这些电力被刻意「浪费」掉,只为保护比特币网络——大致相当于瑞典或波兰这样的中等国家一年的总用电量。
这种浪费是刻意的。它的沉没成本,正是防止恶意矿工以极低成本控制网络的关键。但如果我们能把 SHA-256 换成另一种算法呢?一种更有用的算法——攻击网络的成本依然高昂,但计算本身作为独立产物也有价值。
「有用工作量证明」——我们一起低声说出这个词。
这个概念优雅而有力。他的项目是一条新的 PoW 一层网络,设计思路是让矿工围绕 AI 推理展开竞争,而不是去解一道毫无意义的哈希谜题。换句话说:重建比特币的经济骨架,但把无用的计算替换成真正有人需要的 AI 计算。
问题在于,「有用」的计算比 SHA-256 麻烦得多。它同样需要昂贵到难以完成,但答案还必须客观、且对其他所有人来说廉价可验证。比特币完美地实现了这种不对称:挖矿昂贵到残酷,验证却几乎免费。而「有用工作量证明」(PoUW)从未同时做到这两点。
我被「有用工作量证明」深深吸引。这种叙事简直无可挑剔。当你顺着这条线索往下挖,第一个遇到的就是 Bittensor(@opentensor)——它早就试图成为那个「AI 版比特币」:稀缺的原生代币、矿工提供 AI 相关资源、验证者评判产出,排放流向网络认为有价值的那些人。
理论上听起来不错。问题出在「认为有价值」这几个字上。
比特币那种无用计算有一种朴素的美:没有人需要争论这个哈希是否足够有用。矿工不需要委员会、不需要评分表、也不需要经济投票来决定谁做得最好。答案要么满足目标值,要么不满足。
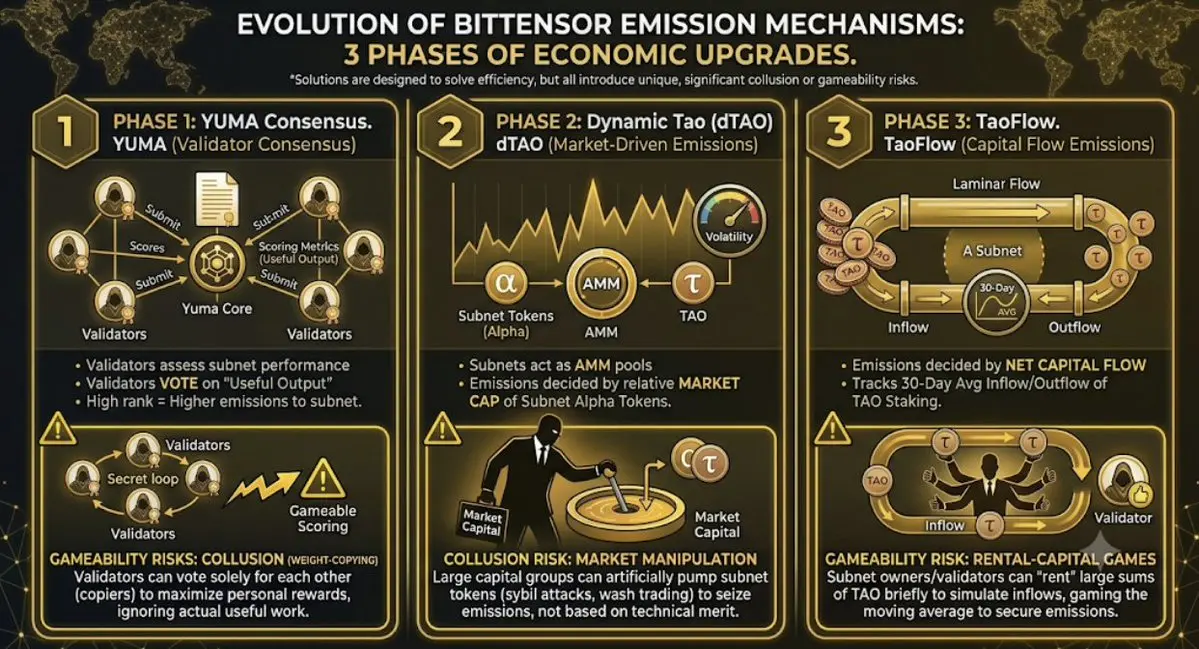
Bittensor 必然引入更多主观判断。随着网络不断改进价值衡量与排放分配方式,它的激励体系也在持续实质性地演化。对一个 AI 协调网络而言,这完全合理。我只是不认为这是铸造货币的方式。
Bittensor 共识机制(名为 Yuma)的这种主观性,还留下了网络内部串通的历史记录——原因很直接:验证者本来就被激励去合作投票决定「有用性」。对于一个想成为可信货币的资产来说,这又是一票否决项。
真正的难题在于:如何让有用的计算表现得像比特币的计算。
计算必须昂贵且客观。获胜区块上不能附带任何主观评分。
计算必须廉价可验证。一台笔记本就应该能拒绝一个不诚实的大型算力商。
不能靠共识来决定「有用」是什么意思。一旦需要,你就引入了预言机、投票或治理面。
货币规则必须固化。可升级性对软件有用,可预测性才是货币的必需。
当祂终于揭晓那个 AI PoW 造物的名字时,这些陷阱正盘旋在我脑中。它叫 Pearl。
这套说辞听起来几乎可疑地显而易见:分叉比特币,把 SHA-256 换成矩阵乘法,让同一个 GPU 运算既产出 AI 结果、又产出工作量证明。真正让我留意的不是「AI 挖矿」那部分——自 Bittensor 之后,人们一直在兜售有用挖矿。让我留意的是它的验证构造:
Pearl 的核心研究展示了如何把任意矩阵乘法转化为工作量证明,其证明开销在渐近意义上可以忽略不计——前提是引入一个围绕「低秩加噪矩阵乘法」的新计算硬度假设。工程实现则把获胜的工作包装成一个紧凑的零知识区块开启证明,这样普通节点不必为了验证一个区块而重跑一次 H100 级别的算力任务。
再说一遍,这次用大白话:Pearl 找到了一种办法,让 AI 计算像比特币计算一样,既廉价又快速地可验证。
这就是那把钥匙。
大语言模型(LLM)建立于人工神经网络之上。这些神经网络大多采用 Transformer 架构(由 2017 年那篇里程碑论文《Attention is All You Need》推广开来)。Transformer 用层层节点、权重和数学函数来处理数据,构成了 GPT、Claude 等现代大模型的骨架。
Transformer 携带着被称为「激活值」的数字网格,穿过一层又一层学习到的权重矩阵。每一层反复把激活值乘以权重、对结果做变换,再向前传递。支撑这海量运算的算术原语就是矩阵乘法,简称 MatMul。GPU 本质上就是巨大的矩阵乘法机器,正是这些算法让 AI 成为可能。每一个现代 LLM、图像模型和 AI 智能体,最终都要把海量算力预算花在把矩阵推过这些 kernel 上。(kernel 是运行在 GPU 上、告诉它如何运作与启动的一段核心代码。)
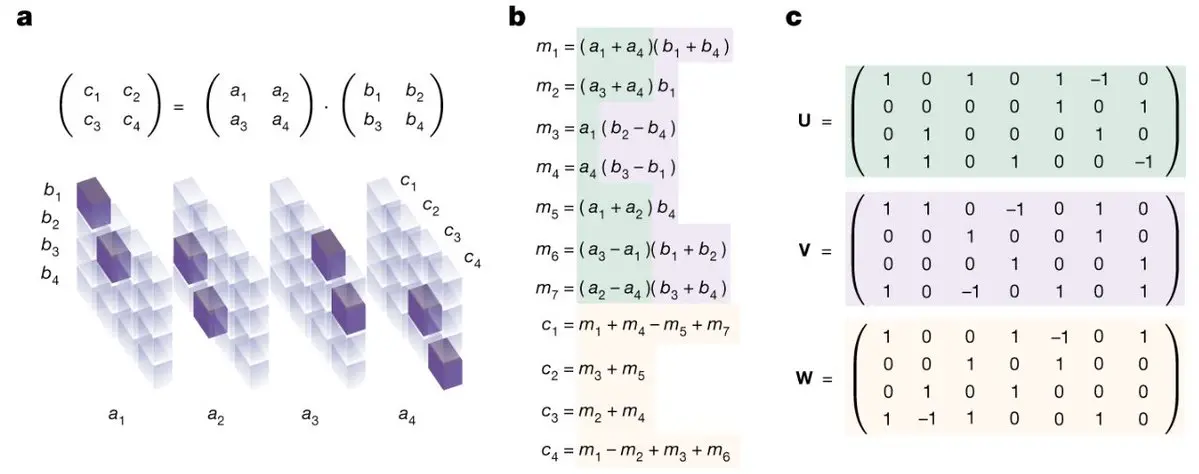
MatMul 与 SHA-256 有很多共同点:它需要大量算力才能快速求解,解不具有主观性,也无法伪造或猜测(你也无法提前预知下一个区块的函数是什么)。但两者有一个鲜明差异:SHA-256 除了保护比特币网络之外没有实际用途,而矩阵乘法正是驱动 AI 的算力。由此可以推论:我们应该分叉比特币,把工作量证明机制中的 SHA-256 换成 MatMul。这样,这条新的「MatMul 比特币」能像比特币一样去中心化、一样安全,而投入网络安全的同一份计算,对网络之外的 AI 应用也有用。
Pearl 造出来的正是这个。
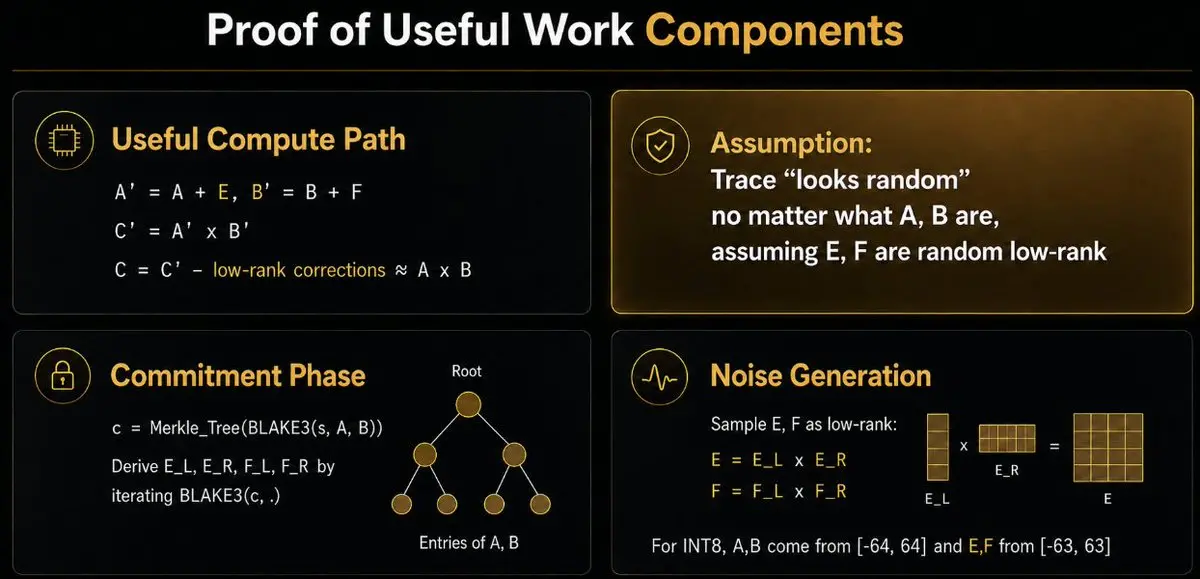
可以把 Pearl 理解为:在 GPU 开始运算之前,先给这个 AI 任务贴上一张防篡改的彩票。首先,矿工用密码学方式把将要相乘的矩阵封存起来,使其事后无法掉包。然后网络加入一个由最新链状态导出、微小且不可预测的数学「水印」。GPU 执行的矩阵乘法与 AI 工作负载本来需要的几乎相同,但每一次运行都独一无二、无法预先计算。
GPU 在完成乘法的过程中,会留下一份「操作记录」。如果其中某一段工作恰好满足 Pearl 的难度目标,矿工就找到了一个区块。关键在于,Pearl 的水印可以在事后用极低的数学成本剥离,从而保留原本有用的 AI 结果。这正是 Pearl 的重大创新:让 MatMul 像 SHA-256 一样廉价可验证。
更技术一点说:Pearl 用 BLAKE3 对输入矩阵做承诺,由链状态导出伪随机低秩噪声,执行受噪声扰动的分块 MatMul,并记录一份挖矿记录——一旦命中难度谓词,这份记录就可以被证明。
有人会说:等等,要证明矿工真的执行了它所承诺的计算,你就得公开矩阵的行和列,这依然是重计算,而且可能泄露专有模型权重。
Pearl 用 ZK-SNARK 区块开启证明解决了第二个问题。证明者要证明自己掌握与承诺一致的私有矩阵数据,并且获胜的分块满足挖矿谓词,而网络只看到一个紧凑的证书。这个最终的递归证明不到 60KB。
理论上,这也让闭源实验室的接入成为可能:协议并不要求实验室仅仅因为参与挖矿就必须公开自己的权重。
制造成本高昂、验证成本低廉、共识客观、规则可预测——这些正是此前所有「有用工作量」设计都未能同时解决的比特币式特性。
对 Pearl 有一项重要的批评,它在技术上是对的,但在我看来完全错过了其经济设计。
基础协议并不显式证明某次矩阵乘法来自一个付费的推理客户。矿工可以喂给协议合成矩阵,依然完成有效的 PoUW 并赚取 Pearl 奖励。
事实上,今年夏天发表的一篇实证论文测量了早期 Pearl 网络,认为当时主流的挖矿软件产出了可验证的 MatMul,却没有产生外部推理输出。
然而,这项批评没有意识到的是:这恰恰就是重点所在。
如果 PoW 共识必须去问「这次推理是否真的有用?」,你就又回到了我们想要逃离的主观世界。你会需要一个主观判断、一次投票、一个验证者评分,或某种关于「有用」的语义定义——而这些东西都可以被操纵、被串通、或被任意更改。
因此,Pearl 在挖矿上采取了博弈论的路径。Pearl 依然验证它能客观验证的东西:昂贵的 MatMul;然后它只是让市场去自发地强制「有用工作」的发生,而不是显式地去检查。
一个纯粹的 1:1 矿工(即「非有用」矿工)必须支付全部 GPU 成本才能赚到 PRL。而一个「双工」矿工(既挖矿又对外提供有用推理)本来就已经从客户那里拿到了 AI 工作负载的钱,只需吸收 Pearl 的增量开销。随着竞争加剧和 Pearl 网络难度上升,全成本矿工会成为边际生产者,最终被那个「客户已经付掉大部分电费」的有用矿工挤出局。
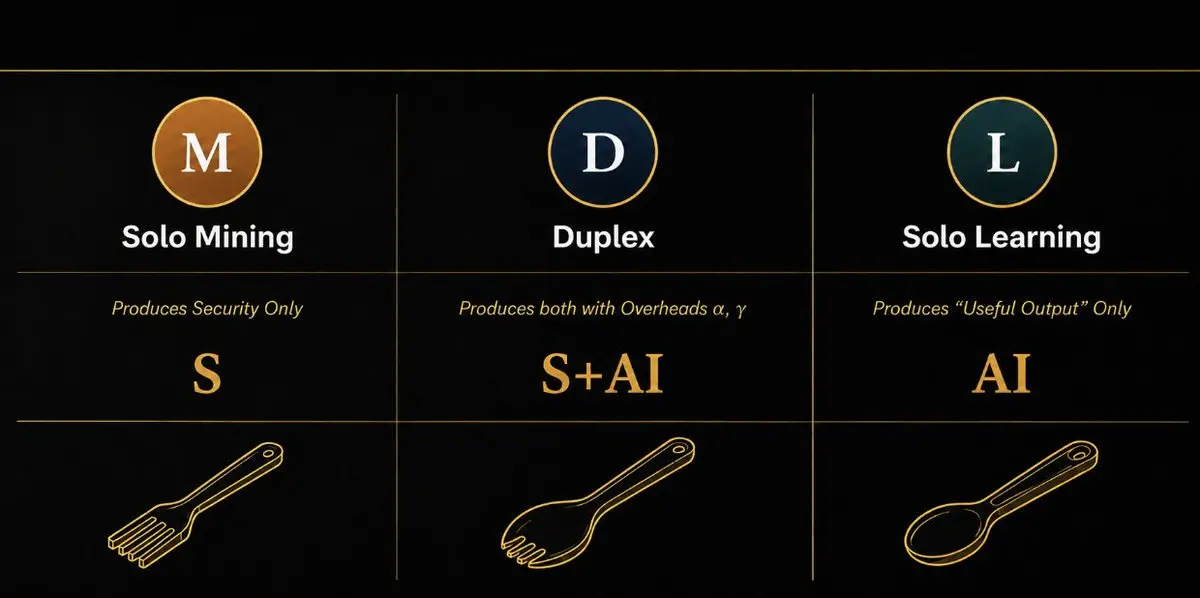
换句话说,一旦参与网络的有用矿工足够多,非有用矿工就无法再通过挖 Pearl 获利,也就没有任何动力继续挖下去。
这样一来,Pearl 就很像比特币。网络其实并不关心什么是有用工作、什么算作有用工作——它的机制在于:经济现实会强制有用工作由矿工来完成。这种设计大幅降低了 Pearl 矿工的串通风险,使 Pearl 成为一个像比特币一样无需信任、公平的网络。
所以问题不是「Pearl 今天是否强制产生了有用工作?」——它没有。问题是:开销能否低到让有用矿工成为结构上成本最低的生产者。
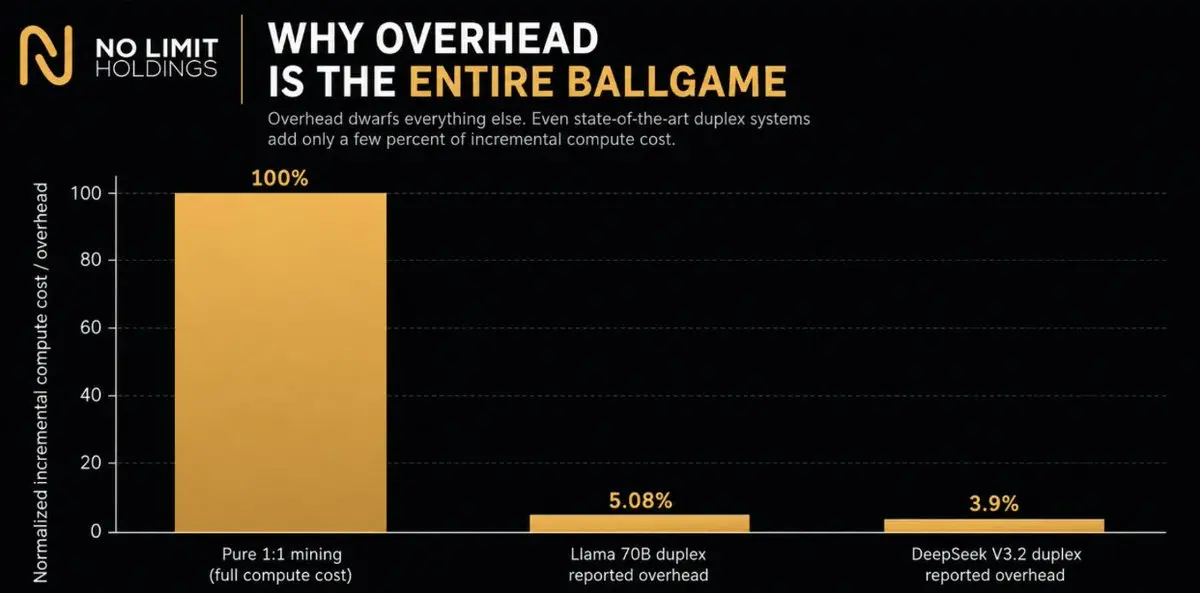
一旦你以这种方式看待 Pearl,这个项目就变得容易理解多了。先忘掉关于 PoUW 的哲学争论。只有一件事重要:**增量开销**,也就是接入 Pearl 的 2:1 kernel 之后额外产生的成本与延迟。
Pearl 目前披露的数据是:在四张 H200 上运行 Llama 70B 时,端到端开销为 +5.08%;在八张 H200 上运行 DeepSeek V3.2 时为 +3.9%(对比原厂推理引擎)。当前生产路径使用整数 W7A7 量化;原生浮点支持仍在开发中。
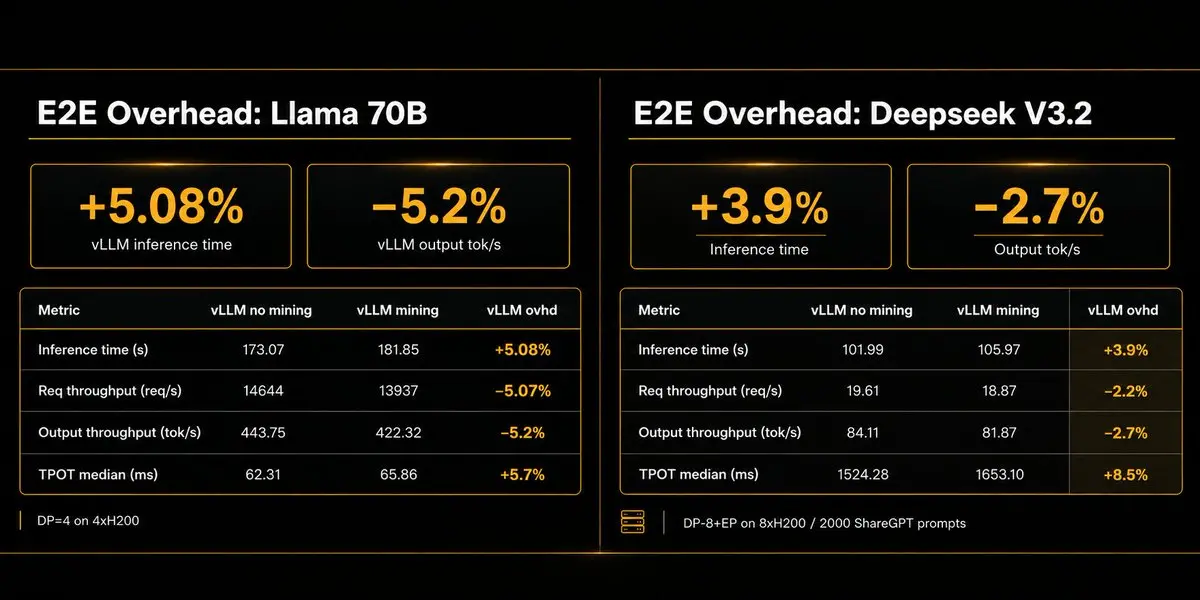
比特币的算力只要「区块奖励 > 挖矿成本」就会增长;而 Pearl 的算力只要「区块奖励 > 因采用 Pearl 而损失的 AI 推理收入(即开销)」就会增长。
5% 并不是「免费」。在剧烈波动的加密市场里,5% 听起来像舍入误差;但对一支毛利很薄的推理机群来说,这是真金白银。不过它已经落在「区块奖励补贴有可能补偿服务商」的区间内,而且路线图的明确目标就是把这一数字推向零。
当开销降到 0%,局面就变得显而易见:如果两个其他条件完全相同的推理服务商以同样价格卖同样的代币,其中一个还能额外赚取 PRL、且吞吐量没有明显下降,那么不挖矿的那个就是在自愿地把钱留在桌上。竞争会强制推动采用。
实际上,Pearl 并不需要真的做到数学意义上的零开销,这件事就会开始发生。它只需要:PRL 补贴在扣除集成摩擦与风险之后,仍然比损失的吞吐量和工程成本(即开销)更值钱。
我刚才说的一切都有一个显而易见的问题。
如果 Pearl 成功把挖矿开销压向 0%,那我们是不是也把攻击 Pearl 的成本压向了 0%?攻击者可以租一堆 GPU 去攻击网络,同时把这些 GPU 产出的推理卖掉。我们是不是刚发明了一条「付钱让你攻击它」的区块链?
这听起来很有说服力。但它也是错的。
Rafael Pass(@PassRafael),MIT 博士、康奈尔大学教授、Pearl Research Labs 核心顾问,在他那篇里程碑论文《The Economics of Proof-of-Useful-Work》中用了一个国际象棋的类比来解释原因。
想象我和两位国际象棋大师各下一盘棋。一盘我执白,一盘我执黑。如果我真的两盘都自己下,显然会被双杀(我的棋力跟大师没法比)。
显然,我得改变策略。一个奇怪的念头冒了出来……如果我同时下这两盘呢?这样,我等 A 大师先落子,然后把这一步原样下给 B 大师;B 无论怎么应对,我再把这一步带回去下给 A。如此循环。在每位大师看来,他们都在和我对弈;而现实中,是两位大师在通过我互相对弈。
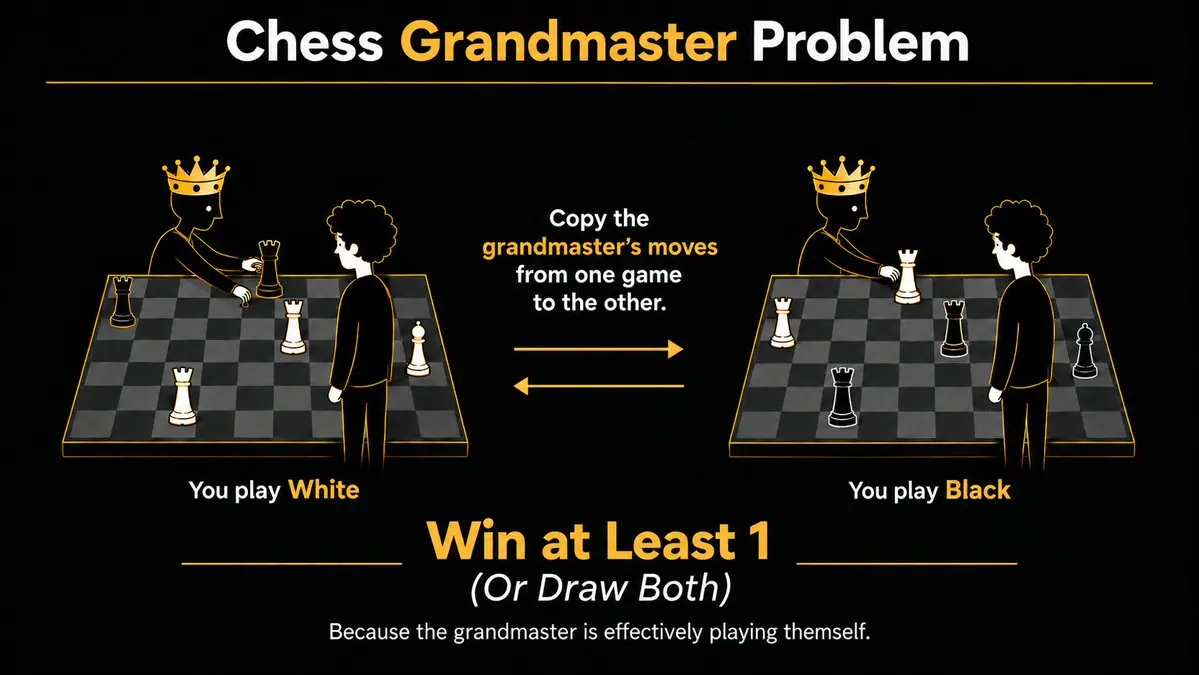
如果 A 赢了,我输一盘、赢一盘;如果他们和棋,我两盘都和。无论如何,通过把两盘棋绑在一起,我保证了自己至少不输——尽管单独分析任何一盘,我做到这一点的机会几乎为零。
人们在分析推理业务与 Pearl 挖矿时,犯的正是同一个错误:把它们当成两门独立的生意。你不能这样看。它们是一个联合经济系统。
假设价值 1.00 美元的 GPU 工作产出一个推理任务。在 Pearl 出现之前,服务商大约需要 1.00 美元的推理收入来覆盖算力成本。现在假设同一份工作还能赚到 0.20 美元的 PRL。那么一个双工服务商(既卖推理又挖 Pearl)可以把推理卖到 0.80 美元,同时赚到价值 0.20 美元的 PRL,从而在 1 美元算力成本上仍然打平:
竞争最终不会让它永远赚 1.20 美元,而是会把那 0.20 美元的 PRL 补贴压进推理的价格里。
于是均衡开始变成这样:
0.80 美元推理 + 0.20 美元 PRL = 1.00 美元算力成本
现在想象一个攻击者出现了。
攻击者和其他人面对同样的 GPU 经济账。在攻击 Pearl 的同时,他依然可以把这些 GPU 产出的有用推理卖到 0.80 美元。
所以乍看之下,这次攻击几乎是免费的:
他花 1.00 美元算力。卖推理赚 0.80 美元。
而正常情况下,他还能指望另外 0.20 美元的 PRL。
最后那 0.20 美元,正是安全性的来源。
一次成功的 51% 攻击不是正常挖矿。攻击者试图破坏的,恰恰是那个本该付钱给他的网络。他无法安全地假设攻击期间赚到的 PRL 还值攻击前的价格。
所以,把 PRL 奖励从攻击者的回收账里划掉:
1.00 美元算力成本 − 0.80 美元推理收入 = 0.20 美元攻击成本
那 0.20 美元,就是安全预算。
现在把这个例子放大:
想象整个 Pearl 网络代表 100 个单位的算力。
每个单位的运营成本是 1.00 美元,并且赚取:
0.80 美元来自推理
0.20 美元来自 PRL
因此,整个网络范围内 Pearl 要支付:
100 × 0.20 = 20 美元的区块奖励补贴
攻击者需要控制半个网络才能打破诚实多数的假设,所以他需要 50 个单位的算力。
这 50 个单位要花 50 美元运行,但他可以卖掉有用的推理回收 40 美元:
50 美元算力 − 40 美元推理收入 = 10 美元净攻击成本
那 10 美元是什么?
它正好是网络 20 美元 Pearl 奖励预算的一半。
Pass 证明:攻击 Pearl 的成本与攻击比特币完全相同,即:
攻击成本 = 区块补贴 ÷ 2
这是微妙但极其重要的一点:在推理之上叠加 Pearl 挖矿的**边际技术成本**可以趋近于零,但**获取 Pearl 安全性的经济成本**并不会趋近于零。补贴会在系统的别处被竞争掉——在这个例子里,是被竞争进更便宜的推理价格。
这也正是「有用工作量证明」真正有趣的地方。如果区块奖励被竞争进推理价格,Pearl 就不只是给一个既有算力市场挂上一枚代币,它在改变算力市场本身的成本曲线。Pass 在《Duplexia Framework》中对此有进一步阐述。
Pass 为象棋例子底下那套均衡演进起了名字。
Bitconia(比特国):Pearl 表现得像普通的工作量证明。矿工因为区块奖励付钱而竞争。有用推理在经济上是分离的。
Fortessia(堡垒国):双工服务商开始取代纯粹矿工。同样的 AI 工作量被完成,但其中更多部分同时在保护这条链。安全性上升,却不需要等比例增加那些本来会被浪费的算力。(Pearl 今天就在这里。)
Duplexia(双工国):代币补贴相对推理经济变得足够可观,服务商得以在保持经济性的同时降低实际推理价格。更低的价格刺激更多推理需求,从而产生更多双工算力,进而再次提高安全性。
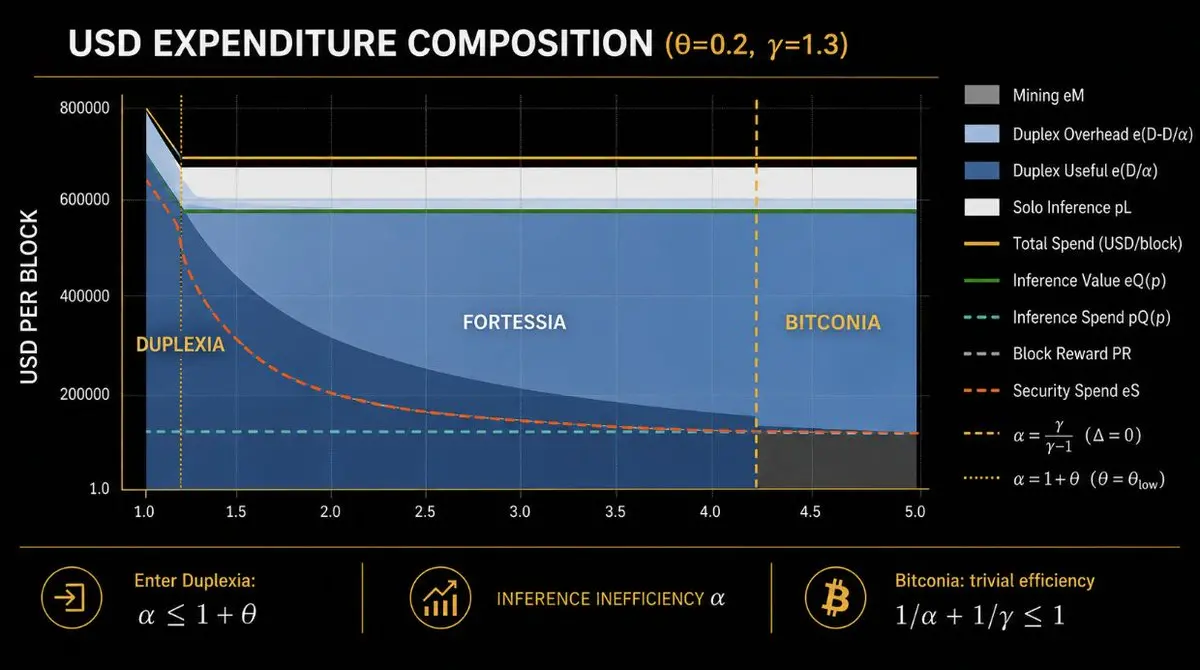
区块奖励可以补贴有用工作、重塑推理价格,同时不断裂经济安全与奖励预算之间的联系。换句话说,AI 实验室采用 Pearl,可能实质性地加速 AI 需求,从而通过杰文斯悖论启动一个采用飞轮。
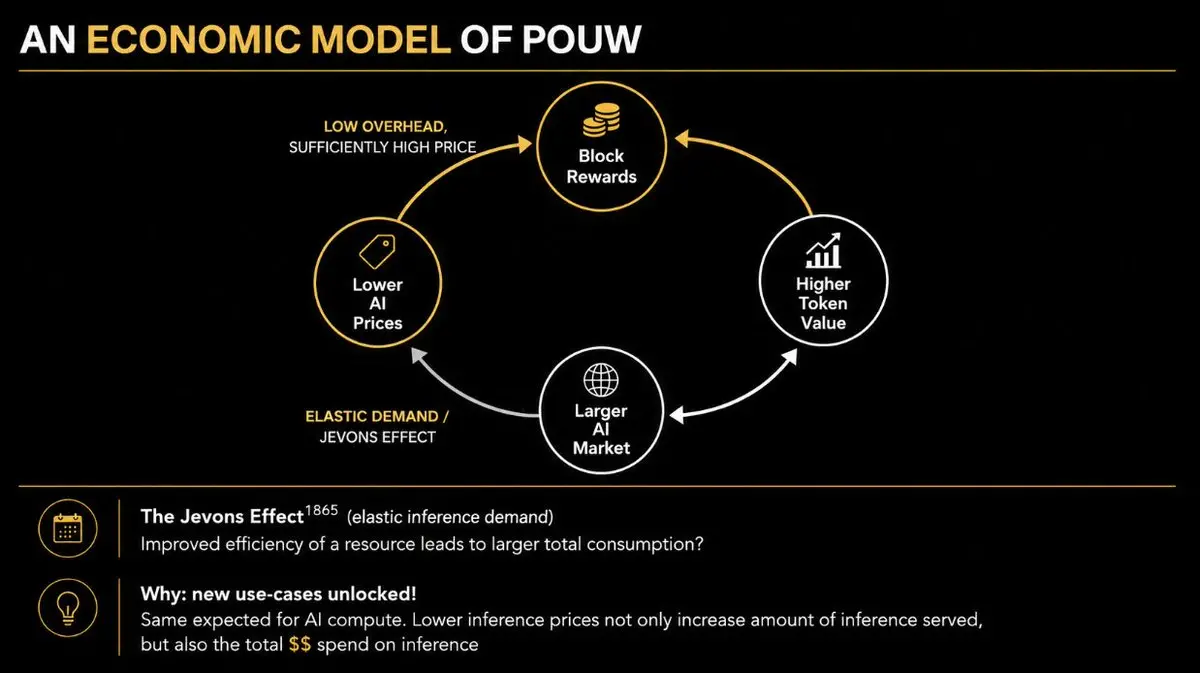
今年 5 月,Together AI(@togethercompute)上线了一个由 Pearl 驱动的 Gemma 接口,折扣超过 25%——明确的原因就是他们用 2:1 kernel 集成在挖 Pearl。Together 表示计划扩展 Pearl 驱动的产品组合,并可能把一部分排放直接让利给客户。
再读一遍。你今天能买到更便宜的推理,是因为生成你这些 token 的 GPU 同时在挖 Pearl。
Pearl 自己也已在分布式 Pearl GPU 算力之上运营一个兼容 OpenAI 的生产级推理平台。该平台目前提供开源权重模型,按普通预付费美元额度计费。今天,AI 进去、PRL 出来。最终的多头情形是这个循环闭合:PRL 进去、AI 出来。
我会说 Pearl 已经跨入 Fortessia。商业化的双工工作已经存在。尚未发生的是更困难的那件事:双工工作成为整个网络上占主导地位的边际生产者。
Pearl 是比特币的分叉。供应量做了面额重定(上限 21 亿枚 vs 2100 万枚),并把固定的四年减半改为逐块平滑衰减的排放曲线。除了这些主要是外观层面的改动,代币经济学对你来说应该非常熟悉。
全部 PRL 中大约一半计划在第 650,226 个区块前发出(按目标出块时间约四年),此后发行量持续衰减,留下一条长长的有限尾部。
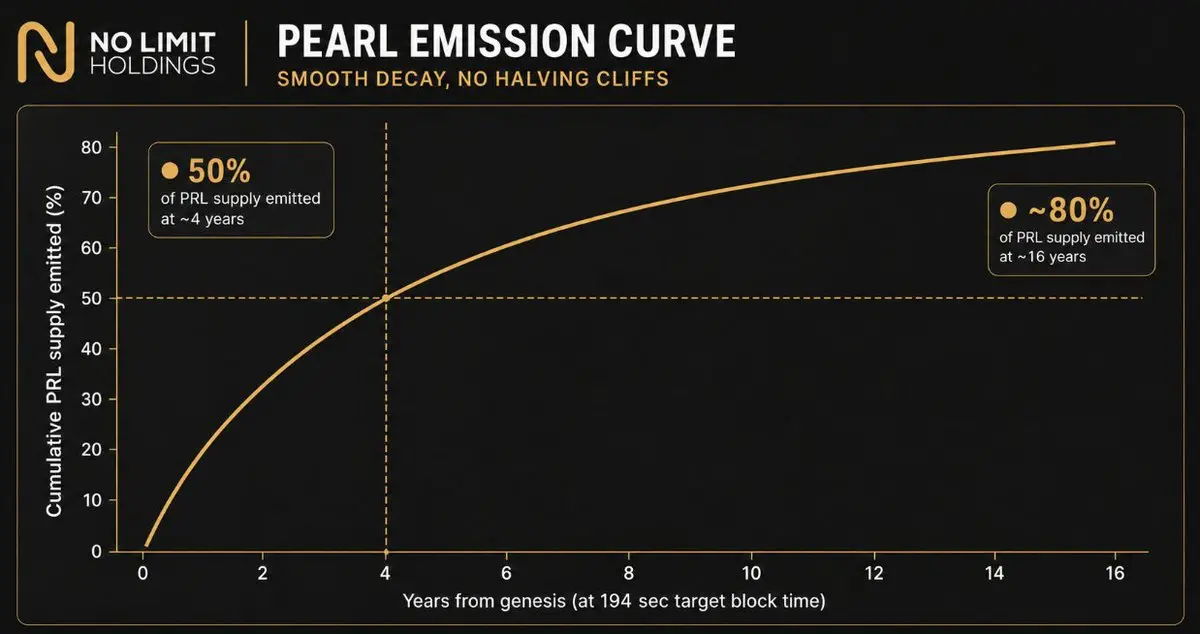
固化对「货币化」至关重要。考虑到我们对面向未来的设计以及可升级性收益的既有认知(看看今天比特币缺乏量子抗性所引发的紧张就明白了),这听起来可能反直觉;但对于作为价值储存的加密资产而言,固化是第一位的。
从历史上看,固化使比特币免于被特殊利益俘获,也免于发生不可预测的变异。它还把 bug 风险降到最低,确立了一个狭窄且可预测的基础,让机构能够在规则不会在脚下改变的前提下搭建金融基础设施。例如,当前以太坊围绕减排的战争就是一个绝佳案例。
最重要的是,固化造就了货币的稳健性:让供应上限与发行规则永久化、在数学上无可争辩,而不需要持续信任核心开发者。这防止了未来政治利益、矿业卡特尔或企业意志对规则的篡改。改变一条已固化网络所需的巨大协调成本,确保了它对国家层面的强制或监管俘获保持抵抗。
如果我们真的想创造去中心化的、由 AI 支撑的货币,固化至关重要。
我认为 Bittensor 正是在这一点上永久丧失了成为「AI 货币」的资格。它可以是一个 AI 协调层、激励网络或智能合约平台,价值依然可以流向 $TAO。但一个经济政策会反复响应政治与市场压力而改变的货币资产,不是硬通货。
其他转向 MatMul 的「有用工作量证明」竞争者,同样不能就这样变成 AI 货币。例如,一条名为 Nockchain(@nockchain)的 PoW 链用 ZK 证明来验证不同的 PoW 谜题,最近宣布转向面向其矿工的 MatMul 谜题。它新成立的「National Compute Company」试图把 Nock 定位为算力的代币化版本、一种 AI 货币。
但你不能某天早上醒来,就宣布自己生来就是 AI 货币。那么,转向之前的那 126,000 个区块(超过 50% 的代币供应)就不是 AI 货币,转向之后的才是?它与一个从创世块就把货币身份建立在 AI 工作之上的资产有何不同,答案应该显而易见。
有了 Pearl,机构可以基于这样一个假设来建设:货币内核不会在脚下发生变异。
公平地说,Pearl 今天还没有固化。它是一条只有几个月大的链,还有计划中的浮点升级、仍在演进的服务器集成、一个未来的市场构想,以及其他活跃的协议工作。说它已经固化,言之过早。
但 Pearl 拥有确定性的发行时间表,以及一套最终能够收敛到狭窄、稳定货币内核的架构。条件是:随着关键的 AI 兼容性问题被解决,升级节奏必须放慢。如果 Pearl 变成一个永久被治理的科学项目,我的「AI 货币」论点就不成立了。
经济奇点也有霍金辐射。研究 Pearl 最讽刺的一点是:你最终会意识到,解决比特币长期安全预算问题究竟需要什么。
当 2100 万枚 BTC 全部挖完、区块补贴终止之后,比特币的网络手续费远远不足以激励持续的出块。当然,据估计最后一枚比特币要到 2140 年才会被挖出,所以这个问题看起来还很遥远。但这是虚假的希望。同样的压力其实每一次减半都会到来,只是比特币历史上一次次逃脱了——因为价格上涨不断为矿业重新注入资本。
今天手续费大约只占矿工收入的 0.7%。矿工绝大部分靠区块奖励补贴。上表说明:在 BTC 价格不变的情况下,随着后续减半导致区块补贴下降,矿工的盈利能力将承受巨大压力。
换句话说,矿工的可持续性完全依赖于比特币价格永续上涨。乐观地看,这是一个良性循环:更高的 BTC 价格吸引更多矿工加入网络,产生更多算力,从而为网络带来更多经济安全。
在竞争性的挖矿市场中,预期的挖矿收入最终会被竞争到接近边际矿工的生产成本。当比特币价格上涨,区块奖励的美元价值随之上升,吸引更多算力进入,直到难度与竞争把这些超额收益压缩掉。历史上,这使 BTC 价格与算力呈现出相关性。
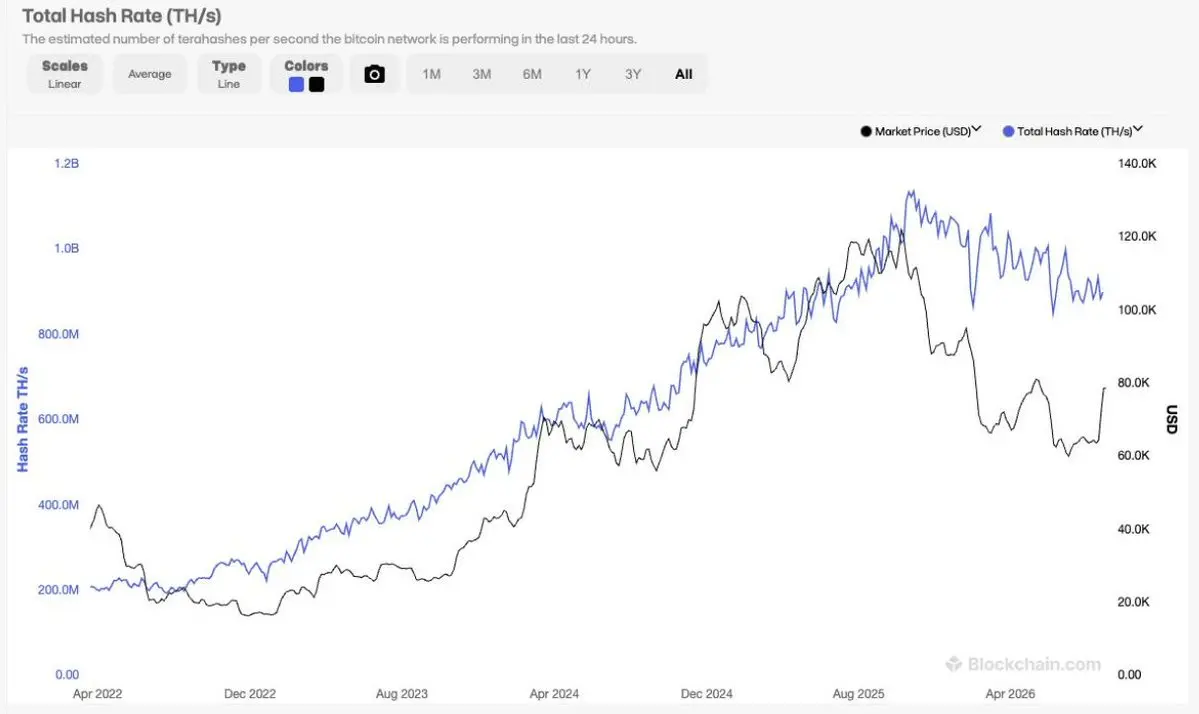
然而,比特币算力如今正处在长期下滑之中。
AI 的崛起为被困住的能源创造了另一个出口……AI 算力。矿工正越来越多地从挖比特币转向提供 AI 工作负载。实际操作上,这意味着他们关停 ASIC,转而用 GPU 填满自己的数据中心,再把 GPU 租给 AI 公司使用。比特币矿工正在变成房东。最著名的例子其实是前以太坊矿工 CoreWeave——它在「合并」之后转向 AI,但这一趋势远不止它一家。
在上市比特币矿企(IREN、Core Scientific、Applied Digital、TeraWulf、HIVE、Bitdeer、Riot、Cipher、Cleanspark、MARA 等)中,到 2028 年,服务 AI 工作负载预计将贡献其收入的 70% 以上,而 2024 年这一比例还不到 2%。
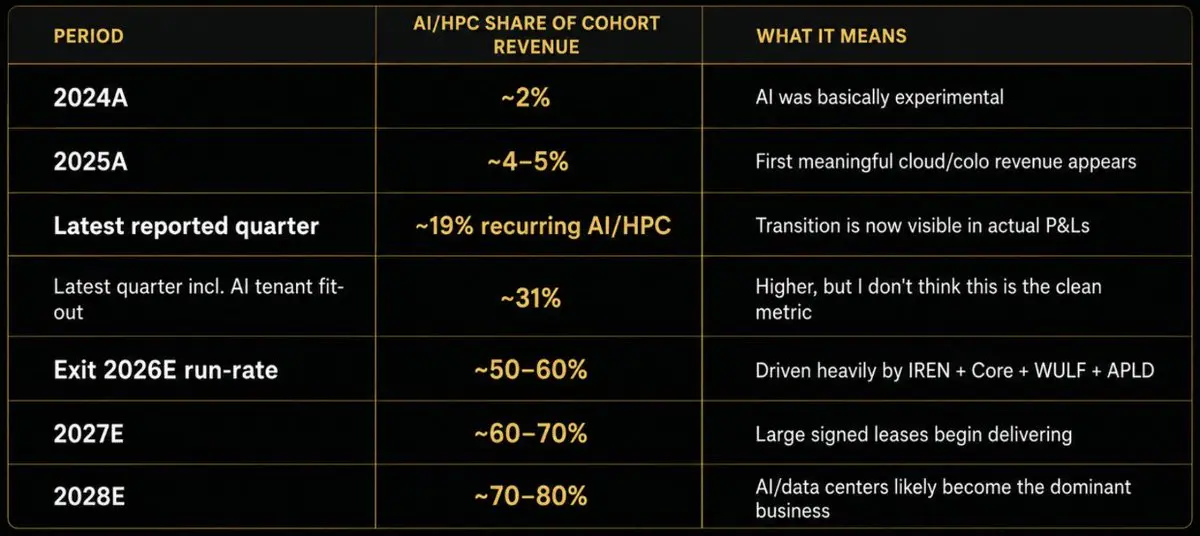
证据就在它们的公开披露里。2025 年,IREN 在 5.01 亿美元总营收中仅产生 1,640 万美元 AI 云收入;Core 在 3.19 亿美元总营收中产生 6,540 万美元托管收入;HIVE 在 1.15 亿美元总营收中产生约 1,000 万美元 HPC 收入;TeraWulf 在 1.685 亿美元总营收中产生 1,690 万美元 HPC 收入。
大型传统矿企在 2025 年基本上也是 0% 的 AI 收入:MARA 9.071 亿美元、CleanSpark 7.663 亿美元、Riot 6.474 亿美元、Cipher 2.239 亿美元,全部来自比特币挖矿及相邻的传统业务,而非 AI。
而到了今年(2026 年),已经出现了显著分化。从收入结构看,Core 和 TeraWulf 已经不再真的是比特币矿企了。Core 表示 HPC 托管占其 2026 年上半年收入的 77%,第二季度达 83%;TeraWulf 报告第二季度 71% 的收入来自 HPC 租约。
IREN 更加戏剧化。该公司目前的目标是到 2026 自然年末实现超过 40 亿美元的 AI 云 ARR,截至 7 月已有约 85% 的目标被签约锁定。
考虑到已签署 AI 合同(超过 1,350 亿美元)的压倒性积压量,这场转型将在 2028 年前彻底完成。
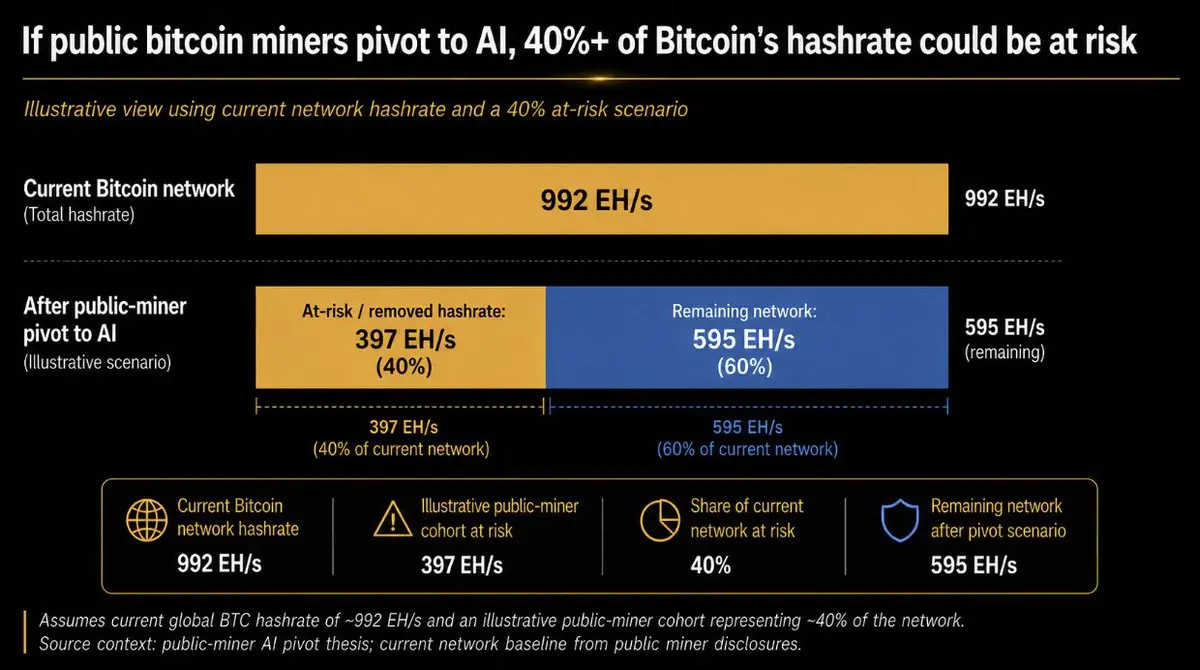
如果所有上市比特币矿企都延续转向 AI 的趋势,比特币将失去目前近 40% 的算力。
这会扭曲比特币网络此前强有力的激励机制。过去,当比特币价格下跌时,矿工因不再盈利而退出,算力下降,挖矿难度相应调整,直到重新变得有利可图,于是算力回升、比特币价格再次上涨。
这一次情况不同:即使比特币价格上涨,这些矿工也无法轻易重返网络——因为他们已经是握着长期租约(通常 10 年以上)AI 租客的房东了。因此我预计,即使比特币价格上涨,其算力也将停滞甚至下降。这就是我说比特币算力处于长期衰退的原因:矿工转向 AI 这一步是黏性的。
这些趋势说明了 Pearl 2:1 模式的结构性差异。Pearl 矿工的主要经济收益来自提供 AI 服务,PRL 只是增量。如果挖矿开销趋近于零,一个客户已经为 GPU 和电费付过钱的推理服务商,即便 PRL 排放变得不那么值钱,也几乎没有经济理由停止产出 Pearl 工作。关掉 Pearl 并不能实质性地省下什么。
比特币没有这种奢侈。它的矿工之所以存在,是因为比特币付钱让他们存在。当奖励不再覆盖机器与电费,机器就关机。而 Pearl 的有用算力可以一直在线,因为本来就有人需要那份计算。这意味着保护 Pearl 的物理算力,可能比比特币专用的矿机队黏性高得多。
万亿美元的问题是:这东西到底该值多少。在我看来,Pearl 的市场机会极其巨大,其 TAM 甚至比比特币还大。让我展开说明。
今天,比特币算力约 920 EH/s,而 Pearl 是 24 EH/s。这不能直接类比,因为底层工作算法不同——那就像拿马力和千瓦作比较。要正确比较比特币算力与 Pearl 算力,我们需要深入一层,比较保护各自网络的全部硬件的隐含功耗。
按比特币全网综合电力强度约 18.3 J/TH(基于当前 ASIC 硬件),920 EH/s 意味着约 16.8 GW 的持续负载,即每年约 147 TWh。对 Pearl,我们可以把 24 EH/s 的网络映射为约 32 万个 GPU 当量、112 MW 的 GPU 芯片功耗;再按 1.55 倍上浮以覆盖主机系统、散热、网络与机房开销,就得到电表端约 174 MW,即每年约 1.5 TWh。
在这些假设下,Pearl 今天的电力足迹大约只有比特币的 1%。
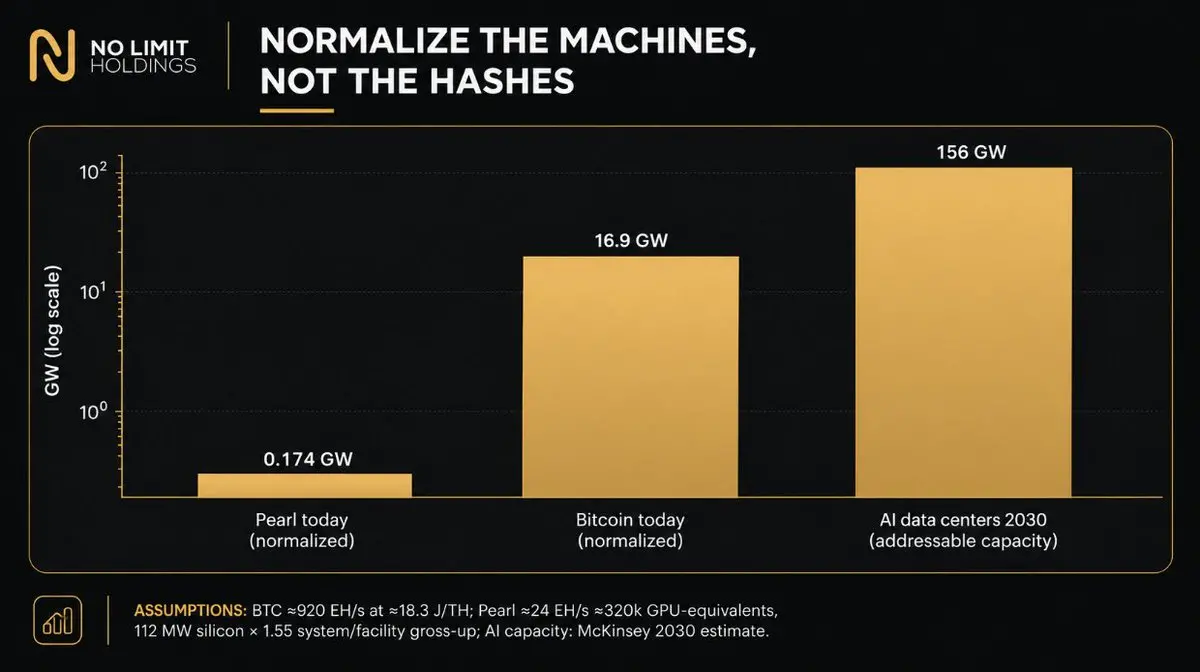
对比特币电力的历史重建显示,2014–15 年前后其足迹约为 0.17 GW——那是创世之后大约五到六年。而 Pearl 只用四个月就走到了那里,快了 18 倍。这就是继承一套既有基础设施足迹、而不必从零开始搭建的优势。
说到基础设施足迹,从这里开始,数字开始大幅倒向 Pearl。正如比特币安全性的 TAM 是 ASIC 的装机量与随之而来的功耗,Pearl 安全性的 TAM 就是全球 GPU 装机量带来的功耗。
麦肯锡预测,到 2030 年 AI 相关数据中心容量将达到约 156 GW。这个电力池将是比特币当前电力足迹的 9 倍以上。如果开销足够低,Pearl 可以招募既有的机器存量,而不必从零补贴一套专用硬件。
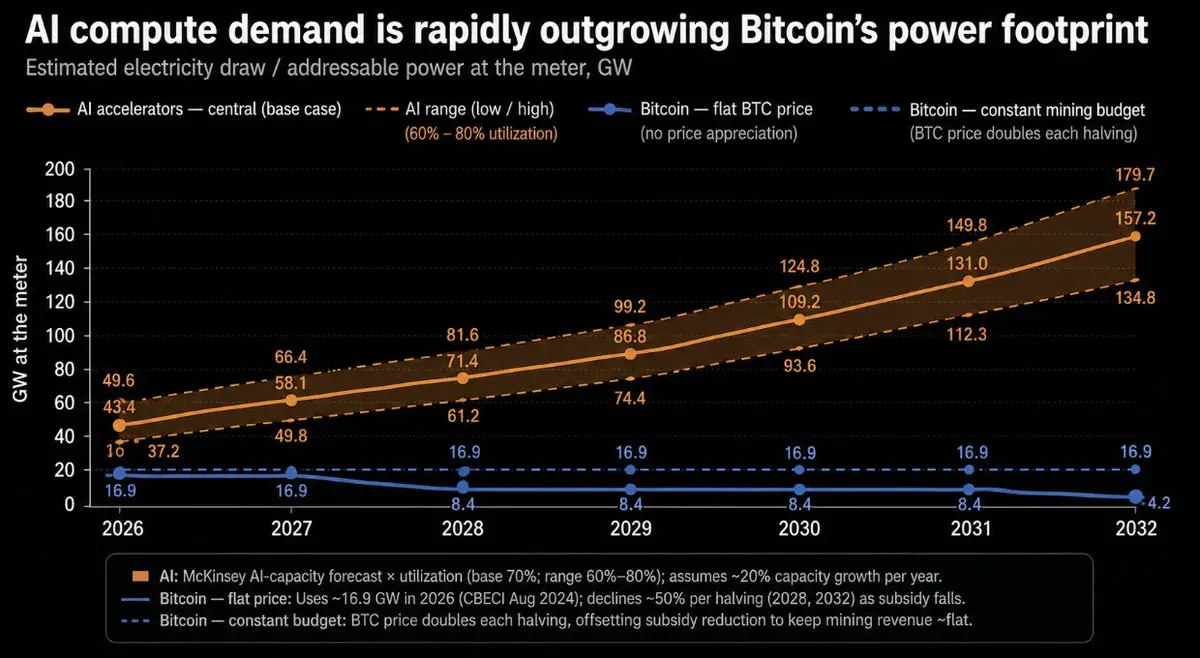
显而易见,Pearl 可用于保护其网络的电力池,比比特币大得多。
「比特币奇点」云云,到此为止。
去中心化加密资产只能有一个。你为什么要用安全性第二的链来做价值储存?
你只会想用最安全的那个。而比特币的经济黑洞正在蒸发。
换个角度看,就是 ASIC 资本开支 vs AI 资本开支。你更愿意持有一种由 ASIC 资本开支保护的 去中心化货币,还是由 AI 资本开支保护的?(顺便说,后者是人类历史上最大规模的资本开支建设。)
自 2013 年以来,从比特大陆的收入历史可以估算,比特币 ASIC 累计资本开支约 345 亿美元。而高盛目前预计,到 2026 年底全球 AI 累计投资将达到 1.8 万亿美元——其中仅 2026 年一年就约 1 万亿美元。
这是超过 50 倍的差距。AI 现在每一年的部署规模,就接近比特币历史 ASIC 资本开支总额的 30 倍。
数据中心资本开支预计到 2030 年将达到 3 万亿至 6.7 万亿美元。
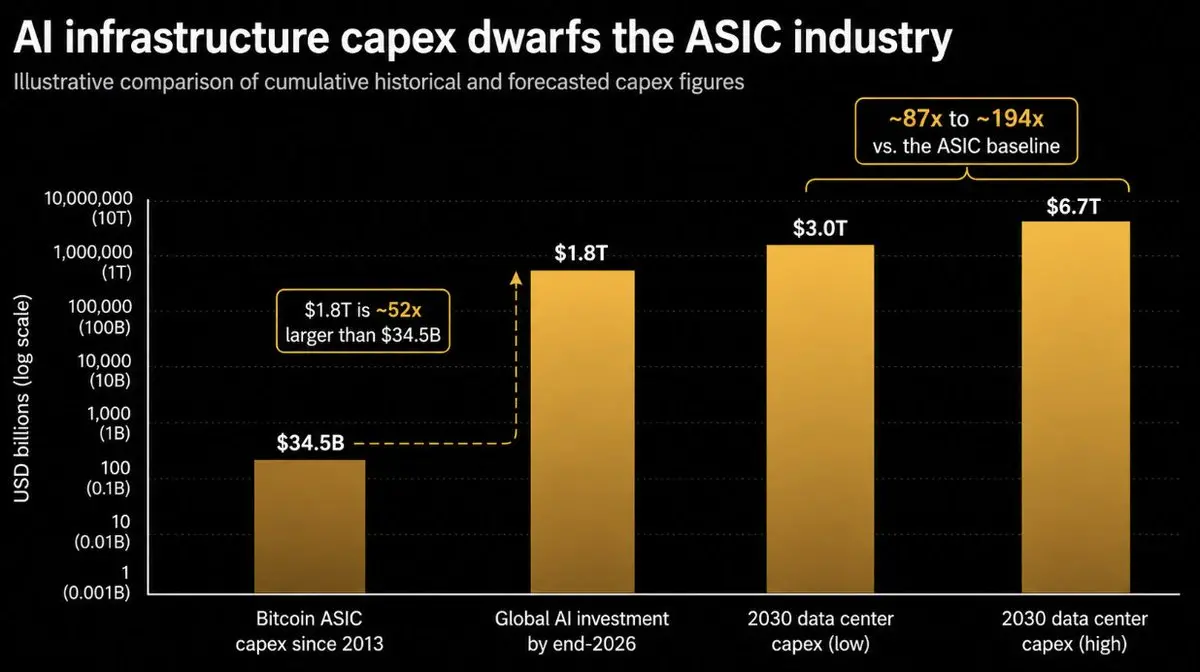
这使得前瞻性的资本开支差距进一步拉大到近 200 倍。那么,Pearl 能不能比比特币安全 200 倍?
遗憾的是,事情没这么简单。比特币 ASIC 资本开支的 100% 都用于保护网络,因为那些硬件除了挖比特币没有别的用途。而 AI 资本开支显然不会 100% 用于挖 Pearl,但 TAM 本身就说明了一切:Pearl 只需要吸引近期预测 AI 资本开支的 0.5%,就能超过比特币 ASIC 资本开支的总和。
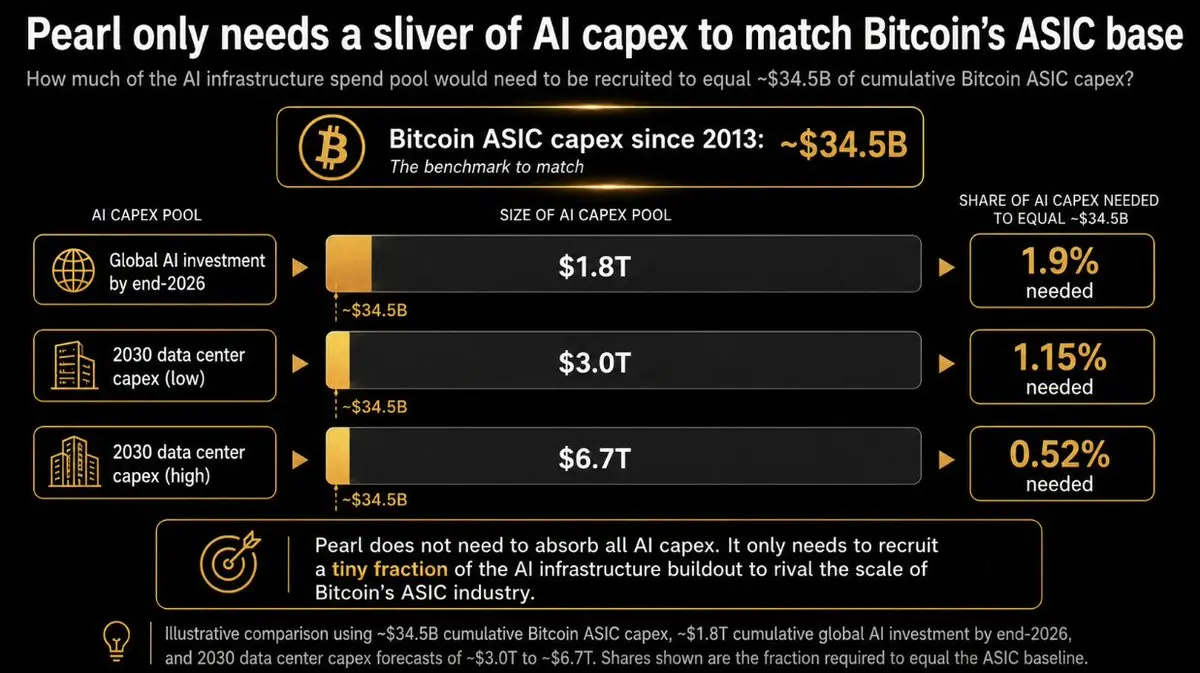
这对比特币来说相当致命。我没有水晶球,但在一个 Pearl 拥有更多算力、更多功耗、更多资本开支来保护它的世界里,比特币会怎样?那对 maximalist 来说,将是真正「见上帝」的时刻。
如果 Pearl 成功实现「去中心化 AI 支撑的货币」这一使命,其中的投资机会不言自明。它将取代比特币,成为人类创造过的最硬的货币。
Pearl 的志向是成为**被金融化的算力**。目前是 AI 进去、Pearl 出来。但 Pearl 的长期目标是深度嵌入 AI 经济,让反向也成立:Pearl 进去、AI 工作出来。这样就闭合了循环。
Pearl 的白皮书明确描述了一个未来的市场:它可以撮合算力的供需,并最终原生结算算力合约。在那个世界里,Pearl 不只是一份挖矿奖励,它成为算力的货币基础。
这一点之所以重要,是因为它为 Pearl 创造了内生需求。推理服务商挖出 PRL;AI 客户获取或花费 PRL;这枚代币把异构的算力池联结成一个金融单位。Pearl 作为「AI 货币」不再是一个迷因,而成为真实的市场结构。
那么,Pearl 到底该值多少?有两种相关的估值方法。
1. SoV 货币溢价(即「AI 比特币」)
2. 算力货币基础
最清晰的看多逻辑是:Pearl 作为另一种工作量证明/价值储存储备资产,开始获得货币溢价。你不需要它取代比特币,也能从当前基数上获得夸张的回报(尽管它有可能做到)。寻找新 SoV 的竞赛已经开始;机构配置者正越来越多地从比特币分散出去,寻找替代性价值储存资产。
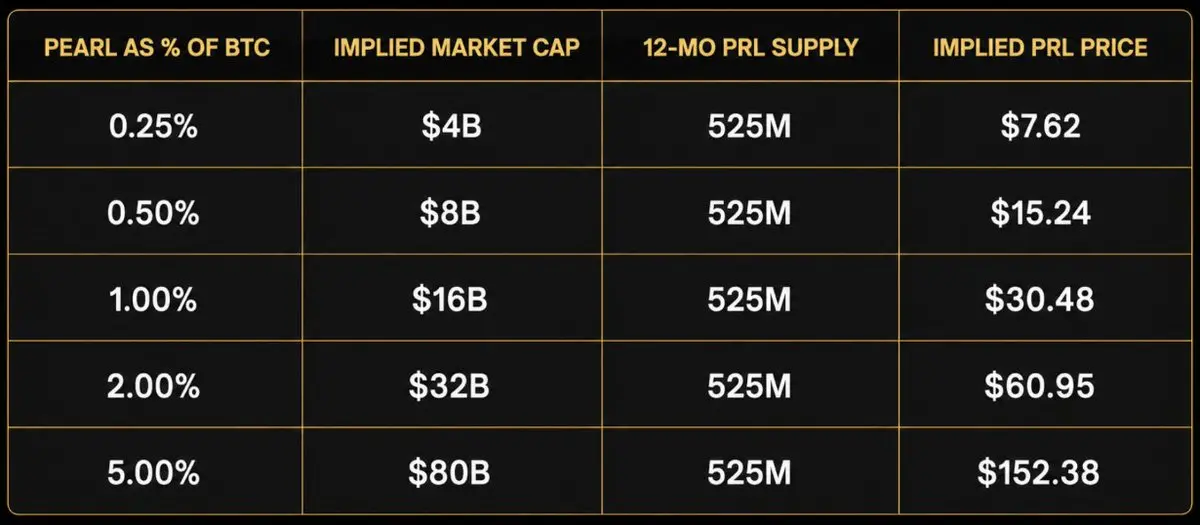
Zcash($ZEC)是一个现成的参照,因为它展示了当市场找到一个差异化叙事时,一个替代性 SoV 资产能多快地从「有趣的小众」变成比特币货币价值的可观比例。ZEC 借助隐私与量子抗性因素崛起为比特币有希望的替代品;截至 2026 年 8 月下旬,ZEC 市值约 130–140 亿美元,而比特币约 1.56 万亿美元——约为比特币的 1%。Pearl 的市值目前仅约 7,000–8,000 万美元,完全可能走出类似的行情。若 Pearl 达到比特币的 1%,对应 FDV 约 160 亿美元,即每枚 7.61 美元,是当前价格的 30 倍。
然而,Pearl 是一条仍处于襁褓期的 PoW 区块链。目前全网挖出的比例不到 15%。因此对于中短期投资来说,FDV 是错误的估值分母。以 Pearl 一周年时约 5.25 亿枚流通(约占最大供应量的 25%)计算,如果 Pearl 在第一年内达到比特币市值的 1%,那实际上意味着每枚 30.50 美元——是当前价格的 117 倍。
如果 Pearl 成功,它应该能成为前十大加密资产。
标普全球预测,仅 AI 推理基础设施一项收入,就将从 2025 年的 1,010 亿美元增长到 2030 年的 5,320 亿美元。
如果 Pearl 深度嵌入推理经济,那么这部分算力中应有相当比例最终以 PRL 计价、抵押、预付或结算。关键问题是:支撑一定规模的算力活动,需要多少 PRL 货币基础?这又会让 Pearl 值多少?
幸运的是,我们有一个简单的公式:
所需 PRL 货币基础 = 以 PRL 计价的年度算力 GMV ÷ 代币流通速度
关键变量是代币流通速度。我们能准确估算它吗?
在 Pearl 的情形下,流通速度等于算力库存的持有天数。
举例来说,如果 AI 经济每年以 PRL 结算 250 亿美元的算力业务,那么生态希望在任何时点把多少天的未来算力支出以 PRL 形式库存起来?
算式是一样的:
PRL 货币基础 = 年度算力 GMV × 平均库存天数 ÷ 365
也就是说:
流通速度 = 365 ÷ 平均库存天数
20 倍流通速度意味着市场以 PRL 持有约 18 天的算力支出;10 倍约为 37 天;5 倍约为 73 天;2 倍约六个月;1 倍意味着市场把整整一年的算力需求作为货币库存持有。
那么,给 Pearl 估值应该用多大的流通速度?我们可以先看几个类比市场。
星巴克是一个巨大的闭环储值经济体。2025 财年,约 152 亿美元的储值卡与会员余额被兑付,而平均储值/会员负债约为 17.4 亿美元。这意味着年周转约 8.8 倍,或者说系统里任何时点都停放着约 42 天的购买力。
航空里程处于另一个极端。达美航空 2025 年平均 SkyMiles 递延收入负债约 90 亿美元,而当年兑换的里程约 44.6 亿美元,隐含周转仅约 0.5 倍,即接近两年的储存购买力。达美自己也表示,历史上新发放里程的大部分在两年内被兑换。
在这个区间的中部,我们还可以看 BTC 和 ETH——它们都在各自网络内提供对区块空间的保证性容纳与原生结算。两者流通速度相近,Glassnode 报告分别为每天 0.0100 和 0.0103,大致折合年化周转 3.7 倍(约 100 天库存)。
这为 Pearl 创造了一个相当宽、但在经济上合理的区间。
在一个极端,PRL 基本上就是一条支付通道:客户在发起推理请求前五分钟买入 PRL,花掉它,服务商收到后立刻卖出。流通速度可能极高。
在另一个极端,PRL 变得更接近「算力库存」:推理服务商把它当营运资金保留,客户预付未来工作负载,服务商把它作为抵押品,企业按合同算力需求持有它,大型 AI 公司则直接留存自己自然产出的那部分 PRL。此时流通速度会塌向 1–5 倍。
最终,「算力库存」与「货币」之间的界线会开始消失。
算力远期曲线
还有一个变量会影响人们想持有多少算力库存:算力本身的远期曲线。
这个市场一年前几乎不存在,如今已经开始金融化。Silicon Data(@Silicon_Data)现在发布长达 36 个月的标准化 GPU 远期曲线;Ornn(@OrnnExchange)发布基于成交的现货指数与远期报价;Kalshi 则推出了覆盖 H100、H200、B200 及其他加速硬件的市场隐含算力远期曲线。
目前,大部分标准化曲线呈持平到贴水(backwardation)状态。Silicon Data 7 月的曲线显示,B200、H100 和 A100 的 36 个月期限价格比现货低约 8–15%,反映出市场预期供给增长与更新硬件会随时间压低单位算力成本。Kalshi(@Kalshi)同样显示 B200 算力处于贴水,而较老的 Hopper 曲线明显更平。
这类数据应当把 Pearl 推向更高的流通速度。
比如:如果我预期六个月后算力会更便宜,我为什么要在今天库存六个月的未来算力购买力?我宁愿留着美元赚收益,等到真正需要算力时再买入 PRL。
但这缺乏层次。我们需要把曲线翻过来看。
Ambient(@ambient_xyz)的 Travis Good(@IridiumEagle)最近发了一张很棒的图,指出长期合约算力价格处于升水(contango),而现货价格则持续偏软。
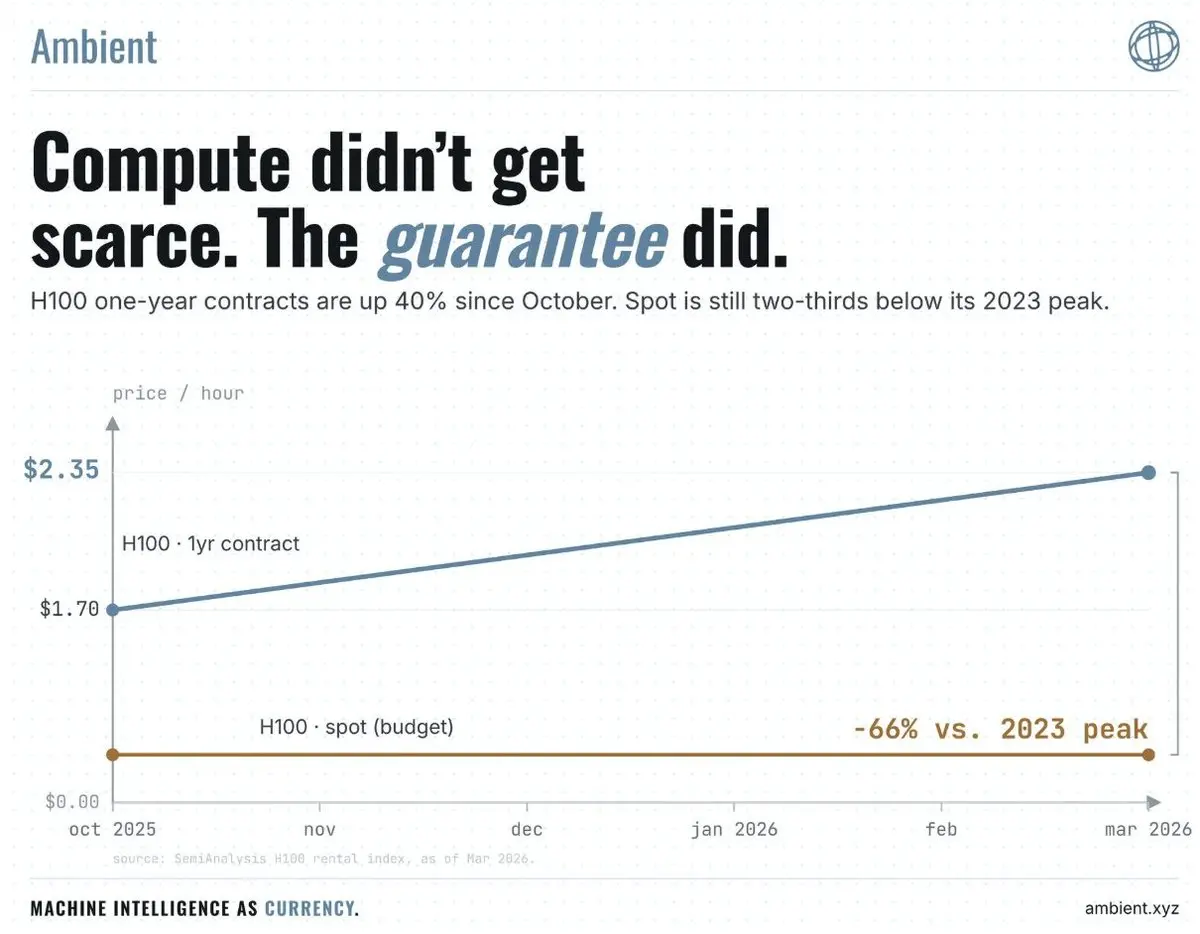
「有保证的算力获取」市场可能进入持续升水,原因是电力稀缺、推理需求压过 GPU 供给,或者超大厂开始吞掉每一块新增加速卡、使其根本到不了现货市场。如果预期未来的算力明显比今天更贵,那么锁定未来的购买力就突然变得有价值。买方应当愿意锁定价格、预付算力、预留产能,或持有任何能给他们可靠未来获取权的资产。
升水的算力曲线,会提升「持有 PRL 以锁定未来购买力」的价值。
那应当降低 PRL 的流通速度。
远期曲线因此成为决定用户想持有多少 PRL 的最重要变量之一。
这就是 Pass 的框架再次变得相关的地方。
在 Bitconia 阶段,几乎所有人实际上都是独立矿工。矿工为了产出 PRL 而购买 GPU 与电力。
PRL 是矿工专门为了变现而生产的东西,几乎没有结构性理由留着它。有用工作可忽略、算力结算可忽略,流通速度应当极高。
当 Pearl 进入 Fortessia,有用推理服务商开始进入网络。这彻底改变了资产负债表行为。
一个 Together AI 式的有用矿工并不依赖 PRL 来支付 GPU 账单——它的推理客户已经为底层算力付了钱。PRL 变成与正常业务并行产生的增量收入。
这样的矿工不需要卖掉挖到的每一枚 Pearl。
随着有用矿工在网络算力中占比上升,「挖了就跑」的反身性抛压应当随之下降。同时,这类业务天然拥有未来的算力负债:已签约客户、预留集群、远期产能需求、营运资金需求。PRL 开始变成一种值得留存的资产,而不是必须立刻换回法币的资产。
流通速度下降。
到了 Duplexia,关系完全反转。AI 公司不再只是顺带挖一点 Pearl,Pearl 正在成为算力经济本身的商业管道的一部分。
服务商赚取它,客户花费它,市场以它结算,合约可以用它计价,服务商持有它以应对未来义务,客户持有它以应对未来工作负载。
这意味着,Pearl 的流通速度不应被当作静态假设。随着 Pearl 走向成功,流通速度本身应当下降。
同一个推动采用、抬高算力 GMV 的过程,应当同时抬高生态愿意针对该 GMV 库存的 PRL 数量。
因此,Pearl 从 Bitconia 走向 Duplexia 的过程中,可能同时获得两个估值乘数:
更多算力以 PRL 结算 × 每一美元 PRL 的周转变得更慢。
这就是货币基础能够比算力 GMV 本身增长得快得多的原因。
一张示意性的 Pearl 成熟曲线:
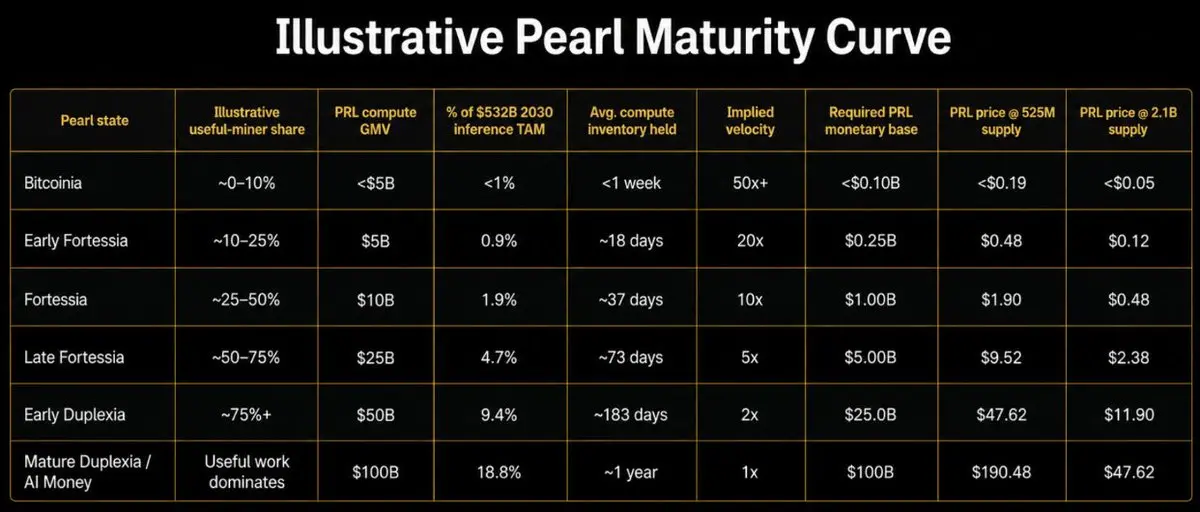
你可以看到,当 GMV 增长与流通速度下降同时发生时,估值变化有多么剧烈。
例如,从年度算力 GMV 100 亿美元、10 倍流通速度,走到 500 亿美元、2 倍流通速度:底层算力活动只增长 5 倍,但所需货币基础从 10 亿美元跃升到 250 亿美元——25 倍。
我们也可以把两个变量拆开,看完整的敏感性区间:
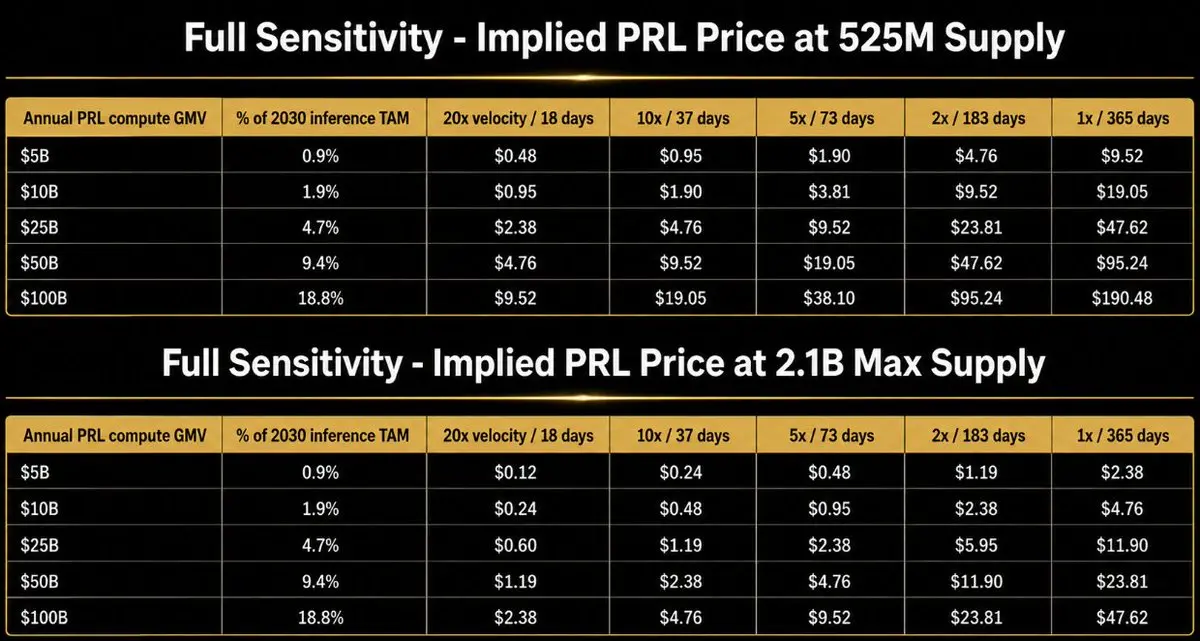
如果 Pearl 只是为几十亿美元现货推理提供又一条支付通道,那这个算力估值并不特别令人兴奋。在 50 亿美元 GMV、20 倍流通速度下,它只支撑约 2.5 亿美元货币基础,按此框架约合每枚 0.48 美元。
如果 Pearl 进入 Fortessia,开始支撑数百亿美元的算力,同时服务商持有几个月的 PRL 库存,数字就进入 50–250 亿美元货币基础区间,按一周年供应量分母约合每枚 10–50 美元。
而如果 Duplexia 真的发生:有用矿工占主导、PRL 结算全球推理经济中一个可观的比例、企业持有六到十二个月的算力购买力、服务商越来越把 PRL 当作营运资金或储备资产——那我们就进入 500–1,000 亿美元以上的算力货币基础,对应目标价 190 美元以上。
在低流通速度下,两套框架开始收敛。如果 AI 公司愿意持有一年或更久的 PRL,因为它被视为耐久的未来购买力、抵押品与储备资产,那么这种行为本身就是货币溢价。
那就是 Duplexia。
Pearl 已经把最难的部分做完了:低开销的 2:1 kernel。这是只有 Pearl 拥有的重大创新,让它真正有机会被广泛采用。
但工作还没有结束。
今天,Pearl 的 PoUW 共识仍跑在 W7A7 整数量化方案上。你可以把它理解为只对整数做矩阵乘法。这行得通,但 AI 硬件的前沿正越来越围绕低精度浮点做优化。浮点数支持小数位、比整数更精确,而前沿大模型依赖浮点。
Pearl 下一次硬分叉的目标,是在不强迫它们走现有整数适配路径的前提下,支持最先进的低精度工作负载。
这是 Pearl 的坩埚。Pearl 不能要求 AI 产业把自己冻结在某个恰好对 Pearl 方便的数值格式上。Pearl 必须去追 AI 技术栈,而不是反过来。
幸运的是,团队已经有了原生浮点 PoUW 的草案提案。Pearl 改进提案第 3 号(PIP-3)用围绕 FP8 量化构建的 FP 协议取代当前的 INT 协议。这项改动并不轻松,而它的成功执行,是获得有意义的超大厂与新云厂商采用的前提。
如果这一步成功,下一个瓶颈就是集成。
一旦浮点集成上线,Pearl 需要攻下闭源采用。目前,要把一个模型「Pearl 化」并对其做 2:1 运算,需要 Pearl Research 深度参与,把模型量化成它们特定的 INT 格式。这使采用范围至今局限于开源实验室——显然没有哪家闭源实验室会允许 Pearl Research 进入自己的模型帮忙做量化。浮点上线后,「Pearl 化」就变成一个可普遍适用的即插即用 kernel,任何实验室都能自行集成,不再需要 Pearl 团队的协助。开源推理把 Pearl 带到了 Fortessia,而闭源超大厂的集成,将把 Pearl 推上王座。
我认真对待这份技术路线图的一个原因,是背后的团队。Pearl 由 Omri Weinstein(@WeinsteinOmri)、Ilan Komargodski(@komargodski)和 Idan Sugerman 创立,他们的背景横跨学术密码学、Nvidia(@nvidia)、VAST Data、机器学习与零知识系统。Rafael Pass——研究 PoUW 经济学的顶尖学术密码学家之一——也直接参与了这个项目。尽管团队高度公开,Pearl 本身是公平启动的,没有 VC 代币额度,也没有投资人悬顶。
Pearl 的论点并不要求一切都顺利,但它确实要求有几件事不要灾难性地出错。以下是采用路径上的关键风险:
开销不再下降。 5% 已经很了不起,但 5% 也不是零。如果 Pearl 的浮点协议跟不上 FP8、FP4、新的 NVIDIA 架构、新的量化方案,以及下一个胜出的推理 kernel,问题会不断累积。如果启用 Pearl 挖矿会让核心产品明显变差,AI 公司根本不在乎这个机制有多巧妙。PRL 补贴必须始终比损失的吞吐、工程负担与运营风险更值钱。
有用矿工始终没能成为边际生产者。Together AI 证明了一件极其重要的事:真实的客户推理可以挖 Pearl。这杀死了「有用挖矿只是理论」的论调,但它并没有证明有用矿工会主导网络。整个自然选择论点都押注在:有用矿工最终拥有比合成矿工更低的实际成本。如果这从未发生,Pearl 就没那么有意思了。
Pearl 始终没有成为货币。AI 公司可能喜欢挖 Pearl,却对持有 Pearl 毫无兴趣。Pearl 的白皮书对此异常明确:代币作为价值储存的价值,最终取决于人们对「它将成为足够大规模用户群的支付手段」的预期。即将推出的算力市场不是一个可选的路线图条目——货币论点的生死就在那里。
硬件博弈转向对 Pearl 不利。Pearl 主张它在经济上抗 ASIC,因为矩阵乘法本来就是 GPU 与 TPU 的首要优化目标,而一台只为挖 Pearl 设计的机器将牺牲通用 AI 加速卡可获得的宝贵推理收入。白皮书谨慎地称其为「看似合理」的抗 ASIC 性。但噩梦场景是:有人仍找到了某种专用架构,产出 Pearl 有效工作的效率远高于通用 AI 硬件,以至于效率收益压过了双工矿工的推理收入。那时 Pearl 的博弈论路径就会失效,无用矿工重新成为最便宜的矿工。
Pearl 未能固化。协议尚未固化。事实上,从创世到 8 月 11 日之间已经有五次已激活的主网共识变更。最值得注意的是,最近一次支持混合专家(MoE)证明的软分叉在第 71,935 个区块生效,但随后导致矿工利用漏洞伪造算力、赢取不成比例的区块奖励。所幸该问题被发现,MoE 升级在 41 天后的第 91,630 个区块被临时禁用。其他协议变更还包括在第 96,251 个区块激活的秩惩罚软分叉,以及随后在第 99,000 个区块的加盐噪声种子硬分叉。Pearl 需要利用这段时期去把东西弄坏、修好、完成架构,最终赢得固化的资格。
比特币证明了:无用的计算可以变成货币。
Pearl 在赌:有用的计算可以变成更硬的货币。
如果开销趋近于零,有用的 AI 服务商就会成为结构性占优的矿工,因为算力已经有人付过钱了。区块奖励变成对推理的补贴。更低的推理价格创造更多需求,更多需求创造更多双工算力,更多双工算力让 Pearl 更硬——最终,这些机器生产出来的资产,会成为购买这些机器产出的资产。
AI 生产货币。 货币购买 AI。 循环闭合。
到那时,Pearl 就是算力的货币。
而如果这个由全球 AI 基础设施保护的货币网络,最终比那个由堆满单一用途 ASIC 的仓库保护的网络更难攻击,那么 Michael Saylor 也许终究是对的。
没有第二好。
他只是可能选错了那一个。
来和我一起「Pearl 化」吧。
致谢
非常感谢 Pearl Research Labs(@prlnet)在本研究撰写过程中提供的反馈与指导。他们的学术洞见成就了这篇文章今天的样子。
同时感谢 @tulipking——我的挚友与知己,他的建议与反馈深刻影响了本文的语气与风格。
免责声明
本文所表达的观点仅代表作者本人,仅供参考。它们不构成投资、法律、税务或其他专业建议,也不应作为任何投资决策的依据。文中提及的具体公司、协议、代币或板块仅作举例,不构成购买或出售任何证券、代币或其他资产的建议或招揽。作者是 No Limit Holdings 的投资人,该风险投资机构投资于区块链与数字资产相关业务;No Limit Holdings 及/或其关联方可能持有本文所讨论的某些公司、协议、代币或板块的头寸,或与之存在其他经济利益。