


作者: 高智谋 ,华尔街见闻
美国9月非农就业仅增2.9万人,远低于预期的9万,但10年期美债收益率在短暂下探后迅速反弹超10个基点至5.30%,上演V形反转。
一份爆冷的就业报告压低了短端加息预期,却未能撼动长端收益率——华尔街真正的焦虑已从下一次加息转向更棘手的问题: 如果借贷成本拒绝下降,经济还能撑多久?
房地产冻结、消费信贷日益惩罚性、弱资质借款人融资成本高企——5%利率环境下的裂痕已经出现,只是被头部股指的光鲜所掩盖。
美国劳工部周五数据显示,9月非农就业仅增2.9万人,低于所有预测区间下限;8月数据从16.2万下修至13.3万,失业率微升至4.2%,平均时薪同比增速放缓至3.0%。
随即,两年期美债收益率单日跌10个基点至4.69%,标普500期货涨0.8%,纳斯达克100期货涨1.1%。芝商所FedWatch显示10月加息概率从22%降至17%。Jefferies首席美国经济学家Thomas Simons称,这一数据"应该是10月加息盖棺定论的最后一根钉子"。
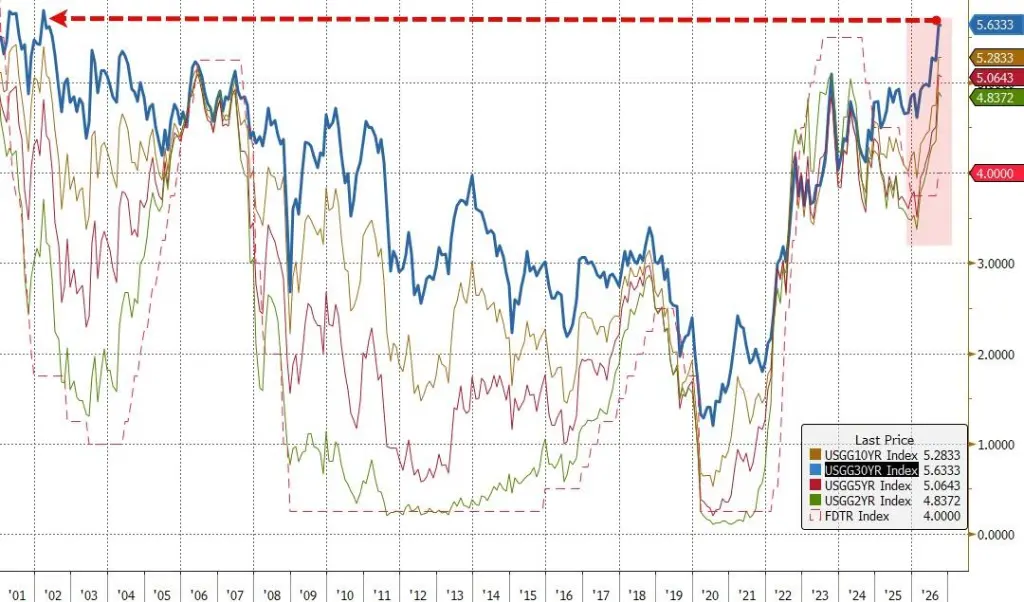
但转折来得很快。 10年期收益率从日低5.16%迅速反弹,午盘上测5.30%,逼近周四创下的2002年以来高位5.34%。全周,10年期收益率累计上升约12个基点,连续第五周攀升;而2年期收益率全周下降约3个基点,结束此前六周连涨。
长短端走势的分化指向同一个结论:疲软非农降低了短端利率预期,但通胀、财政供给和期限溢价仍牢牢托住长端收益率。
经济学家普遍认为数据失真源于季节性因素。据路透,今年劳动节假期落在月末,历史上往往导致统计偏低。首次申请失业救济人数仍徘徊在57年来低位,医疗保健、建筑和制造业维持就业净增长,尚无大规模裁员迹象。美国百年投资全球固定收益首席投资官Charles Tan判断称:
股票投资者最关心收益率上升的速度,但经济最终必须承受收益率停留的绝对高度。
"实体经济与AI/资本开支之间存在巨大的割裂,"Hirtle & Co首席投资官Brad Conger说。强劲盈利和AI支出浪潮将主要股指维持在纪录附近——英伟达周五盘中创历史新高,市值冲向6万亿美元,纳斯达克100指数收盘刷新纪录。但指数之下,市场广度已经收窄。银行、工业、公用事业板块走软,KBW银行指数全周跌2.78%。三大指数中只有纳指全周累涨0.45%,标普500微跌0.27%,道指跌1.26%。
"我不认为存在一个一切突然崩塌的临界点,但我们已经处于某些行业感到痛苦的区间,"Conger指向房地产、汽车、消费贷款和信用卡。
Laffer Tengler Investments的Nancy Tengler相对乐观:"有时候收益率上升是好事。"她认为,如果企业能以5%成本借贷并产生15%-20%的回报,"它们应该整天这么做。"Gallo Partners基金经理Michael Alfaro则指出,私营部门在数据中心领域的庞大支出毫无放缓迹象,AI和航空航天关联企业对高利率的耐受力远超传统行业。
当前经济对高息仍有缓冲。
Franklin Templeton的Max Gokhman指出,多数美国房主持有平均利率约4%的固定利率抵押贷款,短期内隔离了新利率冲击;美国非金融企业债务中仅约13%(约5700亿美元)在2027年到期。预计约3000亿美元的AI相关融资主体多为投资级公司,资本充裕,对资金价格并不敏感。
但缓冲垫有保质期。
"5%不是压垮骆驼的最后一根稻草,但它是疲惫驼峰上又一个沉重的麻袋,如果不卸掉一些负重,崩溃只是时间问题,"Gokhman说。"我们已经从最新的就业数据和情绪指标中看到了经济的压力。"
更危险的情景是通胀持续推高 收益率,而增长同时走弱。 美国、以色列与伊朗的冲突推升能源价格,柴油价格已创历史新高;中东和俄罗斯炼油能力下降令成品油供应成为新的压力点——G7周五宣布通过IEA协调释放1亿桶储备,重点即包括柴油,WTI原油盘中一度跌超5%。持续的关税摩擦同样在抑制企业扩产意愿,ISM调查显示制造商对加拿大贸易争端的担忧持续升温。
"那么股票和固定收益可能同时下跌,重演类似2022年的一幕,大宗商品成为唯一的避风港,"Gokhman说。他和团队已在组合中增加了大宗商品配置来对冲这一可能。
全球债市的压力也在蔓延。 法德10年期国债利差周五一度扩大至150个基点,触及2012年欧债危机以来最宽水平。
一份非农报告可以暂时压低短端利率预期,但长端收益率纹丝不动——5%时代的真正考验,在于它会持续多久。

