

每周一至周五上午,聚焦宏观、美股、AI、贵金属与原油等方向,用数据复盘市场、用趋势把握先机,由PANews出品。
长债破位引发“买方罢工”,鸽派托底难掩估值裂痕
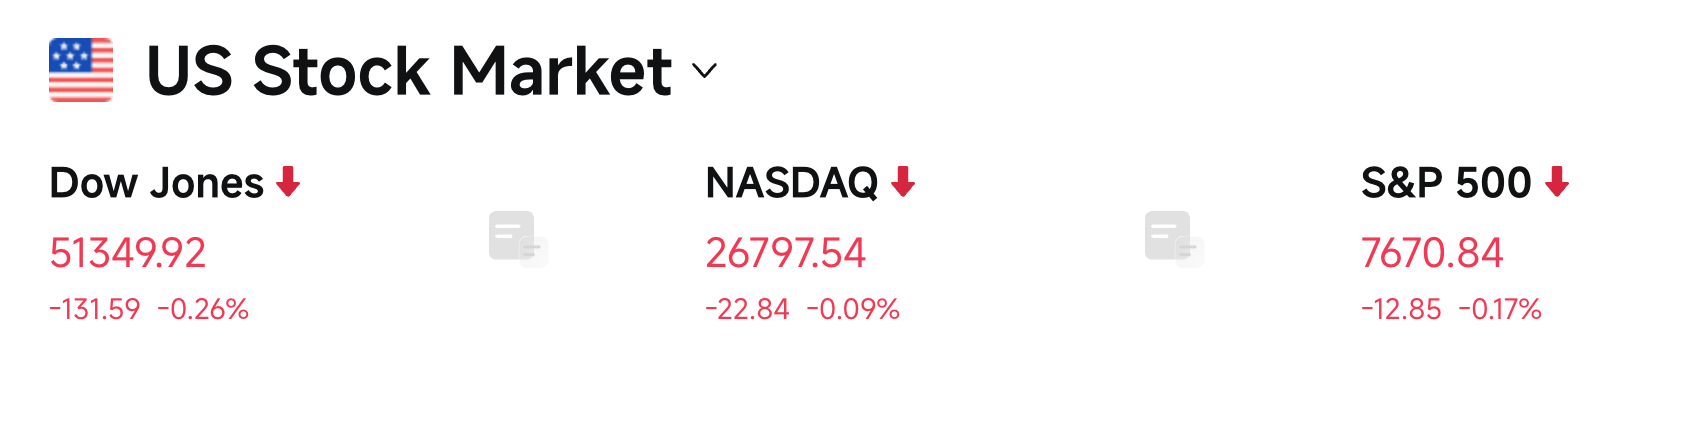
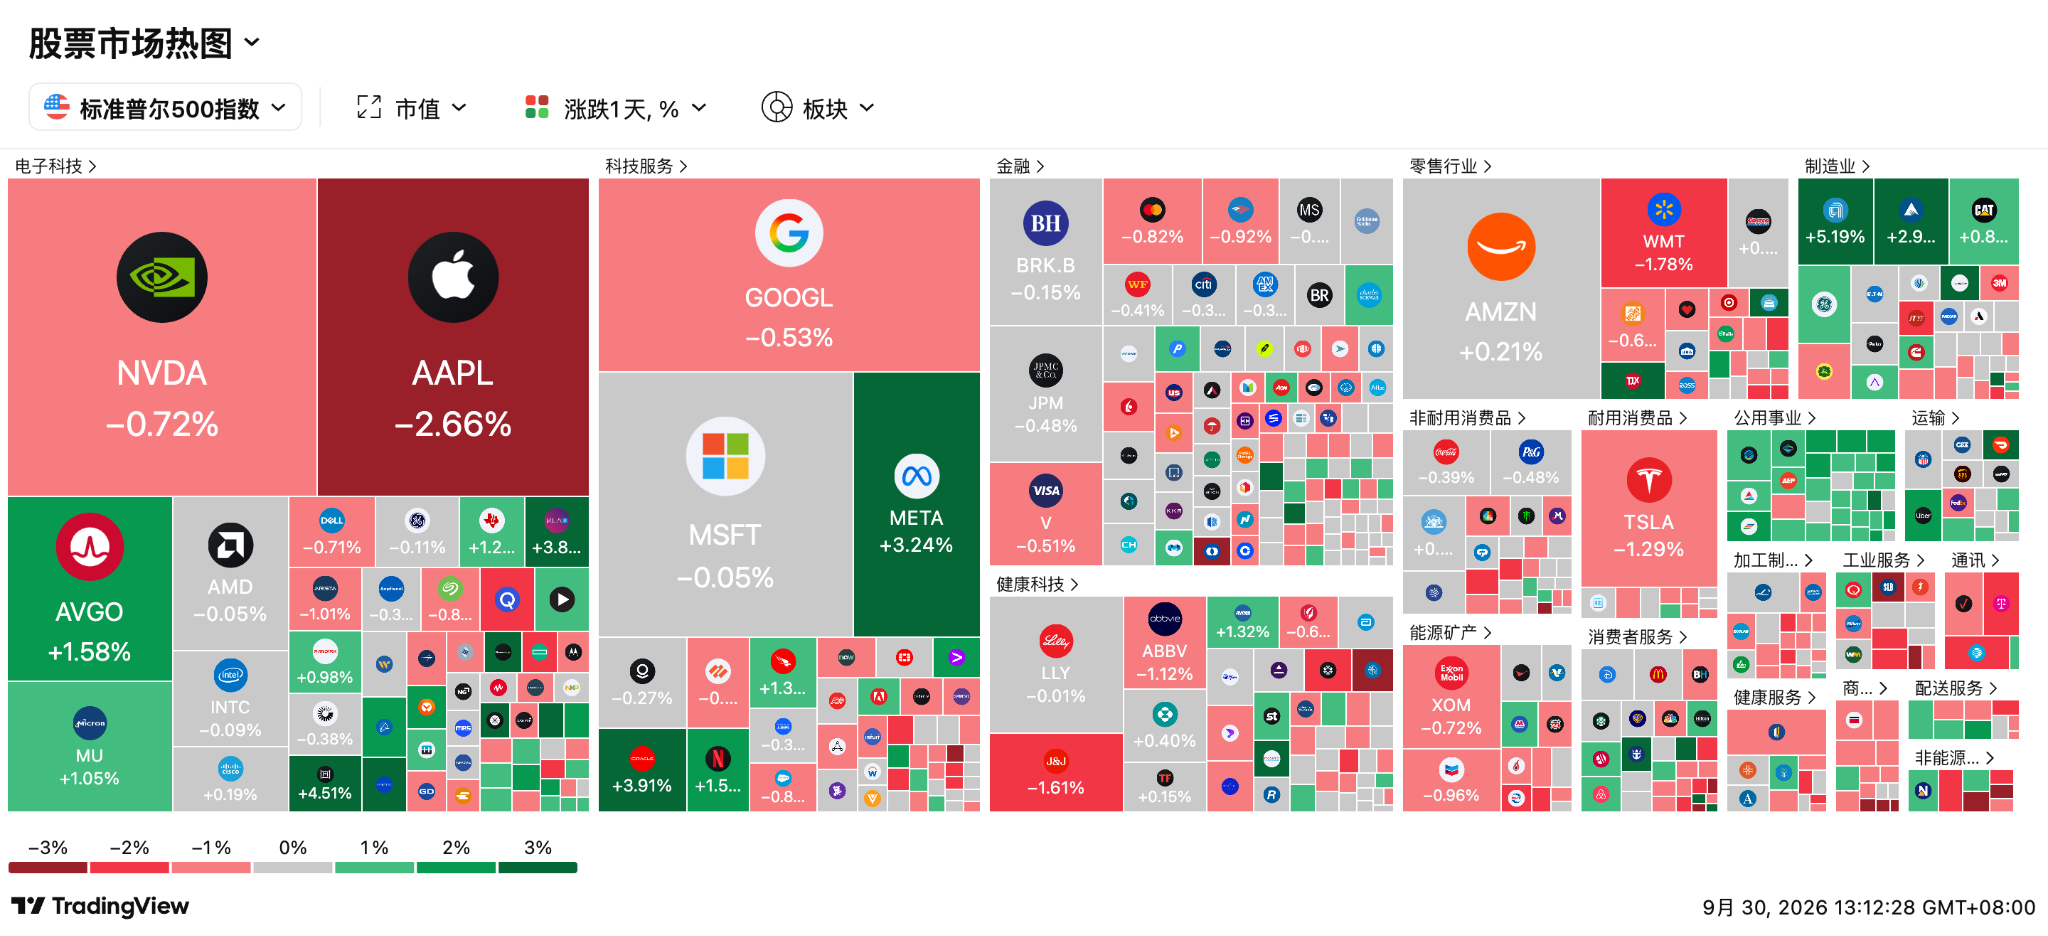
美股三大指数周二小幅收跌,标普500跌0.17%,道指跌0.26%,纳指跌0.09%;纳斯达克100则因AI硬件链支撑逆势涨约0.21%。市场在"鸽派"声音的短暂安抚下有所回稳,但整体仍难掩疲态。
长端抛压部分来自企业债供给冲击,派拉蒙天舞启动约320亿美元投资级债券发行,为有记录以来第五大投资级交易,用于收购华纳兄弟探索。SMBC利率策略师Monty Gandhi指出"长端部分走势可能与此相关";CIBC美国利率策略主管Michael Cloherty则警告,长端按历史标准已偏廉价,但"大买家始终缺席,我们已等待超过一个月"。
30年期美债收益率盘中一度触及5.621%,创2002年6月以来新高,连续第六个交易日上涨 ;10年期收益率继续攀升,最高至5.293%,为2007年以来最高。短端因纽约联储主席Williams鸽派表态而回落,2年期收益率降约5个基点至4.89%。Williams表示"9月加息后无需急于行动",市场对10月加息概率从约70%回落至约50%。
黄金反弹1.6%至约4180美元/盎司,收复周一暴跌部分失地;美元指数涨0.17%至101.617,逼近过去17个月交易区间顶部,9月以来累计上涨超2%。消费者信心数据意外崩塌,9月谘商会消费者信心指数降至81.9,远低于预期的89.2,创2014年以来最低;8月JOLTS职位空缺707.9万,低于预期且为五个月最低。能源价格高企与通胀压力持续侵蚀家庭实际收入,Pantheon Macroeconomics警告"实际收入所承受的新一轮压力将成为经济增长的重大阻力,要求FOMC在进一步加息问题上保持审慎"。
原油供应端短期缓和压过了战争溢价,美国能源部宣布将从战略石油储备中出借最多4000万桶原油,这是本轮美国累计释放1.72亿桶储备的最后一批。释放完成后,美国SPR将降至1982年以来最低附近,接近法律和运营红线。WTI 11月原油期货收跌3.48%至89.38美元/桶,布伦特11月合约跌2.56%至102.59美元/桶。此外,卡塔尔继续推动美伊外交斡旋,但谈判进展有限,双方在核问题、制裁和霍尔木兹海峡等关键议题上仍未达成突破。
值得注意的是,沙特东西向输油管道恢复约一半运力,绕开霍尔木兹海峡的出口能力改善。摩根大通称中东原油运输量已恢复到战前约98%,市场对供应中断的恐慌有所缓和。 特朗普政府显然感受到汽油价格和中期选举的双重压力 ,能源部长Chris Wright公开批评部分欧洲国家履约不力,敦促IEA成员释放承诺库存;白宫同时敦促欧盟动用柴油应急库存,美国得州则宣布柴油价格紧急状态。
AI硬件与存储逆势吸金,苹果独自承压
AI叙事成为弱势中的最后支撑,半导体与光通信板块表现亮眼,费城半导体指数涨1.32%创7月中旬以来收盘新高,24只成分股上涨,光通信板块整体反弹,存储概念股多数走高。伯恩斯坦报告指出,DRAM和NAND供需紧张预计持续至2027年,并预计2026年三季度传统DRAM和NAND均价均可能环比上涨接近20%。市场情绪转折部分来自特朗普与科技高管会面后反对新AI监管的表态,以及OpenAI商业化数据与新产品密集催化。
特朗普在白宫宴请近20位硅谷高管后签署行政令,将AI官方更名为"超级智能"(SI),并明确反对立法监管、力推行业自律。
OpenAI年化经常性收入据报接近700亿美元,自三季度初以来运行率增长超70%,企业销售自7月翻倍,三季度新增消费者收入已超2025年全年。公司推出全天候自主智能体Dots(对标Meta Muse)与GPT-6.1 Sol模型(性能近Astra、价格仅五分之一),并计划以约1.4万亿美元估值融资至少300亿美元作为过桥。
Anthropic递交IPO文件,目标估值超2万亿美元,披露营收暴增同时亏损扩大,并与SpaceX签署最高845亿美元算力协议。高盛评述Anthropic新模型Sonnet 5.5接近旗舰表现、速度提升超30%且成本更低,“前沿智能持续降价”。
花旗重申Meta“买入”、目标价800美元,认为Enterprise平台与Muse商业化反映至2027年算力产能充足(预测约14GW)。美国银行警告Meta等AI代理的普及可能将购物、表单填写及结账等高价值场景从苹果生态中剥离。
本周迄今AI代理与云服务仍偏弱,半导体与软件跑赢。高盛Privorotsky直言:可对AI极度乐观,但能源与利率未解前,这种乐观几乎无意义。BTIG的Jonathan Krinsky称广度与利率背离已不可持续,与客户对话焦虑日增。季末养老金抛售近创纪录330亿美元股票、CTA净卖罗素2000期货超53亿美元,技术性卖压逼近。
摩根大通机构市场情报交易台由"战术性谨慎"转向"战术性看多",为市场注入一剂强心针。该交易台以过去两年精准捕捉拐点著称,其五大支撑逻辑包括:宏观基本面超预期、消费者韧性持续、盈利预期偏低、债券收益率趋稳、技术面改善。策略上,科技仍为核心多头,但不再建议以做空罗素2000作为对冲,转而通过衍生品表达观点。
具体项目动作及股价波动:
-
甲骨文收涨3.91%,盘中一度涨约8%,受OpenAI年化收入接近700亿美元消息带动,同时与NetApp推出全托管OCI云存储服务。云计算服务商板块整体走强,CoreWeave涨1.01%,Nebius涨2.36%。
-
康宁涨4.70%,与AT&T签署超30亿美元多年期光纤供应协议,为AI驱动的数据需求增长提供网络基础设施。光通信板块集体走高,Lumentum涨5.66%,AAOI涨3.98%,Coherent涨3.46%,Ciena涨超3%,Astera Labs涨近2%。
-
Meta涨3.24%,花旗重申"买入"及800美元目标价,Muse API全面开放叠加新一代旗舰模型Watermelon研发推进。
-
苹果跌2.66%,美银警告AI代理可能侵蚀其服务生态高价值场景;新任CEO特努斯启动重组,减少中层管理、加速产品迭代。Mag 7整体落后于标普493指数:亚马逊涨0.21%(OpenAI宣布与AWS合作);特斯拉跌1.29%(签署300亿美元融资安排包括200亿美元延迟提款贷款);谷歌A跌0.53%(白宫AI协议涉及谷歌定期讨论AI安全标准);英伟达跌0.72%;微软跌0.05%。
-
美光科技涨1.05%,财报前夕,市场继续押注AI存储超级周期;D.A. Davidson分析师Gil Luria重申2000美元目标价,认为GPU、CPU、内存进入“三位一体”周期。相关存储概念中,SK海力士涨2.62%,闪迪涨0.98%,西部数据涨0.06%。
-
SpaceX涨2.59%,Starship于9月28日首次成功进入地球轨道,完成公司迄今最具雄心的任务;Anthropic还披露与SpaceX签署最高845亿美元算力协议,计划到2029年前使用SpaceX基于英伟达芯片的AI计算资源。
-
Bloom Energy大涨10.80%,Jefferies上调目标价至264美元,AI数据中心电力需求核心逻辑未变但项目审批仍存不确定性。
-
波音涨1.78%,击败诺格赢得海军F/A-XX下一代战机合同,为今年继空军F-47后第二个重大项目;NASA还计划追加3.59亿美元资金和技术支持,推动星际客船Starliner最早12月以货运形式重返国际空间站。
接下来需要关注:
9月30日(周三)
-
20:30美国8月个人收入、消费支出、 核心PCE 及二季度GDP终值:核心PCE是美联储最关注的通胀指标,市场预计8月核心PCE环比约0.3%、同比约3.3%;若高于预期,将强化“更高更久”利率逻辑,打压美股估值;若低于预期,将推动美元和美债收益率回落,利好科技股和黄金。
-
22:30美国EIA原油库存: 在美国宣布释放最多4000万桶SPR后,库存数据将直接影响油价短线方向。若库存意外增加,油价可能延续跌势,缓解通胀预期;若库存下降,则中东风险溢价可能重新回归。
10月1日(周四)
-
A股国庆假期休市至10月7日,港股10月1日休市一天; 沪深股通与港股通计划在假期期间暂停服务、10月8日恢复。离岸市场承接海外消息的能力将减弱,港股10月2日复市时尤其需防范流动性不足放大波动。
-
日系光刻胶厂商自即日起全球提价15%: 日本JSR、东京应化、信越化学据报道拟上调全球光刻胶价格,高端ArF与HBM浸没式涨幅更高。
-
中国台湾地区功率半导体厂商也酝酿第三波涨价: 最快10月起针对非合约产品,涨价10-15%。关注实际调价幅度、客户接受度及国产替代订单,避免把拟议报价直接当作已实现利润。
-
4:30 美光Q4电话会: 重点看HBM、DRAM和数据中心SSD的售价、订单及资本开支指引。瑞银此前上调业绩预测,但若实际指引未达到高预期,存储与AI硬件板块仍可能出现“利好兑现”。
-
8:00 韩国公布9月进出口数据: 彭博经济研究预计出口同比增长66.5%,关注芯片出口高增能否延续,为全球半导体需求提供外部验证。
-
20:30 美国公布初请失业金人数 、挑战者企业裁员数据、ISM制造业PMI及营建支出:就业与制造业若同时偏强,可能强化“更久高利率”交易;若同步转弱,市场焦点则可能从通胀转向增长风险。
-
SpaceX、谷歌TPU卫星、特斯拉Roadster: SpaceX计划执行NASA Crew-13载人任务;谷歌计划发射搭载自研TPU的原型卫星;特斯拉计划展示新一代“飞行汽车”Roadster。分别关注Roadster量产及交付时间表、TPU太空运行验证,以及发射能否按期完成,展示和试验成功不等于短期收入兑现。
10月2日(周五)
-
20:30 美国公布9月非农就业、失业率及平均时薪: 路透调查预计新增就业由8月的16.2万人放缓至约10万人。就业和工资若超预期,可能推高10月加息定价、美债收益率及美元;若明显走弱,则需区分“通胀压力缓解”与“经济失速”。
-
日本东京CPI、韩国CPI公布 :彭博经济研究预计东京9月核心CPI同比升至2.7%。若读数偏热,日本央行加息及日元汇率干预预期可能进一步升温。
-
港股恢复交易,但南、北向交易仍暂停:留意假期期间海外利率、油价及美股消息在港股市场集中反映。
10月4日(周日)
-
OPEC+会议: 欧佩克+七个产油国召开阅读石油政策会议。
10月5日(周一)
-
美国芝商所将推出GPU算力期货,追踪H100与B200租赁成本: 原计划于2026年10月5日推出首批GPU算力期货,但CFTC已将审查期延长45天至11月9日,上市计划因此延后。
-
英特尔将PC端CPU价格再度上调约 10%: 这是自2025年底以来的第三轮连续涨价——2026年第一季度调涨约10%,7月再次上调部分消费级及服务器级CPU价格,涨幅从数十美元至逾千美元不等。
10月8日(周四)
-
美联储公布货币政策会议纪要、美国10月3日当周首次申请视野救济人数、台积电9月份营业额报告。