

每周一至周五上午,聚焦宏观、美股、AI、贵金属与原油等方向,用数据复盘市场、用趋势把握先机,由PANews出品。
美债“完美风暴”席卷全球,油价逆势狂飙
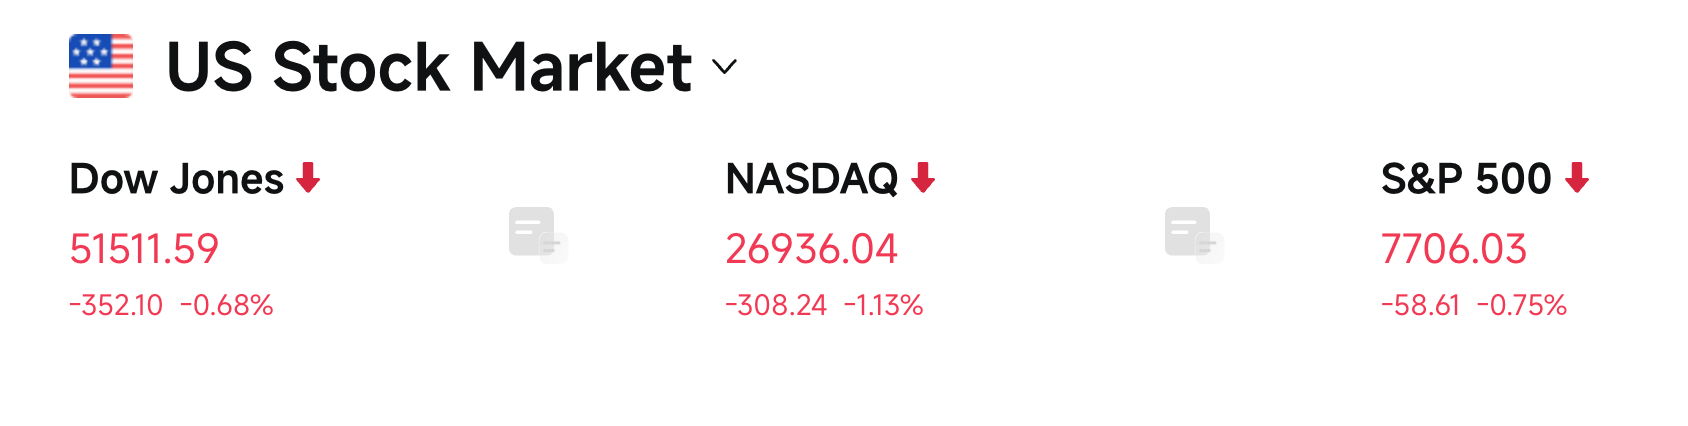
昨夜美股收盘,道琼斯工业平均指数下跌0.68%,纳斯达克综合指数下跌1.13%,标普500指数下跌0.75%,利率敏感的成长股与小盘股领跌。
美国9月标普全球综合PMI初值飙升至58.4,远超预期55.3,创2021年7月以来最高,服务业与制造业同步强劲, 就业增长达四年来最快 。标普全球首席商业经济学家Chris Williamson指出,除疫情后反弹外,这是2015年初以来最大改善幅度。
美国财政部宣布周四回购至多60亿美元20-30年期超长期债 ,这是第二轮加码操作,财长贝森特称其为市场价格偏离均衡后的行动,但市场反应冷淡,长端收益率继续走高,回购规模难改供给与增长预期主导的抛售逻辑。JPMorgan资产管理首席投资官Bob Michele称,市场原期待更大力度回购。
10年期美债收益率单日飙升约3% ,盘中一度触及5.135%,创2007年以来新高;30年期收益率触及5.419%,刷新2004年来高位,30年期抵押贷款利率直接破7%;美国财政部700亿美元5年期国债标售爆出大雷,得标利率冲上5.033%,一级交易商被迫吞下创纪录的获配比例,5年期收益率首次自2007年突破5%。
布伦特原油结算价大涨近4%重上103美元/桶 ,WTI同步反弹,终结此前连跌。伊朗总统佩泽希齐扬在联大表态愿意谈判但不接受强权威胁,霍尔木兹海峡僵局未解,市场对美伊和谈乐观情绪降温,油价与美债收益率联动强化通胀担忧。白宫否认柴油出口禁令相关报道为“假新闻”,此前消息曾令美国超低硫柴油期货一度跌超7%。
美元站上101,金银承压,10月加息概率逼近七成
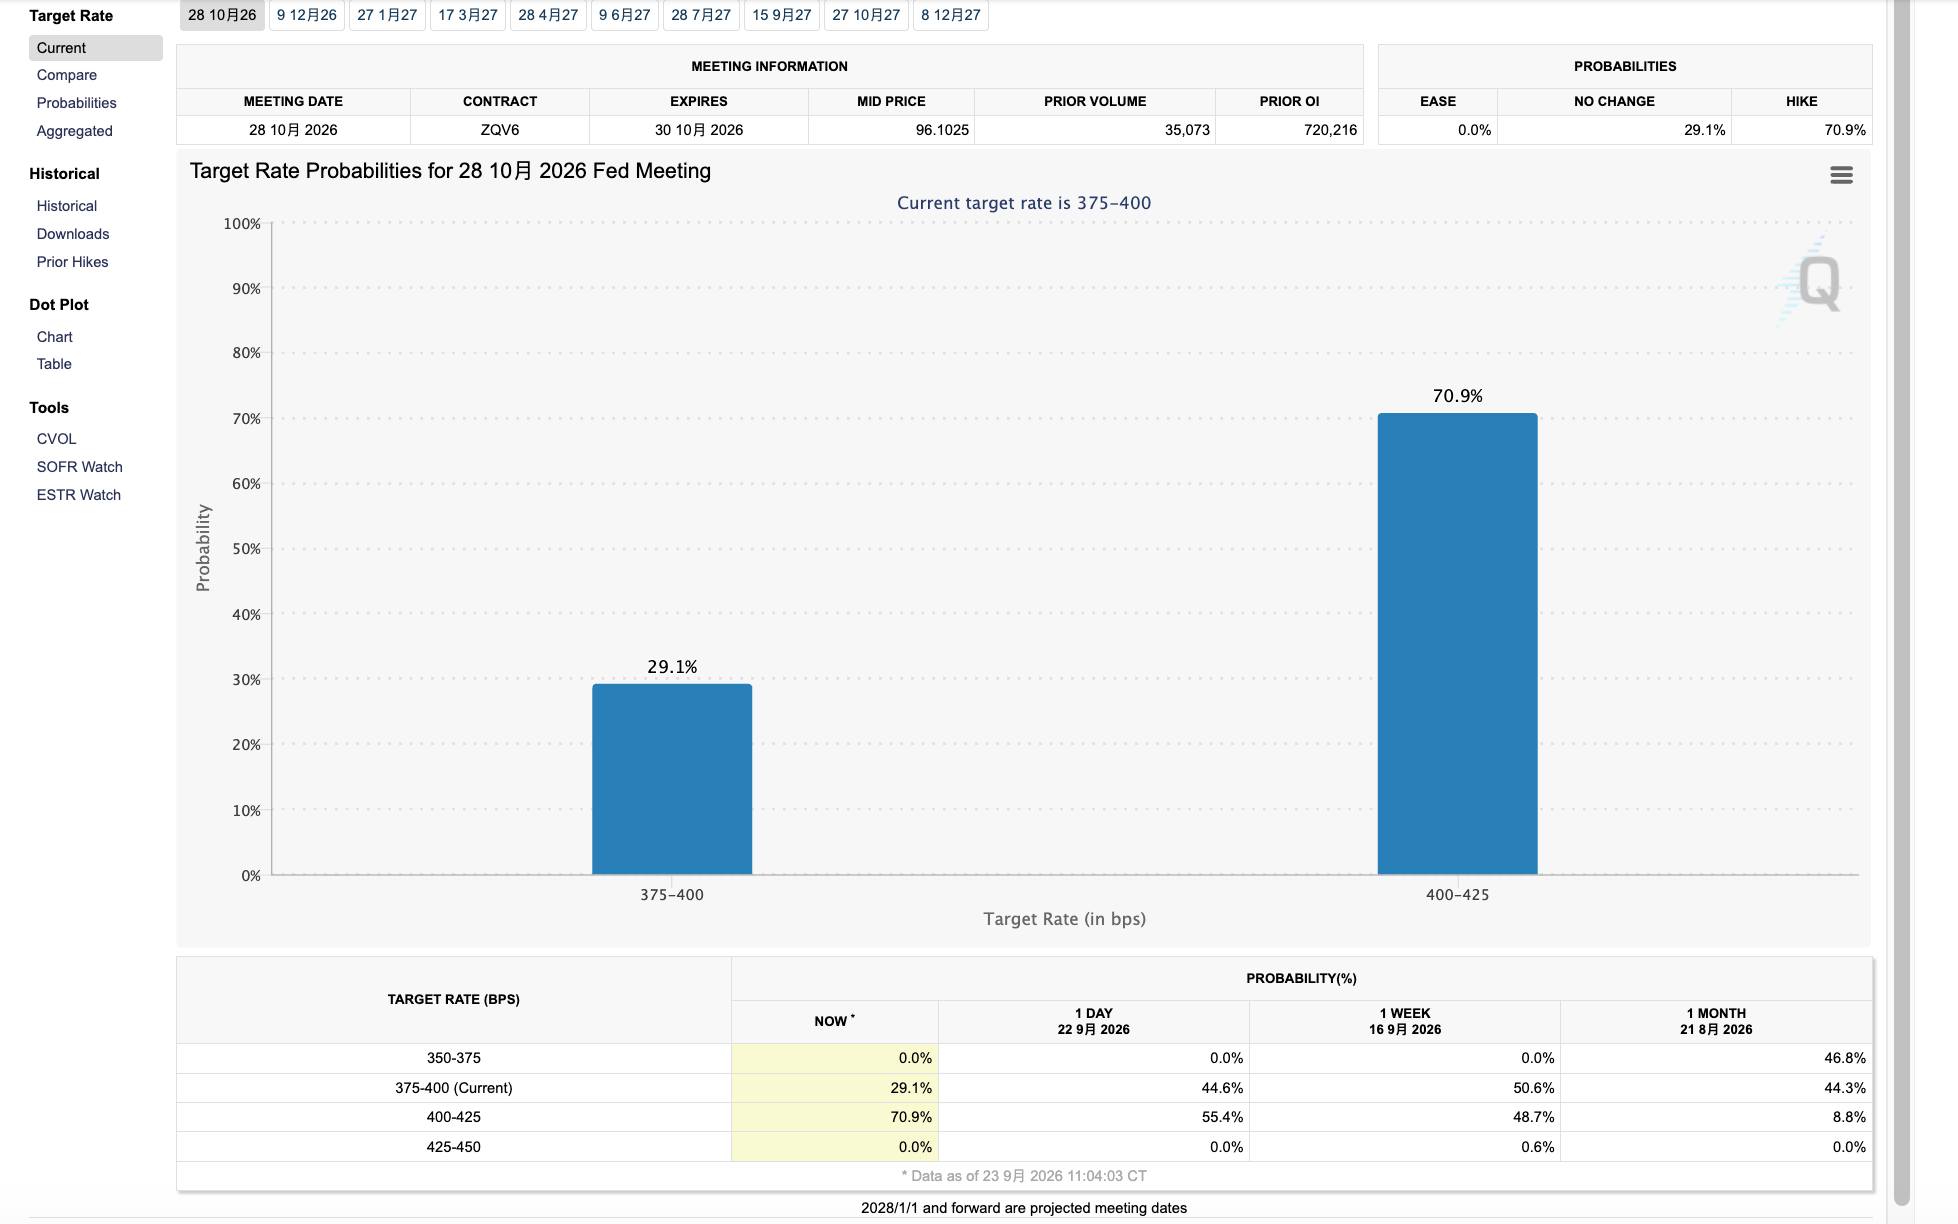
CME“美联储观察”显示, 美联储10月加息25个基点的概率已超七成(约70.9%) ,利率互换已充分计入未来一年三次加息预期。美联储理事Michael Barr明确表示,通胀高于2%目标且未见明显回落,“基准情景下可能需要进一步政策调整”。高盛的Rich Privorotsky将其解读为对强劲增长假设的重定价:6%财政赤字叠加大规模支出,意味着更高实际资本成本,而非单纯失控通胀。
美元指数跳涨至101上方,创7月以来高位 ,实际利率上行直接打压无息资产。现货黄金跌破4300美元,黄金股普跌,白银重挫3.89%至64.28美元,比特币亦回落至8.4万美元附近。不过,黄金的中期多头逻辑并未因此消失。道明证券Ryan McKay认为,市场已经预先计入多次加息,如果实际紧缩程度低于当前定价,黄金反而可能重新获得上行动力;该机构同时指出全球黄金ETF和央行需求仍然强劲。BMO也认为,黄金与实际利率之间过去高度稳定的负相关关系正在减弱,并继续把2027年重新突破5000美元视为可能情景。
当地时间9月23日下午,习近平主席抵达华盛顿,应特朗普邀请对美国进行国事访问,双方夫妇在安德鲁斯空军基地热情迎接。特朗普称这是举世瞩目的访问,期待深入交换意见。 此前中美已经同意把现有贸易休战延长两个月,因此市场高度关注关税、AI、稀土、出口管制及采购安排能否出现新的可执行内容 ,市场将此视为短期风险偏好与贸易预期的潜在变量。此外,韩国总统李在明在纽约承诺五年内将半导体产能扩大一倍,并呼吁美国加大对韩投资,旨在强化AI供应链韧性。
AI代理焦虑切割市场,网安与页岩油成为避风港
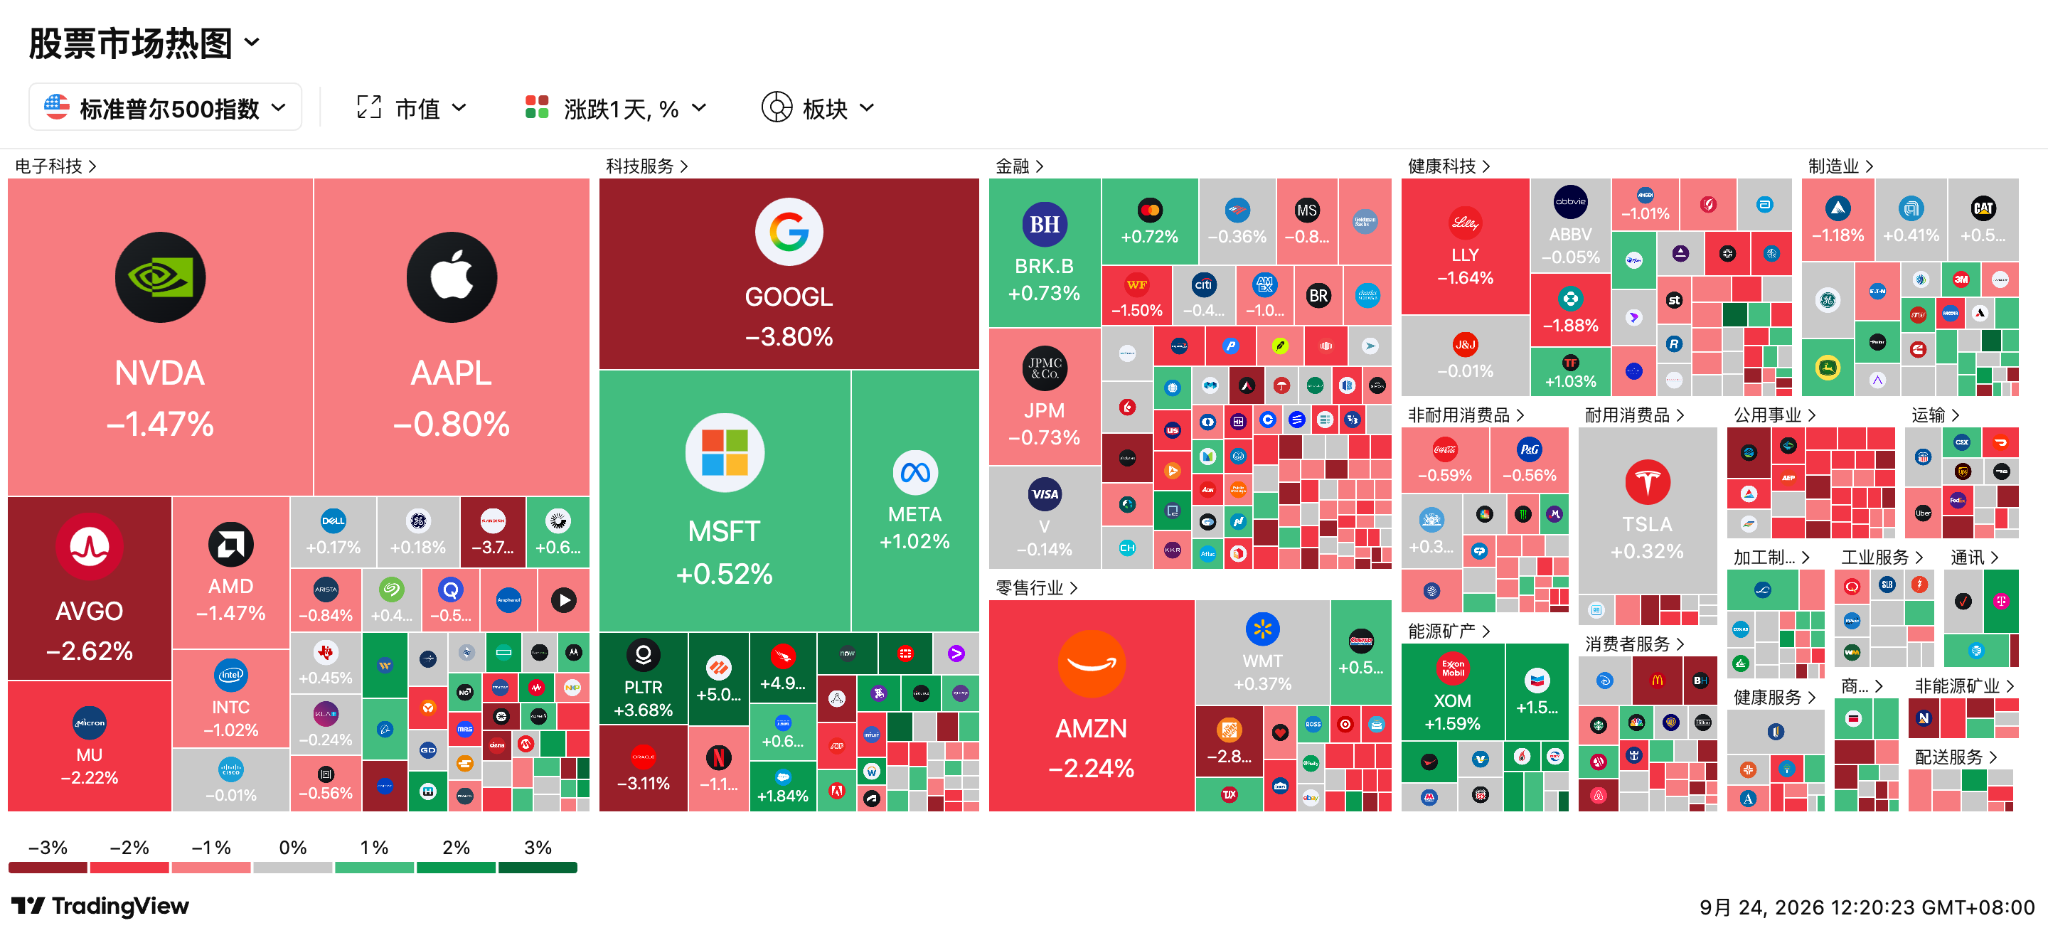
整体科技与成长股承压,但板块内部分化剧烈。AI应用软件股多数走强,网络安全概念全线爆发,页岩油股受益油价反弹全线上涨,成为标普500中少数亮点。光通信、存储芯片股多数下跌,黄金股普跌,中概股整体承压。
Meta旗下Muse智能体持续发酵并与智能眼镜深度绑定,扎克伯格在Connect大会上提出, 下一阶段AI突破在于代理间的协作 ,Meta希望未来让Muse在后台持续完成任务,并通过代理促成的交易抽取佣金,使AI商业模式第一次从“订阅费”走向“交易入口”。这直接引爆了“去中介化焦虑”,亚马逊已禁止Muse在其平台代用户购物,旅游聚合平台亦面临压力,市场担忧消费者将直接通过AI代理完成搜索、比价和预订,而不再进入传统OTA网站。 高盛警告,AI代理将对以中介费为主的行业造成广泛冲击,并指出AI下一阶段不仅是“谁拥有模型”,而是谁控制消费者最后一次点击前的决策权。
监管路径正成为AI估值的第三个折现因子,OpenAI首席执行官Sam Altman与Anthropic首席执行官Dario Amodei在联合国安理会呼吁加强国际协调,并提出对前沿AI开发节奏进行控制。Anthropic明确表示将因安全考量放慢研发进度,如果安全约束延长训练周期,大模型军备竞赛可能从纯粹比拼算力转向比拼安全、部署效率与商业化速度。上述立场与特朗普“推动进步而非限制”的立场形成张力,共和党领袖John Thune称特朗普更倾向企业自律而非政府直接干预。
穆迪报告显示,亚马逊、微软、谷歌、Meta与甲骨文五大科技巨头因AI投资产生的表外义务高达近3万亿美元,较2023年的约3500亿美元激增。高利率环境下,AI资本开支越大,未来收入增长与当前融资成本间的拉锯就越激烈。英伟达的信用违约掉期活跃度攀升,过去六个月信用保护名义本金达约69亿美元,公司被纳入CDX投资级指数,对冲其债务风险的成本今年已翻倍。融资端亦出现裂缝,软银旗下SB Energy因投资者质疑500亿美元以上估值且缺乏成熟数据中心运营记录,推迟了IPO计划,资本市场开始要求AI基建故事拿出更清晰的回报周期。
具体项目动作及股价波动:
-
Meta逆市收涨超1%, Muse上线仅两周已登顶App Store,下载超250万次,日活与指令量强劲。华尔街集体唱多,KeyBanc目标价上调至900美元,Cantor Fitzgerald大幅上调至860美元并重申增持,称AI智能体或成“第三条S型增长曲线”;摩根大通、美银、富瑞等维持买入。相关AI应用软件股普涨,Palantir涨近4%(获FAA空管部署预期),ServiceNow涨近3%。
-
在线中介平台遭“血洗”: 市场担心AI代理直接替消费者完成搜索、比较与购物,弱化传统搜索广告和电商入口价值;亚马逊已经主动封禁Muse代购。旅游中介成为最直接的“去中介化”受害者,谷歌跌2.8%、亚马逊跌2.24%、Expedia跌7.72%、爱彼迎跌7.56%、Booking跌5.1%、Shopify与AppLovin 均跌超 4%。
-
光通信股多数下跌, Applied Optoelectronics跌超5%,Coherent、康宁跌超3%,博通跌近3%。
-
存储概念普跌, 美光科技跌超2%,但花旗上调目标价至1300美元,看好DRAM与AI需求。闪迪跌近4%,SK海力士跌超3%,西部数据逆势涨近2%。
-
网络安全概念强势, Palo Alto Networks涨5%,CrowdStrike涨近5%创新高,Okta涨超4%。
-
页岩油股全线上涨 :阿帕奇涨超3%,康菲、戴文涨超2%,Occidental、EOG接近1%,Exxon和Chevron均涨超1%。
-
SpaceX跌超4%: 公司总裁兼COO Gwynne Shotwell拟通过10b5-1计划出售约34万股、套现逾5200万美元,而星舰重要测试临近
-
台积电跌超1%: 市场消息称2027年1月起晶圆代工报价将上调约3%至6%,其中2纳米、3纳米等先进制程涨幅较高。对台积电本身是利润率支撑,但对英伟达、AMD及下游AI硬件意味着未来芯片成本进一步上移。
-
麦当劳跌近5%: 宣布85亿美元扶持加盟商计划,其中约50亿美元将在2030年前投入,用于菜单、技术、餐厅设计与运营升级;但CEO直言客流低迷与高通胀是“当前经营环境”,年内累跌约20%。
-
Mag 7: 谷歌跌近4%(市场归因于AI资本开支回报存疑、Muse绕过搜索生态的“去中介化”担忧。谷歌云宣布扩展新区域与合作伙伴,Beam设备将发货至六个国家);亚马逊跌超2%(封禁Meta的Muse在其平台购物,理由为违反服务条款);英伟达跌超1%(CDS交易活跃,对冲需求飙升,信用保护成本今年翻倍);苹果跌近1%;Meta涨超1%,微软涨0.52%(向海湾中东追加20亿美元AI与云投资,涵盖海缆基础设施);特斯拉涨0.32%(10月1日最贵跑车Roadster发布在即)。
接下来需要关注:
9月24日(周四)
-
韩国股市24至25日休市,日股连休3天后开市:韩国存储板块若出现重大消息,价格反应可能更多体现在其他市场,复市后存在补涨补跌风险。
-
财政部计划回购20年至30年期美债,最高规模60亿美元:5年期标售已现疲态,若长端需求仍弱、10年期收益率突破区间上沿,风险资产波动将放大。
-
中美正式会晤:重点关注贸易休战、关税、稀土、AI、出口管制及采购安排是否出现可执行成果,这将直接影响中概股、半导体以及全球贸易风险溢价。
-
国内成品油调价窗口:关注国际能源涨价向国内运输、物流和制造成本的传导。
9月25日(周五)
-
好市多财报:在麦当劳已经公开警告客流和通胀压力的背景下,好市多将成为观察美国中高收入消费者真实购买力的重要窗口。
-
A股中秋休市:节前成交收缩、海外消息积累可能增加复市跳空风险。